倉庫の材料は、期末日の時点でしか数えられません。工事の引渡し日の確認や、請求書の締切の案内も、期末の前に済ませておかないと後で手間が増えます。
この記事では、決算前にやる5つの作業を「いつ・誰と・どの資料で」進めるかを、1枚の地図にまとめました。10月末決算を例にしています。期末が別の月なら、月をずらして読んでください。
全4回の連載の1回目です。各作業の細かい進め方は、2回目以降で1つずつ書きます。
🔍 先に結論
- 決算前に社内でやる作業は棚卸・仕掛工事・計上もれ・残高整理・貸倒損失の5つ
- 逆算のゴールは申告期限ではなく税理士に資料を渡す日
- 10月の第1週に「4つの一覧」を作ると、誰に何を聞けばいいかが決まる
- 申告期限は原則期末から2か月以内。今期の自社の期限は顧問税理士に確認
決算前に社内で終わらせる5つの作業
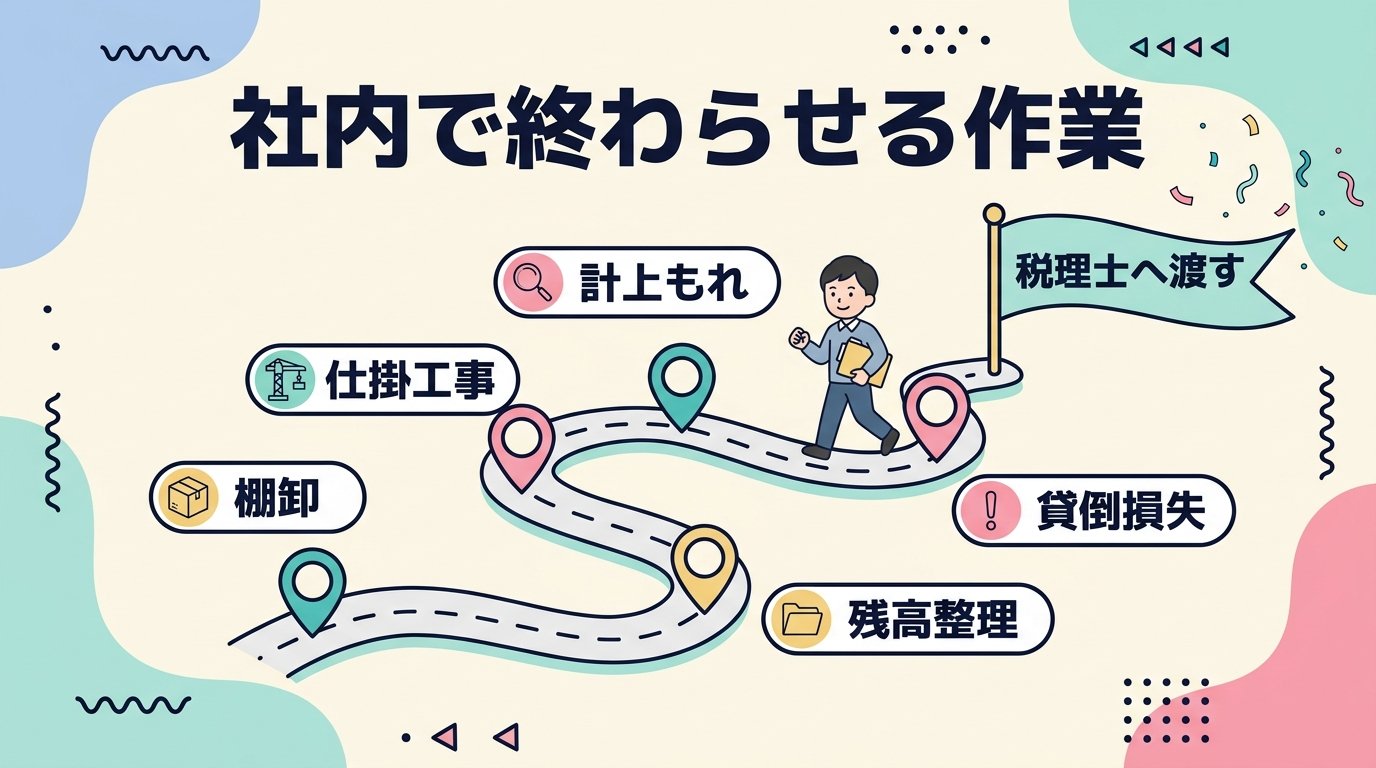
税理士に資料を渡す前に、社内でしか確かめられないことがあります。倉庫に何が残っているか。どの工事が引渡し済みか。現場を知っている社内の人にしか分かりません。
その作業を5つに分けると、次のとおりです。
| 作業 | 何をするか | 主に誰と | 使う資料 |
|---|---|---|---|
| 1 材料の棚卸 | 倉庫の材料を数えて金額にする | 倉庫担当・社長 | 棚卸表、仕入の請求書 |
| 2 仕掛工事の見直し | 期末に未完成の工事の原価(未成工事支出金)を確かめる | 現場担当 | 工事ごとの原価の資料、工程表 |
| 3 売上・外注費の計上もれ | 期末までに引渡した工事の売上と、期末までに終わった外注・材料の費用が今期に入っているか確かめる | 現場担当・外注先 | 引渡書・検収書、請求書、注文書 |
| 4 残高の整理 | 仮払金・立替金・前払・未払・前受の中身を一覧にし、帳簿の残高と合わせる | 社員・取引先 | 補助元帳、契約書、請求書 |
| 5 貸倒損失 | 入金が止まっている取引先を洗い出し、損失にできるかを判断する | 社長・顧問税理士 | 請求の控え、督促の記録 |
2と3は別の作業に見えます。ただし、どちらも「その工事は期末までに引渡したか」で決まります。工事の一覧を1現場ずつ見ながら、同時に確かめるのが近道です。
この連載では、仕訳の形はほとんど書きません。期末に入れる仕訳を確かめたいときは、決算整理仕訳のチェックリストを見てください。

10月末決算の逆算スケジュール(9月末〜申告まで)
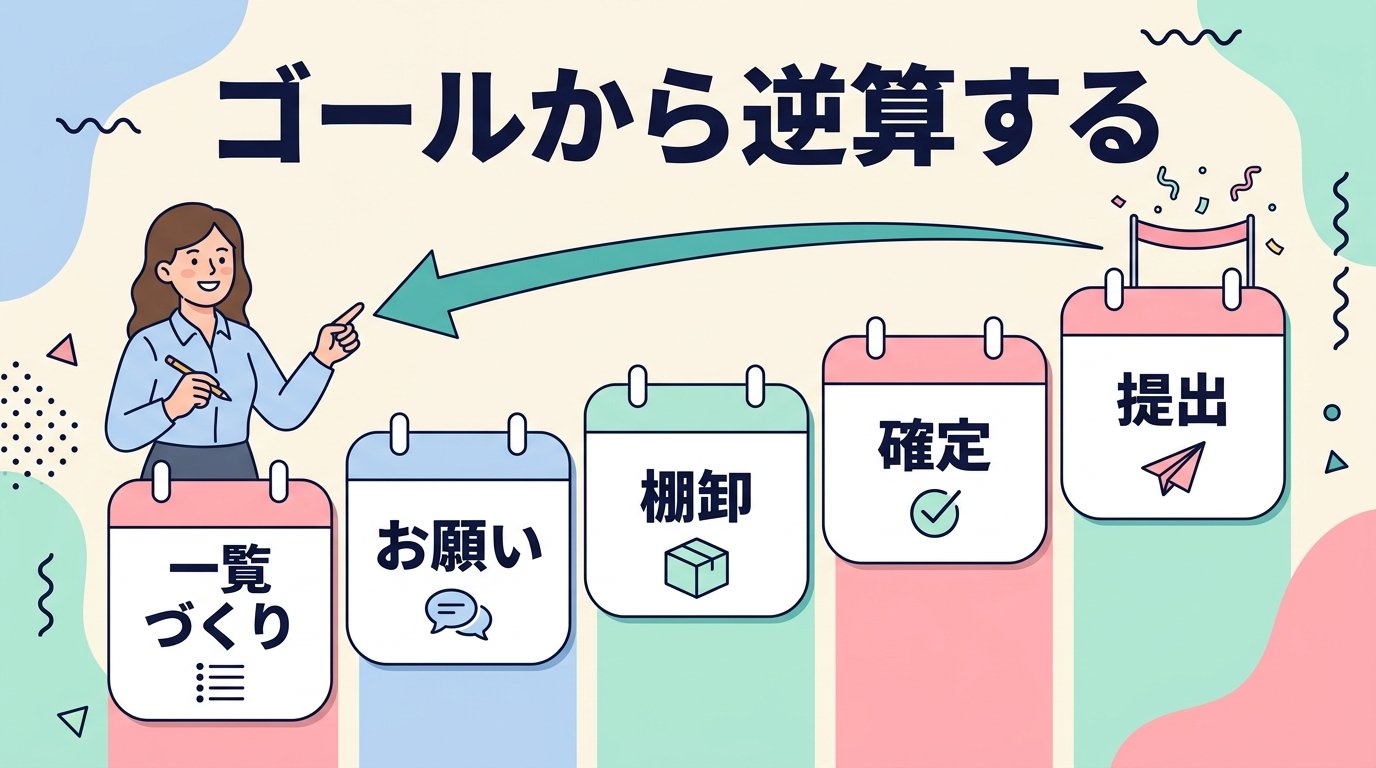
スケジュールは後ろから決めます。ゴールは申告期限ではなく、顧問税理士に資料を渡す日です。そこから1週ずつ前に戻って、やることを割り当てます。
10月末決算なら、目安は次のとおりです。
| 時期 | やること | 担当の目安 | 使う資料 |
|---|---|---|---|
| 9月末まで | 決算準備を始める/税理士と打合せ日・資料を渡す日を決める/9月分の試算表を締める | 経理 | 9月の残高試算表 |
| 10月第1週 (10/1〜10/9) | 4つの一覧を作る(未完成になりそうな工事と10月中に引渡す工事/仮払金・立替金の残高/入金が遅れている取引先/棚卸の日時・人員・書式) | 経理が作り、社長が段取りを承認 | 工事ごとの原価の資料、会計ソフトの補助元帳 |
| 10月第2週 (10/12〜10/16) | 現場担当に引渡し予定日と出来高を確認/外注先・材料業者に請求書の締切を案内/保険料・リース料などの前払の契約書を確認/入金が遅れている先の事実確認 | 経理・現場担当 | 工程表、注文書・請書、外注先一覧、契約書、督促の記録 |
| 10月第3〜4週 (10/19〜10/30) | 棚卸表を準備/現場の残材を倉庫に戻すか現場で数えるか決める/仮払金の精算を締め切る | 経理・倉庫担当・社長 | 棚卸表、最近の仕入の請求書 |
| 期末 (10/30〜10/31) | 実地棚卸/引渡し済みの工事を確定(引渡書・検収書の日付)/現金と通帳残高の確認 | 倉庫担当と経理の2人1組・現場担当 | 棚卸表、出庫伝票、引渡書・検収書、現金出納帳 |
| 11月第1週 | 10月分の外注・材料の請求書を集める/棚卸表を金額にする/前受(未成工事受入金)を確認 | 経理 | 請求書、注文書、出来高の資料、棚卸表 |
| 11月第2週 | 工事ごとに「完成」「未完成」を確定し、売上と原価を分ける/原価の資料と会計ソフトの未成工事支出金を突き合わせる | 経理 | 工事ごとの原価の資料、残高試算表 |
| 11月第3週 | 残高整理(内訳表と試算表を一致させる)/貸倒損失の判断と仕訳/決算整理仕訳の入力 | 経理 | 科目ごとの内訳表 |
| 11月下旬〜12月上旬 | 顧問税理士に資料一式を渡し、決算書の案を確認する | 経理・社長 | 決算書の案、内訳表、棚卸表、工事一覧 |
| 12月中旬 | 株主総会で決算を承認する | 社長 | 決算書 |
| 申告期限 | 法人税・消費税などの申告と納付(日付は下の章で) | 顧問税理士・経理 | 申告書 |
| 翌年2月末まで | 建設業許可の決算変更届 | 経理(行政書士に頼む場合も) | 建設業の様式に組み替えた決算書 |
期末日が土日に当たる年は、棚卸を前の平日にすることもあります。その場合は、数えたあと期末日までに出し入れした材料を記録して、期末日の数に合わせます(たとえば2026年は10月31日が土曜日でした)。
私の会社では、決算準備を10月初旬に始めます。顧問税理士には、11月中旬に資料を渡しています。渡す日が表より早い会社は、11月の作業を前に詰めてください。
1年間の事務の流れは建設業の年間スケジュールにまとめています。この表は、そのうち決算前の2か月を週単位に広げたものです。

10月の第1週に「4つの一覧」を作っておく
このスケジュールで一番大事なのは、10月の第1週です。ここで作る一覧が、あとの作業すべての出発点になります。
- 未完成になりそうな工事と、10月中に引渡す工事の一覧(仕掛工事・計上もれの元)
- 仮払金・立替金の残高一覧。誰に・いつ・何のために出したか(残高整理の元)
- 入金予定を過ぎている取引先の一覧(貸倒損失の元)
- 棚卸の日時・人数・担当(棚卸の元)
一覧があると、誰に何を聞けばいいかがはっきりします。仮払金の一覧があれば、精算をお願いする相手が決まる。未完成工事の一覧があれば、現場担当に確かめる工事が決まります。
期末の直前に作り始めると、返事を待つ時間がありません。返事を待つ時間ごと逆算に入れておく。これが10月前半に始める理由です。
棚卸の日程も同じです。私の会社では、倉庫在庫の入力がいつもギリギリになります。棚卸の日を早く決めておけば、数えたあとの入力の時間も確保できます。
未請求の工事や入金の遅れを毎月見ている会社なら、この一覧はすぐにできます。普段の見方は社長が月1回見る数字チェック12項目で紹介しています。
決算前に税理士・社長・現場担当にお願いすること
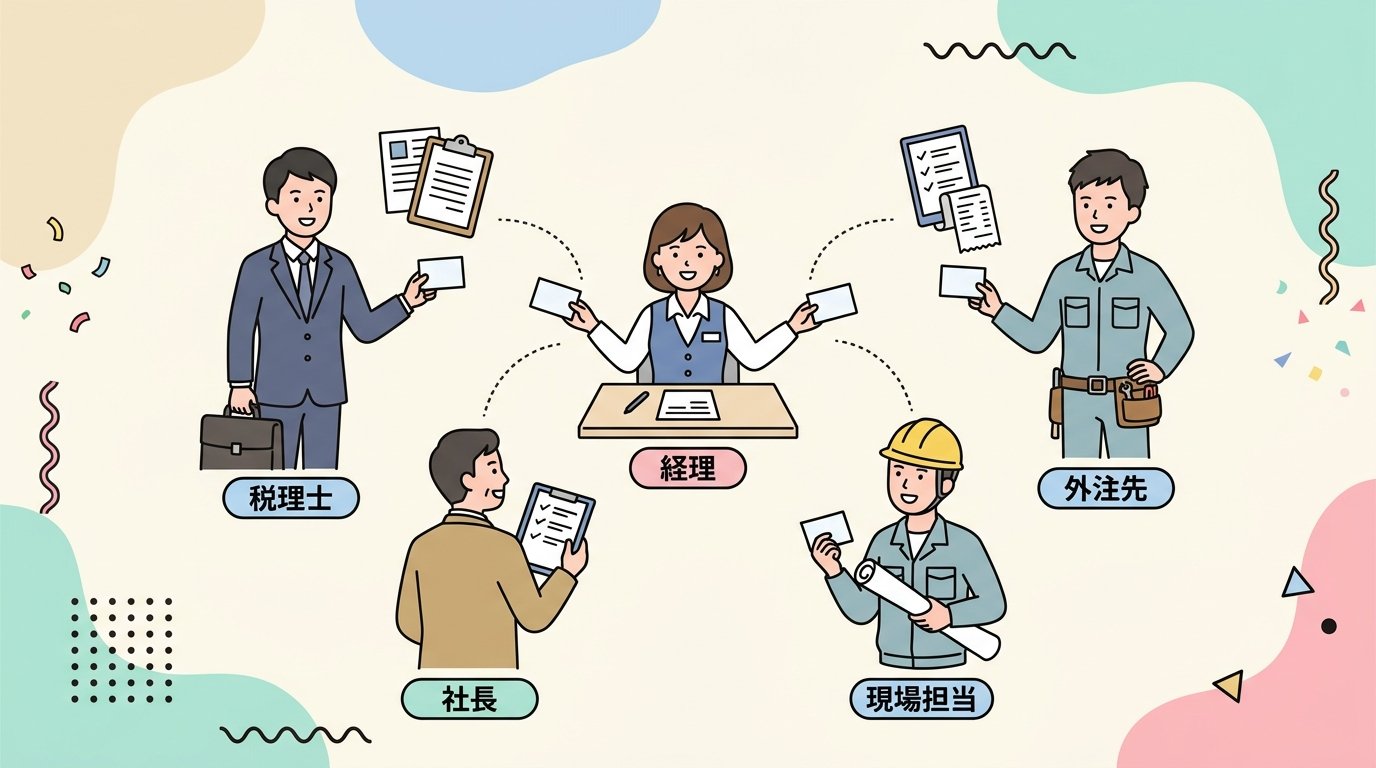
決算準備は、経理1人では終わりません。お願いは10月中に出しておくのが基本の段取りです。期末を過ぎてからでは、確かめにくいことがあるからです。
顧問税理士に|日程と「自社のやり方」を確認する
- 決算の打合せ日と、資料を渡す日
- 今期の申告期限の日付と、申告期限の延長を受けているかどうか
- 工事の「引渡しの日」を、何の日で判定しているか(作業が終わった日、相手の検収が終わった日など)
- 短期前払費用の特例を使っているか。支払った日から1年以内に受けるサービスの分を、毎年続けて支払った期の費用にしている場合に認められる扱いです
3つ目と4つ目は、一度決めたやり方を毎年続けることが前提になっています。自社がどちらのやり方か分からなければ、この時期に顧問税理士に確認しておきましょう。
税理士に任せる仕事と、社内でやる仕事の線引きは税理士に任せていい仕事・任せてはいけない仕事で整理しています。
社長に|段取りの承認と判断
- 棚卸の日と人数(その日は通常の仕事から抜けてもらう人が出る)
- 入金が止まっている取引先の扱い
- 決算を承認する株主総会の日
貸倒損失は、要件を満たさないと税務上の損金になりません。手続きによっては期末日までに済ませる必要があるものもあります。候補は10月中に洗い出して社長と共有し、損失にできるかは顧問税理士と相談して決めます。
現場担当に|引渡し日・出来高・残材
- 各工事の引渡し予定日と、10月中に引渡すかどうか
- 引渡書・検収書を受け取っているか
- 未完成の工事の出来高
- 現場に残っている材料を、倉庫に戻すか現場で数えるか
私の会社で決算期に現場へお願いしているのは、完工日の確認・工事進行基準の現場の売上と原価の確認・倉庫在庫の確認の3つです。
売上の期は、原則として「請求書を出した月」ではなく「引渡した日」で決まります。10月末に終わった工事の請求が11月になっても、引渡しが10月なら今期の売上です。
外注先・材料業者に|10月分の請求書の締切
「10月分は○日締め、○日までに請求書を送ってください」と、10月の半ばまでに案内します。
期末までに作業が終わった外注費や、納品された材料は、請求書が11月に届いても今期の費用になるのが基本です。請求書が遅れれば、その分だけ金額の確定も遅れます。
申告期限は「期末から2か月」|延長できる会社もある
法人税の申告期限は、原則として期末日の翌日から2か月以内です(法人税法74条)。
ただし、期限の日が休日などに当たると後ろに延びます。今期は暦の関係で延びる見込みです。正確な日付は顧問税理士に確認してください。
もう1つ、延長の特例があります。対象は、定款の定めなどで、期末から2か月以内に株主総会を開けない状態が続いている会社です。申請すれば申告期限を原則1か月延ばせます(法人税法75条の2)。申請の期限は、延長を受けたい事業年度の終わりの日です。
延長しても、税金を納めるときに利子税がかかるなどの注意点があります。自社が延長を受けているかどうかも、税理士に確認しておきましょう。
申告は、株主総会で承認された決算をもとに行います。総会の日も、申告期限から逆算して社長と決めておきます。
決算のあとにもう1つ|建設業許可の決算変更届
建設業許可を持っている会社は、決算の書類を許可を受けた役所に届け出ます。期限は事業年度が終わってから4か月以内です(建設業法11条2項)。10月末決算なら翌年2月末までです。申告が終わっても、決算の仕事はここまで続きます。
決算が締まったあとに見つかった漏れ
私自身、決算が終わったあとに経費の領収書が出てきたことがあります。そのときは次の期で入力しました。
同じ材料を倉庫在庫と仕掛工事の両方に入れてしまっていたことが、決算後に分かったこともあります。この話は第2回の棚卸の回で書いています。
決算後に漏れが見つかると、どの期でどう直すかを考え直す手間が増えます。経費の領収書や立替の精算も、仮払金と同じように締切日を決めて社内に案内しておきましょう。
チェックリスト|10月前半に始める項目
番号は、連載を通して同じものを使います。今回は10月の前半に始める項目だけを載せます。残りの項目は、各回の最後に載せます。
| No | 時期 | 確認すること |
|---|---|---|
| - | 9月末まで | 顧問税理士と、打合せ日・資料を渡す日を決める |
| 1-1 | 10月第1週 | 棚卸の日・人数・担当を決める(数える人と書く人の2人1組) |
| 2-1 | 10月第1週 | 期末時点で未完成になる工事の一覧を出す |
| 4-1 | 10月第1週 | 仮払金の残高一覧(誰に・いつ・何のために)を作り、精算を依頼する |
| 5-1 | 10月第1週 | 入金予定を過ぎている取引先(滞留債権)の一覧を作る |
| 2-2 | 10月第2週 | 現場担当に、各工事の引渡し予定日と10月中に引渡すかを確認する |
| 3-1 | 10月第2週 | 「引渡しの日」を何で判定するか、自社のルールを確認する |
| - | 10月第2週 | 外注先・材料業者に、10月分の請求書の締切を案内する |
| 4-4 | 10月第2週 | 保険料・リース料・家賃などの契約書で、期末時点でまだ受けていない分を確認する |
| 4-5 | 10月第2週 | 短期前払費用の特例を使っているか確認する(1年以内に受けるサービス分・毎年続けて適用が条件。顧問税理士に確認) |
| 5-2 | 10月第2週 | 滞留先ごとに、最後の取引日・最後の入金日・督促の記録・担保や保証人の有無・相手の状況を記録する |
まとめ
- 決算前に社内でやる作業は棚卸・仕掛工事・計上もれ・残高整理・貸倒損失の5つ
- 逆算のゴールは税理士に資料を渡す日
- 10月の第1週に4つの一覧を作ると、誰に何を聞けばいいかが決まる
- 税理士・社長・現場担当・外注先へのお願いは10月中に出す
- 申告期限の日付・延長の有無・引渡し日の判定のしかたは顧問税理士に確認
まずは今週のうちに、税理士に資料を渡す日だけ決めてしまいましょう。そこが決まれば、残りの日付は表に当てはめるだけです。
次回の第2回は倉庫の材料の棚卸です。数えるもの・数えないものの線引きから、数えた量を金額にするまでを書いています。続きは第3回(仕掛工事と売上・外注費の計上もれ)、第4回(残高整理と貸倒損失)です。
以上、建設業7年目のおけいでした!