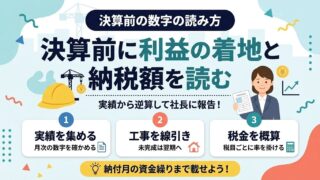
事業とお金の管理建設業の決算着地見込み|納税額の概算まで出す方法 建設業の決算前に、利益の着地見込みを「実績+残りの月+期末の工事の線引き」で出し、法人税など税目ごとの率で納税額を概算する手順を、架空の計算例つきで解説します。 2026.10.13事業とお金の管理建設業の経理・仕訳
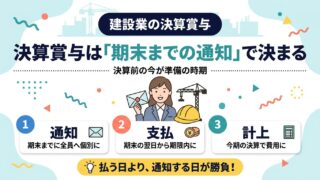
事業とお金の管理決算賞与の3要件と仕訳|建設業の社会保険・源泉 決算賞与は通知する日で今期の経費かが決まります。「支給日在籍」の条件は通知にならない落とし穴も。職人・現場監督・事務の科目の分け方、建設国保の会社が賞与から引くもの、10月末決算のスケジュール例を解説します。 2026.10.12事業とお金の管理建設業の経理・仕訳
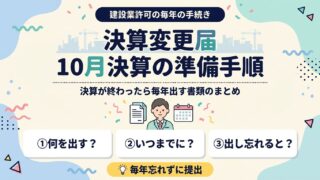
事業とお金の管理決算変更届はいつまで?10月決算の準備手順 建設業許可の決算変更届は、事業年度が終わってから4か月以内に毎年出す届出です。10月決算なら翌年2月末が期限。提出書類、財務諸表の組み替え、出し忘れたときの影響、経審との関係を順番に整理しました。 2026.10.06事業とお金の管理建設業の経理・仕訳
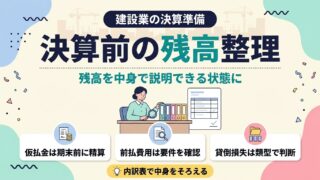
建設業の経理・仕訳決算前の残高整理と貸倒損失|建設業の仮払・未払 決算前の残高整理は「中身を説明できる状態」にする作業です。仮払金の精算締切、前払費用の特例の要件、工事未払金の突き合わせ、滞留債権を貸倒損失にできるかの判断まで、時期と資料つきで整理します。 2026.10.02建設業の経理・仕訳
建設業の経理・仕訳未成工事支出金の決算見直し|売上・外注費もれを防ぐ 決算前の未成工事支出金の見直しを、工事を「引渡し済み」「未完成」「進行基準の工事」の3つの箱に分ける手順で解説。引渡しの日の考え方、11月に届く請求書の外注費、原価ソフトと会計ソフトの突き合わせまで、10月末決算の例で整理します。 2026.10.01建設業の経理・仕訳
事業とお金の管理建設業の期末棚卸|倉庫の材料を数えて金額にする 建設業の期末棚卸を、10月末決算の段取りから解説。数えるもの・数えないものの線引き、同じ材料を2か所で数えない仕組み、最終仕入原価法での金額の出し方、帳簿との差額調整、材料受払台帳や足場・型枠の評価ルールまで整理します。 2026.09.30事業とお金の管理建設業の経理・仕訳
事業とお金の管理建設業の決算準備|10月末決算の逆算スケジュール 決算準備は「税理士に資料を渡す日」から逆算します。10月の第1週に作る4つの一覧、現場担当・外注先へのお願い、申告期限と延長の特例まで、建設業の経理担当向けに週単位で整理しました。 2026.09.29事業とお金の管理建設業の経理・仕訳
建設業の経理・仕訳未払金と未払費用の違い|建設業の計上ミス防止 未払金と未払費用の違いは「単発か継続か」の一線でほぼ決まります。工事未払金・買掛金も含めた4科目の比較表、建設業の仕訳例、決算で漏れやすい外注費・社会保険料・未払利息の防ぎ方を経理7年目が解説。 2026.09.21建設業の経理・仕訳
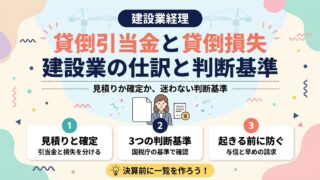
建設業の経理・仕訳貸倒引当金・貸倒損失|建設業の仕訳と判断基準 貸倒引当金は「回収できないかも」の見積り、貸倒損失は「回収できない」と確定した処理。建設業の完成工事未収入金を例に、仕訳・税務の3つの判断基準・決算の手順を経理7年目が解説します。 2026.09.20建設業の経理・仕訳
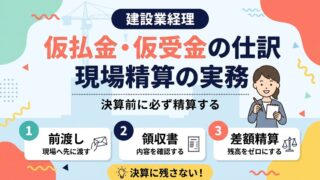
建設業の経理・仕訳仮払金・仮受金の仕訳と現場精算の実務|決算前に必ず精算 仮払金・仮受金は一時的な置き場所で、決算に残してはいけない科目です。現場監督への前渡し、元請からの内容不明入金など建設業でよくある例を、日付を追った仕訳と表で解説。溜めないための実務ルールも紹介します。 2026.09.18建設業の経理・仕訳
 事業とお金の管理 事業とお金の管理
 事業とお金の管理
 事業とお金の管理
 建設業の経理・仕訳
 建設業の経理・仕訳
 事業とお金の管理
 事業とお金の管理
 建設業の経理・仕訳
 建設業の経理・仕訳
 建設業の経理・仕訳