※本記事にはアフィリエイト広告が含まれています。

建設業の経理を始めた頃、最初にぶつかる壁のひとつが「未成工事支出金」です。一般企業には出てこない勘定科目なので、初めて見たときに意味がわからないのは当然です。
私自身も、入社して最初の決算で「未成工事支出金の残高が合わない」とパニックになり、半日かけて帳簿を追いかけた経験があります。
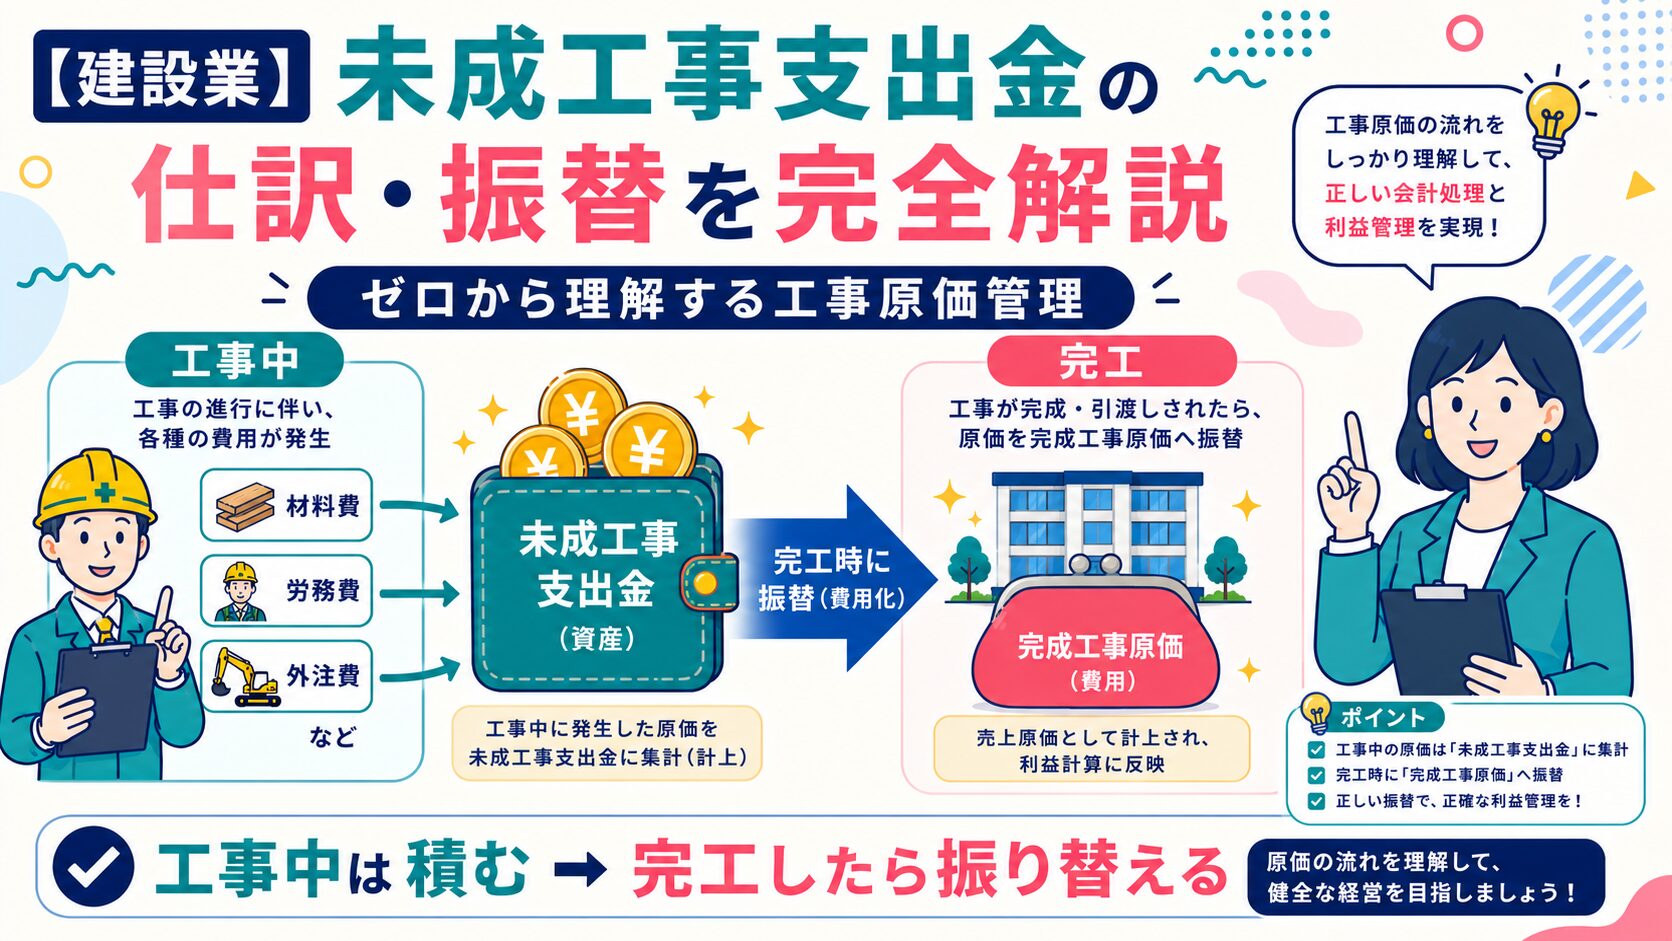
未成工事支出金は「工事中のコストを一時的に貯めておく財布」だとイメージすると、ぐっと理解しやすくなります。
🔍 先に結論
- 未成工事支出金は「完成前の工事原価をためておく箱」(資産の科目)
- 工事中は積む→完成・引渡しで完成工事原価へ振替の2ステップ。同時に完成工事高を計上する
- 期末に未完成の工事は振り替えずに翌期へ繰り越す
- 残高が合わない原因は計上漏れ・振替漏れ・二重計上の3つ。月次で工事台帳と突き合わせるのがいちばんの予防策
未成工事支出金とは
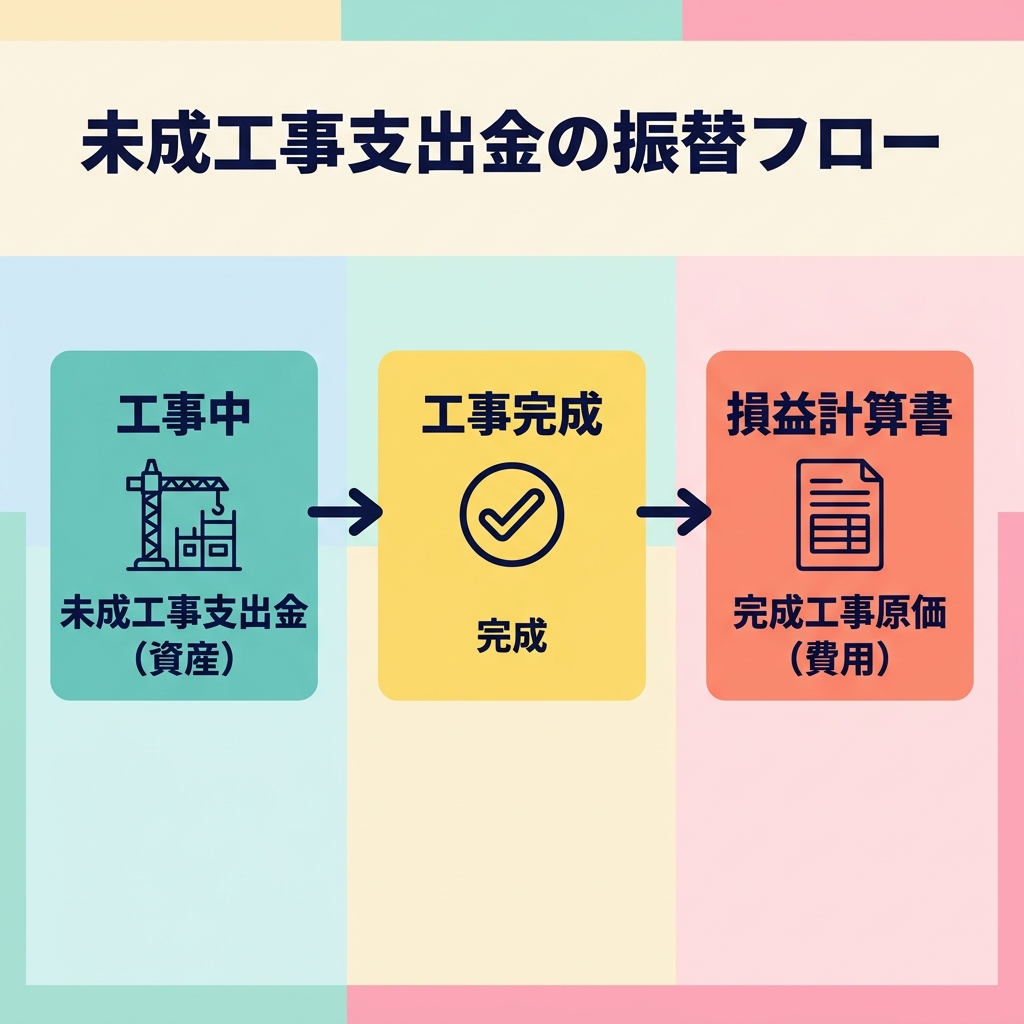
未成工事支出金とは、まだ完成していない工事にかかったコスト(材料費・労務費・外注費・経費)を、工事完成まで資産として一時計上するための勘定科目です。
製造業でいう「仕掛品」に当たります。工場で作りかけの製品に投入したコストは、完成するまで仕掛品という資産になります。建設業では、この作りかけの工事のコストが未成工事支出金です。
建設業では工事が数か月〜数年かかることもあります。その間のコストを費用として先に計上すると、売上がまだ立っていないのに費用だけが先に出て、損益が歪みます。だから完成まで資産として預かっておくのです。

未成工事支出金の内訳は4つの費目
未成工事支出金は貸借対照表の流動資産に計上します。内訳は次の4つの費目に分けて集計します。
| 費目 | 内容 | 具体例 |
|---|---|---|
| 材料費 | 工事に直接使用する材料の費用 | コンクリート、鉄筋、木材、砂利 |
| 労務費 | 現場作業員の給与・社会保険料 | 職人の日当、作業員給与、法定福利費 |
| 外注費 | 下請け業者・一人親方への支払い | 電気工事、配管工事、基礎工事の外注 |
| 経費 | 材料費・労務費・外注費以外の工事費用 | 重機リース料、現場仮設費、現場消耗品 |
費目ごとの使い分けに迷ったときは、工事原価の勘定科目一覧もあわせて確認してみてください。
未成工事支出金の仕訳パターン4つ
① 材料を購入したとき
(借)未成工事支出金 200,000 / (貸)現金・預金 200,000工事用の材料(鉄筋・木材・コンクリートなど)を購入した時点では、費用ではなく資産として計上します。
代金を後日支払う場合は、貸方が現金・預金ではなく工事未払金になります。一般企業の「買掛金」に当たる、建設業の勘定科目です。
② 外注費を支払ったとき
(借)未成工事支出金 500,000 / (貸)現金・預金 500,000下請け業者や一人親方への支払いも、工事完成前は未成工事支出金として計上します。受け取った請求書に登録番号が書かれているか(インボイス(適格請求書)かどうか)も、あわせて確認しておきましょう。
③ 現場作業員の給与を振り替えたとき
(借)未成工事支出金 300,000 / (貸)給与手当 300,000給与の支払い時に全員分を「給与手当」で計上している場合は、現場で働く作業員の分だけを月末に未成工事支出金(労務費)へ振り替えます。事務員の給与は工事原価ではなく、販売費及び一般管理費のままです。
④ 工事完成・引渡し時に完成工事原価へ振り替えるとき
(借)完成工事原価 1,000,000 / (貸)未成工事支出金 1,000,000これが最も重要な仕訳です。工事が完成し施主に引き渡した時点で、その工事の未成工事支出金の残高を完成工事原価(費用)に振り替えます。この振替を忘れると原価が費用にならず、損益計算書の利益が実際より大きく出てしまいます。

着工から完成・引渡しまでの仕訳を通しで見る
請負金額300万円の工事1件を例に、原価の発生から売上の計上までを通しで追ってみます。
ステップ① 工事原価の発生(着工〜完成前)
| 取引 | 借方 | 貸方 |
|---|---|---|
| 材料(コンクリート)を掛けで購入 | 未成工事支出金(材料費)500,000 | 工事未払金 500,000 |
| 作業員給与の計上 | 未成工事支出金(労務費)400,000 | 未払費用 400,000 |
| 外注業者からの請求 | 未成工事支出金(外注費)800,000 | 工事未払金 800,000 |
| 重機リース料の支払い | 未成工事支出金(経費)150,000 | 普通預金 150,000 |
| 未成工事支出金の残高 | 1,850,000 | 500,000+400,000+800,000+150,000 |
ステップ② 工事完成・引渡し時の振替と売上計上
工事が完成し発注者に引き渡した時点で、貯めてきた未成工事支出金を完成工事原価へ振り替えます。同時に、売上として完成工事高を計上します。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 原価の振替(完成・引渡し時) | 完成工事原価 1,850,000 | 未成工事支出金 1,850,000 |
| 売上計上(完成・引渡し時) | 完成工事未収入金 3,000,000 | 完成工事高 3,000,000 |
振替のあと、この工事の未成工事支出金の残高は 1,850,000-1,850,000=0 になります。損益計算書には完成工事高3,000,000と完成工事原価1,850,000が並び、差額の1,150,000が完成工事総利益(粗利)です。
前受金(未成工事受入金)をもらっていた場合
着工時に前受金100万円を受け取っていた場合は、受け取った時点で未成工事受入金(負債)に計上し、完成・引渡し時に完成工事高へ充てます。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 着工時に前受金を受領 | 普通預金 1,000,000 | 未成工事受入金 1,000,000 |
| 売上計上(完成・引渡し時) | 未成工事受入金 1,000,000 完成工事未収入金 2,000,000 | 完成工事高 3,000,000 |
借方は 1,000,000+2,000,000=3,000,000 で、貸方の完成工事高と一致します。原価の振替(完成工事原価1,850,000/未成工事支出金1,850,000)は前受金の有無に関係なく同じです。前受金の処理は建設業の前受金仕訳で詳しく解説しています。
決算をまたぐ工事の仕訳例
期末(例:3月末)の時点でまだ完成していない工事の原価は、振り替えずに未成工事支出金のまま翌期へ繰り越します。先ほどの工事が決算をまたいだケースで見てみます。
| タイミング | 仕訳内容 | ポイント |
|---|---|---|
| 前期(工事中) | (借)未成工事支出金 1,200,000 / (貸)工事未払金・現金預金など 1,200,000 | 原価を積み上げる |
| 前期末(未完成) | 振替の仕訳はなし。未成工事支出金1,200,000を貸借対照表の流動資産に計上して翌期へ繰越 | 完成していないので振り替えない |
| 翌期(工事中) | (借)未成工事支出金 650,000 / (貸)工事未払金・現金預金など 650,000 | 残高は1,200,000+650,000=1,850,000 |
| 翌期(完成・引渡し時) | (借)完成工事原価 1,850,000 / (貸)未成工事支出金 1,850,000 (借)完成工事未収入金 3,000,000 / (貸)完成工事高 3,000,000 | 前期分も含めた全原価を一括で振り替え、売上と同時に計上 |
前期の損益計算書には、この工事の売上も原価も出てきません。翌期に完成工事高3,000,000と完成工事原価1,850,000がまとめて計上されます。進行基準の工事や出来高請求がある場合の決算またぎ工事は、別の記事でまとめています。

🏢 私の会社の場合
私の会社は10月末決算で、期末にまだ終わっていない工事が毎年3〜5件あります。その原価を未成工事支出金に振り替えると、今期の売上と粗利が予定より下がってしまうのが実感です。
初めての決算では、どの工事が完成済みで、どれが進行中かを整理するだけで数日かかりました。今は決算の時期に、現場へ完工日の確認をお願いしています。
以前、同じ材料を倉庫の在庫にも未成工事支出金にも入れてしまったことがあります。在庫の二重計上に気づいたのは、決算の2〜3か月後、税理士の月次報告のときでした。金額が大きく、決算の修正も考えましたが、次の期で減らす形にしました。その後は、従業員に倉庫在庫の数え方を説明し、現場に出ている分は倉庫の在庫に数えないように伝えました。
📘 建設業の経理を1冊で順番に学びたい方へ
『建設業の経理 はじめの一冊』では、決算前の段取りを第6章「決算準備の進め方」に、確認する項目を付録の決算チェックリストにまとめています。工事ごとにお金を分ける考え方は第2章で扱っています。
\Kindle Unlimited会員なら追加料金なしで読めます/
Amazonで中身を見る(無料サンプル)本の目次と紹介は『建設業の経理 はじめの一冊』を出版しましたで見られます。
月次処理と決算時の確定手順
月次処理:工事台帳と帳簿の残高を突き合わせる
毎月、工事ごとの未成工事支出金の残高を確認します。工事台帳の残高と会計帳簿の残高が一致しているかを突き合わせるのが基本です。差があれば、計上漏れか誤計上を疑います。
決算時の確定手順4ステップ
- STEP1:工事完成状況の一覧化 期末時点で「完成・引き渡し済み」と「未完成」を工事一覧表で整理する
- STEP2:完成工事の未成工事支出金を振り替え 完成・引き渡し済みの工事の残高を、完成工事原価に全額振り替える
- STEP3:残留確認 未完成工事の残高だけが貸借対照表の流動資産に残っているかを確認する
- STEP4:材料の棚卸しとの突合 材料貯蔵品の実地棚卸しと帳簿残高を照合する
期末の未成工事支出金が実際より大きいと、流動資産が膨らんで見えます。銀行が決算書を見るときの評価にも関わるので、決算前に各工事の進み具合と原価の計上先を必ず確認しましょう。
未成工事支出金の残高が合わない3つの原因
原因① 振替を忘れた
工事が完成したのに、未成工事支出金から完成工事原価への振替仕訳を入力していないケースが最多です。工事台帳と連動させて管理しましょう。
原因② 工事番号の紐づけが誤っている
複数の工事を並行して進めている場合、どのコストがどの工事に属するかを間違えると残高が合いません。請求書を入力するたびに工事番号を付けるのが基本です。
原因③ 仕訳の二重入力・漏れ
請求書を2回処理してしまったり、月末の締めで入力が漏れたりするケースです。支払い処理のたびに工事台帳と照合する習慣をつけましょう。
よくある間違いと正しい処理
| よくある間違い | 正しい処理 |
|---|---|
| 工事原価を「経費」で直接計上する | 未成工事支出金に計上し完成時に振替 |
| 完成後も未成工事支出金に残したまま | 引渡し時に完成工事原価へ振替する |
| 工事番号を使わず一括で計上 | 補助科目で工事別に集計する |
| 原価だけ振り替えて売上を計上し忘れる | 完成工事原価と完成工事高は同じ日にセットで計上 |
未成工事支出金の管理をスムーズにする方法
- 工事別の管理台帳を作る:Excelや会計ソフトで工事ごとにコストを集計し、完工のたびに振替を実施する
- 月次で残高チェックを行う:月次決算のタイミングで、完工済み工事に未成工事支出金が残っていないか確認する
- 工事番号を補助科目や部門で管理する:会計ソフトで工事別に集計できるようにしておくと、工事ごとの原価累計がすぐに見られる
私の会社では、仕訳は経理の私が弥生で入力し、工事ごとの原価は「建設原価ビルダー5」という原価管理ソフトで集計しています。月末に会計と原価ソフトの数字を突き合わせ、ずれがあればその月のうちに原因を探すようにしています。
残高が合わないときは、多くが「工事番号の入力忘れ」か「完成工事の振り替え漏れ」です。月次のチェックリストに「未成工事支出金の残高確認」を入れておくと、決算前に気づけます。工事別の残高一覧があれば、顧問税理士への相談もスムーズです。
\工事ごとの原価を集計するExcelはこちら/
工事台帳テンプレートをnoteで見るよくある質問(FAQ)
Q. 未成工事支出金と完成工事原価の違いは?
A. 同じ工事のコストの「置き場所」が、完成の前と後で変わるだけです。完成前は資産の未成工事支出金、完成・引渡し後は費用の完成工事原価になります。
Q. 未成工事支出金はいつ貸借対照表に載る?
A. 期末の時点で完成していない工事のコスト合計が、貸借対照表の流動資産に載ります。完工した工事の分は完成工事原価に振り替え済みなので、残高は未完成工事のコストだけになります。
Q. 少額の工事でも未成工事支出金を使う必要がある?
A. 同じ期のうちに着工から完成・引渡しまで終わる小さな工事なら、最初から完成工事原価で処理している会社もあります。期末をまたぐ工事は未成工事支出金が必要です。どちらにするかは自社の会計方針に合わせ、迷ったら顧問税理士に確認しましょう。
この記事と一緒に読みたい
- 建設業の仕訳例まとめ!場面別に完全解説
- 工事原価とは?建設業の4つの構成要素と管理が重要な理由を解説
- 建設業の前受金・着手金の仕訳を解説!未成工事受入金の使い方と消費税の扱い
- 建設業の中間金・出来高払いの仕訳を解説!違いと正しい処理方法
まとめ
未成工事支出金のポイント まとめ
- 未成工事支出金=完成前の工事に投入したコストを貯める科目(流動資産)
- 費目は材料費・労務費・外注費・経費の4分類
- 完成・引渡し時に完成工事原価へ振り替え、同時に完成工事高を計上
- 期末に未完成の工事は振り替えずに翌期へ繰り越す
- 月次で工事台帳と帳簿残高を突き合わせて差を見つける
まずは今月、完成・引渡しが済んだ工事に未成工事支出金が残っていないか、工事一覧と見比べてみてください。1件でも見つかれば、その場で振替を入れるだけで決算がぐっと楽になります。
私の会社はデスクトップ版の弥生会計で、Nextは使っていません。
\最大2ヶ月の無料体験あり/
弥生会計 Nextはこちら
※無料体験の期間などの条件は変わることがあります。最新は公式サイトで確認してください。
以上、おけいでした!