
※本記事にはアフィリエイト広告が含まれています。


建設業の経理で最も重要な概念のひとつが「工事原価」です。
工事原価を正しく把握することで、工事ごとの利益・損失が明確になり、赤字工事の早期発見や適切な見積もり作成にもつながります。
私が建設会社の経理を始めた頃、「材料費だけ管理すればいいと思っていた」というのが正直なところです。しかし実際には、工事原価は4つの要素から成り立っていることを後で学びました。
この記事でわかること
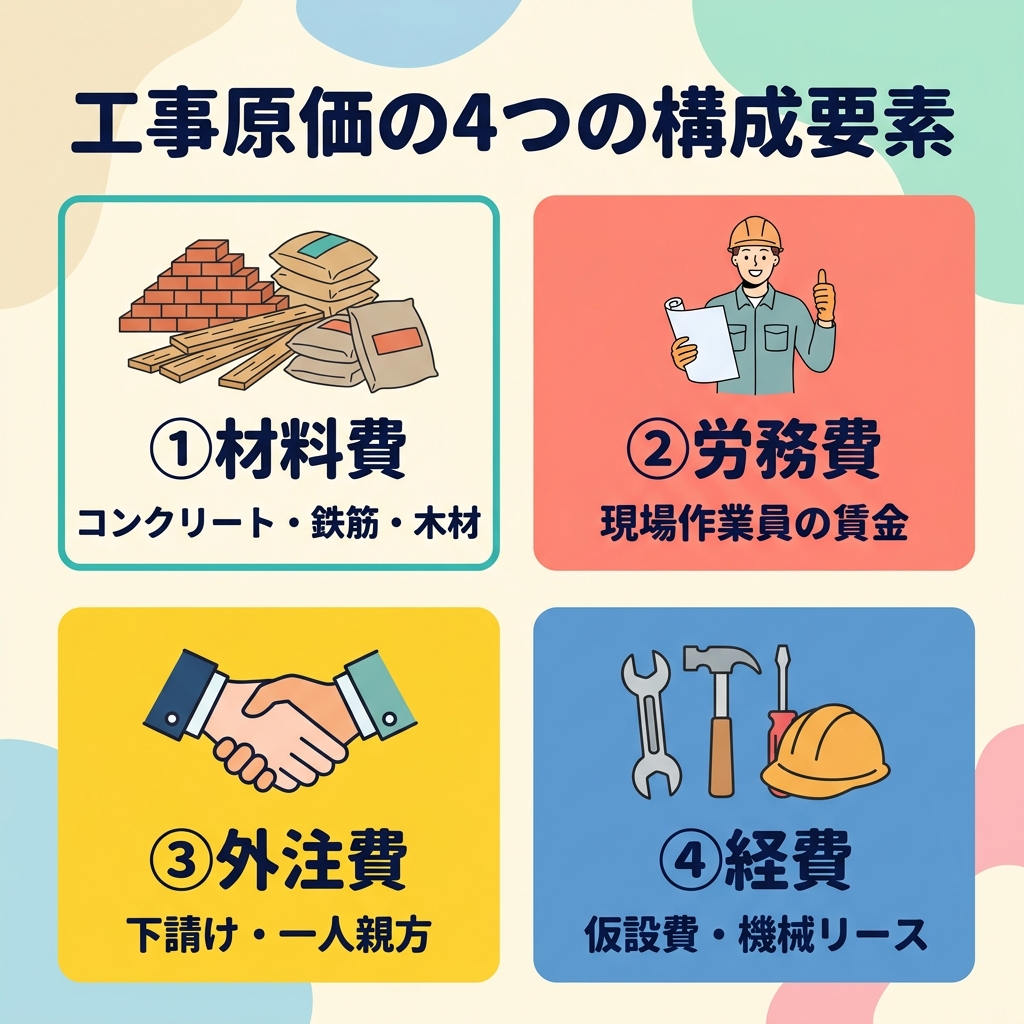
- 工事原価の定義と4つの構成要素
- 工事原価と販管費(一般管理費)の違い
- 完成工事原価と未成工事支出金の関係
- 工事原価管理が重要な理由
🔍 先に結論
- 工事原価は材料費・労務費・外注費・経費の4要素で構成される
- 販管費(一般管理費)と混ぜないのが大原則
- 完成前の工事の原価は未成工事支出金で管理する
- 工事別の原価管理が会社の利益を守る
工事原価とは
工事原価とは、特定の工事を完成させるために直接・間接にかかった費用の総額です。
建設業では、工事ごとに原価を集計・管理することが求められます。これを「工事別原価計算」と呼びます。
工事原価の4つの構成要素
| 区分 | 内容 | 例 |
|---|---|---|
| ①材料費 | 工事に直接使う材料の費用 | コンクリート・鉄筋・木材・電線 |
| ②労務費 | 工事に従事する作業員の賃金 | 現場職人・鳶・内装工の給与 |
| ③外注費 | 下請け・一人親方への発注費用 | 基礎工事・電気工事・塗装の外注 |
| ④経費 | 上記以外で工事にかかった費用 | 現場の仮設費・機械リース・交通費 |
この4つを合計したものが「工事原価」となり、工事完成時に「完成工事原価」として損益計算書に計上されます。
①材料費

工事に直接使用する材料の購入費用です。コンクリート・鉄筋・木材などが代表的で、建設業原価の中で大きな割合を占めます。
②労務費
現場で直接工事に従事する作業員の賃金・給与です。社員の現場作業員が対象で、外部に依頼した場合は「外注費」に分類します。
③外注費
一人親方・下請け業者への工事発注費用です。建設業では外注比率が高く、工事原価の中で最も大きな割合を占めることもあります。
④経費
材料費・労務費・外注費以外で工事に直接かかった費用です。仮設工事費・現場の水道光熱費・機械レンタル料・現場交通費などが含まれます。

工事原価と販管費(一般管理費)の違い
建設業の費用は「工事原価」と「販売費及び一般管理費(販管費)」に大きく分かれます。
| 区分 | 内容 | 例 |
|---|---|---|
| 工事原価 | 工事に直接・間接にかかった費用 | 材料費・労務費・外注費・現場経費 |
| 販管費 | 会社全体の管理・販売にかかる費用 | 本社の役員報酬・事務員給与・広告費 |
どちらに分類するかで、工事利益と会社全体の利益の計算が変わるため、正確に区別することが重要です。
完成工事原価と未成工事支出金の関係
工事が完成するまでの間、工事原価は「未成工事支出金」(資産)として積み上がります。
工事が完成・引き渡しされた時点で、未成工事支出金は「完成工事原価」(費用)に振り替えられ、損益計算書に計上されます。
| 工事中 | 工事完成後 |
|---|---|
| 未成工事支出金(資産) | 完成工事原価(費用) |
工事原価管理が重要な理由
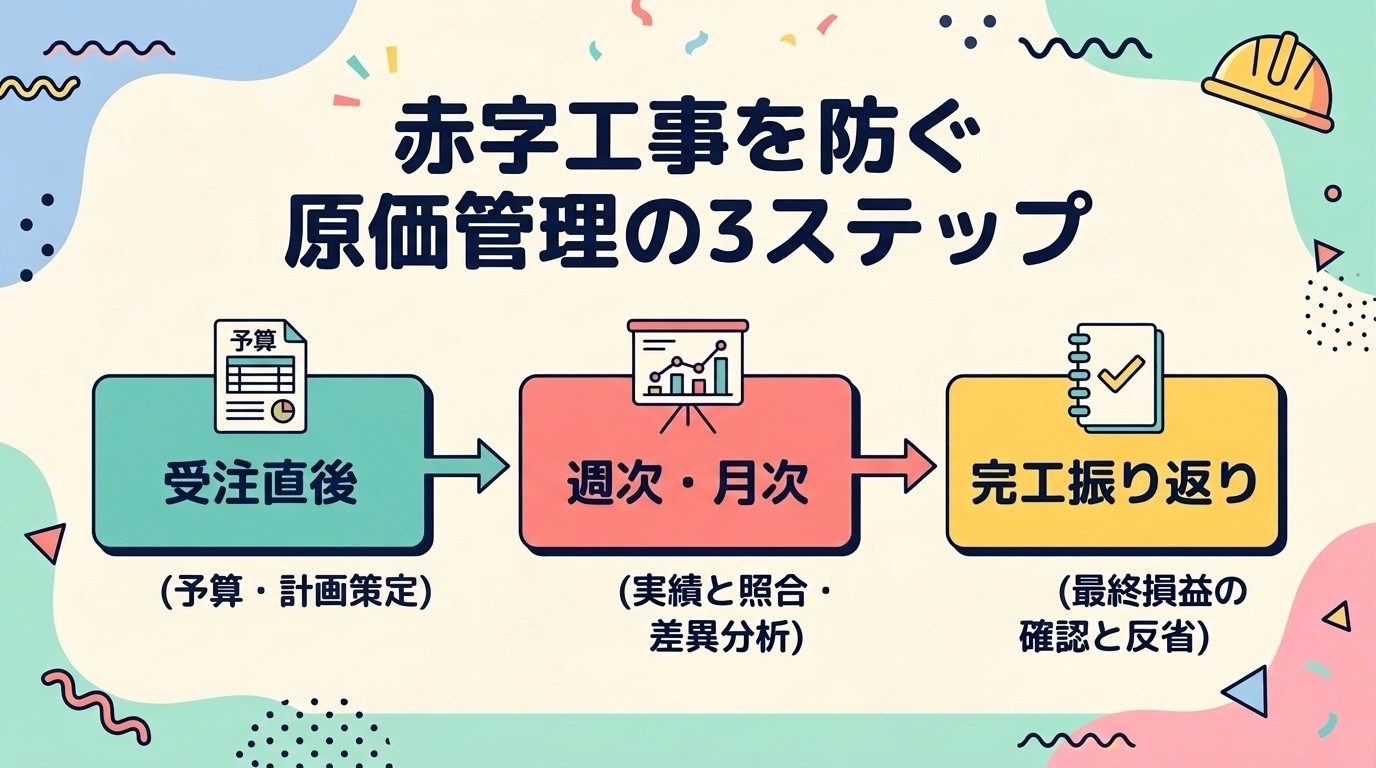
工事原価を正確に管理することで、以下のメリットがあります。
- 赤字工事の早期発見:工事ごとの採算をリアルタイムで把握できる
- 見積もり精度の向上:過去の工事原価データが次回の見積もりに活用できる
- 資金繰りの改善:工事別の収支を把握することで、資金計画が立てやすくなる
- 建設業許可申請:財務諸表の正確な作成が可能になる
工事原価の計算例(実際の数字で確認)
実際の数字を使って、ある工事の原価計算の例を見てみましょう。
【例】工事請負金額:5,500,000円(税込)の外壁工事
| 原価区分 | 内訳 | 金額 |
|---|---|---|
| 材料費 | 外壁材・防水シート・塗料など | 650,000円 |
| 労務費 | 自社職人3名×15日分 | 450,000円 |
| 外注費 | 足場設置業者・左官工事業者への支払い | 1,200,000円 |
| 経費 | 現場仮設費・工事保険・重機リース代 | 200,000円 |
| 合計(完成工事原価) | 2,500,000円 |
この場合、工事粗利益は 5,000,000円(税抜請負金額)- 2,500,000円(工事原価)= 2,500,000円(粗利率50%)となります。
工事原価管理が現場と経理をつなぐ
工事原価管理は単なる経理作業ではなく、経営判断・見積り精度の向上・赤字工事の早期発見に直結する重要な管理業務です。
- 見積り段階での原価計画精度を上げることで、受注単価の適正化につながる
- 月次の原価実績管理で、赤字工事を完成前に発見し対策を取れる
- 工事完了後の原価実績を次の見積りにフィードバックすることで、会社全体の競争力が上がる

工事原価管理が会社の利益を守る
工事原価管理は「数字を合わせる作業」ではなく、「会社の利益を守るための仕組み」です。原価管理の精度が上がるほど、見積りの精度が上がり、赤字工事を事前に防げるようになります。
私が7年の実務経験から感じていることは、工事原価をリアルタイムで把握している会社は、問題が大きくなる前に対策を打てるということです。材料費が予算を超え始めた段階で現場に確認し、「なぜオーバーしているのか」を明らかにすることで、損失の拡大を防げます。
工事原価管理の仕組みを整備することは、建設業経理担当者として最もやりがいのある仕事のひとつだと思います。現場と経理が連携して原価情報を共有することで、会社全体の経営力が高まります。
工事原価は建設業における最も重要な管理指標です。材料費・労務費・外注費・経費の4要素を正確に把握し、工事ごとに集計することで、経営の実態が見えてきます。原価管理の仕組みを整備することは、利益を守り、持続可能な建設業経営を実現するための投資です。
工事原価の理解を深めることで、見積りの精度が上がり、赤字工事を減らし、会社全体の収益性が改善されます。経理担当者として工事原価管理に積極的に取り組みましょう。
工事原価の4要素(材料費・労務費・外注費・経費)を正確に把握することから、建設業の原価管理はスタートします。各費用を適切な区分で記録・集計し、工事別の損益を見える化することが、持続的な利益向上の基盤になります。
この記事と一緒に読みたい
まとめ:工事原価は4つの要素から構成される
- 工事原価= 材料費+労務費+外注費+経費
- 工事中:未成工事支出金(資産)として管理
- 完成後:完成工事原価(費用)に振り替え
- 販管費との区別:現場費用か本社費用かで分類
日々の仕訳入力を効率化したい方には、弥生会計 Nextがおすすめです。工事別の原価集計は会計ソフトだけでは難しいので、Excelの工事台帳と組み合わせると管理しやすくなります。


