※本記事にはアフィリエイト広告が含まれています。

工事台帳は「作ること」より「正しく使い続けること」で役に立つ帳簿です。書く項目と記録のしかた、続けるためのルールを順番にまとめました。
🔍 先に結論
- 工事台帳は工事ごとの売上・原価・利益を見える化する帳簿。会計ソフトの仕訳だけでは工事別の採算は見えにくい
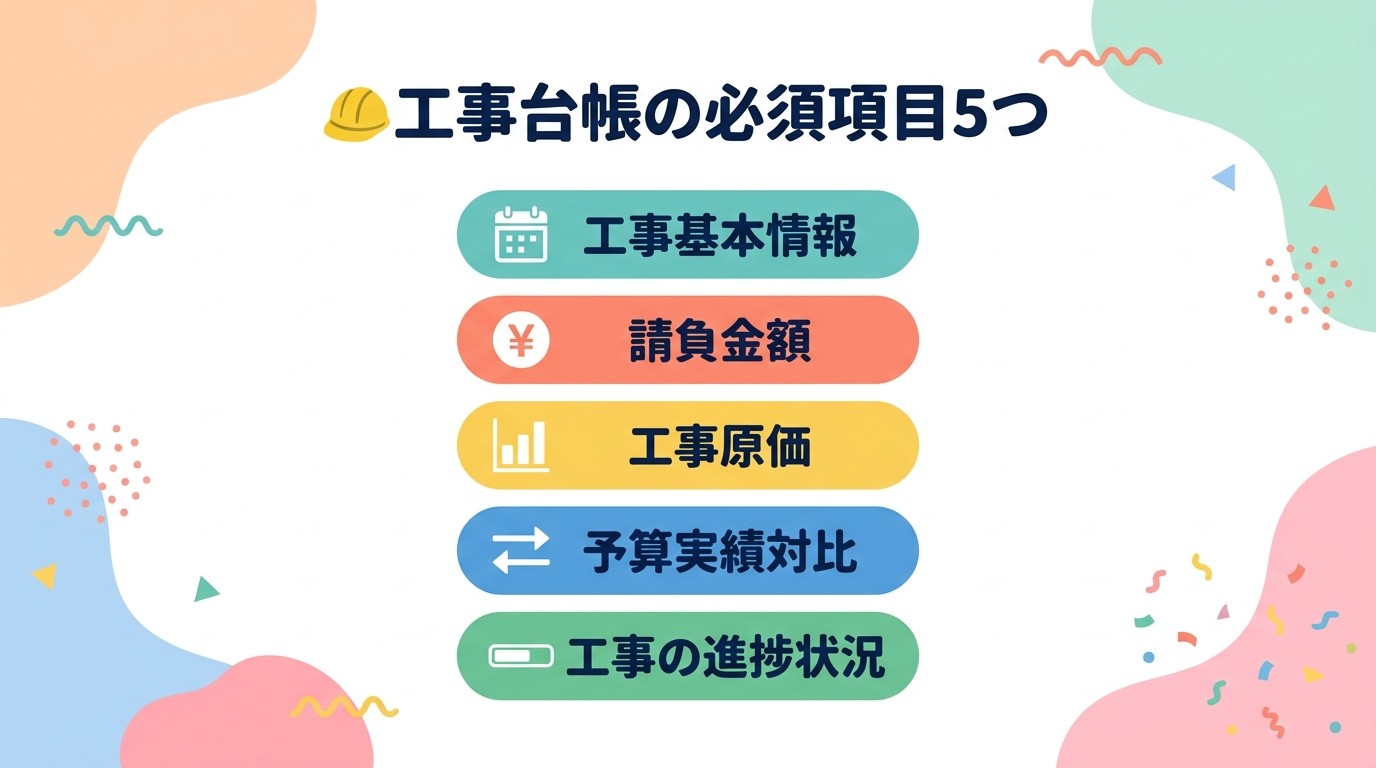
- 書く項目は「基本情報・請負金額・工事原価・予算と実績・進み具合」の5つ
- 原価は材料費・労務費・外注費・経費に分け、伝票に「どの工事か」を書いてもらう
- 入力のタイミングを決め、毎月会計ソフトの数字と照合する
- 完成後は粗利率・費目ごとの予算超過率・外注費の割合の3つで振り返る
工事台帳とは?工事ごとの利益を見える化する帳簿
工事台帳とは、1つの工事ごとに売上・原価・利益を記録する帳簿です。材料費・労務費・外注費・経費を工事ごとに集計し、どの工事でいくら利益が出たか(または赤字か)をつかみます。
会計ソフトの仕訳だけでは、会社全体の損益は見えても、工事ごとの採算は見えにくいものです。いくつもの現場が同時に動く建設業では、そこを工事台帳で補います。
私の会社も以前はどんぶり勘定で、赤字に気づくのは工事が終わってからでした。見積では粗利が出ていたのに、決算前に工事台帳を開いたら粗利が残っておらず、青ざめたこともあります。

工事台帳が必要な理由は、次の4つです。
- 利益の出ていない工事を早く見つけられる
- 次の見積の精度を上げる実績データになる
- 決算で「未成工事支出金」を計算する土台になる
- 税務調査で工事原価の根拠を示せる

工事台帳に書く必須項目5つ
①工事基本情報
工事番号・工事名・発注者(元請け)名・工事場所・工期(着工日・完成予定日)・担当者名を書きます。
工事番号は、社内で1つの工事に1つだけ付ける管理用の番号です。私の会社は元請けごとに番号をふり、枝番で現場を分けています。会計ソフトの補助科目や部門にも同じ番号を使うと、仕訳と台帳を突き合わせやすくなります。
②請負金額(売上)
当初の契約金額・変更による増減・最終の請負金額を書きます。消費税は本体の金額と分けておきます。
工事の途中で金額が変わることは珍しくありません。「当初契約」「変更①」「変更②」と列を分けておけば、後から「なぜこの金額になったか」をたどれます。
③工事原価(4つの費目)
材料費・労務費(自社の作業員の賃金)・外注費(協力会社や一人親方への支払い)・経費(交通費・機械のリース代・仮設費など)の4つに列を分けます。
費目ごとに分けておくと、どこで原価がふくらんでいるかがすぐ分かります。記録のしかたは次の章にまとめました。
④予算と実績の比較
予算の原価・実績の原価(累計)・その差額を並べます。
差額は「予算−実績」で出します。プラスなら予算内、マイナスなら予算超過です。材料費・労務費・外注費・経費の費目ごとに出しておくと、どこで予算を超えたかがひと目で分かります。
工事の途中で利益の変化を追えることが、工事台帳のいちばんの価値です。
たとえば進み具合が50%なのに予算を70%使っていれば、このままでは赤字になりそうだと分かります。途中で気づければ、追加工事の代金を請求する、段取りを見直すといった手が打てます。完成してから気づいたのでは、もう手を打てません。私の会社でも、工事が終わってから大幅な赤字が分かり、社内が大混乱になったことがあります。
また以前は、工事ごとに実績だけを記録していて、予算との比較はしていませんでした。原価台帳と実行予算を比べてみると、追加工事の代金をもらえていないなどの理由で、粗利が予算を大きく下回る現場がいくつもありました。今は、予算と実績が20%以上ずれた工事は、現場の担当者に理由を聞いています。
⑤工事の進み具合
進み具合・完成日・引渡し日・状況(進行中/完成/引渡し済み)を書きます。
決算日に終わっていない工事の原価は、費用ではなく「未成工事支出金」(資産)として翌期に繰り越します。完成・引渡しのときに「完成工事原価」へ振り替え、あわせて売上(完成工事高)を計上します。仕訳の流れは未成工事支出金とは?仕訳例と完成時・決算時の振替で解説しています。
私の会社は、売上は完成時に計上するのが基本です。工事進行基準を使うのは、決算をまたぐ大きな現場のときだけで、元請けと話し合ったうえで決めています。引渡しの日は、作業が終わった日で判断しています。
費目別の記録方法|材料費・労務費・外注費・経費
原価は「どの工事の費用か」を書類で確かめてから台帳に入れます。費目ごとのポイントは次のとおりです。
材料費|現場に直接入れるか、倉庫に置くかで分ける
材料の発注書・納品書・請求書をもとに、「何を・いつ・いくらで」買ったかを工事ごとに記録します。
私の会社では、現場に直接入れる材料はその工事の原価(未成工事支出金)に入れ、倉庫に置く材料はいったん「材料貯蔵品」に入れて、使ったときに工事原価へ移しています。
気をつけたいのは、同じ材料を両方に入れてしまうことです。私の会社でも、同じ材料を倉庫の在庫と未成工事支出金の両方に入れていた二重計上が、決算後に見つかったことがあります。
経理を始めた頃は、元請けから支給された材料(支給材)を材料費に計上してしまい、粗利率がおかしくなって指摘されました。支給材は自社で買った材料ではないので、そのまま材料費には入れません。
発注書や納品書には、現場名を書いてもらっています。科目の流れは建設業の材料費の仕訳で詳しく紹介しています。
労務費|作業時間の記録から工事ごとに分ける
自社の作業員が「どの工事で何時間働いたか」を記録し、月ごとに集計して工事に分けます。
私の会社では、現場の人がスマホのアプリや日報で毎日記録し、月ごとに集計して労務費を工事ごとに分けています。時間単価は、各作業員の月額給与を所定労働時間で割って出しています。
社会保険料の会社負担分(法定福利費)は、現場の人の分を工事原価に入れるのが基本です。どこまで含めるかは会社で決めて、毎月同じやり方にそろえましょう。給与の仕訳は建設業の労務費の仕訳にまとめています。
外注費|請求書を工事ごとに分ける
協力会社や一人親方の請求書をもとに、「どの工事で・誰に・いくら」払うかを工事ごとに記録します。
材料をこちらで用意して手間だけをお願いする工事(手間請け)も、私の会社では外注費に入れています。代金が未払いのときの科目は、建設業では「工事未払金」です。
他社から職人さんを日当で出してもらう「常用」も、自社の社員の賃金ではないので、労務費ではなく外注費に入れます。出面(誰が何日来たか)と請求書を突き合わせてから記録しましょう。
私の会社は協力会社の約半分が一人親方です。インボイス未登録の一人親方への発注額がどのくらいあるかも、工事台帳で確認するようになりました。
経費|現場で使った費用を工事に付ける
交通費・燃料代・現場の消耗品・仮設費・機械のリース代などを、領収書や経費精算書から工事ごとに集計します。
私の会社では、領収書はすべてに現場名を書いてもらっています。車両費は、職人さんが使う車の分は工事原価、営業用の車の分は販管費に分けています。
複数の工事にまたがる費用は、決めた基準で按分する
いくつかの現場で一緒に使った費用は、1つの工事に決められません。こうした費用は、決めた基準で各工事に分けます(按分)。代表的な基準は次の3つです。
| 按分の基準 | 計算のしかた | 向いている費用 |
|---|---|---|
| 工事金額の割合 | その工事の請負金額 ÷ 対象の工事の請負金額の合計 | 複数の現場に共通してかかる費用 |
| 作業時間(人工)の割合 | その工事の作業時間 ÷ 対象の工事の作業時間の合計 | 作業員の人数や時間に比例する費用 |
| 材料費の割合 | その工事の材料費 ÷ 対象の工事の材料費の合計 | 材料の運搬・保管にかかる費用 |
基準は一度決めたら、毎期同じものを使います。期ごとに変えると、去年の工事と比べられなくなるからです。
なお、社長の報酬・事務所の家賃・広告費のような会社全体の管理や営業の費用は、工事原価ではなく販管費です。按分して工事に入れると、工事の利益が実際より少なく見えてしまいます。

Excelで作る工事台帳|シート形式と一覧形式
専用のソフトがなくても、Excelで工事台帳は作れます。形は2通りです。
- シート形式:1工事に1シート。上に基本情報、中央に費目別の「予算・実績・差異」、下に粗利と粗利率の計算式を置く
- 一覧形式:1工事を1行にして、全工事の採算を1画面で比べる
工事の件数が少ないうちはシート形式、件数が多い会社は一覧形式が向いています。実績の欄は、請求書が届くたびに入力するか、会計ソフトのデータを貼り付けて埋めます。シート形式なら、シートの見出し(タブ)に工事番号を付けておくと探しやすくなります。
一覧形式の列の例
- A列:工事番号
- B列:工事名
- C列:発注者名
- D列:着工日/E列:完成予定日
- F列:請負金額(当初)/G列:変更額/H列:最終請負金額
- I〜M列:原価の予算(材料費・労務費・外注費・経費・合計)
- N〜R列:原価の実績(同じ5列)
- S列:予算残額/T列:予算消化率(%)
- U列:進み具合(%)/V列:状況(進行中・完成・引渡し済み)
T列の予算消化率に条件付き書式を設定し、80%を超えたら黄色、95%を超えたら赤にしておくと、注意が必要な工事がひと目で分かります。
この一覧形式の列と色分けを、そのまま使えるExcelにしました。原価明細に1行ずつ入れるだけで工事ごとの実績が自動で集計され、工事番号を選ぶと1工事分の台帳も出ます。マクロは使っていません。
\マクロなし・原価明細を入れるだけで工事別に自動集計/
工事台帳テンプレをnoteで見る私の会社も以前はExcelで管理していましたが、今は原価管理ソフトの「建設原価ビルダー5」で工事ごとの原価を見ています。
「予算」の列は実行予算書から写す
台帳の予算の数字は、工事を始める前に作る実行予算書から写します。私の会社では、実行予算書を使うのは現場の担当者で、そのひな型は私が作りました。
見積から実行予算、出来高までをExcelでつなげる方法と、無料のExcelテンプレートは、こちらの記事で紹介しています。
\無料Excelテンプレートつき/
実行予算書の作り方を見る工事台帳を続けるための3つのコツ
コツ①:入力のタイミングを決める
私も最初は「気づいたときに入力する」やり方にしていて、うまくいきませんでした。経理を始めた頃は、工事台帳と帳簿の突き合わせに追われ、月次の原価集計に何日もかかっていました。
今は、請求書や納品書が届いたらその都度、工事台帳を更新しています。月末にまとめて入力すると、原価のふくらみに気づくのが遅れます。その都度が難しければ、「毎週◯曜日」のように更新する日を決めるだけでも変わります。
コツ②:伝票に「どの工事か」を書いてもらう
領収書・請求書・発注書に工事が分かる情報がないと、どの工事の原価か分からなくなり、計上漏れのもとになります。
書いてもらうのは、工事番号でも現場名でもかまいません。私の会社では、領収書・発注書・納品書に現場名を書いてもらい、協力会社の請求書にも現場名の記載をお願いしています。
コツ③:完成後も精算まで更新し、振り返りを残す
完成・引渡しのあとも、残代金の入金や外注費の最終精算、残材の戻しが出てきます。台帳の最終更新を完了チェックの項目に入れておくと、最後の数字まで正しくそろいます。
完成したら「予算と実績のズレ」と「ズレた理由」を一言メモしておきましょう。たとえば「外注費が予算の130%:追加工事が出たのに変更契約できなかった」という記録が1件あるだけで、次の見積で備えられます。

完成後の振り返り|粗利率・予算超過率・外注費の割合を見る
工事が完成して最後の数字までそろったら、台帳を使って工事全体を振り返ります。見るのは次の3つです。
- 粗利率:(請負金額−完成工事原価)÷請負金額。会社が目安にしている粗利率や、似た工事の粗利率と比べます
- 費目ごとの予算超過率:(実績−予算)÷予算。材料費・労務費・外注費・経費のうち、どれがいちばん予算を超えたかを見ます。超えた費目は、次の見積や実行予算で見直す候補です
- 外注費の割合:外注費÷請負金額。似た工事より高ければ、どの作業を外にお願いしたか、外注の金額は妥当だったかを確かめるきっかけになります
たとえば請負金額1,000万円・完成工事原価850万円の工事なら、粗利率は15%です。外注費の予算300万円に対して実績が330万円なら、外注費は予算を10%超えています(数字は説明のための例です)。
この3つの数字と、コツ③の「ズレた理由」のメモをセットで残しておくと、次の見積や実行予算を作るときの材料になります。
会計ソフトとの照合は毎月|4つのチェック項目

工事台帳を正しくつけていても、会計の仕訳と数字がずれていると、決算で合わなくなります。毎月、次の4つを確かめましょう。
- 工事台帳の実績原価の合計が、会計の工事原価の合計と一致しているか
- 完成した工事の「未成工事支出金→完成工事原価」の振替が漏れていないか
- 決算をまたぐ工事の「未成工事支出金」の残高が、工事台帳と合っているか
- 新しく始まった工事が台帳に追加されているか
私の会社では、会計の弥生(パソコンに入れて使うデスクトップ版)と原価ビルダーの数字を毎月照合しています。税理士に資料を出す前には必ず確かめます。入社して最初の決算では、未成工事支出金の残高が合わず、半日かけて帳簿を追いかけました。
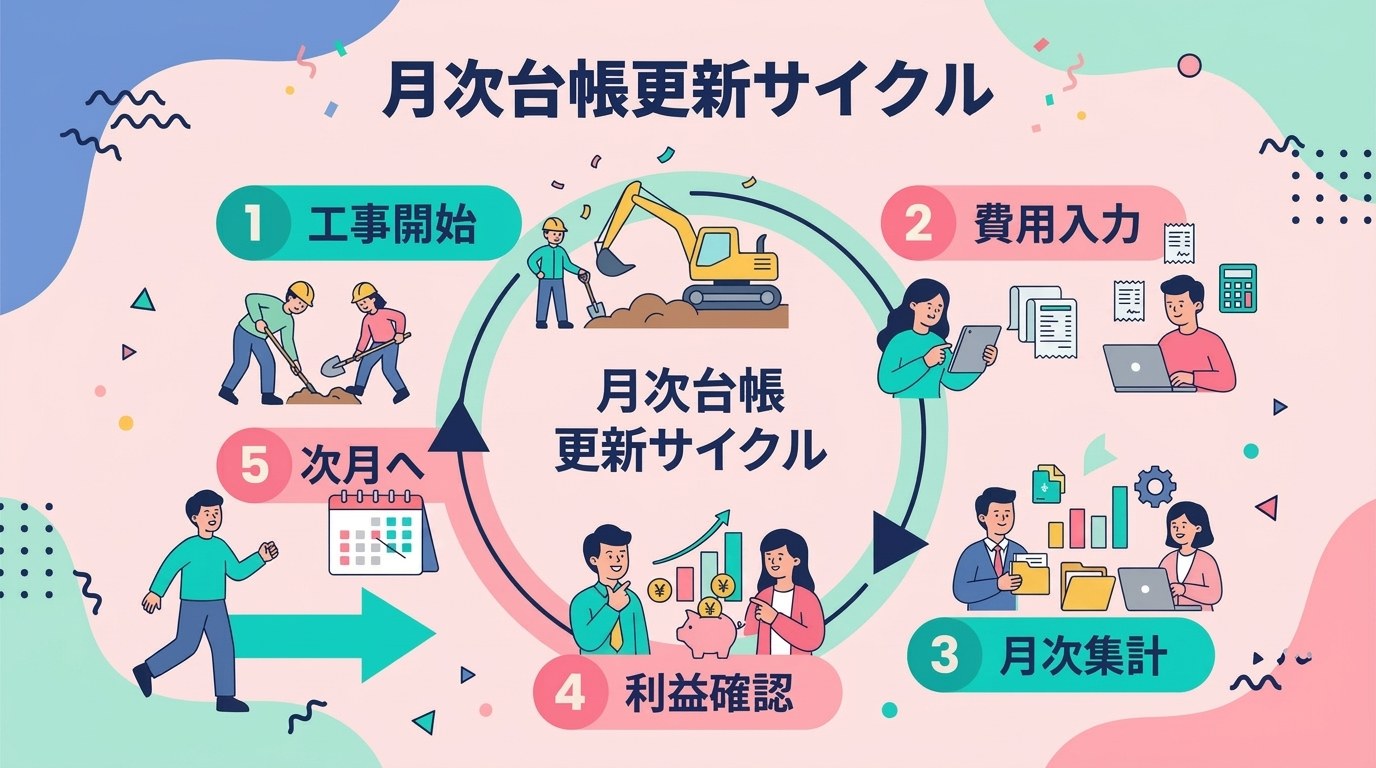
今は工事別の原価台帳を含む月次資料を作り、工事の途中で赤字に気づけるようになりました。月次資料が固まるのは翌月の中旬です。予算とのズレを数量と単価に分けて読む方法は、予算実績差異分析で赤字工事を早期発見する方法にまとめています。
今日からできる3つのアクション
- 今の工事台帳に必須項目5つがそろっているか確かめる:足りない項目を足すだけで精度が上がります
- 伝票に工事番号か現場名を書くルールを決める:現場の担当者への一言から始めましょう
- 更新のタイミングを決める:「請求書が届いたらその都度」「毎週◯曜日」など、自社で続けられる形にしましょう
📌 あわせて読みたい
まとめ
工事台帳は「作ること」より「使い続けること」が大切です。
5つの項目をそろえ、原価を4つの費目に分け、入力のタイミングを決める。そのうえで毎月、会計の数字と照合する。この形ができれば、工事の途中で赤字に気づけて、決算の前に慌てずに済みます。完成後は粗利率・費目ごとの予算超過率・外注費の割合の3つで振り返り、次の見積に生かしましょう。
台帳に写す実績の数字を早くそろえたい方には、銀行やカードの明細を自動で取り込めるクラウド会計ソフトも選択肢です。私の会社はデスクトップ版の弥生会計なので、マネーフォワード クラウドは使っていません。工事ごとの原価をどこまで管理できるかは、無料のお試し期間で確かめてから選びましょう。

以上、建設業7年目のおけいでした!