
🔍 先に結論
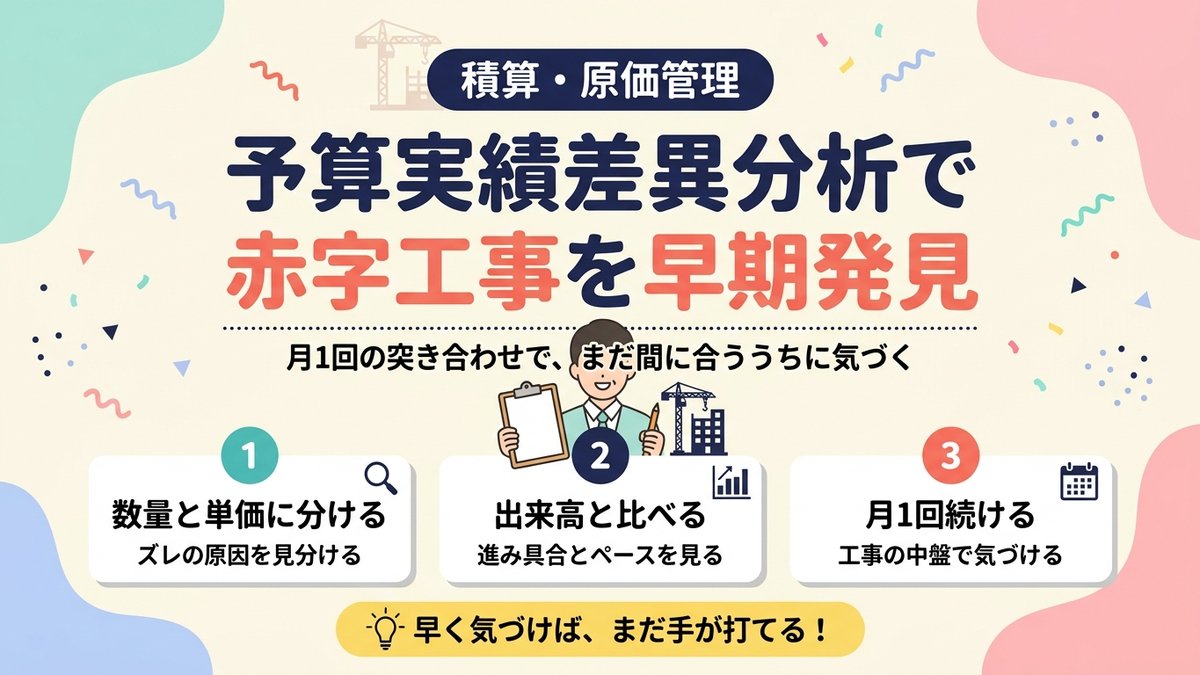
- 赤字は工事が終わってからでは手遅れ。月に1回、工事ごとに予算と実績を突き合わせれば、まだ手が打てるうちに見つかる
- 差異は「予算−実績」で終わらせない。数量のズレと単価のズレに分けると、原因と打ち手が決まる
- 進捗を無視した比較は意味がない。出来高(進捗率)に対して原価を何%使ったかで見る
- ソフトより先に、工事番号で原価を分けて集める運用を作る
赤字工事は「終わってから」ではもう手遅れ
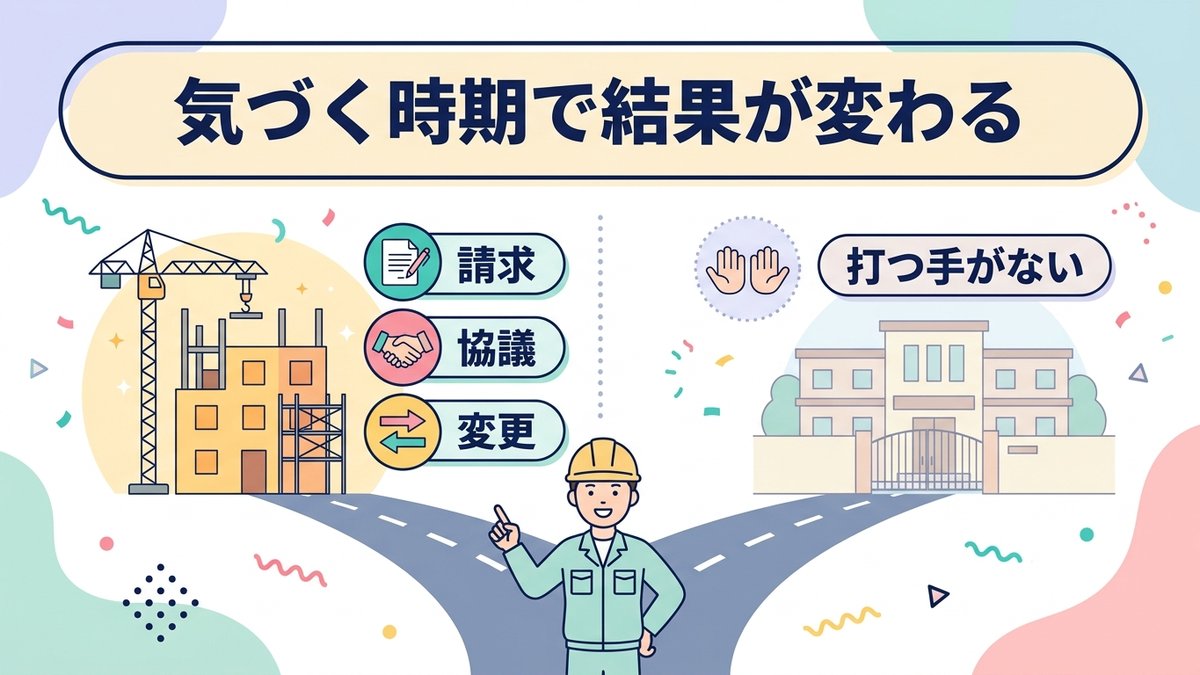
完成後に見つかった赤字は、1円も取り戻せません。追加分の請求も、段取りの見直しも、工事が終わった時点でできることはほぼゼロです。
逆に、工事の途中で見つかれば選べる手が残ります。追加分を書面で請求する。外注の出し方を変える。元請と協議する。赤字工事は「見つける時期」で結果が変わります。
私が終わってから赤字に気づいた話
私自身、完成後の集計で初めて赤字を知った工事があります。実行予算は作っていました。ただ、作ったあとは引き出しに入ったままでした。月の途中で原価を見る習慣がなく、現場の「ちょっと追加が出てる」という声も数字にしていませんでした。
集計すると、労務費が予算を大きく超えていました。原因は追加作業で人工(にんく=作業員1人の1日分)が増えていたこと。しかも追加分は請求に反映していませんでした。終わった今、元請に言っても遅い。あの悔しさが、月1回の突き合わせを始めたきっかけです。
月1回の突き合わせで「まだ手が打てる」うちに見つかる
やることはシンプルです。月末に締めて、工事ごとに予算と実績を並べる。ズレが大きい工事だけ、原因を現場に聞く。この1往復を毎月続けるだけで、赤字は工事の中盤で見えてきます。
「工事別の表を作るところから?」という方は、工事別原価管理表の作り方(Excel)に手順をまとめています。この記事は、表ができたあとの「差異の読み方」と「手の打ち方」に絞って進めます。
差異分析の基本|「なぜズレたか」を数量と単価に分ける
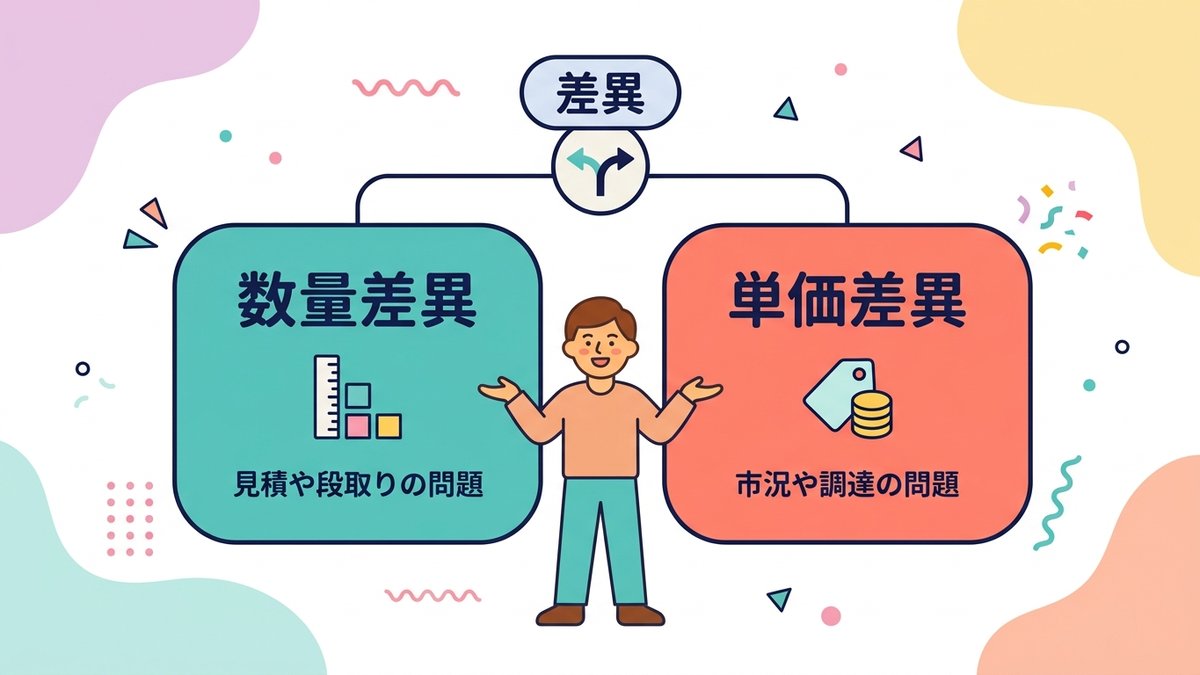
予算と実績の差額だけ出しても、打ち手は決まりません。「材料費が10万円オーバー」とわかっても、拾いが甘かったのか、単価が上がったのかで対策が正反対になるからです。
差異は「数量のズレ」と「単価のズレ」に分けて初めて意味を持ちます。数量差異は自社の見積や段取りの問題。単価差異は市況や調達の問題。分けると、誰が何を直すべきかが決まります。
計算例(記事内の仮の数字です)
以下の金額は、計算のしくみを示すための仮の数字です。実際の工事の数字ではありません。
| 項目 | 予算 | 実績 |
|---|---|---|
| 数量 | 1,000枚 | 1,100枚 |
| 単価 | 800円 | 850円 |
| 金額 | 80万円 | 93万5,000円 |
差額は13万5,000円のオーバーです。これを2つに分けます。
- 数量差異:(1,100枚 − 1,000枚)× 予算単価800円 = 8万円
- 単価差異:(850円 − 800円)× 実績数量1,100枚 = 5万5,000円
8万円は「拾いが100枚足りなかった」ズレ。5万5,000円は「1枚あたり50円値上がりした」ズレです。前者は次の見積で拾い方を見直せば防げます。後者は発注時期や仕入先の見直しが打ち手になります。この分け方なら、8万円と5万5,000円を足すと差額の13万5,000円とぴったり合います。
材料・労務・外注、それぞれの分け方
| 費目 | 数量のズレ(例) | 単価のズレ(例) |
|---|---|---|
| 材料費 | 拾いが甘く、追加発注が出た | 資材の値上がり |
| 労務費 | 手戻りや手待ちで人工が増えた | 応援を頼み、単価の高い職人が入った |
| 外注費 | 追加作業・仕様変更が出た | 外注先の値上げ |

出来高(進捗率)と比べないと差異は読めない
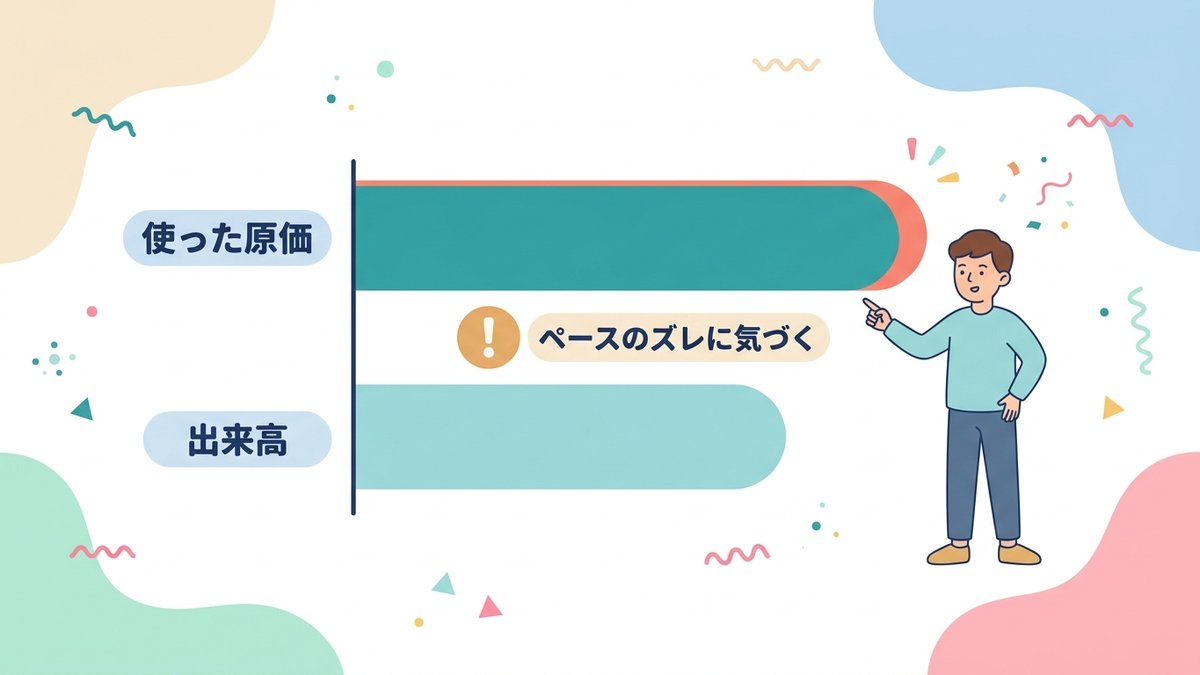
工事の途中では、予算の総額と実績を直接比べても意味がありません。工事が半分しか進んでいなければ、原価も半分しか使っていないのが当たり前だからです。
見るべきは「出来高に対して、原価を何%使ったか」。原価は60%使ったのに出来高は40%なら、赤信号です。このペースで最後まで進むと、予算を大きく超えます。
計算例(こちらも仮の数字です)
実行予算の総額を1,000万円とします。月末時点で実績原価が600万円、出来高が40%だったとしましょう。
- 出来高40%に見合う予算:1,000万円 × 40% = 400万円
- 実績原価:600万円 → すでに200万円オーバー
- このペースでの完成時原価の見込み:600万円 ÷ 40% = 1,500万円
残り60%の工事を予算どおりに進めても、200万円のオーバーは消えません。ペースを変えなければ、実行予算を500万円オーバーする見込みです。ここで気をつけたいのは、1,000万円が原価の予算だということ。500万円は予算の超過額であって、赤字額ではありません。赤字かどうかは、請負金額と比べて初めてわかります。この「完成時の見込み」を毎月更新するのが、差異分析の本当の仕事です。
ここまでは、会社で回す前提の話です。従業員がいない一人親方なら、専用のアプリを入れなくても、会計ソフトで原価の管理まで足りることがあります。
\一人親方は、専用アプリより会計ソフトが安く済むことも/
一人親方向けの料金比較を見る月1回の差異分析を回す手順(実務の順番)
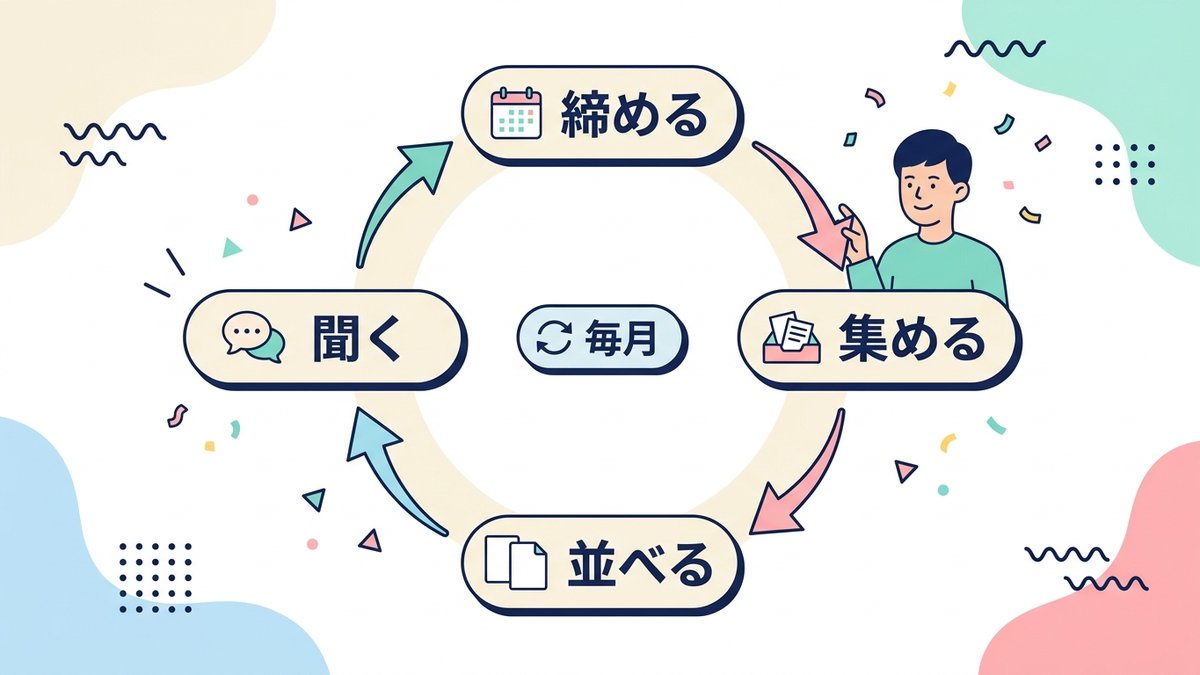
手順は6つです。月末締めから翌月10日ごろまでに終える流れで組みます。原価管理の全体像(予算→集計→分析)は原価管理3ステップの記事にまとめているので、ここでは月次の回し方に絞ります。
手順1:締め日を決める
月末締め、翌月5日までに原価集計、10日に確認会。この3つの日付を固定します。日付を決めない差異分析は、3か月で止まります。
手順2:原価を工事別に集める
請求書・納品書・出面表を、工事番号ごとに振り分けます。「どの工事かわからない」伝票をゼロにするのがゴールです。不明な伝票は経理で止めて、現場に確認します。
手順3:出来高を確認する
現場担当に、工事ごとの進捗率を聞きます。5%刻みのざっくりで十分です。元請への出来高請求の数字があれば、それを使ってもかまいません。
手順4:差異を出す
費目別に予算と実績を並べ、差額を出します。表記はオーバー分をプラスでそろえてください。毎月同じ向きで並べると、増減が一目で読めます。出来高に対する原価の使用率も、同じ表に並べます。ズレの大きい費目は、数量と単価に分けます。
手順5:原因を現場に確認する
ズレの大きい工事だけ、現場に聞きます。質問は2つ。「何が増えた?」「単価が上がった?」。全工事を細かく聞くと、現場も経理も続きません。
手順6:残工事の予測を作り直す
ざっくりの見込みが出たら、残工事を見積もり直して精度を上げます。完成時の見込み=ここまでの実績+残工事の予測。この数字が予算を超えていれば、次の章の打ち手に進みます。
赤字の早期発見サインと、差異が出たときの打ち手
数字より先に現場に出るサイン一覧
- 材料の追加発注が続いている
- 人工が予定より多い(出面の人数が予算の人数を超えている)
- 手待ちが発生している(材料待ち・前工程待ち)
- 追加工事や仕様変更を口頭で受けている
- 元請への請求が遅れている、または出来高請求の額が伸びない
- 現場から「ちょっと追加が」「思ったより手間が」という言葉が出る
サインは経理の数字より1か月早く現場に出ます。月次の確認会で、数字と一緒に「このサインが出ていないか」を聞いてください。それだけで発見が1か月早まります。
差異が出たときの4つの打ち手
| 打ち手 | 具体的にやること |
|---|---|
| 追加・変更分を書面で請求する | 口頭で受けた追加作業を、数量と金額を書いた書面にして元請へ出す。日付と写真を添える |
| 残工事の段取りを組み直す | 手待ちの原因(材料・前工程)をつぶす。工程を組み替えて人工を減らす |
| 外注の出し方を変える | 常用(人工単価)で出している部分を、数量精算や請負に切り替えられないか検討する |
| 元請と協議する | 設計変更・条件変更が原因なら、増額を正式に協議する。差異の数字と根拠を持って行く |
4つとも「工事の途中」だから使える手です。終わってからでは、書面請求も協議も通りにくくなります。
数字を集める仕組み|Excelか、原価管理ソフトか
差異分析を続けるには、原価が工事別に集まる仕組みが要ります。ただし、順番を間違えないでください。ソフトを入れる前に、「工事番号で原価を分けて集める」運用を作るのが先です。
まず「工事番号」を全部の伝票につける
請求書、納品書、出面表、すべてに工事番号を書く運用を作ります。この運用がないままソフトを入れても、入力のたびに「どの工事?」で止まります。
私の会社も、最初はExcelでした。伝票に工事番号を書くルールを徹底してからは、月次の集計が半日で終わるようになりました。ソフトの検討はその後で間に合います。
Excelで足りる会社、ソフトが要る会社
| 状況 | 向いている方法 |
|---|---|
| 同時進行が数件・集計担当が1人 | Excelの工事別原価管理表で十分 |
| 同時進行が多く、伝票が月に数百枚 | 工事別の集計を自動化できる原価管理ソフトを検討 |
| 現場からも進捗や出面を入れたい | スマホで入力できるクラウド型を検討 |
原価管理ソフトの一般的な機能は、伝票の入力時に工事番号を選ぶだけで工事別の集計が出ることです。「集める」手間が減り、「読む」時間が増えます。
よくある質問
差異分析は毎月やらないとダメですか?
月1回が最低ラインです。工期が2〜3か月の短い工事は、出来高の確認だけでも2週間に1回に増やしてください。
出来高の把握があいまいで、比較に自信がありません
工種ごとに「終わった・終わっていない」を書き出す方法から始めてください。完了した工種の予算額を足せば、金額ベースの出来高が出ます。精度より、毎月同じやり方で続けることが大事です。
差異が出たら、誰が動くのですか?
役割を3つに分けます。経理が数字を出す。現場が原因を答える。社長や工務が打ち手を決める。経理が1人で抱えると止まるので、確認会に3者が集まる形にしてください。
\1人で現場を回しているなら、無料で試せる範囲から/
一人親方の原価管理アプリ料金比較を読むまとめ
赤字工事は、見つける時期で結果が変わります。月1回、工事ごとに予算と実績を並べ、出来高と比べて完成時の見込みを出す。ズレが大きければ、数量と単価に分けて原因を現場に聞く。この1往復が、赤字を「終わってから知る」から「途中で手を打つ」に変えます。
完璧な表より、来月の締め日を決めることが先です。今月末、いちばん金額の大きい工事1件だけでいいので、予算と実績を並べてみてください。
以上、建設業7年目のおけいでした!