※本記事にはアフィリエイト広告が含まれています。


建設業の仕訳で迷いやすいのが、工事原価の勘定科目の使い分けです。
「これは材料費?経費?」「外注費と労務費はどう違う?」という疑問は、経理担当なら誰もが一度は悩むポイントです。
この記事では、工事原価の4区分と代表的な勘定科目を一覧表でまとめます。手元に置いておける「科目早見表」としてぜひ活用してください。
この記事でわかること

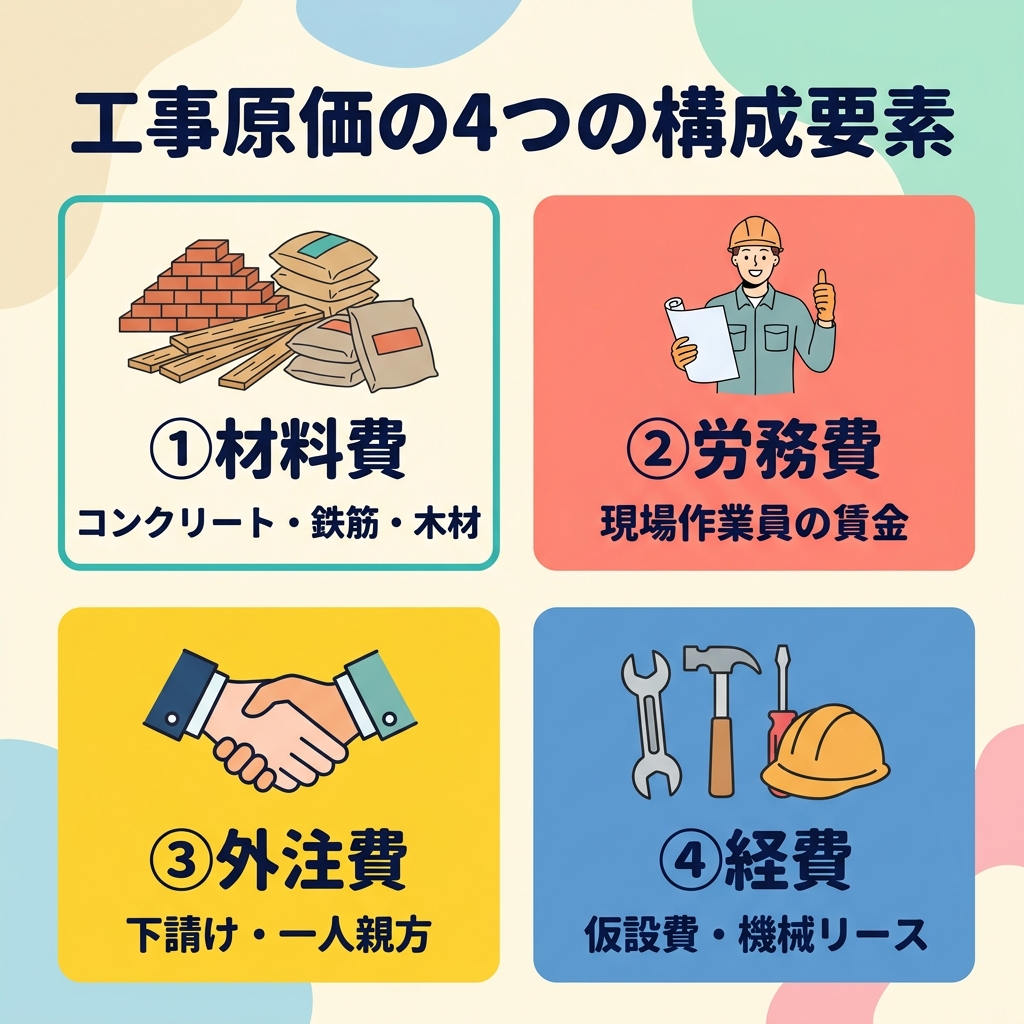
- 工事原価の4区分(材料費・労務費・外注費・経費)の科目一覧
- 各科目に入る費用の具体例
- 販管費との境界線
- 科目の決め方で迷ったときの判断基準
🔍 先に結論
- 工事原価の勘定科目は材料費・労務費・外注費・経費の4区分で整理する
- 迷ったら「その工事に直接ひもづくか」で工事原価か販管費かを判断
- 科目設定は一度決めたら変えない(年度間の比較ができなくなるため)
- 工事別の管理はExcel工事台帳との併用が現実的
工事原価の勘定科目 完全一覧
①材料費
| 勘定科目 | 内容・具体例 |
|---|---|
| 材料費 | コンクリート・鉄筋・木材・電線・配管材など工事に直接使う材料 |
| 材料貯蔵品 | 購入済みだが未使用の材料(資産科目) |

②労務費
| 勘定科目 | 内容・具体例 |
|---|---|
| 労務費 | 現場作業員(自社雇用)の賃金・給与 |
| 賞与 | 現場作業員への賞与 |
| 法定福利費(工事原価) | 現場作業員にかかる社会保険料(会社負担分) |
③外注費
| 勘定科目 | 内容・具体例 |
|---|---|
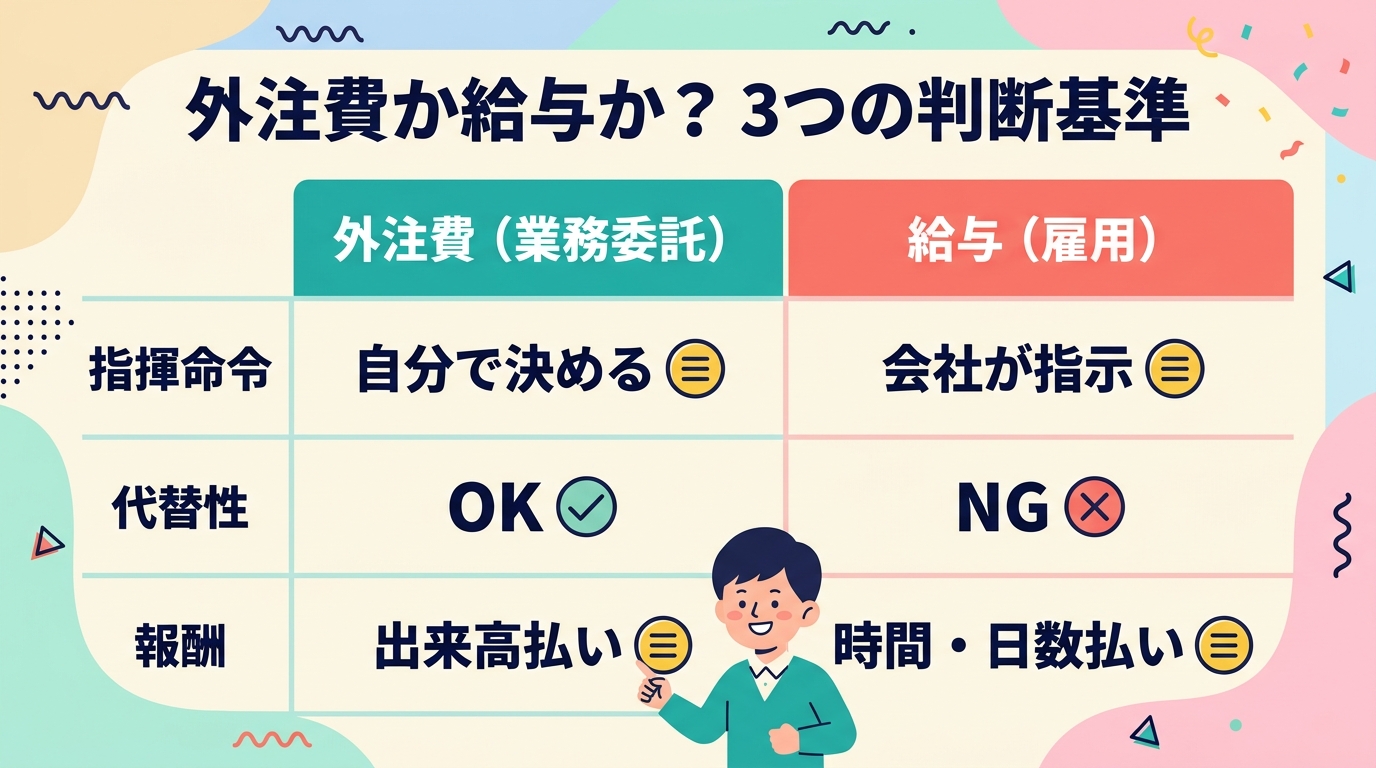
| 外注費 | 一人親方・下請け会社への工事発注費用 |
外注費は建設業の工事原価の中で最も大きな割合を占めることが多い科目です。インボイス制度への対応(適格請求書の確認)も必須です。
④経費(工事経費)
| 勘定科目 | 内容・具体例 |
|---|---|
| 仮設費 | 足場・仮囲い・現場事務所の設置費用 |
| 動力・光熱・水道費 | 現場の電気・ガス・水道費用 |
| 機械経費 | 重機・工具のリース・修繕費用 |
| 設計費 | 工事設計・図面作成費用 |
| 運搬費 | 材料・機械の現場への運搬費用 |
| 現場交通費 | 現場への通勤・移動費用 |
| 保険料(工事) | 工事保険・建設工事保険の保険料 |
| 雑費(工事) | 上記に含まれないその他の現場費用 |
工事原価 vs 販管費の判断基準
「これは工事原価?販管費?」と迷った時は、次の基準で判断します。
| 判断基準 | 工事原価 | 販管費 |
|---|---|---|
| 発生場所 | 現場・工事に関連 | 本社・営業・管理部門 |
| 対象 | 特定工事に紐づく費用 | 会社全体にかかる費用 |
| 例 | 現場の電気代・足場費用 | 本社の電気代・役員報酬 |
迷いやすい費用の分類例
| 費用内容 | 分類 | 理由 |
|---|---|---|
| 現場作業員の通勤手当 | 工事原価(労務費) | 現場従事者に関する費用 |
| 事務スタッフの通勤手当 | 販管費 | 本社・管理部門の費用 |
| 現場監督の給与 | 工事原価(経費のうち人件費) | 工事の管理に従事している場合は工事原価 |
| 社長・役員の報酬 | 販管費 | 会社全体の管理費用 |
| 工事保険料 | 工事原価(経費) | 特定工事に紐づく保険 |
🏢 私の会社の場合
現場監督の給与は会社によって扱いが分かれます。私の会社では、倉庫の費用は販管費に入れています。車の費用は、職人さんが使う車の分を工事原価、営業で使う車の分を販管費に分けています。番頭(現場監督)の給与は、私の会社では販管費の給与手当に入れています。
現場の人には、どの工事で何時間働いたかを、毎日スマホや日報で記録してもらっています。それを月ごとに集計して、労務費を工事ごとに分けています。時間単価は、各作業員の月額給与を所定労働時間で割って出しています。
以前は、現場の人の給与も含めて、すべて「給与手当」でまとめて処理していた時期もありました。経理を始めた頃は、社会保険や労働保険を工事原価に入れるか販管費に入れるかを間違えたこともあります。私の会社の工事原価のうち、外注費はおよそ6割です。
📘 建設業の経理を1冊で順番に学びたい方へ
工事原価の4区分や、一般の簿記と科目名がどう違うのかを最初から順番に確かめたい方へ。おけいが書いた『建設業の経理 はじめの一冊』では、第1章で一般の簿記と建設業の科目の対応表を、第2章で原価の4つの要素と工事番号のつけ方を扱っています。付録にも科目対応表をつけました。
\Kindle Unlimited会員なら追加料金なしで読めます/
Amazonで中身を見る(無料サンプル)本の目次と紹介は『建設業の経理 はじめの一冊』を出版しましたで見られます。
工事原価の勘定科目別 仕訳例
4つの区分(材料費・労務費・外注費・経費)それぞれについて、具体的な仕訳例を確認しましょう。
材料費の仕訳例
| ケース | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 資材購入時(現場投入) | 未成工事支出金(材料費) | 220,000 | 現金・預金 | 220,000 |
| 資材購入時(在庫保管) | 材料貯蔵品 | 220,000 | 現金・預金 | 220,000 |
| 在庫から現場に投入 | 未成工事支出金(材料費) | 150,000 | 材料貯蔵品 | 150,000 |
外注費の仕訳例
| ケース | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 外注業者への支払い | 未成工事支出金(外注費) | 330,000 | 現金・預金 | 330,000 |
| インボイス未登録業者への支払い | 未成工事支出金(外注費) 仮払消費税 | 309,000 21,000(2026年10月以降の70%控除の場合) | 現金・預金 | 330,000 |
経費の仕訳例
| ケース | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 現場の電気・水道代 | 未成工事支出金(経費) | 15,000 | 現金・預金 | 15,000 |
| 現場レンタル機器代 | 未成工事支出金(経費) | 55,000 | 現金・預金 | 55,000 |
| 工事保険料 | 未成工事支出金(経費) | 8,000 | 現金・預金 | 8,000 |
現場別に工事原価を管理する方法
建設業では工事ごとに原価を管理する「個別原価計算」が基本です。会計ソフトで補助科目(工事コード)を設定することで、工事別の原価を把握できます。
- 会計ソフトで工事コード(補助科目)を工事ごとに設定する
- 材料の納品書・外注費の請求書に工事番号を必ず記入する
- 月次で「工事別原価実績表」を出力して予算と対比する
- 共通費(現場監督の給与など)は配賦基準(工事金額比・工数比など)で各工事に按分する

工事原価の勘定科目設定でよく迷う費用Q&A
Q:現場監督の給与はどこに入れる?
A:現場の監督の給与は「工事原価(経費のうち人件費)」です。複数工事を兼務する監督は各工事に按分し、本社の管理業務の分は「給与手当(販管費)」に分けます。専任か兼務かを確認して処理しましょう。
Q:現場の駐車場代は工事原価?
A:現場作業員が使用する駐車場代は「工事原価(経費)」、本社スタッフの駐車場代は「販管費」です。現場の付随費用かどうかで判断します。
Q:現場で使う工具・小道具の費用は?
A:1回の購入金額が10万円未満の工具・消耗品は「工事原価(経費・消耗品費)」として計上します。10万円以上で耐用年数が1年以上の場合は固定資産(減価償却)で処理します。
Q:現場と本社の電話代はどう分ける?
A:現場専用の電話(携帯・固定)は「工事原価(経費・通信費)」、本社の電話は「販管費(通信費)」です。共用の場合は使用実態に応じて按分します。
工事原価の勘定科目を正確に設定することは、個別原価計算の基礎です。材料費・労務費・外注費・経費の4区分を明確に理解し、各費用を適切な科目に計上することで、工事ごとの原価を正確に把握できます。
勘定科目の設定で迷ったときの判断基準は「この費用は特定の工事に直接かかった費用か?」です。特定の工事に直接かかった費用は工事原価、複数工事や全社に関わる費用は販管費と考えると整理しやすくなります。
工事原価の勘定科目管理を徹底することで、工事別の損益が明確になり、どの工事が利益を稼いでいるか・どの工事で損失が出ているかが一目でわかります。この情報が経営改善の出発点になります。
工事原価の勘定科目を正確に設定・管理することは、建設業経理の根幹です。迷ったときは「この費用は特定の工事に直接かかったか」を判断基準にすれば、ほとんどのケースで正しく分類できます。
この記事と一緒に読みたい
まとめ:工事原価の勘定科目は4区分で整理
- 材料費:工事に直接使う材料(コンクリート・鉄筋など)
- 労務費:自社雇用の現場作業員の賃金
- 外注費:下請け・一人親方への発注費用
- 経費:現場でかかるその他の費用(仮設・機械・運搬など)
科目に迷ったら「現場に紐づく費用か」を判断の出発点にしてみてください。
建設業の日々の仕訳入力を効率化したい方には、弥生会計 Nextがおすすめです。私の会社はデスクトップ版の弥生会計で、Nextは使っていません。