※本記事にはアフィリエイト広告が含まれています。
🔍 先に結論
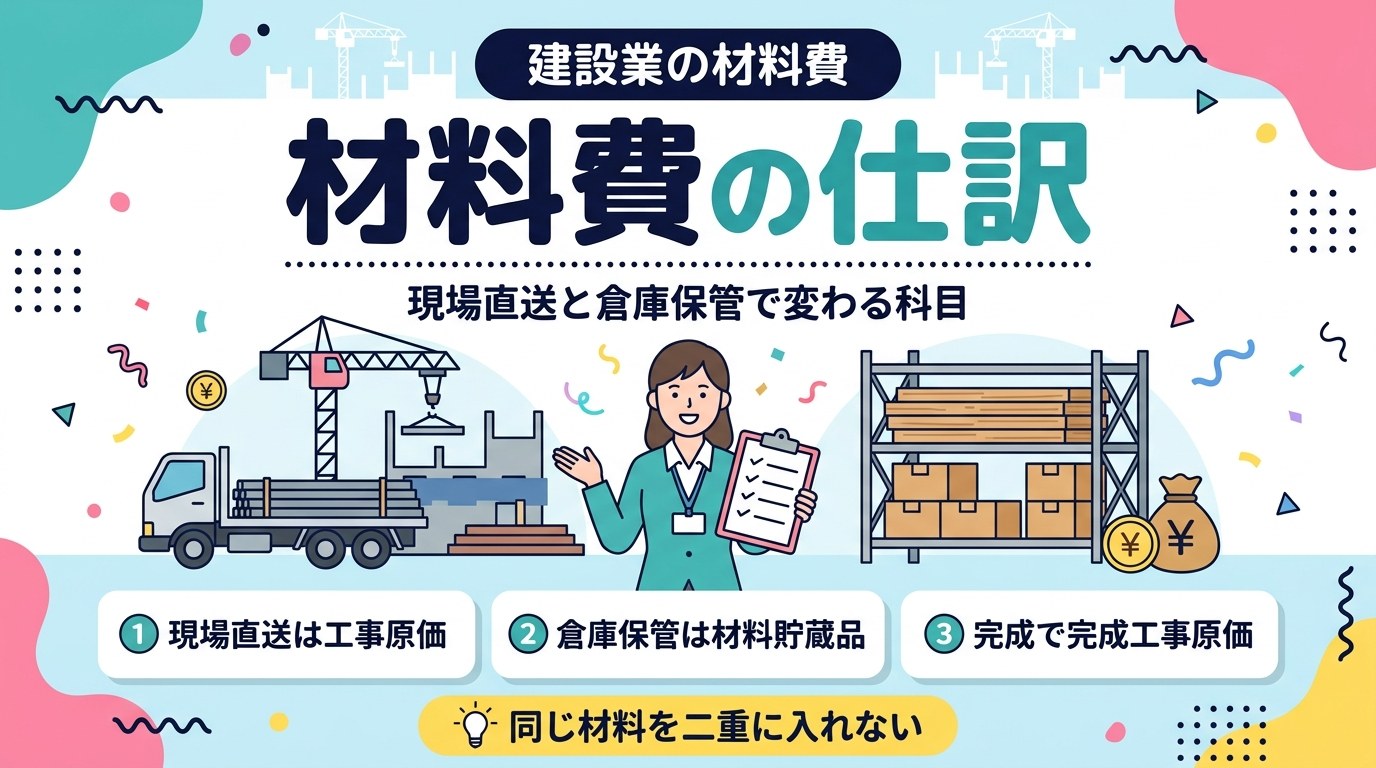
- 使う工事が決まって現場に直接入る材料は、その工事の原価(未成工事支出金)に入れる
- 倉庫に置いて複数の工事で使う材料は、いったん材料貯蔵品に入れ、使ったときに工事原価へ移す
- どちらか一方が正解ではなく、置き場所と使い道で使い分ける。同じ材料を両方に入れない
- 完成したら完成工事原価へ。期中は「材料費」で入れて期末に未完成分だけ未成工事支出金へ移す方法でも、決算の結果は同じ

建設業の材料費とは?一般の会社との違い
建設業の材料費は、コンクリート・鉄筋・木材・電線など、工事に使う材料の費用です。
一般の会社と違うのは、材料費を工事ごとに集めて原価を出すことです。工事が終わるまでは原価を資産としてためておき、完成した時点でまとめて費用にします。
| 区分 | 使う科目 |
|---|---|
| 現場に直接入る材料を買ったとき | 未成工事支出金(その工事の原価) |
| 倉庫に置く材料を買ったとき | 材料貯蔵品(在庫) |
| 倉庫の材料を工事に使ったとき | 材料貯蔵品 → 未成工事支出金 |
| 工事が完成・引渡したとき | 未成工事支出金 → 完成工事原価 |

材料を買ったときの仕訳|現場直送か倉庫保管かで分ける
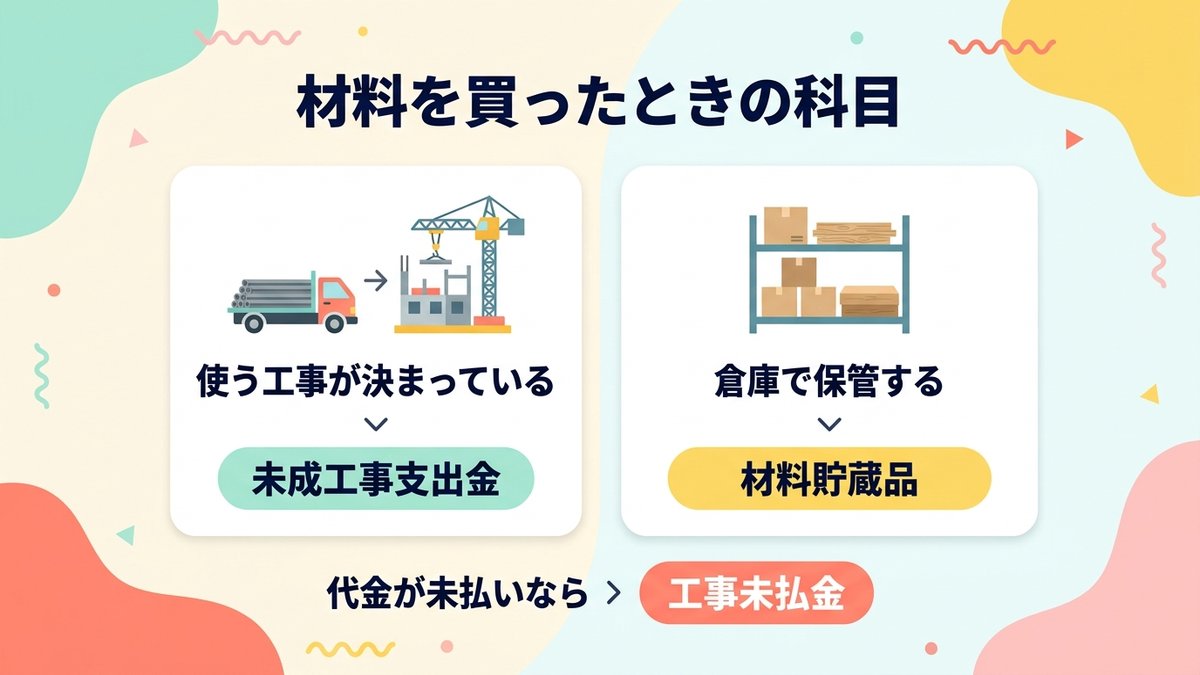
材料を買ったときの科目は、その材料がどこへ行くかで決めます。方法は2つあり、どちらも使われています。
現場に直接入る材料は、その工事の原価に入れる
使う工事が決まっていて、業者から現場へ直接納品される材料は、買った時点でその工事の原価(未成工事支出金)に入れます。倉庫を通らないので、在庫として持つ期間がありません。
例:A工事の現場に、鉄筋50万円分が直接納品された(代金は翌月払い)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事支出金(A工事) | 500,000円 | 工事未払金 | 500,000円 |
倉庫に置いて複数の工事で使う材料は、材料貯蔵品に入れる
まとめ買いして倉庫に置き、あとから複数の工事で使う材料は、買った時点ではどの工事の原価か決まりません。そこで、いったん材料貯蔵品(在庫)として資産に入れます。
例:倉庫用に材料を30万円分買った(代金は翌月払い)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 材料貯蔵品 | 300,000円 | 工事未払金 | 300,000円 |
私の会社は両方を使い分けている
私の会社では、この2つを使い分けています。現場に直接入れる材料はその工事の原価に入れ、倉庫に置く材料はいったん材料貯蔵品に入れて、使ったときに工事原価へ移しています。
倉庫は3つあり、1つは道具倉庫、2つが材料倉庫です。材料倉庫には軽量鉄骨やボードの残り、ビス・ボンドなどの副資材を置いています。倉庫はどれも借りている屋外コンテナです。借りてから困ったことや、倉庫代をどの勘定科目で入れるかはレンタル倉庫を法人で3つ借りて分かったメリット・デメリットに書きました。
代金が未払いのときの貸方は「工事未払金」
材料代が未払いのときの貸方は、一般の会社の「買掛金」ではなく、建設業では「工事未払金」を使います。決算書(建設業法の様式)では、工事の材料・外注の未払いは工事未払金にまとめます。
会計ソフトの設定によっては、日々の入力を買掛金で行う会社もあります。私の会社の弥生でも、工事の外注・材料の未払いは「買掛金」で入れていて、決算書では税理士が工事未払金に読み替えています。
倉庫の材料を工事に使ったときの仕訳
倉庫の材料を現場へ出したら、その分を材料貯蔵品から未成工事支出金へ移します。工事に使った時点で、その工事の原価になるイメージです。
例:倉庫の材料30万円分を、A工事の現場へ出した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事支出金(A工事) | 300,000円 | 材料貯蔵品 | 300,000円 |
残材(使い残し)が出たときの仕訳
工事で材料が余り、倉庫に戻して別の工事で使うときは、残材を未成工事支出金から材料貯蔵品へ戻します。完成工事原価へ振り替える前に戻すのが基本です。振替のあとで残材が見つかったときは、貸方を「完成工事原価」にします。
例:A工事で5万円分の材料が余り、倉庫に戻した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 材料貯蔵品 | 50,000円 | 未成工事支出金(A工事) | 50,000円 |
ここで気をつけたいのが、同じ材料を倉庫在庫と未成工事支出金の両方に入れないことです。私の会社では以前、同じ材料を倉庫在庫にも未成工事支出金にも入れてしまい、倉庫在庫の二重計上が決算後に見つかりました。決算の修正も考えましたが、次の期で減らす形にしました。
期末に数えるときの線引きと、二重計上を防ぐ仕組みは建設業の期末棚卸|倉庫の材料を数えて金額にするにまとめています。
工事が完成したときの仕訳
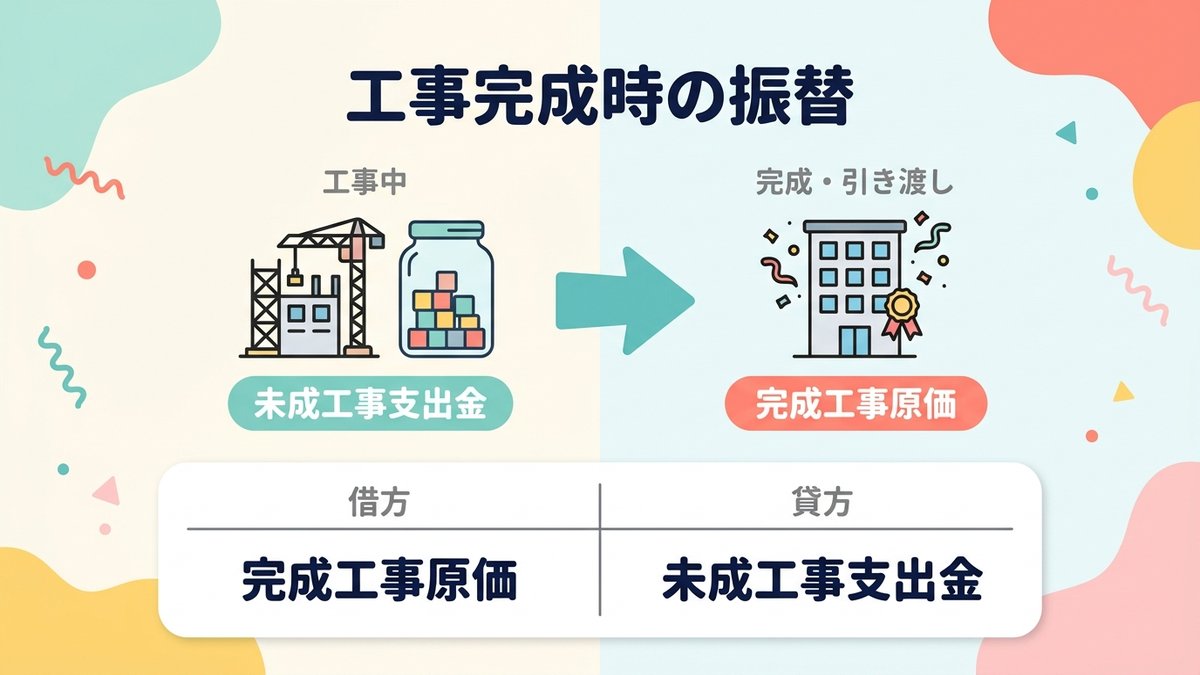
工事が完成して引渡したら、未成工事支出金にためた原価を完成工事原価へ振り替えます。同じタイミングで、売上(完成工事高)も計上します。
ここまでの例では、A工事の材料は直送50万円+倉庫から30万円−残材5万円=75万円です。外注費や労務費があれば、それも含めて振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事原価 | 750,000円 | 未成工事支出金(A工事) | 750,000円 |
この振替で、工事の原価が損益計算書に載り、その工事の利益が決まります。
私の会社では、売上は完成時に計上するのが基本です。決算をまたぐ大きな現場のときだけ、元請けと話し合ったうえで工事進行基準で処理しています。完成時と決算時の振替の詳しい流れは未成工事支出金とは?仕訳例と完成時・決算時の振替で解説しています。
🏢 私の会社の場合
軽量鉄骨などの鋼材が値上がりした年には、完成工事原価率が約2ポイント悪くなりました。ボンドなどの資材が入ってこない現場や、メーカーが割り当て制になった現場もありました。
ボンド類の値上がり分は元請けと話し合い、追加費用の約6割を認めてもらったことがあります。会社の見積書には、「資材の価格が上がったら協議する」という文言を入れています。見積もりのときと実際の材料費が大きく違い、社長と一緒に困ったことも何度かあります。
📘 建設業の経理を1冊で順番に学びたい方へ
材料費は、工事原価の4つの要素のひとつです。『建設業の経理 はじめの一冊』では、第2章で原価の4つの要素と工事番号のつけ方を、付録で「よく使う仕訳例」を扱っています。決算前の確認は第6章「決算準備の進め方」にまとめました。
\Kindle Unlimited会員なら追加料金なしで読めます/
Amazonで中身を見る(無料サンプル)本の目次と紹介は『建設業の経理 はじめの一冊』を出版しましたで見られます。
期中は「材料費」で入れ、期末に振り替える方法との関係
ここまでは、工事中の原価を最初から未成工事支出金にためていく方法で説明しました。もう1つ、よく使われるのが期中は「材料費」などの原価の科目で入れておき、期末に未完成の工事の分だけ未成工事支出金へ移す方法です。
この方法でも、現場に直接入る材料は「その工事の材料費」として工事ごとに集めます。倉庫に置く材料を材料貯蔵品に入れる点も同じです。違うのは、工事中の原価をどの科目に置いておくかだけです。
| 場面 | 未成工事支出金にためる方法 | 期中は材料費で入れる方法 |
|---|---|---|
| 現場直送の材料を買った | 未成工事支出金 | 材料費(工事ごとに集計) |
| 倉庫用の材料を買った | 材料貯蔵品 | 材料貯蔵品 |
| 倉庫の材料を使った | 材料貯蔵品 → 未成工事支出金 | 材料貯蔵品 → 材料費 |
| 工事が完成した | 未成工事支出金 → 完成工事原価 | そのまま(材料費が完成工事原価になる) |
| 期末に未完成の工事がある | そのまま未成工事支出金に残る | 未完成の分を材料費 → 未成工事支出金へ移す |
期末に移すときの仕訳は、次のとおりです。
| 借方 | 貸方 |
|---|---|
| 未成工事支出金(未完成の工事の分) | 材料費(同じ金額) |
どちらの方法でも、期末の決算書では、完成した工事の分が完成工事原価、未完成の工事の分が未成工事支出金になります。結果は同じなので、自社の会計ソフトと税理士のやり方に合わせて選べば大丈夫です。翌期にどう戻すかも、税理士のやり方に合わせます。決算での振替の全体は建設業の決算仕訳一覧で確認できます。
材料費の3つの区分|直接材料費・間接材料費・仮設材料費
材料費は、使い方によって3つに分けて考えると整理しやすくなります。判断のポイントは「その工事のために使ったかどうか」です。
| 区分 | 例 | 処理の考え方 |
|---|---|---|
| 直接材料費 | その工事のためのコンクリート・鉄筋・木材など | 工事ごとに集め、未成工事支出金(材料費)に入れる |
| 間接材料費 | 複数の工事で共通に使う消耗品(軍手・工具の刃など) | 少額なら買ったときに費用にする。科目は会社で決めてそろえる |
| 仮設材料費 | 足場・型枠など、撤去して何度も使うもの | 使った分(傷んだ・なくなった分)だけを工事の原価にする |
仮設材料は、戻ってきた分を資産に戻す
足場や型枠のように、工事が終わったら撤去してまた使う材料は、全額をその工事の原価にすると、原価が実態より大きく出てしまいます。現場に出したときに工事の原価へ入れ、撤去後に使える分を資産に戻せば、傷んだ・なくなった分だけがその工事の原価になります。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 仮設材料を買った | 仮設材料 200,000円 | 工事未払金 200,000円 |
| 現場に出した | 未成工事支出金 200,000円 | 仮設材料 200,000円 |
| 撤去後、使える分を戻した | 仮設材料 30,000円 | 未成工事支出金 30,000円 |
仮設材料の評価を下げる社内ルールの決め方や、材料受払台帳のつけ方は建設業の期末棚卸|倉庫の材料を数えて金額にするにまとめています。
元請けから支給された材料は別に考える
元請けから支給された材料(支給材)は、無償か有償かで扱いが変わります。無償の支給材は自社の材料費に入れません。私も経理を始めた頃、元請けから支給された材料を材料費に計上してしまい、粗利率がおかしくなって指摘されたことがあります。
反対に、自社で材料を用意して職人さんに手間だけを頼む場合(手間請け)、私の会社ではその支払いを外注費にしています。支給材の仕訳は元請支給材料の仕訳|無償・有償の違いと相殺の処理にまとめました。
材料費の仕訳の流れを一覧で確認
| タイミング | 借方 | 貸方 |
|---|---|---|
| ①材料を買った(現場直送) | 未成工事支出金 | 工事未払金 |
| ②材料を買った(倉庫保管) | 材料貯蔵品 | 工事未払金 |
| ③倉庫の材料を現場へ出した | 未成工事支出金 | 材料貯蔵品 |
| ④残材を倉庫へ戻した | 材料貯蔵品 | 未成工事支出金 |
| ⑤工事が完成・引渡した | 完成工事原価 | 未成工事支出金 |
材料費の管理で失敗しないための3つのポイント
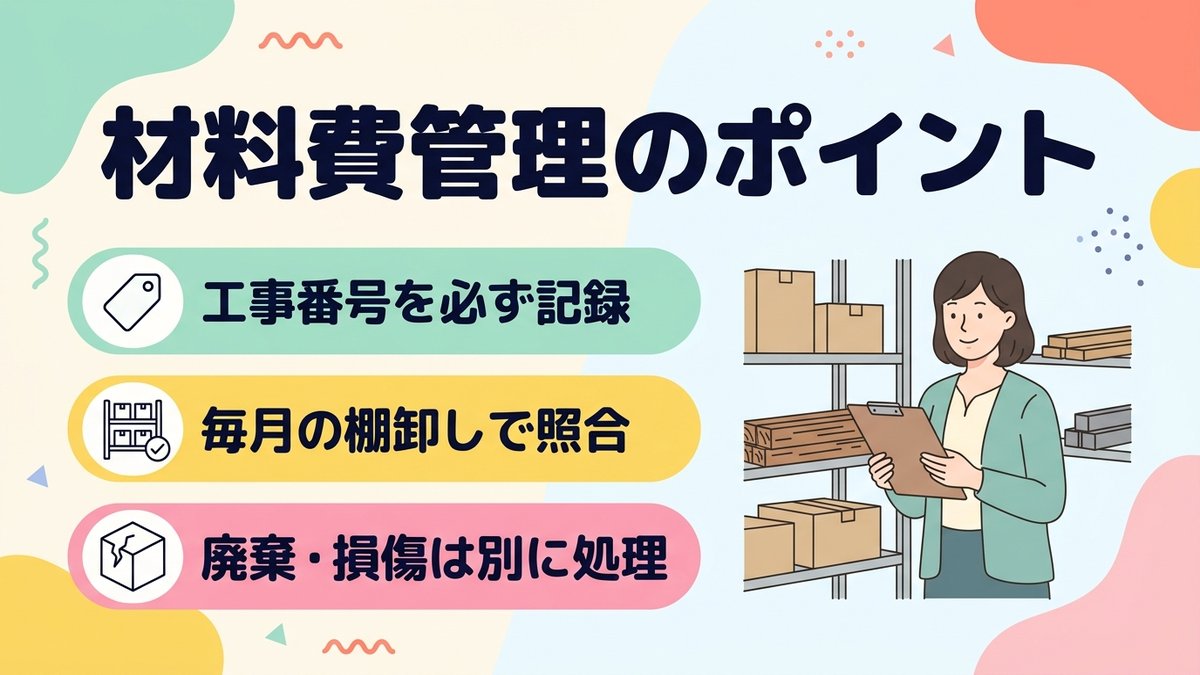
ポイント①:どの工事の材料かを必ず記録する
材料を買うとき・倉庫から出すときは、工事番号や現場名を必ず記録しましょう。複数の工事が同時に動いていると、どの工事にいくら使ったか分からなくなるのがいちばん多いミスです。
ポイント②:棚卸しで帳簿と実物を照らし合わせる
倉庫の材料は、できれば毎月、少なくとも期末には棚卸しをして、帳簿の材料貯蔵品と実際の在庫が合っているかを確かめます。
私の会社は10月末決算で、期末の棚卸は3人で約2日かかります。現場に残っている材料は現場で数えます。帳簿と合わないことは毎年あり、決算前に帳簿を直しています。
ポイント③:廃棄・損傷が出たら別に処理する
倉庫の材料が傷んで使えなくなったり、廃棄したりしたときは、その分を材料貯蔵品から減らして費用にします。科目は「材料廃棄損」など、会社で決めたものを使います。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 材料廃棄損 | 20,000円 | 材料貯蔵品 | 20,000円 |
材料を買うときの消費税(インボイス)
材料の仕入れ先がインボイス(適格請求書)を出せる登録事業者かどうかで、消費税の控除が変わります。
| 仕入れ先 | 消費税の扱い | 注意点 |
|---|---|---|
| インボイス登録事業者 | 仕入れの消費税を控除できる | インボイスを受け取って保存する |
| インボイス未登録の事業者 | 経過措置で一部だけ控除できる | 2023年10月〜2026年9月は80%、2026年10月1日からは70% |
経過措置の割合は、取引の日によって変わります。2026年9月までの仕入れと10月以降の仕入れで割合が違うので、10月をまたぐ請求書は、納品日(仕入れの日)を確かめてから入力しましょう。控除できない分の消費税をどう処理するかは、顧問税理士に確認してください。
材料費の管理をスムーズにする実務の工夫
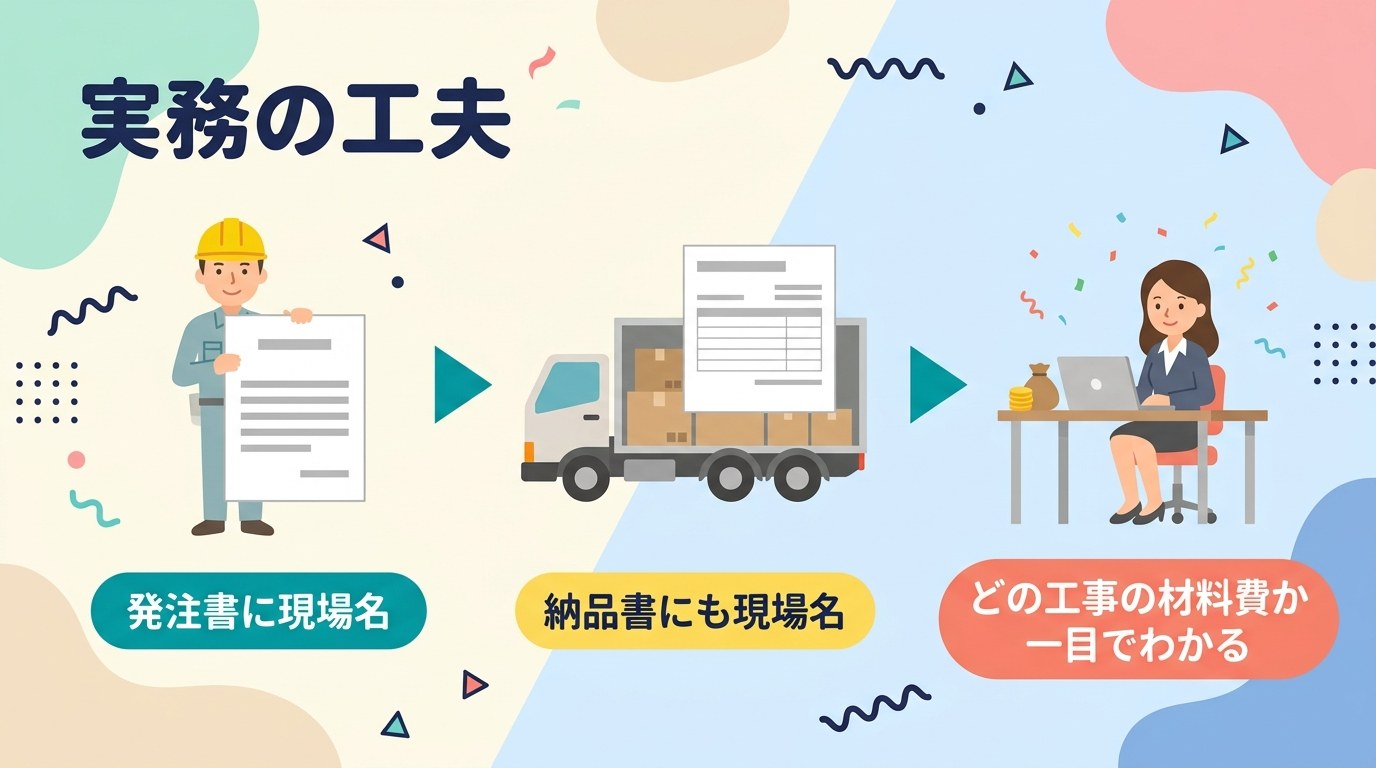
材料費の管理でいちばん手間取ったのは、現場に直送された材料の把握でした。現場の担当者が業者に直接注文して現場で受け取ると、経理に情報が届くのが遅れがちです。
そこで私の会社では、材料の発注書や納品書に現場名を書いてもらうようにしています。どの工事の材料費かがひと目で分かるので、入力の手間と間違いを減らせます。工事台帳は、請求書や納品書が届いたらその都度更新しています。
毎月の数字のチェックで、仕入れ先の材料の請求金額が納品数と合っていないことに気づいたこともあります。請求書を入力するときは、納品書の数量と見比べるのがおすすめです。
工事ごとの集計は、補助科目か原価管理ソフトで
会計ソフトだけで工事ごとの原価を見るなら、未成工事支出金の下に工事番号ごとの補助科目をつくる方法があります。倉庫の材料は、材料の受け払い(いつ・どの工事に・何を・いくら出したか)をExcelなどで記録しておくと、棚卸がぐっと楽になります。
私の会社は、会計は弥生、工事ごとの原価は原価管理ソフト(建設原価ビルダー5)で管理していて、毎月2つの数字を突き合わせています。
📌 あわせて読みたい
▶ 【建設業】未成工事支出金とは?仕訳例と完成時・決算時の振替をゼロから解説
▶ 建設業の決算仕訳一覧|未成工事の振替から引当金まで仕訳例つき
まとめ:材料費の仕訳は「置き場所」と「流れ」で覚えよう
- 現場直送の材料:買ったときにその工事の原価(未成工事支出金)
- 倉庫に置く材料:買ったときは材料貯蔵品 → 使ったときに未成工事支出金へ
- 残材:未成工事支出金 → 材料貯蔵品へ戻す(二重に入れない)
- 工事完成時:未成工事支出金 → 完成工事原価
- 期中は材料費で入れる方法でも、期末に未完成分を未成工事支出金へ移せば結果は同じ
まずは自社の材料を「現場直送」と「倉庫保管」に分けて、どちらの科目で入れるかを決めるところから始めてみてください。
経理の入力を効率化したい方には、弥生会計 Nextもおすすめです。銀行明細の自動取得などで日々の入力を減らせて、最大2か月の無料体験もあります。私の会社はパソコンに入れて使うデスクトップ版の弥生会計で、Nextは使っていません。工事ごとの材料費は、工事台帳と組み合わせて管理するのが現実的です。

以上、建設業7年目のおけいでした!