※本記事にはアフィリエイト広告が含まれています。
「未成工事支出金って何?仕訳はどうすればいいの?完成工事原価との違いもよくわからない…」


今回の記事でわかること
- 未成工事支出金とは何か(定義と役割)
- 材料費・労務費・外注費・経費の計上タイミング
- 完成時に完成工事原価へ振り替える処理
- 月次・決算時の処理の流れ
- よくある間違いとその対処法
🔍 先に結論
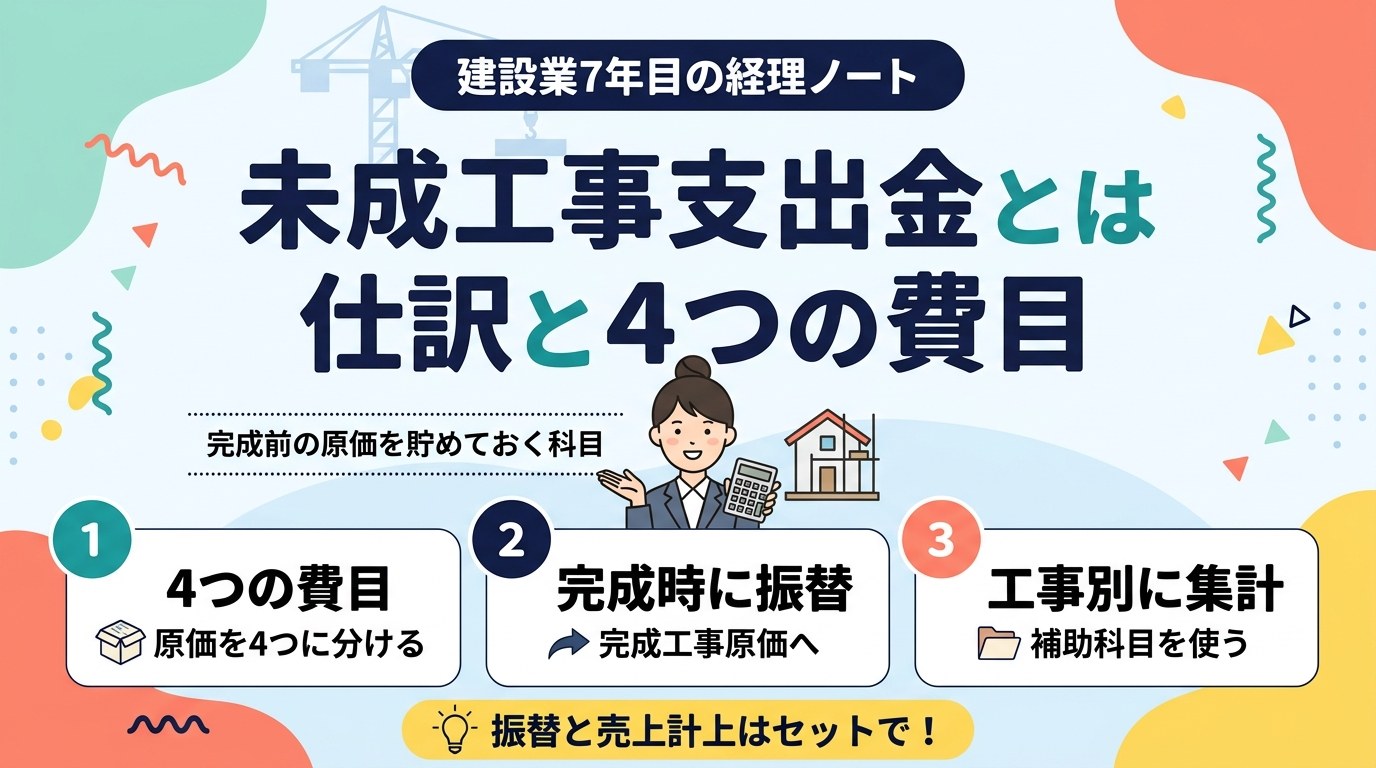
- 未成工事支出金は完成前の工事原価を一時的に貯めておく勘定科目
- 費目は材料費・労務費・外注費・経費の4つ
- 仕訳は着工から完成・引渡しまでの流れで理解する
- 月次処理・決算時の注意点とよくある間違いも解説
未成工事支出金とは:建設業会計の核心
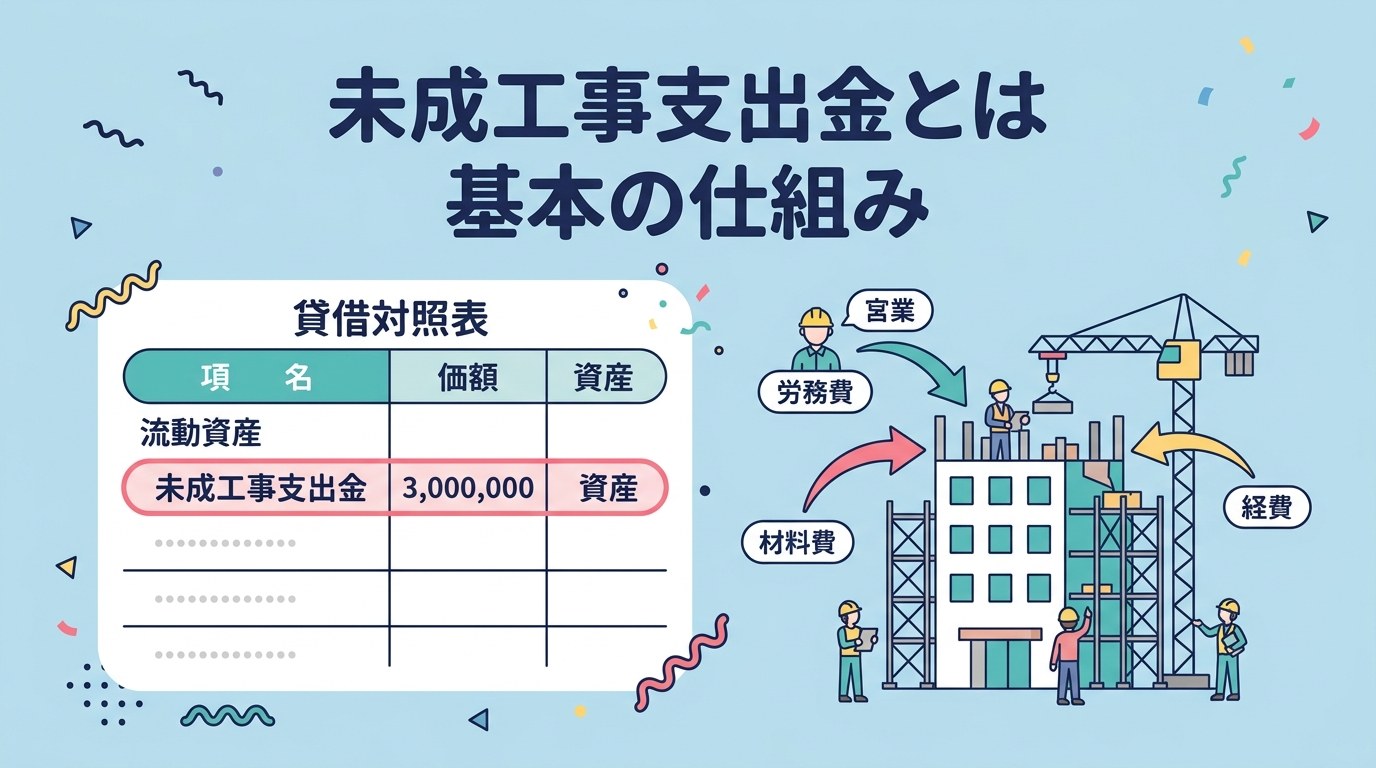
未成工事支出金とは、工事が完成・引き渡しされる前の段階で発生した工事原価を集積する勘定科目です。貸借対照表では「流動資産」に計上され、工事が完成したときに「完成工事原価」へ振り替えられます。
一般的な製造業でいう「仕掛品」に相当する科目です。工場で製品を作っている途中の段階では、その製品に投入したコストは「仕掛品」として資産計上されます。建設業では、これが「未成工事支出金」になります。
私が初めて建設業の経理を担当したとき、この科目の存在を知らずに工事費用を全部「経費」として処理してしまい、決算時に顧問税理士から指摘を受けた経験があります。未成工事支出金を正しく使わないと、工事が完成していないのに費用だけが先行して計上され、損益が歪んでしまいます。
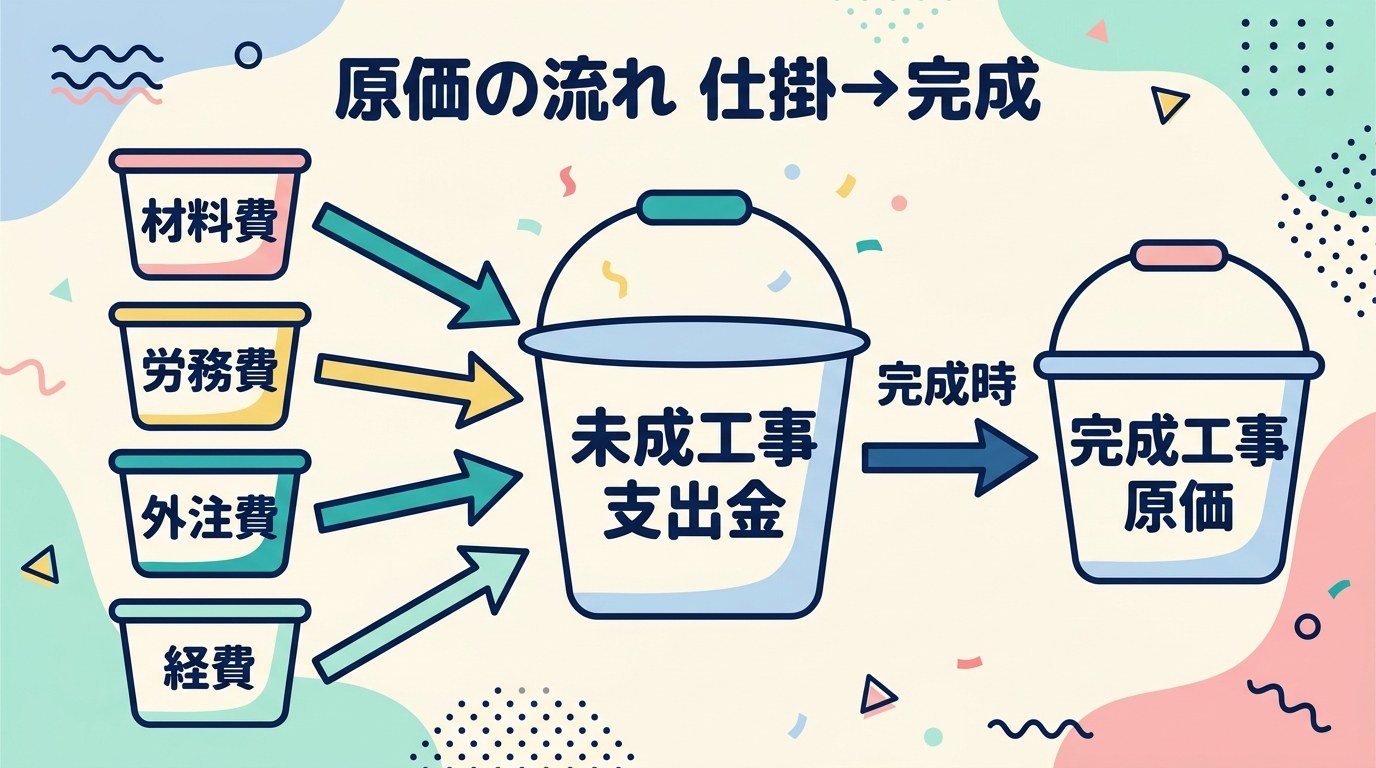
未成工事支出金の4つの費目
未成工事支出金の内訳は、建設業会計基準に従って4つの費目に分類します。
| 費目 | 内容 | 具体例 |
|---|---|---|
| 材料費 | 工事に直接使用する材料の費用 | コンクリート、鉄筋、木材、砂利 |
| 労務費 | 現場作業員の給与・社会保険料 | 職人の日当、作業員給与、法定福利費 |
| 外注費 | 下請け業者・一人親方への支払い | 電気工事、配管工事、基礎工事の外注 |
| 経費 | 材料費・労務費・外注費以外の工事費用 | 重機リース料、現場仮設費、現場消耗品 |
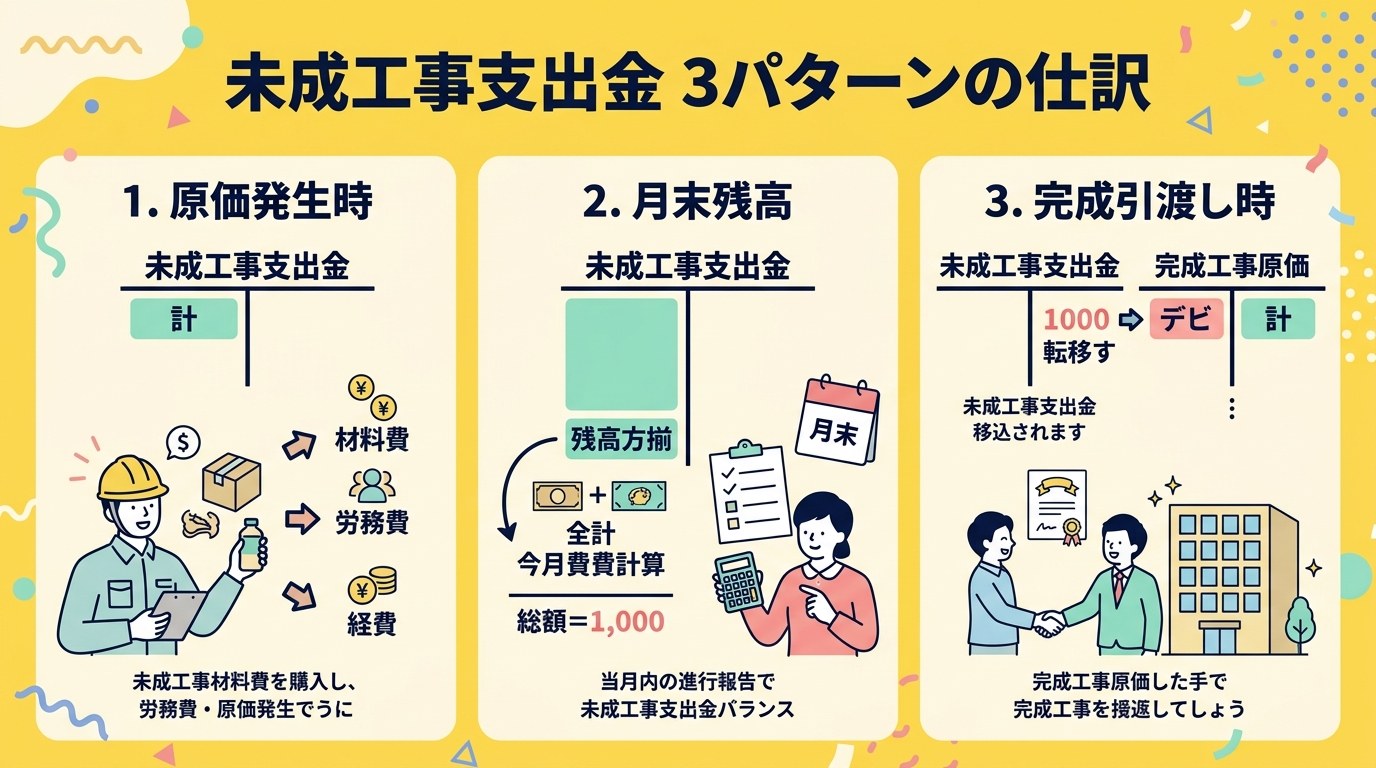
仕訳の流れ:工事着工から完成・引渡しまで
ステップ① 工事原価の発生(着工〜完成前)
工事に関わる費用が発生したタイミングで、まず「未成工事支出金」の各費目に計上します。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 材料(コンクリート)購入 | 未成工事支出金(材料費)500,000 | 買掛金 500,000 |
| 作業員給与の計上 | 未成工事支出金(労務費)400,000 | 未払給与 400,000 |
| 外注業者への支払い | 未成工事支出金(外注費)800,000 | 買掛金 800,000 |
| 重機リース料の支払い | 未成工事支出金(経費)150,000 | 普通預金 150,000 |
ステップ② 工事完成・引渡し時の振替処理
工事が完成し発注者に引き渡した時点で、蓄積した「未成工事支出金」を「完成工事原価」へ振り替えます。同時に、売上として「完成工事高」を計上します。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 原価の振替(完成時) | 完成工事原価 1,850,000 | 未成工事支出金 1,850,000 |
| 売上計上(完成引渡し時) | 完成工事未収入金 3,000,000 | 完成工事高 3,000,000 |
月次処理と決算時の注意点
月次処理
毎月の月次処理では、各工事の「未成工事支出金」の残高を確認します。工事台帳の残高と会計帳簿の残高が一致しているかを突き合わせることが重要です。差異がある場合は計上漏れや誤計上が疑われます。
決算時の処理
決算日時点で完成していない工事については、「未成工事支出金」のまま資産計上します。この金額が過大だと流動資産が膨らみ、銀行の財務評価に影響することもあります。決算前に各工事の進捗状況と原価計上の正確性を必ず確認しましょう。
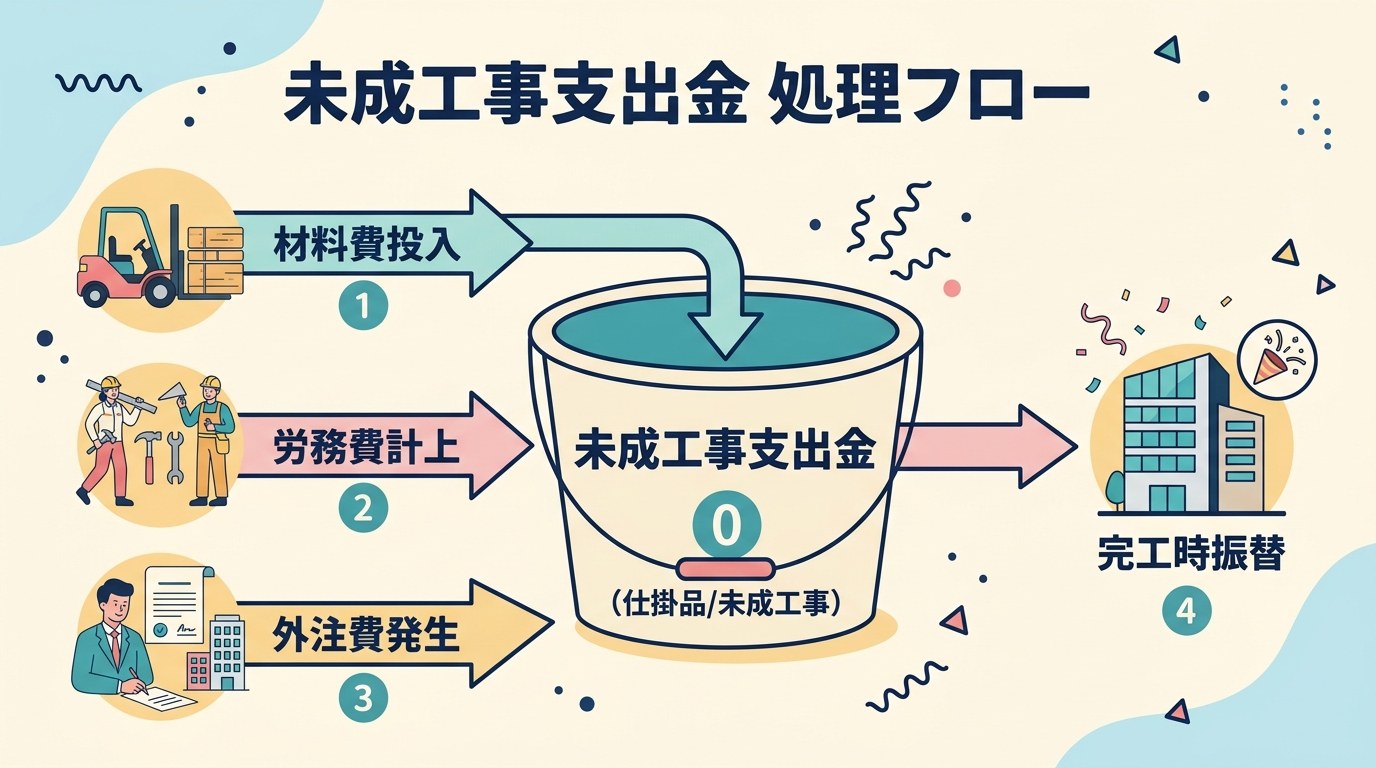

よくある間違いと対処法
| よくある間違い | 正しい処理 |
|---|---|
| 工事原価を「経費」で直接計上する | 未成工事支出金に計上し完成時に振替 |
| 完成後も未成工事支出金に残したまま | 引渡し時に完成工事原価へ振替する |
| 工事番号を使わず一括で計上 | 補助科目で工事別に集計する |
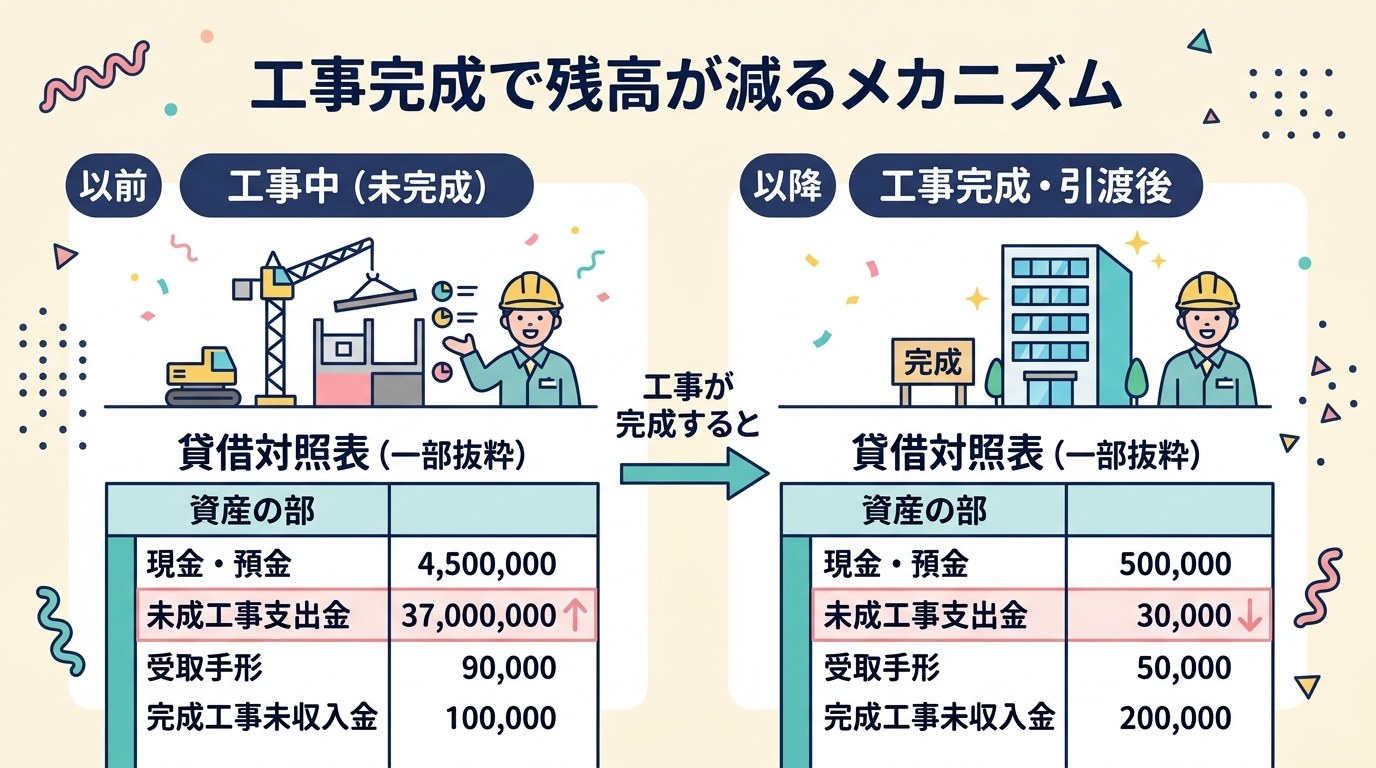
まとめ
未成工事支出金のポイント まとめ
- 未成工事支出金 = 完成前の工事に投入したコストを貯める科目(流動資産)
- 費目は材料費・労務費・外注費・経費の4分類
- 工事完成・引渡し時に完成工事原価へ振替し、同時に完成工事高を計上
- 会計ソフトの補助科目で工事別に集計することで原価管理が効率化
- 月次で工事台帳と帳簿残高を突き合わせて差異を検出する
\無料トライアルあり/
マネーフォワード クラウド会計を試してみる以上、未成工事支出金の仕訳ガイドでした!