※本記事にはプロモーションが含まれます。

🔍 先に結論
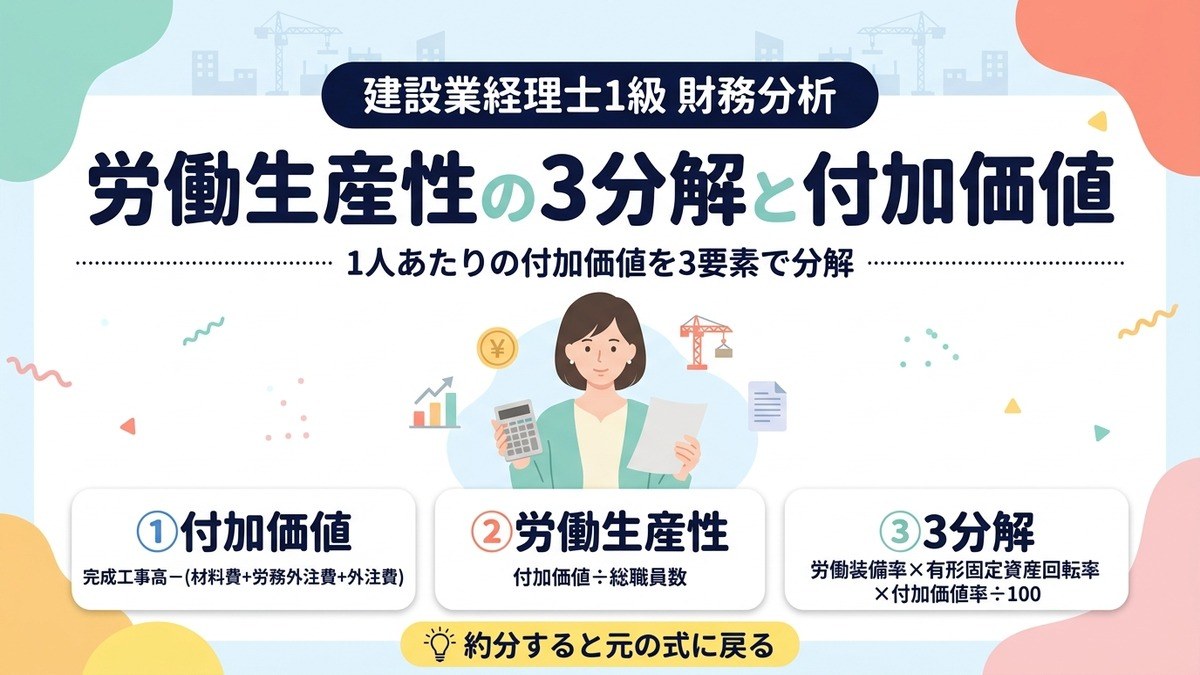
- 労働生産性(職員1人当たり付加価値)={完成工事高-(材料費+労務外注費+外注費)}÷総職員数。
- 付加価値は控除法で計算。引くのは材料費・労務外注費・外注費の3項目。
- 3分解=労働装備率×有形固定資産回転率×付加価値率÷100。約分すると元の式に戻る。
- 労働装備率・設備投資効率は分母から建設仮勘定を引く。1級の頻出ひっかけ。
📚 私が使っているテキスト
ネットスクール『財務分析』のテキストと問題集で回しています。労働生産性の章は3分解の図解が分かりやすく、公式暗記が進みました。
生産性分析の目的|職員1人あたりの付加価値をみる
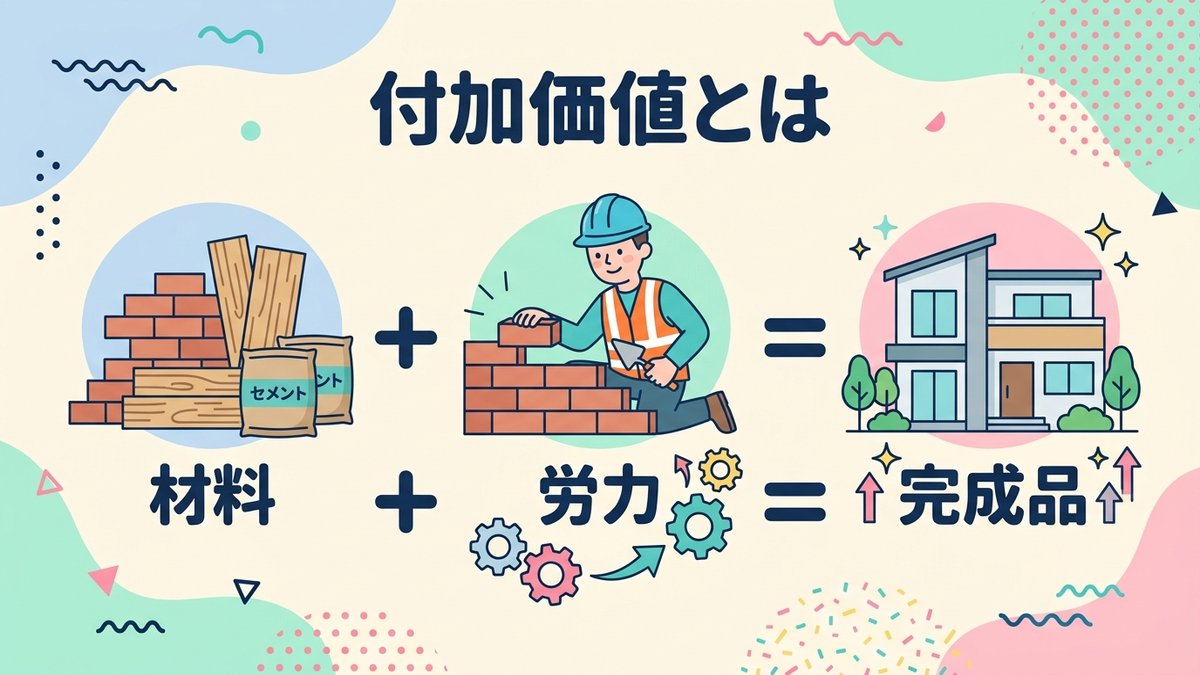
生産性分析のゴールは「職員1人がどれだけ付加価値を生んだか」を測ること。完成工事高そのものではなく、付加価値で測るのがポイントです。
完成工事高だけを見ても、外注に丸投げしていれば数字は膨らみます。自社の稼ぐ力を正しく映すには、外部から買ってきた分を差し引いた「付加価値」で見る必要があるんですね。

付加価値の計算方法|検定で使うのは控除法
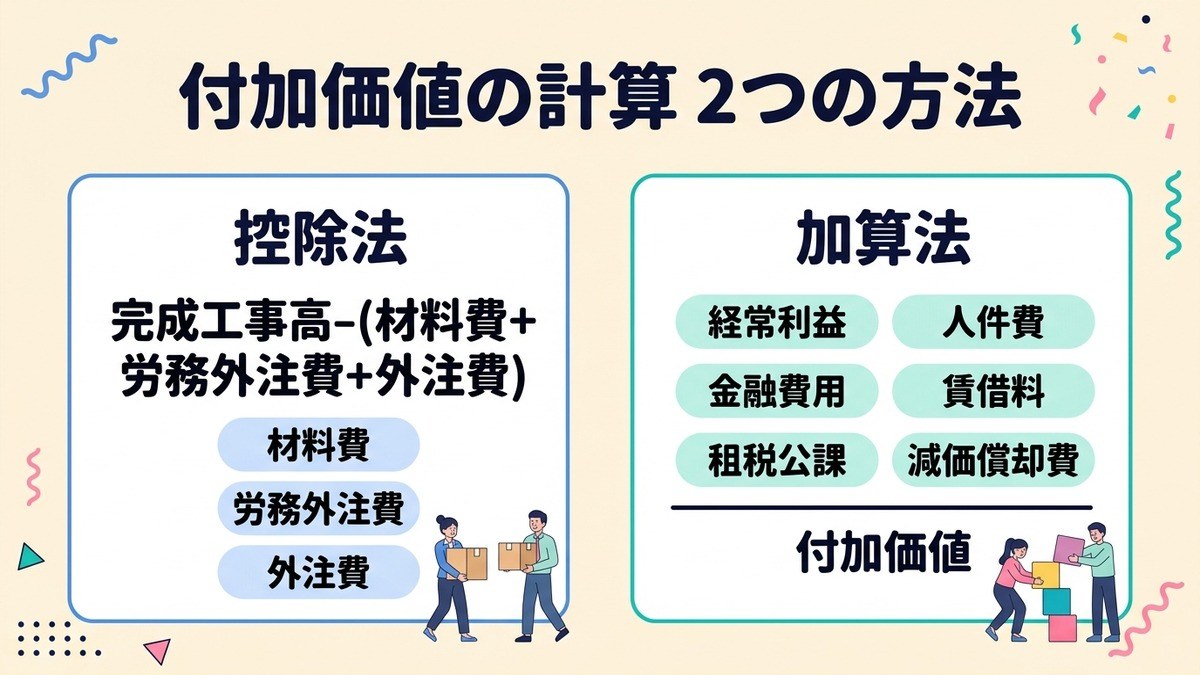
付加価値の求め方には控除法と加算法という2つの考え方があります。ただし、建設業経理士検定の「財務分析主要比率表」に算式として載っているのは控除法だけ。試験で使うのはこちらだと割り切って大丈夫です。
控除法(検定の公式算式)
完成工事高から、外部から買ってきた分を差し引く方法。式はシンプルです。
付加価値=完成工事高-(材料費+労務外注費+外注費)
引くのは材料費・労務外注費・外注費の3項目です。運賃や動力費なども外部から買ったものではありますが、この算式には入りません。「外部購入っぽいもの」を感覚で足して引くと答えがズレるので、この3項目だけ、と機械的に覚えてしまうのが安全です。
もうひとつ、分子の頭にある「完成工事高」にも注意。比率表の注2に「完成工事高は、建設業による売上高を意味し、兼業売上高を含まない」とあります。資料に兼業部門の売上が混ざっていたら、そこは外して拾います。
そして1級で効いてくるのが、比率表の注4(14)の「生産性比率における『付加価値』の計算は、労務外注費を外注費として扱う」というルール。労務外注費は名前に「労務」と付いていますが、差し引く側(外注費)に回ります。
建設業では材料費・外注費・労務外注費が「外部から買ってきた分」に入るのが実務のポイント。一方、労務費(自社雇用)は社内に残る配分なので付加価値に含まれます。ここを取り違えると数字が大きくズレるので要注意です。
加算法(日銀方式)※参考
利益や人件費など、社内に残った価値を積み上げる方法。検定の公式算式ではありませんが、考え方を知っておくと付加価値のイメージが立体的になります。
付加価値=経常利益+人件費+金融費用+賃借料+租税公課+減価償却費
ここで勘違いしやすいのが「どちらで計算しても同じ金額になる」という思い込み。理屈のうえでは同じ付加価値を別の角度から出したものですが、拾う項目の範囲が違うので、ぴったりそろうとは限りません。検定の控除法では減価償却費を引かないので、減価償却費は付加価値の中に残ります。加算法(日銀方式)も減価償却費を足すので、この点は同じ向きです。差が出るのは、それ以外の項目の拾い方。同じ会社の数字でも、どちらで計算したかで金額は動く、と整理しておきましょう。
試験で問われたら控除法。実務で他社の資料を見るときは、どちらの方式で出した数字かを確認する。この使い分けで十分です。

労働生産性の計算式|付加価値÷総職員数
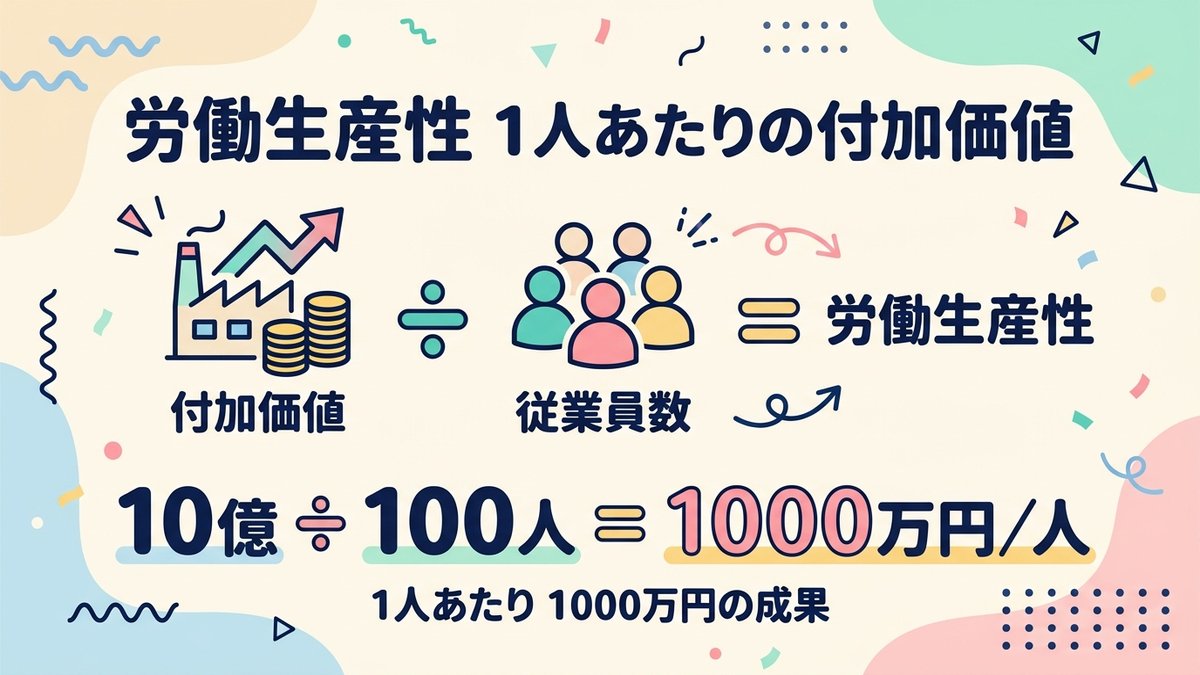
労働生産性の基本式はこれ1本。比率表での正式名称は「職員1人当たり付加価値(労働生産性)」です。
労働生産性={完成工事高-(材料費+労務外注費+外注費)}÷総職員数(※) (円)
職員1人あたりが年間いくらの付加価値を生んだか、を示す指標です。単位は%ではなく円で出ます。
この数字は「いくらなら合格」という絶対的な基準があるものではありません。工種によって外注比率も装備の重さもまったく違うからです。他社と並べて一喜一憂するより、自社の数字が前期からどう動いたかを追う方が、打ち手にはつながります。
計算前に確認したい2つのルール
1つめは分母の「総職員数」。比率表の注4(8)に「総職員数=技術職員数+事務職員数」と定義があります。現場の技術職員だけでなく、私のような事務方も分母に入るということですね。なお、比率表には分母が「技術職員数」だけの指標(技術職員1人当たり完成工事高)も別にあるので、問題文がどちらを指しているかは毎回確認してください。
2つめは(※)が付いた項目は原則として期中平均値を使うというルール(注3)。総職員数・総資本・有形固定資産などがこれにあたります。期末の数字をそのまま入れるのではなく、期首と期末を足して2で割る。問題文に期首と期末の両方が与えられていたら、平均せよという合図だと思ってください。
ここで大事なのは、労働生産性を上げる方法は「分子を増やす」か「分母を減らす」の2つしかないということ。付加価値を増やすか、少ない人数で回すか。次の3分解で、その中身をもっと細かく見ます。

労働生産性の3分解|労働装備率×有形固定資産回転率×付加価値率
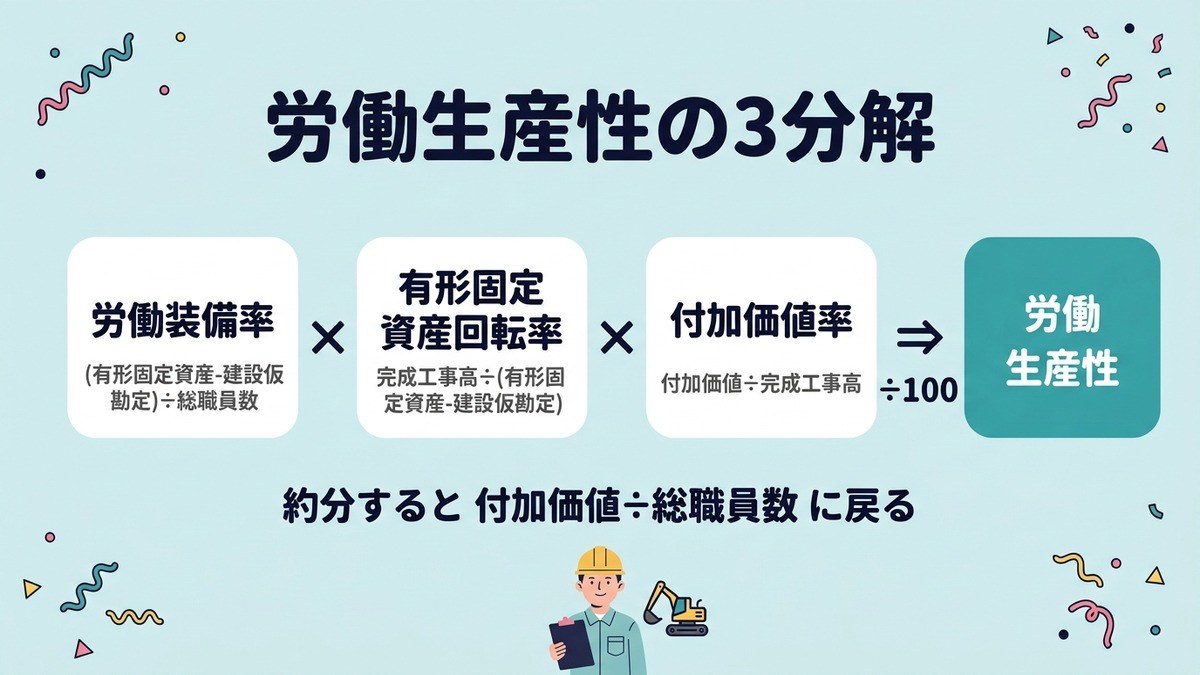
労働生産性は3つの要素に分解できます。ここが本試験の頻出。
労働生産性=労働装備率×有形固定資産回転率×付加価値率÷100
それぞれの中身はこうです。どれも分子と分母がはっきりしているので、式の形と意味をセットで覚えると忘れにくくなります。
- 労働装備率=(有形固定資産-建設仮勘定)(※)÷総職員数(※) (円)…職員1人あたり、どれだけの設備を持たせているか
- 有形固定資産回転率=完成工事高÷(有形固定資産-建設仮勘定)(※) (回)…その設備を1年で何回、工事高に変えたか
- 付加価値率={完成工事高-(材料費+労務外注費+外注費)}÷完成工事高×100 (%)…工事高のうち、自社に残る割合はどれくらいか
「1人にどれだけ設備を持たせて」→「それを何回まわして」→「1回あたりどれだけ手元に残すか」。この順で読むと、意味のつながりが見えてきます。
本当に元の式に戻るか、約分して確かめる
分解式は「そう習ったから」で覚えると、本番で自信が持てません。分数の形で並べて書いてみると、消える場所がはっきり見えます。
{(有形固定資産-建設仮勘定)÷総職員数}×{完成工事高÷(有形固定資産-建設仮勘定)}×(付加価値÷完成工事高)
1つめの分子「有形固定資産-建設仮勘定」と2つめの分母が消えます。次に、2つめの分子「完成工事高」と3つめの分母「完成工事高」が消えます。残るのは付加価値÷総職員数。ちゃんと労働生産性に戻りました。
この約分を自分の手で一度書いてみると、暗記ではなく理解として残ります。私はノートの端で3回書いて、やっと腹落ちしました。逆に言えば、約分して元の式に戻らない分解式は、どこかが間違っているということ。自分で検算できる状態にしておくと強いです。
「÷100」を忘れると答えが100倍になる
比率表の注1に「算式によって求められた比率の単位は、( )書によって特記したものを除き、すべて%である」とあります。つまり生産性の指標は、円で出るものと%で出るものが混ざっているんですね。
- 円で出る…労働生産性・労働装備率・職員1人当たり完成工事高
- %で出る…付加価値率・設備投資効率・資本生産性
- 回で出る…有形固定資産回転率・総資本回転率
3分解では%表示の付加価値率を掛けるので、そのまま掛けると答えが100倍になってしまいます。最後に÷100して円に戻す。計算問題でいちばん多い失点はここです。式は合っているのに桁が違う、という答案にならないよう気をつけてください。
2つの比率でも復元できる(2分解)
実は、3つ並べなくても労働生産性は復元できます。どちらも比率表に載っている比率だけで組める形です。
①労働生産性=労働装備率×設備投資効率÷100
②労働生産性=職員1人当たり完成工事高×付加価値率÷100
①は(有形固定資産-建設仮勘定)が上下で消え、②は完成工事高が上下で消えます。どちらも残るのは付加価値÷総職員数です。
ここで注意したいのが、労働装備率と設備投資効率の2つだけで労働生産性は完成しているという点。「もっと要素を足した方が丁寧そう」と、ここにさらに総資本回転率を掛けてしまうと、答えはもう労働生産性ではありません。分解式は掛ければ掛けるほど正しくなるものではないので、必ず約分で確かめる癖をつけましょう。
建設仮勘定を引き忘れない(1級の頻出ひっかけ)
①で使う2つの比率は、分母の作りに注意が必要です。
- 労働装備率=(有形固定資産-建設仮勘定)(※)÷総職員数(※) (円)
- 設備投資効率={完成工事高-(材料費+労務外注費+外注費)}÷(有形固定資産-建設仮勘定)(※)×100 (%)
どちらも有形固定資産から建設仮勘定を差し引くのが正解です。建設仮勘定はまだ完成していない=まだ稼いでいない資産なので、生産性を測る分母からは外す。そう理解すると忘れません。
問題文にわざわざ建設仮勘定の金額が書いてあったら、引かせるための出題だと思ってください。私も演習で最初の3回は素直に有形固定資産のまま割ってしまい、毎回間違えました。
似た名前で紛らわしいのが資本生産性(付加価値対固定資産比率)。こちらは{完成工事高-(材料費+労務外注費+外注費)}÷固定資産(※)×100 (%)で、分母は「有形」でも「建設仮勘定を引いた後」でもなく、固定資産そのものです。設備投資効率とセットで、分母の違いを見分けられるようにしておきましょう。
分解の意義は「どこがボトルネックか」を切り分けること。1人あたりに持たせている設備が薄いのか、その設備が回っていないのか、回ってはいるけれど手元に残る割合が低いのか。原因が分かれば打ち手が決まります。

建設業での意味|機械化と技能員1人あたりの稼ぐ力
建設業は労働集約型と言われますが、実は労働装備率が勝負を分ける業種です。
クレーン・重機・足場材・墨出し機器…現場に投じる有形固定資産が1人あたりの付加価値を押し上げます。装備率が低い会社は、人海戦術で人件費だけ膨らみ、労働生産性が伸びません。
一方で、設備を持っても現場が動かなければ設備投資効率が落ちます。稼働率と受注のバランスが重要ということですね。
私の勤め先は内装業で装備が薄めなので、労働装備率より「技能員1人あたりが持てる現場数」で勝負している面があります。3分解にあてはめると、労働装備率が低いぶんを回転でカバーしている構造ですね。数字で見ると自社の特徴が言語化できて面白いですよ。
試験でよく問われる3ポイント
1級財務分析での頻出3点を整理します。
①付加価値の計算(控除法)
与えられた数値から付加価値を出す問題。完成工事高から材料費・労務外注費・外注費を引くのが基本形です。労務外注費を引き忘れない、兼業売上高が混ざっていたら完成工事高だけを拾う。この2点で差がつきます。
②労働生産性の分解式
「労働装備率×有形固定資産回転率×付加価値率÷100」に分解して各要素の値を求めさせる出題。式を書けるかで点数が決まります。3要素の分子分母を白紙に書き、約分して元の式に戻るところまで確認できれば合格ラインです。÷100と(※)の期中平均もセットで押さえましょう。
③指標の意味を問う理論問題
「労働装備率が高い企業の特徴は?」など、指標の解釈を問う問題も出ます。労働装備率=1人あたりの設備量、設備投資効率=設備の稼ぐ力、付加価値率=工事高のうち自社に残る割合とセットで覚えておきましょう。
📌 あわせて読みたい
まとめ|分解式は「約分して元に戻るか」で確かめる
労働生産性は生産性分析の中心指標。{完成工事高-(材料費+労務外注費+外注費)}÷総職員数というシンプルな式ですが、3分解(労働装備率×有形固定資産回転率×付加価値率÷100)まで書けるようにしておくと、試験でも実務でも強い武器になります。
覚え方のコツは、丸暗記ではなく「約分して元の式に戻るか」を自分で確かめること。戻らない式は、どこかが間違っています。あとは÷100・建設仮勘定の控除・(※)の期中平均の3つ。ここを指差し確認できれば、生産性比率で大きく崩れることはまずありません。
建設業は労働装備率がボトルネックになりがち。分解式で自社の弱点が見えると、経営分析が一気に楽しくなります。