

今回の記事でわかること
- 未成工事受入金・完成工事未収入金の基本
- 6つの典型パターンの仕訳
- 月次管理・資金繰りとの関係
- 工事未払金・前渡金との違い
建設業の経理・事務をしていると、こんな場面で迷うことはありませんか?
- 「入金があったけど、これは売上にしていい?」
- 「工事は終わっているのに、まだ入金されていない…」
- 「着手金・中間金・残金の処理が毎回不安」
- 「前受金・未収入金と、建設業の科目はどう違うの?」
建設業は工期が長く、着手金・中間金がある、請求・入金のタイミングがズレやすいという特徴があり、工事代金の前受け・未入金の処理を間違えやすい業種です。
この記事では、建設業の事務担当者目線で、完成工事未収入金(一般の売掛金)と未成工事受入金(一般の前受金)の違いと正しい仕訳を、豊富な実務例つきで分かりやすく解説します。
🔍 先に結論
- 完成工事未収入金は、完成・引き渡した工事代金のうち、まだ入金されていない分。一般の会社の「売掛金」にあたる
- 建設業は「入金=売上」ではない。請求書の有無ではなく、完成・引き渡しで売上を立てる
- 着手金・中間金・残金・出来高請求など6つの実務例で仕訳を解説
- 未成工事受入金を売上へ振り替えるタイミングがポイント
- 工事未払金・前渡金との違いもセットで理解
- 完成工事未収入金・未成工事受入金とは?【前受金・未収入金との違い】
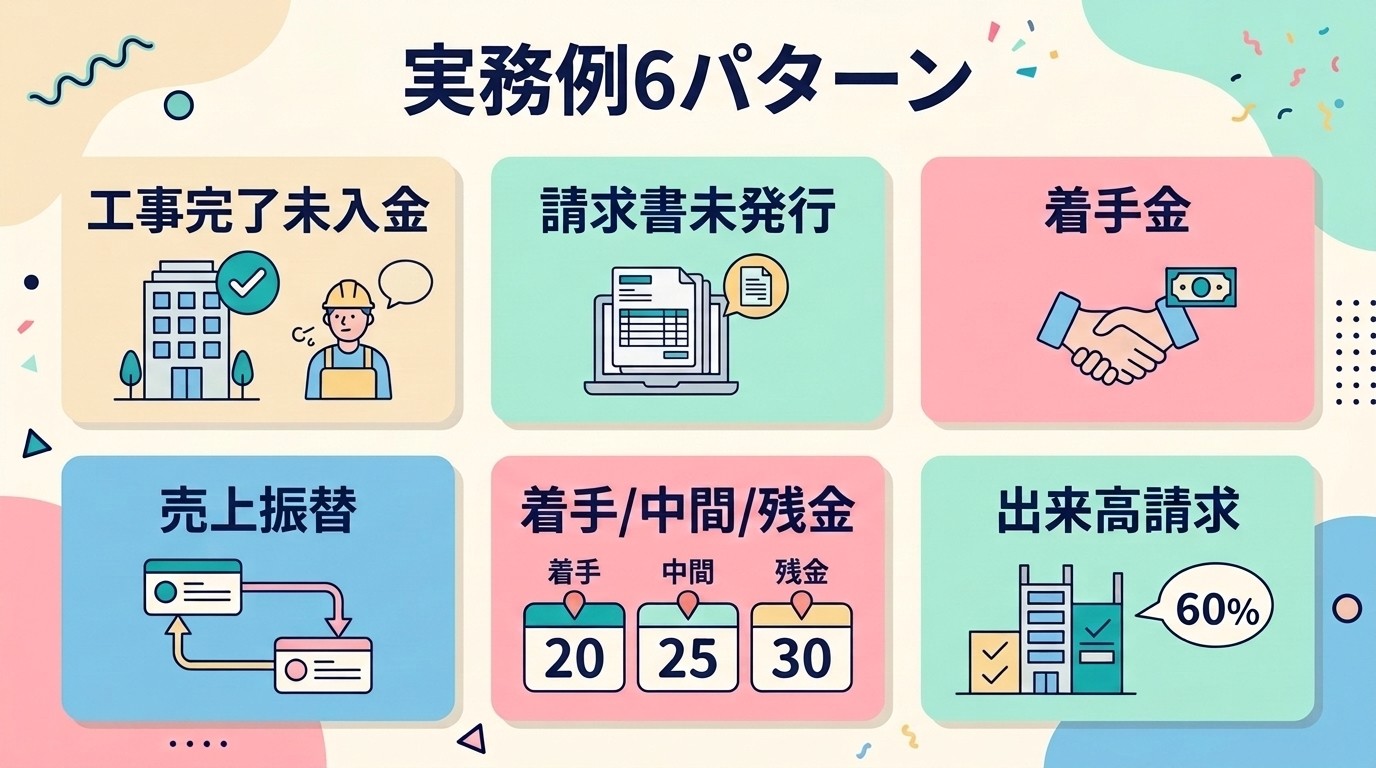
- 【実務例①】完成工事未収入金の仕訳(工事完成・未入金)
- 【実務例②】請求書が未発行でも完成工事未収入金は必要か
- 【実務例③】未成工事受入金の仕訳(着手金受領)
- 【実務例④】未成工事受入金を売上へ振り替えるタイミング
- 【実務例⑤】着手金・中間金・残金がある場合
- 【実務例⑥】出来高請求がある場合
- 未成工事受入金・完成工事未収入金でよくあるミスと対策
- 未成工事受入金・完成工事未収入金と月次管理・資金繰りの関係
- 工事未払金・前渡金との違い【セットで理解】
- 会計ソフトを使うと管理が一気に楽になる
- まとめ|建設業は「入金=売上」ではない
- 経理を始めたばかりの頃に実際に経験した失敗と、解決までの道のり
完成工事未収入金・未成工事受入金とは?【前受金・未収入金との違い】
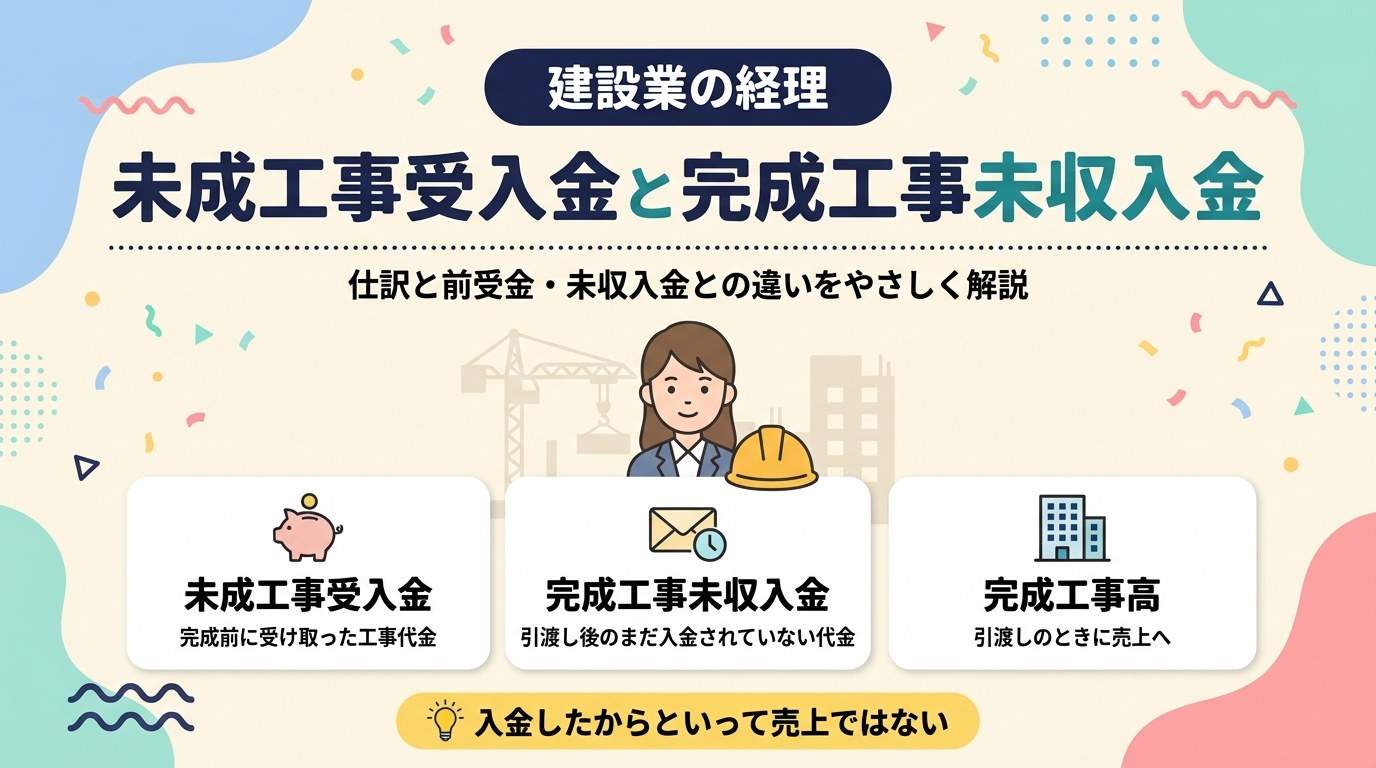
完成工事未収入金とは
完成工事未収入金とは、完成した工事の代金のうち、まだ入金されていない金額のことです。「工事が完成・引渡し済み・請求済み(または請求予定)・入金は翌月以降」という状態です。一般の会社でいう売掛金にあたります。
工事完成基準では、工事が完成して引き渡した時点で「売上(完成工事高)」を立てます。入金されていなくても、引渡しの時点で売上として計上します。
未成工事受入金とは
未成工事受入金とは、工事が完成する前に先に受け取った工事代金のことです。一般の会社でいう前受金にあたります。着手金・中間金・工事開始前の入金が代表例です。
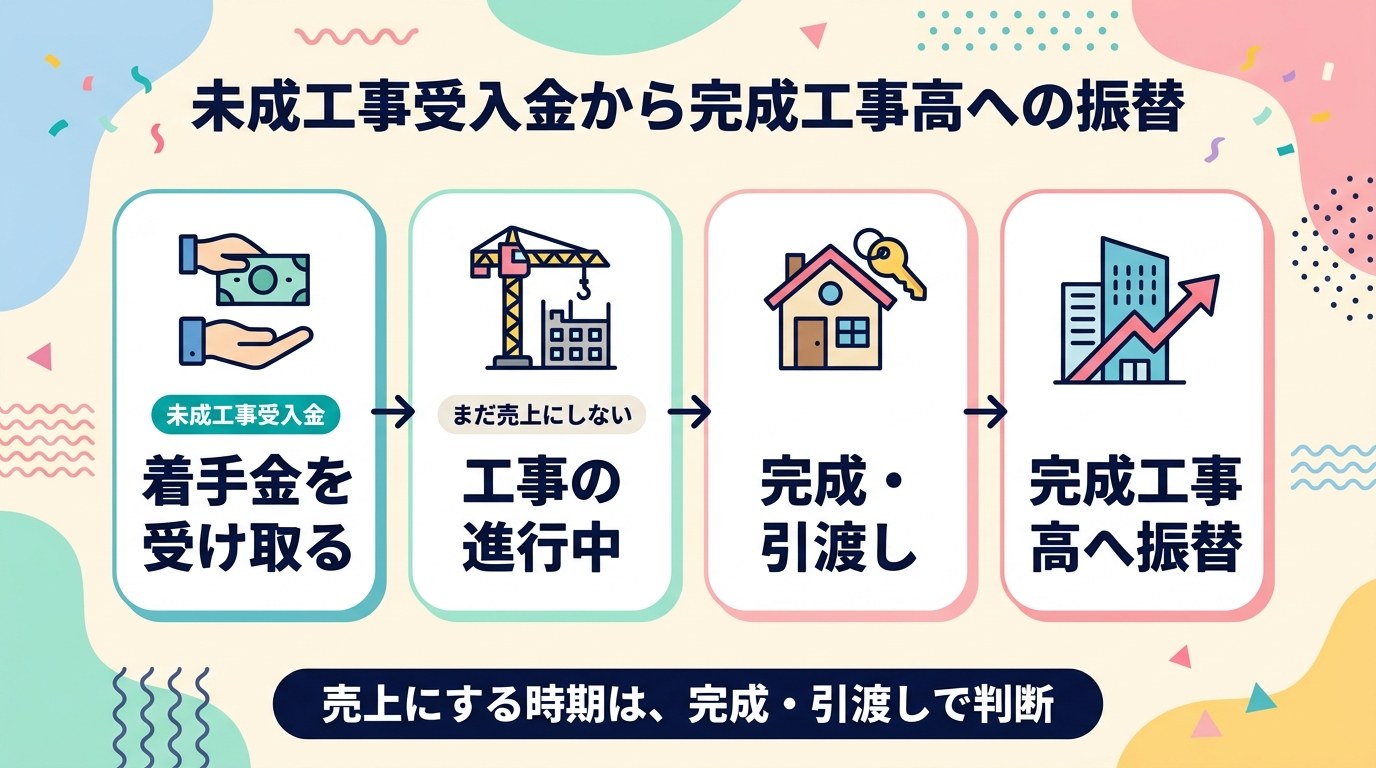
入金があっても、工事が完成して引き渡すまでは売上にしません。引渡し時に未成工事受入金から売上へ振り替えます。
一般の売掛金・未収入金・前受金との違い
一般の会社では「売掛金」「未収入金」「前受金」を使いますが、建設業の工事代金は次のように区別します。
完成工事未収入金:完成・引渡しした工事代金の未入金(一般の売掛金にあたる)
未成工事受入金:完成前に受け取った工事代金(一般の前受金にあたる)
未収入金:固定資産の売却代金など、工事以外の取引の未収金
建設業では、工事代金の未入金は「完成工事未収入金」、前受けは「未成工事受入金」で処理するのが正式な形です(国土交通省が定める建設業の勘定科目の分類)。会計ソフトの科目もこの名前にそろえておくと、決算書づくりで迷いません。
なぜ建設業は未成工事受入金・完成工事未収入金が発生しやすいのか
建設業では、次のような流れが一般的です。工事契約→着手金を受領→工事途中で中間金→工事完了→請求・入金。この流れの中で「工事完了」「請求」「入金」のタイミングが一致しないため、未成工事受入金・完成工事未収入金の管理が必須になります。
【実務例①】完成工事未収入金の仕訳(工事完成・未入金)
ケース:12月に工事完成・引渡し・請求、入金は翌1月
12月の仕訳(売上計上)
(借方)完成工事未収入金 1,000,000 / (貸方)完成工事高 1,000,000
工事が完成・引渡し済みのため、12月の売上として処理します。入金がまだでも、工事完成基準では売上計上が必要です。
1月の仕訳(入金時)
(借方)普通預金 1,000,000 / (貸方)完成工事未収入金 1,000,000
入金時には完成工事未収入金を消します。売上の二重計上にならないよう注意します。
【実務例②】請求書が未発行でも完成工事未収入金は必要か
ケース:工事は12月に完成・引渡し、請求書は1月に発行予定
考え方:請求書の有無は関係ありません。工事が完成・引渡し済みなら、12月に売上を立てます(工事完成基準の場合)。これは「発生主義」の原則に基づく処理です。
12月の仕訳
(借方)完成工事未収入金 800,000 / (貸方)完成工事高 800,000
1月に請求書を発行した後も、この仕訳は変わりません。入金があった時点で完成工事未収入金を消します。
【実務例③】未成工事受入金の仕訳(着手金受領)
ケース:工事開始前に着手金300,000円を受領、工事完了は翌月以降
着手金入金時の仕訳
(借方)普通預金 300,000 / (貸方)未成工事受入金 300,000
この時点では売上にはなりません。工事がまだ完了していないからです。未成工事受入金は「いずれ売上になる負債」として貸方(右側)に計上します。
着手金の消費税の扱い、キャンセルで返すときの仕訳、工事ごとの管理のしかたは、未成工事受入金とは?仕訳例と前受金との違いでくわしく解説しています。
【実務例④】未成工事受入金を売上へ振り替えるタイミング
工事が完成して引き渡した時点で、未成工事受入金を売上(完成工事高)に振り替えます。
引渡し時の仕訳
(借方)未成工事受入金 300,000 / (貸方)完成工事高 300,000
工事完成基準では、完成・引渡し=売上計上です。この振り替えを忘れると、売上が少なく見え、利益も正確に計算できなくなります。
【実務例⑤】着手金・中間金・残金がある場合
ケース:工事総額1,000,000円 着手金300,000円・中間金400,000円・完了時残金300,000円
着手金・中間金の入金時(工事進行中)
(借方)普通預金 300,000 / (貸方)未成工事受入金 300,000
(借方)普通預金 400,000 / (貸方)未成工事受入金 400,000
完成・引渡し時の仕訳
受け取り済みの700,000円は未成工事受入金から振り替え、残金300,000円は完成工事未収入金にします。
(借方)未成工事受入金 700,000 / (貸方)完成工事高 1,000,000
(借方)完成工事未収入金 300,000
残金入金時
(借方)普通預金 300,000 / (貸方)完成工事未収入金 300,000
未成工事受入金と完成工事未収入金を組み合わせるのが、建設業でよくある処理パターンです。合計1,000,000円の売上が正確に計上されているかを必ず確認します。
【実務例⑥】出来高請求がある場合
大型工事では、工事の進捗に応じて月次で「出来高請求」をするケースがあります。
ケース:総額5,000,000円の工事で、月次出来高請求2,000,000円を行い入金済み
出来高請求・入金時
(借方)普通預金 2,000,000 / (貸方)未成工事受入金 2,000,000
工事完成基準の場合は、完成・引渡しまですべて未成工事受入金として処理し、引渡し時に一括して売上へ振り替えます。工事進行基準を採用している場合は、進捗に応じて売上計上します。どちらの基準を使うかは、税理士と事前に確認しておきましょう。
未成工事受入金・完成工事未収入金でよくあるミスと対策
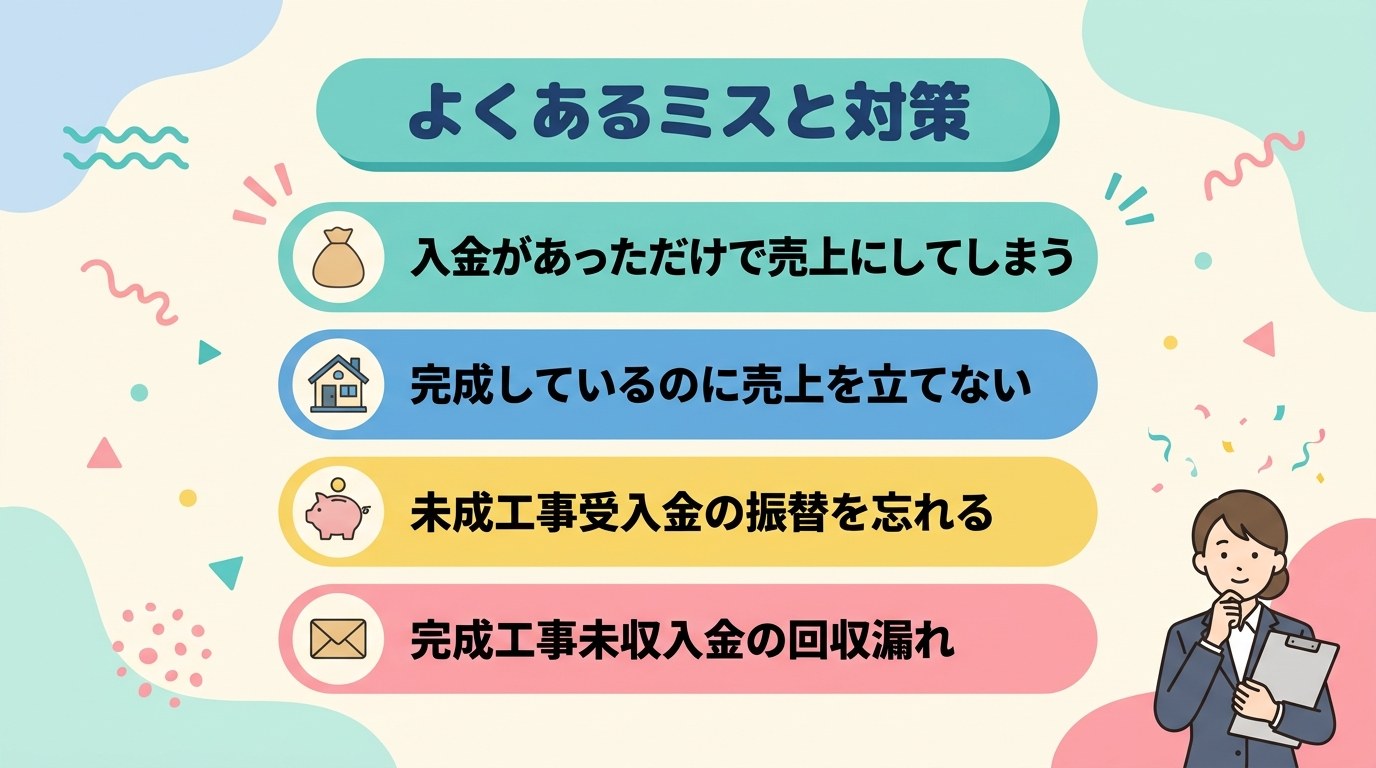
① 入金があったから売上にしてしまう
着手金や中間金を受け取った時点で売上計上してしまうミスです。工事がまだ完成していない段階での入金は未成工事受入金です。このミスをすると、翌月以降に二重計上や売上過大計上が起きます。
対策:入金処理の際に「工事は完成・引渡し済みか?」を必ず確認するルールを設けます。
② 工事完了しているのに売上を立てない
工事が完了しても請求書発行や入金を待って売上計上しないケースです。発生主義に反し、月次の利益が少なく見えます。
対策:工事完了の報告があった時点で、経理側が完成工事未収入金として売上計上するフローを整備します。
③ 未成工事受入金をそのまま放置する
未成工事受入金として処理した後、引渡し時の振り替えを忘れてしまうミスです。決算時に未成工事受入金の残高が膨らみ、売上・利益が実態より少なく見えます。
対策:月次チェックで未成工事受入金の残高を確認し、引渡し済みのものは必ず振り替えます。
④ 完成工事未収入金の回収漏れに気づかない
完成工事未収入金が増え続けているのに気づかず放置するケースです。資金繰りの悪化に気づくのが遅れます。
対策:月次で完成工事未収入金の残高と件数を確認し、何ヶ月も回収できていない案件は早めに督促対応をします。
未成工事受入金・完成工事未収入金と月次管理・資金繰りの関係
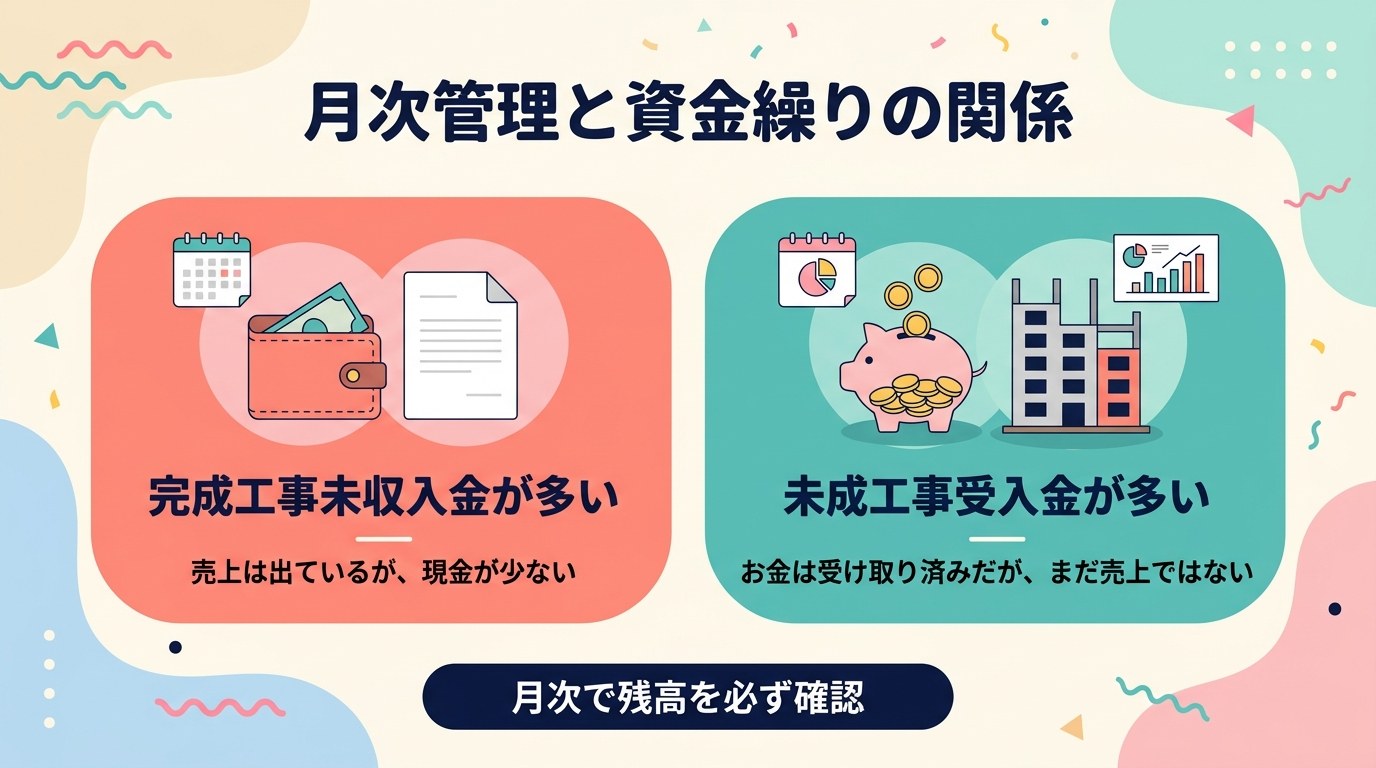
完成工事未収入金・未成工事受入金の管理は、月次利益の把握と資金繰り予測に直結します。
完成工事未収入金が多い状態:帳簿上の売上・利益は出ているが、現金が手元に少ない状態。いわゆる「勘定合って銭足らず」の原因になります。
未成工事受入金が多い状態:お金は受け取っているが、まだ売上になっていない工事が積み上がっている状態。工事の遅延が起きると、収益計上のタイミングがズレます。
月次試算表を作る際は、完成工事未収入金・未成工事受入金の残高を必ずチェックし、実態と帳簿が一致しているかを確認しましょう。
工事未払金・前渡金との違い【セットで理解】
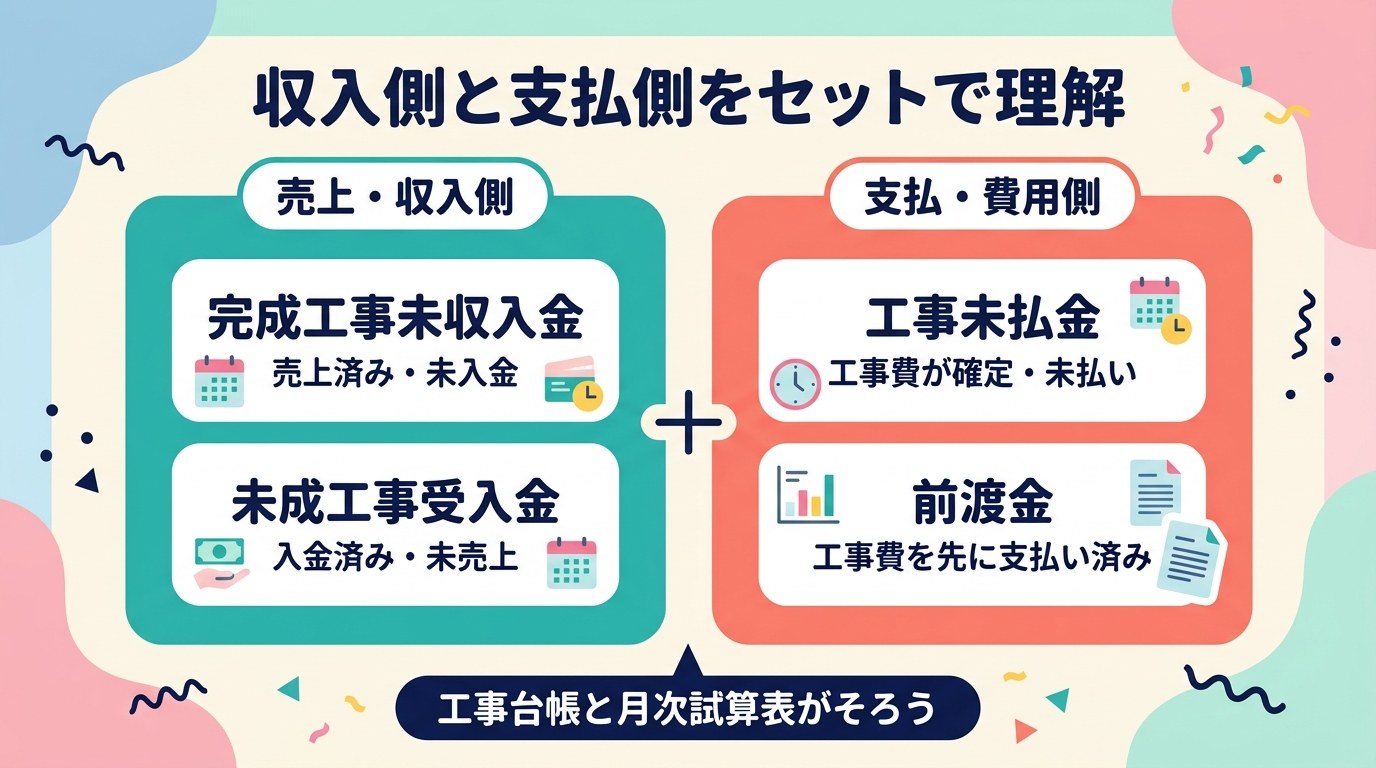
完成工事未収入金・未成工事受入金は「売上・収入側」の科目です。「支払・費用側」には対になる科目があります。
売上側(収入側):完成工事未収入金(売上済み・未入金)、未成工事受入金(入金済み・未売上)
支払側(費用側):工事未払金(工事費が確定・未払い)、前渡金(工事費を先払い済み・まだ原価にしていない)
※工事以外の支払い(事務用品など)の未払い・前払いは、未払金・前払金を使います
支払と収入を必ずセットで理解することで、工事台帳・月次試算表の整合性が取れます。詳しくは「【建設業】工事未払金とは|買掛金・未払金との違いと仕訳を完全解説」の記事もあわせて確認してください。
会計ソフトを使うと管理が一気に楽になる
未収・前受が増えるほど、Excelや手書き管理ではミスが増えます。会計ソフトを使うことで、次のメリットがあります。
- 完成工事未収入金の残高と一覧を自動で把握できる
- 未成工事受入金の振り替え忘れを防ぐチェックがしやすい
- 月次試算表が自動生成される
- 補助科目を作れば、元請けごとに残高を分けて見られる
ただし、会計ソフトだけで工事ごとの売上や原価まで管理するのは難しいことが多いです。たとえば弥生会計 Nextは、公式のよくある質問で、工事別の管理には対応していないと案内しています。私の会社も、会計はパソコンに入れて使う弥生会計、工事ごとの原価は「建設原価ビルダー5」と分けて使っています。会計ソフトの選び方は建設業向け会計ソフトおすすめ比較にまとめています。
まとめ|建設業は「入金=売上」ではない
建設業の完成工事未収入金・未成工事受入金の処理で押さえておくべきポイントをまとめます。
- 完成工事未収入金(一般の売掛金):売上あり・入金まだ(完成・引渡し時に計上)
- 未成工事受入金(一般の前受金):入金あり・売上まだ(引渡し時に売上へ振り替え)
- 判断基準は「工事が完成・引渡し済みかどうか」(請求書・入金は関係ない。工事完成基準の場合)
- 着手金・中間金はすべて未成工事受入金で処理し、引渡し時に振り替える
- 完成工事未収入金の残高は月次で確認し、回収漏れを防ぐ
この考え方を押さえることで、月次も決算もブレない経理が実現できます。仕訳の正確さが、会社の数字の信頼性に直結します。
この記事のまとめ
- 工事代金は未成工事受入金・完成工事未収入金で処理
- 6つの実務例で全パターン網羅
- 売上振替のタイミングを誤らない
- 月次管理・資金繰りと直結
以上、建設業7年目のおけいでした!
経理を始めたばかりの頃に実際に経験した失敗と、解決までの道のり
未収入金・前受金・完成工事未収入金――似たような名前の科目が並ぶ建設業の仕訳は、最初は本当に混乱します。私が実際にやらかした失敗と、どう乗り越えたかをお伝えします。
①未収入金と前受金の違いがわからず入力を間違えた
経理を始めた頃、「未収入金」と「前受金」の違いが感覚的につかめず、どちらに入力すればいいかわからないまま処理してしまったことが何度もありました。
未収入金は「サービスや物を提供済みなのにまだお金が来ていない」、前受金は「まだ仕事をしていないのにお金だけ先にもらった」という違いです。頭ではわかっていても、実際の取引を目の前にすると「これはどっちだ?」と迷うことが多く、入力ミスが続いた時期がありました。
②完成工事未収入金を理解できず、毎月税理士に確認していた
建設業特有の科目である「完成工事未収入金」は、最初は「未収入金と何が違うの?」という状態でした。工事が完成して引き渡し後にまだ入金されていない売上を指す科目ですが、一般的な「未収入金」との使い分けがわからず、毎月のように税理士に「これはどちらで処理しますか」と確認を入れていました。
自分で判断できないまま処理を続けることへの不安と、確認のたびに時間がとられることへのストレスは、経理初期に感じた大きな悩みのひとつです。
③税理士に処理のしかたを教わってから、迷わなくなった
状況が改善したのは、経理を始めたころに、税理士から「どの取引をどの科目で処理するか」を教えてもらったことがきっかけです。その後は、問題のない範囲で、自社に合った仕訳のしかたに少しずつ変えていきました。処理の考え方がわかってからは、都度確認する必要が減り、自分で判断して進められるようになりました。
仕訳で迷いが多い場合は、「個別の取引を聞く」よりも「会社のルールとして整理してもらう」方が根本的な解決になります。税理士をうまく活用するコツのひとつです。