※本記事にはアフィリエイト広告が含まれています。
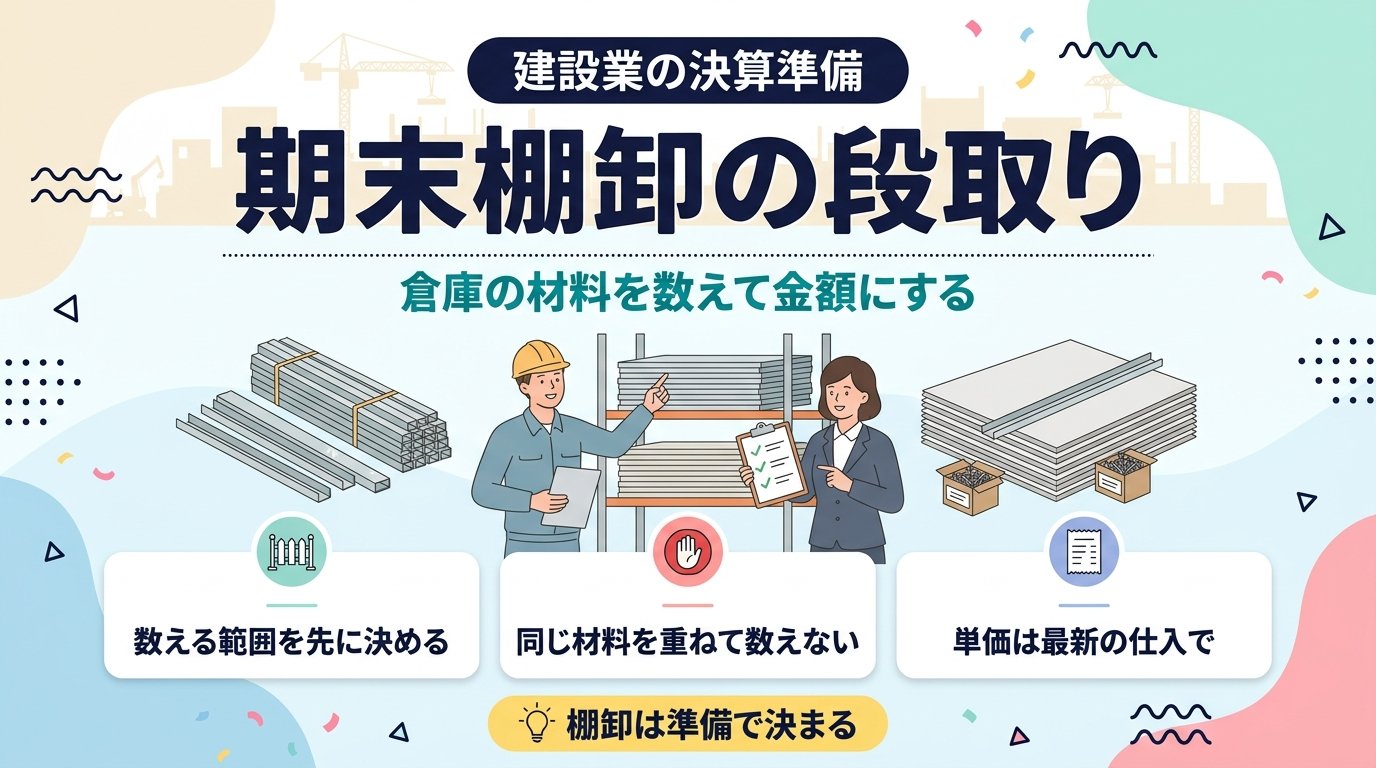
決算準備の連載、2回目は倉庫の材料の期末棚卸です。第1回で、決算までの逆算スケジュールを書きました。今回はその中の「棚卸」だけを取り出して、段取りから金額にするところまでを順に書きます。
棚卸は当日に数えるだけの作業ではありません。何を数えるかを先に決めておかないと、数え間違いより大きなズレが出ます。
🔍 先に結論
- 棚卸の前に「数えるもの・数えないもの」を線引きする。現場に搬入済みの材料は倉庫在庫に入れず、無償の支給材は金額に入れない
- 棚卸表は置き場所の順に作る。数えた場所には印をつけ、同じ材料を2か所で数えない
- 評価方法を届け出ていなければ、単価は最終仕入原価法(期末に一番近い仕入の単価)
- 帳簿の材料貯蔵品と比べて差額を調整する。処理の向きは自社の計上ルールで変わる
棚卸の段取り|日程・人数・棚卸表・数える範囲を決める
期末の棚卸は、当日より前の準備で出来が決まります。決めることは4つです。
日程と人数|期末日から逆算して決める
10月末決算なら、10月の第1週に棚卸の日と担当を決めておきます。
2026年10月31日は土曜日です。前日の10月30日(金)に数える会社もあるでしょう。その場合は、数えた後から10月31日までの出し入れを記録して、期末日の数量に合わせます。
人数は2人1組が基本です。1人が数えて読み上げ、もう1人が棚卸表に書きます。数える人と書く人を分けると、読み違いと書き違いを互いに拾えます。
倉庫が複数ある会社は、所要時間も見積もっておきましょう。私の会社は倉庫が3つあり、そのうち2つが材料倉庫です。棚卸には3人で約2日かかるので、1日で終わる前提の日程は組めません。
棚卸表|置き場所の順に並べる
棚卸表は10月の第3〜4週に作って印刷しておきます。並び順は品名の五十音順ではなく、倉庫の中を歩く順番にします。
| 欄 | 書くこと |
|---|---|
| 置き場所 | 倉庫名・棚や区画の名前(例:第2倉庫・奥の棚) |
| 品名・規格 | 同じ品名でも規格が違えば別の行にする |
| 単位 | 本・枚・箱・ケースなど。バラと箱を混ぜない |
| 数量 | 当日に書き込む欄 |
| 単価 | 後で記入。最近の仕入請求書を見て入れる |
| 確認印 | 数えた人・書いた人のサイン |
置き場所の順にしておくと、「この棚はもう数えた」が表の上でも分かります。同じ品目が別の場所にもあるときは、場所ごとに行を分けて書きます。まとめて1行にすると、どこを数えた数字なのか後から追えません。
数えるもの・数えないものの線引き
ここがいちばん大事です。倉庫にある物が、すべて自社の材料在庫とは限りません。
| 倉庫・現場にある物 | 扱い |
|---|---|
| 倉庫にある自社の材料(どの工事に使うか決まっていないもの) | 数える。材料貯蔵品になる |
| 特定の現場用に買って、すでに搬入した材料 | その工事の未成工事支出金として扱う。倉庫の在庫としては数えない |
| 元請から無償で支給された材料 | 元請の持ち物。数量の管理だけして、金額には入れない |
| ビス・ボンドなどの副資材 | 購入時に費用にしているかどうかで変わる(下で説明) |
| 道具倉庫の工具・機械 | 材料の棚卸とは別に考える(下で説明) |
国土交通省の告示では、材料貯蔵品を次のように定めています。手持ちの工事用材料・消耗工具器具・事務用消耗品などのうち、未成工事支出金・完成工事原価・販売費及び一般管理費として処理されなかったもの。つまりまだどこにも費用や原価として入っていない材料が、数える対象です。
特定の現場用に買った材料が期末に倉庫へ戻っている場合、どちらの科目で持つかは会社によって決め方が分かれます。自社のルールは顧問税理士に確認してから棚卸表に載せてください。支給材の仕訳は元請支給材料の仕訳|無償・有償の違いと相殺の処理で詳しく書いています。
決算後に在庫の二重計上が見つかった話
私の会社では、決算が終わったあとで、倉庫在庫の二重計上が見つかったことがあります。
原因は数え間違いではありません。同じ材料を、倉庫在庫(材料貯蔵品)にも、仕掛工事(未成工事支出金)にも入れてしまったことです。
金額が大きく、決算の修正も検討しました。最終的には、次の期で減らすことにしました。
この処理がよかったかどうかは、ここでは言い切りません。過去の決算の誤りをどう直すかは、見つけた時点で顧問税理士に相談してください。金額や中身によって、取るべき対応が変わるからです。
防ぐには、上の表の線引きを守ることです。特定の現場用に買って搬入済みの材料は、その工事の未成工事支出金。倉庫在庫には入れません。棚卸表を作るときに、未成工事支出金に入っている材料と突き合わせておきましょう(1-3)。
ビス・ボンドなどの副資材は数える?
私の会社の材料倉庫には、軽量鉄骨やボードの残りのほかに、ビス・ボンドなどの副資材も置いています。こうした細かい物を数えるかどうかは、会社の処理のしかたで変わります。
税務では、消耗品の費用は本来「使った年度」の費用です。ただし法人税基本通達2-2-15で、次の条件を満たせば買った年度の費用にしてよいとされています。
- 事務用消耗品・作業用消耗品・包装材料などであること
- 毎年おおむね一定数量を取得し、経常的に消費するものであること
- その処理を継続していること
会社によっては、ビスやボンドをこの扱いで購入時に費用にしています。その場合は、期末に数えて資産にしなくてよいことになります。
ただし、軽量鉄骨やボードのような工事の主な材料は、この通達の対象と考えにくいものです。どこまでを「作業用消耗品」とするかは、顧問税理士に確認しておきましょう。一度決めた扱いは、毎年変えないことが前提です。
道具倉庫の工具・機械は材料とは別物
電動工具や機械などの道具は、材料の棚卸とは分けて考えます。金額や使い方によって、固定資産として管理するもの、消耗工具器具として扱うものなどに分かれることがあります。どれに当たるかは顧問税理士に確認してください。材料とは別の一覧にしておくと、確認するときに話が早く進みます。

当日の数え方|同じ材料を2か所で数えない
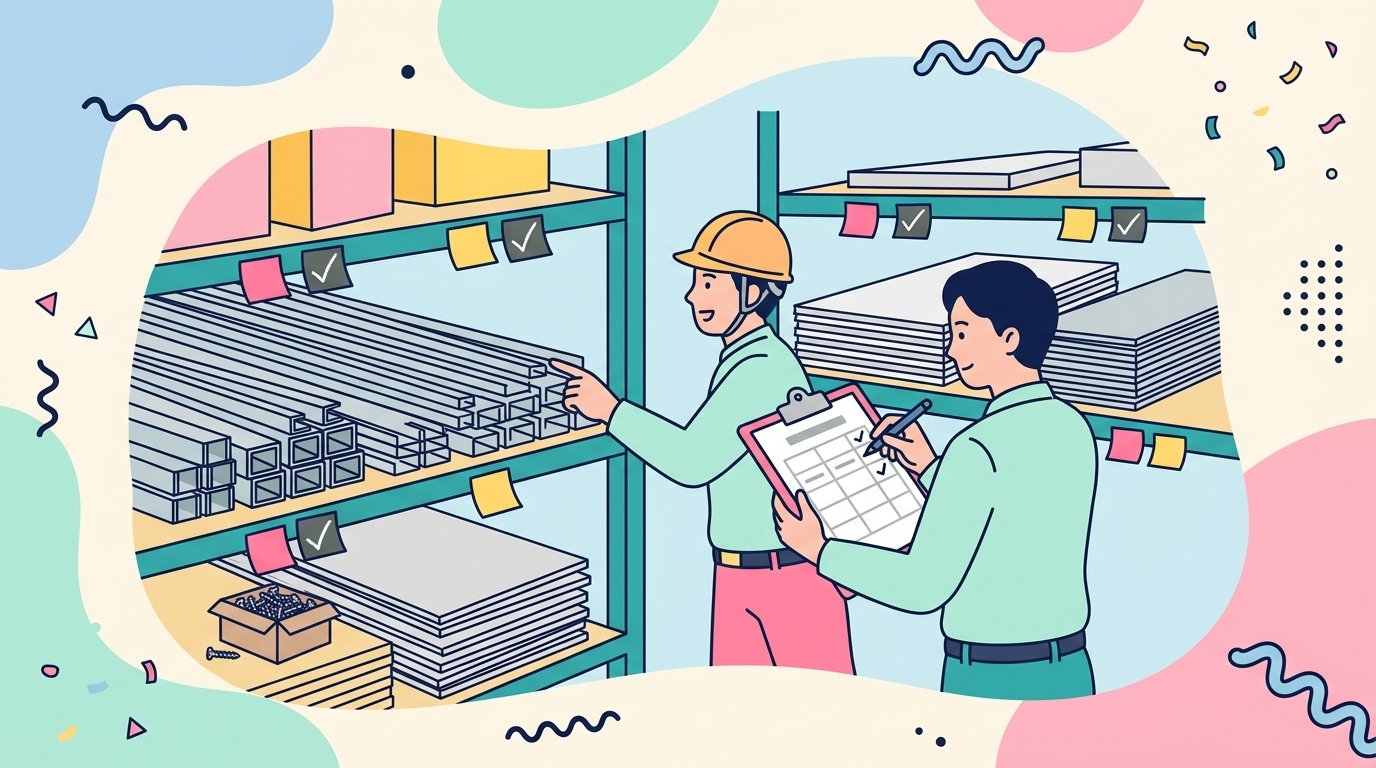
棚卸で怖いのは、数え漏れより二重に数えることです。二重に数えると在庫が実際より多くなり、その分だけ利益が大きく見えます。防ぐための仕組みを3つ挙げます。
二重計上を防ぐ3つの仕組み
- 置き場所の順に並べた棚卸表を使う:表の1行が倉庫の1か所に対応するので、同じ場所を2回書くと表の上で気づけます
- 数え終わった場所に印をつける:棚や束に付せん・チョークなどで目印を残します。倉庫が複数あるときや、2日に分けて数えるときに特に効きます
- 同じ材料を2か所で数えない:数えた材料を別の棚へ動かさない。動かすなら、移した先で数え直さないよう表に書き残します
倉庫が複数あると、同じ品目が2か所に置かれることがあります。どちらも正しく1回ずつ数えれば問題はありません。問題は、片方の数字をもう片方の行にも書いてしまうことです。場所ごとに行を分けておけば、この取り違えは起きにくくなります。
数えた日と期末日がずれるときの調整
棚卸の日が期末日より前なら、棚卸の後に倉庫から出た材料・入った材料を記録します。出庫伝票や納品書を取っておき、棚卸表の数量から足し引きして期末日の数量にします。
現場に置いたままの残材も忘れがちです。倉庫に戻すのか、現場で数えるのかを事前に決めておきましょう。私の会社では、現場の残材は現場で数えています。数えた残材をどの科目に入れるかは、前の章の線引きに従います。

数量を金額にする|届出がなければ最終仕入原価法
数え終わったら、11月の第1週に数量を金額にします。ここで使う「単価の決め方」が評価方法です。
私の会社では、この倉庫在庫の入力がいつもギリギリになります。入力の担当と締切も、棚卸の日と一緒に決めておきましょう。
評価方法を税務署に届け出ていない会社は、法律で決まった方法を使います。それが最終仕入原価法です(法人税法施行令31条1項)。
考え方はシンプルです。期末に一番近い時期に、最後に買ったときの単価で、その品目の在庫すべてを評価します。前の年に安く買った分が残っていても、単価は最新の仕入に合わせます。
| やること | 見る資料 |
|---|---|
| 品目ごとに、期末に一番近い仕入を探す | 仕入先の請求書・納品書 |
| その単価を棚卸表の単価欄に書く | 棚卸表 |
| 数量×単価で金額を出し、合計する | 棚卸表(Excelなら自動計算) |
よくある失敗は、去年の棚卸表の単価をそのまま使い回すことです。最終仕入原価法なら、その年の最新の仕入単価に更新します。
自社が別の評価方法を届け出ているかどうかは、経理担当でも知らないことがあります。届出の有無は顧問税理士に確認しましょう。届出の手続きは国税庁の「棚卸資産の評価方法の届出」のページにあります。
傷んだ材料・型落ちの材料
濡れたボードや、もう使わない規格の材料が見つかることもあります。棚卸の日にメモと写真を残しておきましょう。評価損にするか、廃棄するかの処理は顧問税理士に確認してから決めます。
\評価方法4つの違いと、先入先出法・総平均法の計算例/
棚卸資産の評価方法4つの解説を読む帳簿の残高と比べて差額を調整する
棚卸の金額が出たら、会計ソフトの材料貯蔵品の残高と比べます。時期の目安は11月の第1〜2週です。
私の会社でも、棚卸の金額が帳簿と合わないことは毎年あります。そのたびに、決算の前に帳簿を直しています。
差額の処理は、材料を買ったときにどう記帳しているかで向きが変わります。
| 買ったときの記帳 | 期末にやること |
|---|---|
| 材料費など費用・原価として入れている | 期末に残った分を材料貯蔵品に振り替え、棚卸の金額に合わせる |
| 材料貯蔵品(資産)として入れ、使ったときに原価へ移している | 帳簿の残高と棚卸の金額の差を調べ、帳簿を棚卸の金額に合わせる |
相手の科目を材料費にするか、未成工事支出金や完成工事原価にするかも、自社の計上ルールで決まります。まず去年の決算でどう処理したかを確認し、同じやり方に揃えてください。なお、材料の未払いは建設業では工事未払金で計上します。
差額が大きいときは、仕訳を入れる前に原因を探します。見るところは次の5つです。
- 同じ材料を2か所で数えていないか(棚卸表の場所の欄を見る)
- 現場用の材料が、未成工事支出金と倉庫在庫の両方に入っていないか
- 現場へ出した材料の振替が漏れていないか
- 期末日までの出し入れを調整したか
- 単価が古いままになっていないか
材料費の区分(直接材料費・間接材料費・仮設材料費)と仕訳の流れは、材料費の仕訳完全ガイド|3種類の処理を使い分ける方法にまとめています。月末の棚卸の手順は棚卸・材料在庫管理の方法も参考にしてください。

期末棚卸でよくある漏れ5つ
| よくある漏れ | 防ぎ方 |
|---|---|
| 同じ材料を2か所で数える | 置き場所順の棚卸表・数えた場所に印 |
| 現場に置いたままの残材を数え忘れる | 事前に「戻すか・現場で数えるか」を決める |
| 元請の無償支給材を自社の在庫として数える | 数量だけ記録し、金額欄は空けておく |
| 去年の単価を使い回す | 最新の仕入請求書で単価を入れ直す |
| 数えた日と期末日の間の出し入れを調整しない | 出庫伝票・納品書で足し引きする |
5つのうち最初の3つは、当日ではなく段取りの段階で防げます。棚卸表を作る日に、この表を見返してください。
決算準備チェックリスト|材料の棚卸(1-1〜1-8)
10月末決算の場合の目安です。期末日が違う会社は、時期をずらして使ってください。
| No | 時期 | 確認すること |
|---|---|---|
| 1-1 | 10月第1週 | 棚卸の日・人数・担当を決める(2人1組) |
| 1-2 | 10月第3〜4週 | 棚卸表を作る(置き場所順に品名・規格・単位・数量・単価の欄) |
| 1-3 | 10月第3〜4週 | 数える対象を線引きする(倉庫の自社材料/現場に搬入済みの材料/無償支給材)。現場に搬入済みの材料は未成工事支出金で、倉庫在庫に入れない |
| 1-4 | 10月30日〜31日 | 実地棚卸。数えた後の出し入れを記録し、期末日の数量に合わせる |
| 1-5 | 11月第1週 | 数量×単価で金額にする(評価方法に従う。届出がなければ最終仕入原価法) |
| 1-6 | 11月第1〜2週 | 帳簿の材料貯蔵品残高と棚卸金額を比べ、差額を調整する |
| 1-7 | 11月第1週 | 消耗品を購入時に費用にしている場合、その扱いを毎年続けているか |
| 1-8 | 11月第2週 | 傷み・型落ちで使えない材料がないか(処理は税理士に確認) |
まとめ
- 棚卸の出来は段取りで決まる。日程・人数・棚卸表・数える範囲を10月中に決める
- 無償の支給材は数量だけ記録し、金額に入れない
- 現場用に搬入済みの材料は未成工事支出金。倉庫在庫と両方に入れない
- 棚卸表は置き場所の順。数えた場所に印をつけ、同じ材料を2か所で数えない
- 評価方法の届出がなければ最終仕入原価法。単価は最新の仕入に更新する
- 帳簿との差額は、原因を探してから自社のルールどおりに調整する
今日できることは1つです。去年の棚卸表を探して、並び順と単価の欄を見てください。品名順に並んでいたら、今年は置き場所順に作り直すところから始めましょう。
棚卸の金額が決まれば、あとは会計ソフトに入れて試算表で確かめる作業です。私の会社では、会計はパソコンに入れて使う弥生会計(デスクトップ版)を使っています。下のボタンは、同じ弥生のクラウド版「弥生会計 Next」の公式サイトです。

次回の第3回では、工事を1現場ずつ「引渡し済み」か「未完成」かに線引きする作業を書いています。未成工事支出金・完成工事高・外注費は、この線引きでまとめて決まります。
以上、建設業7年目のおけいでした!