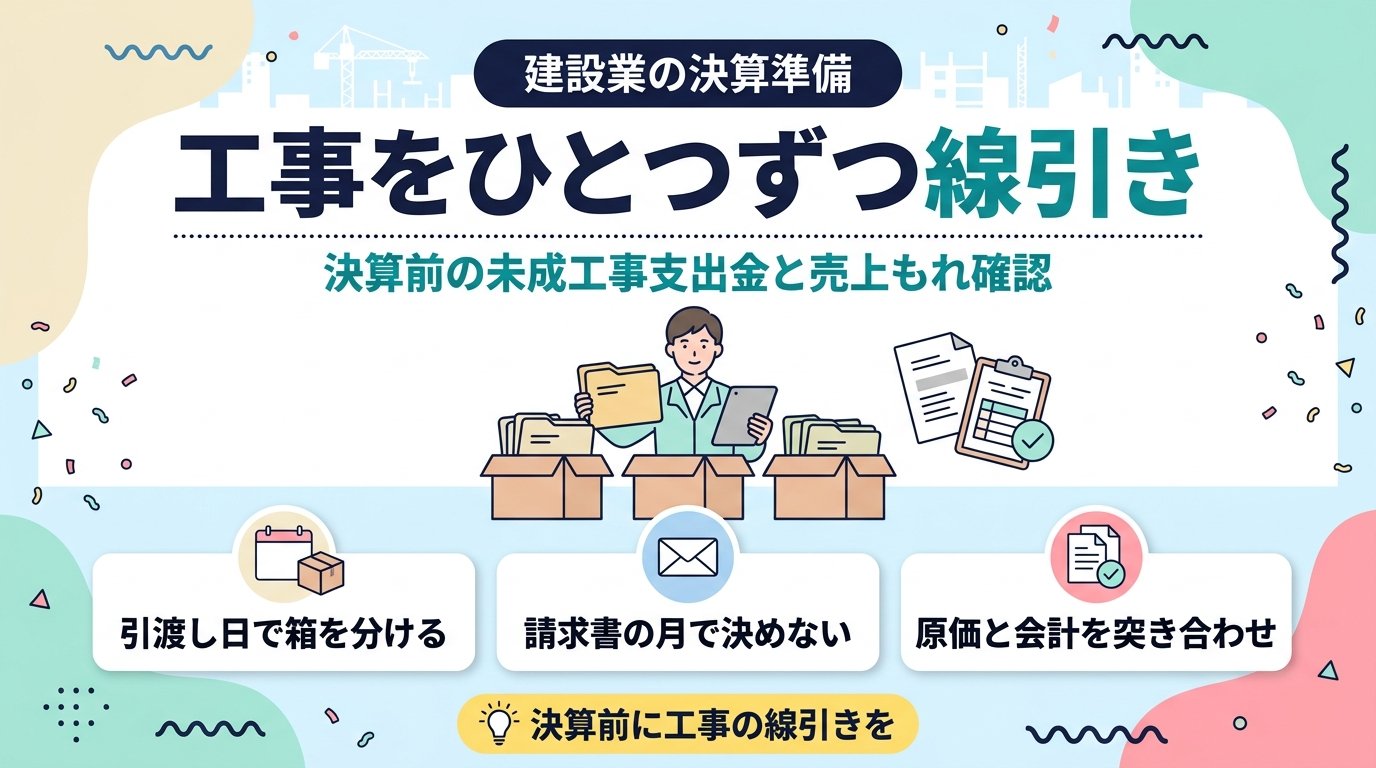
決算前の工事の整理は、工事一覧表を1現場ずつ見て「どの箱に入るか」を決める作業です。未成工事支出金・完成工事高・外注費を別々に調べる必要はありません。
3つとも、答えを決めるのは同じ問いだからです。「その工事は、期末までに引渡したか」。これが決まれば、原価の置き場所も、売上の期も、外注費の借方も一緒に決まります。
この記事は決算準備の連載の3本目です。第1回で全体のスケジュール、第2回で材料の棚卸を書きました。例は10月末決算の会社で説明します。
🔍 先に結論
- 工事を「引渡し済み」「未完成」「進行基準の工事」の3つの箱に分ける。科目の判断はこの線引きで決まる
- 期末までに引渡した工事は、請求書を11月に出しても当期の売上
- 期末までに終わった外注の作業は、請求書が11月に届いても当期の費用。相手科目は工事未払金
- 最後に原価ソフトと会計ソフトの未成工事支出金を突き合わせて、ずれがないか確かめる
決算前に、工事を1現場ずつ3つの箱に分ける
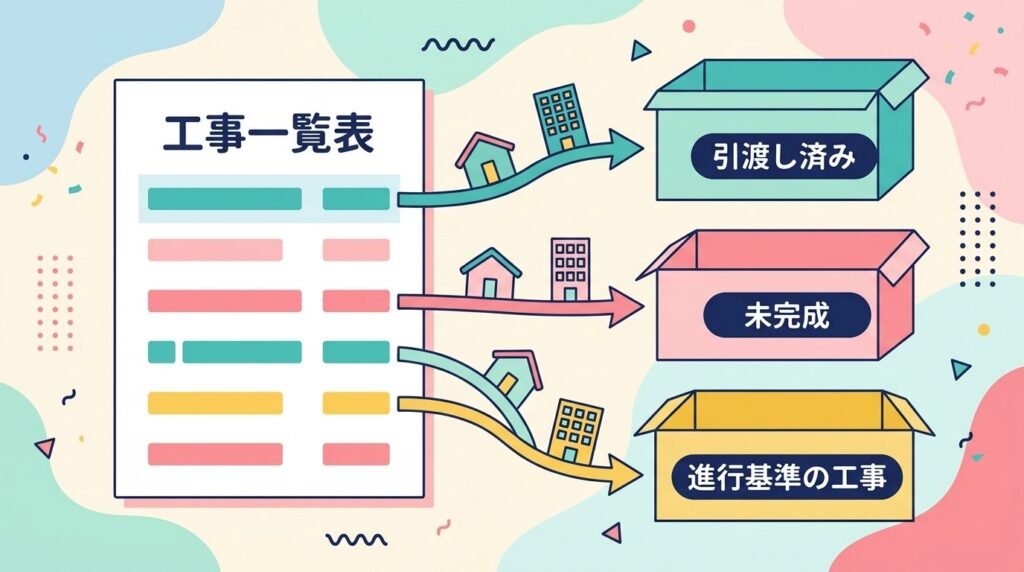
最初に、原価ソフトから期末時点で未完成になりそうな工事の一覧を出します(2-1)。10月の第1週に済ませておくと、後が楽です。
一覧ができたら、10月の第2週に現場担当へ各工事の引渡し予定日を聞きます(2-2)。そのうえで、1現場ずつ次のどれかに入れていきます。
| 箱 | 工事の状態 | 原価の置き場所 | 売上 |
|---|---|---|---|
| A 引渡し済み | 期末までに引渡した | 完成工事原価 | 当期の完成工事高 |
| B 未完成 | 期末時点で引渡していない(完成時に売上を立てる工事) | 未成工事支出金 | 翌期以降 |
| C 進行基準の工事 | 途中でも進み具合に応じて売上を立てる工事 | 進み具合に応じて完成工事原価へ | 今期の進み具合の分だけ |
一覧表の右端に「箱」の列を1つ足すだけで十分です。迷った工事には印を付けて、後でまとめて確認します。
私の会社では、大きい工事は途中でも売上を計上しています。それ以外は完成したときに計上します。つまり、3つの箱をすべて使います。決算期には、現場担当に完工日の確認と、進行基準の現場の売上と原価の確認をお願いしています。
「引渡しの日」は、自社が決めている日で判断する
AとBを分ける基準は引渡しの日です。請負の売上は、原則として引渡しの日が属する期に計上します(法人税基本通達2-1-21の7)。
では、引渡しの日とはいつか。建設工事では、次のような日のうち合理的な日を選び、継続して使うことになっています(同2-1-21の8)。
- 作業を結了した日
- 相手方の受入場所へ搬入した日
- 相手方が検収を完了した日
- 相手方において使用収益ができることとなった日
大事なのは「どれが正解か」ではありません。自社がどの日を使っているかを確認し、毎年変えないことです(3-1)。
私の会社では、引渡しの日を「作業が終わった日」で判断しています。上の例でいう「作業を結了した日」です。どの日を選んでも、年によって変えないことが前提です。
自社の基準がはっきりしないときは、前期までの処理を見たうえで顧問税理士に確認してください。10月の第2週までに決めておけば、現場担当に聞く内容もぶれません。
もう1つ、部分完成にも注意します。同じ種類の工事を多量に請け負い、引渡した量に応じて代金を受け取る特約や慣習がある工事や、一部が完成して引き渡すたびにその割合で代金を受け取る特約や慣習がある工事は、引渡した部分ごとに売上を計上します(同2-1-1の4)。契約書と出来高調書で、該当する工事がないか見ておきましょう(3-3)。

Aの箱(引渡し済み)|売上と原価の振替もれを探す
Aの箱で探すのは、引渡したのに未完成のまま残っている工事です。いちばん多いのは、請求が11月なので売上も11月だと思い込むケースでしょう。
10月31日までに引渡した工事は、請求書を11月に出していても当期の完成工事高です(3-2)。引渡書・検収書の日付と請求控えを並べて確認します。
| 確認すること | もれていたときの仕訳 |
|---|---|
| 原価が未成工事支出金に残っていないか(2-3) | 完成工事原価/未成工事支出金 |
| 売上が計上されているか(3-2) | 完成工事未収入金/完成工事高 |
| 前受けした分を振り替えたか | 未成工事受入金/完成工事高 |
あわせて、追加工事・値増しの売上が口頭のまま抜けていないか見ます(3-7)。追加の注文書やメールが手がかりです。
逆方向のずれも起こります。11月に計上した売上や原価に、10月に引渡した工事の分が混ざっていないか。11月の請求書で確かめてください(3-8)。
Bの箱(未完成)|未成工事支出金に残すもの・残さないもの
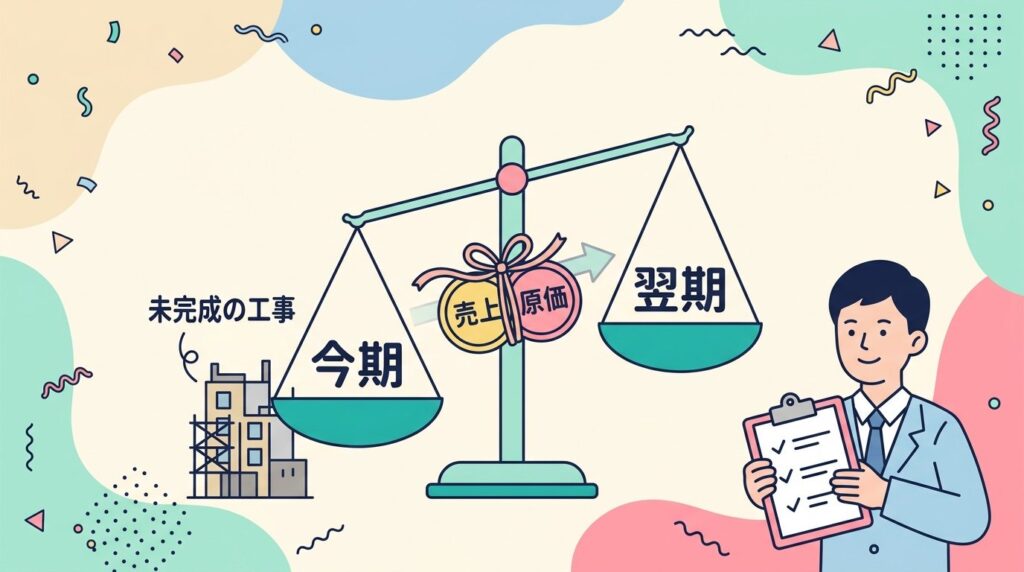
Bの箱では、未完成の工事の費用が完成工事原価に入っていないかを確認します(2-4)。入っていたら「未成工事支出金/完成工事原価」で戻します。
残高の中身も1件ずつ見ます。チェックするのは次の4点です。
- 工事番号の付け間違い:別の工事の外注費が混ざっていないか(2-5)
- 外注先・材料業者への前渡金:仮払金に入ったままなら未成工事支出金へ。前渡金・手付金は未成工事支出金に含まれます(2-6)
- 長く動いていない工事:中止・失注・赤字見込みの工事がないか(2-8)。扱いは顧問税理士に確認します
- 倉庫在庫との二重計上:同じ材料が倉庫在庫(材料貯蔵品)にも入っていないか。私の会社では、これが決算後に見つかったことがあります(第2回)
振り替えると、今期の売上と粗利が下がって見える
期末に仕掛かりのまま残る工事は、私の会社では毎年3〜5件あります。そして、これを仕掛工事に振り替えると、今期の売上と粗利が予定より下がってしまう。これが私の実感です。
理由は単純です。完成時に売上を立てる工事は、売上も原価もまとめて翌期へ移ります。だから、その工事で見込んでいた粗利も、今期の数字からは消えます。
ただし、損をしたわけではありません。完成した期に、売上と粗利がそのまま出てきます。
困るのは、社長や予算の数字との見え方の差です。「予算より粗利が少ない」と言われたときに備えて、翌期に回った工事の一覧と、その工事の見込み粗利を1枚にしておくと説明しやすくなります。

\仕訳パターン4つと、残高が合わない3つの原因/
未成工事支出金の仕訳をおさらいするCの箱(進行基準の工事)|強制と任意を分けて確認する
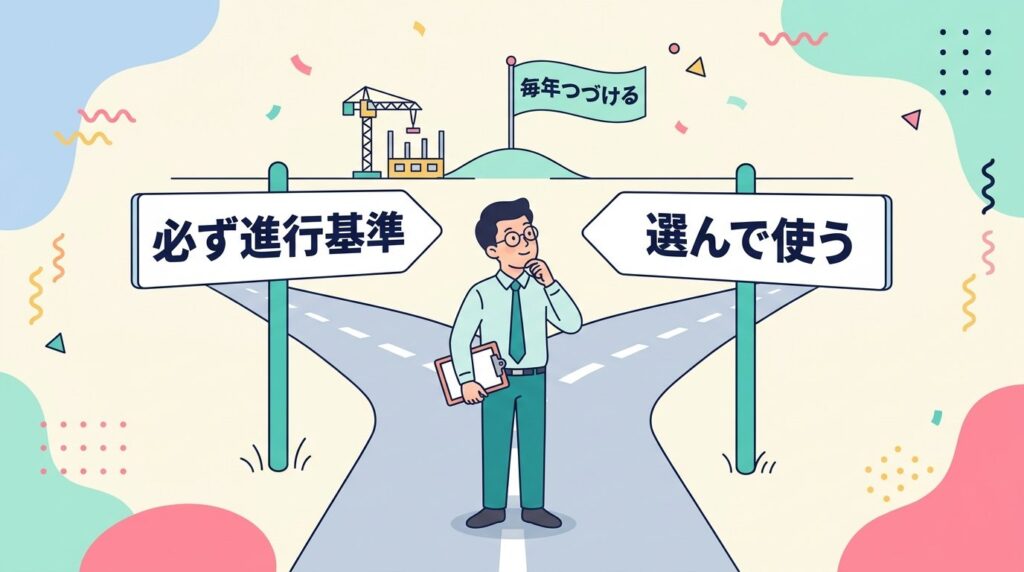
途中でも売上を立てる工事は、税務上2種類に分かれます(法人税法63条・同施行令129条)。
| 種類 | 当たる工事 | 扱い |
|---|---|---|
| 強制(長期大規模工事) | 次の3つすべてに当たる工事 ① 着手日から契約上の引渡し期日まで1年以上 ② 請負の対価が10億円以上 ③ 対価の2分の1以上が、引渡し期日から1年を経過する日の後に支払われる定めがない | 工事進行基準で計上する |
| 任意 | 長期大規模工事以外で、着工した期のうちに引渡しがない工事 | 確定した決算で工事進行基準により経理したときは、それが認められる |
任意のほうには落とし穴があります。途中の期で進行基準の経理をやめると、その翌期以降はその工事に進行基準を使えません。「今期だけ完成基準に戻す」はできない、ということです(3-10)。
Cの箱の工事は一覧にして、今期の計上額=(累計の進み具合に応じた額)-(前期までに計上した額)になっているかを確かめます(3-4・3-9)。
自社の工事が強制か任意か、進み具合をどう計算するかは、顧問税理士に確認してください。会計上どの基準で売上を認識しているか(収益認識会計基準を適用しているか)も、同じ打合せで聞いておくと二度手間になりません。
10月分の外注費・材料費|請求書が11月でも当期の費用
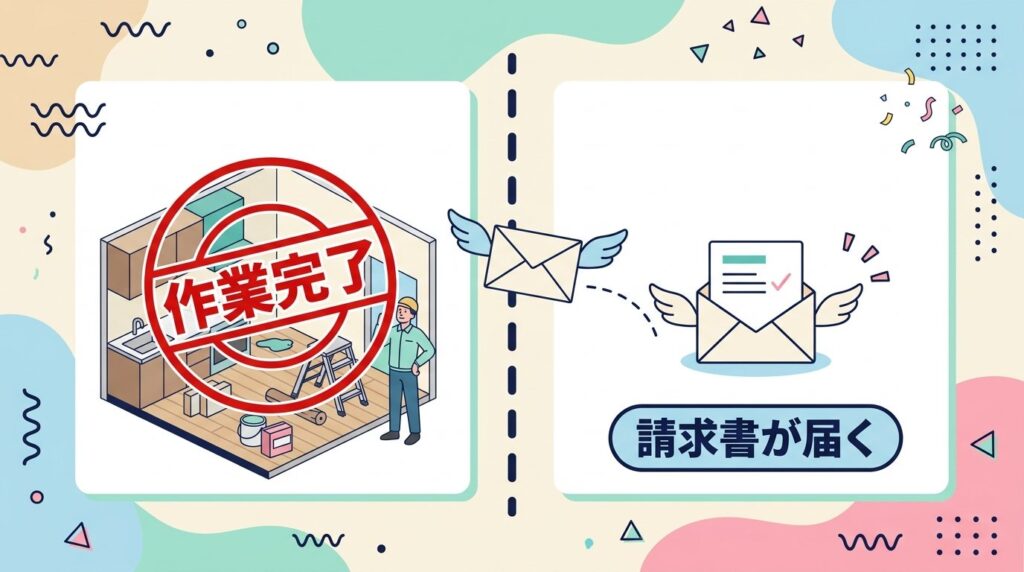
外注費で基準になるのは、請求書の日付ではありません。期末までに作業が終わっているか、材料が納品されているかです(3-5)。
10月中に終わった外注の作業は、請求書が11月に届いても当期に計上します。借方は、さきほどの箱で決まります。
私の会社では、10月末に終わった工事の外注費の請求書が、11月以降に届いたことはありません。ただ、請求書がいつ届くかは外注先しだいです。起きやすい漏れなので、確認はしておきましょう。
| 外注した工事の箱 | 仕訳 |
|---|---|
| A 引渡し済み(完成工事) | 完成工事原価/工事未払金 |
| B 未完成 | 未成工事支出金/工事未払金 |
相手科目は工事未払金です。工事の外注費・材料費の未払いを、一般の簿記の感覚で買掛金や未払金にしないよう気をつけましょう。
11月の第1週には、外注先の出来高報告・納品書・注文書を集めます。請求書がまだ届かず金額が確定していない完成工事原価などは、期末の現況で適正に見積もることになっています(法人税基本通達2-2-1)。注文書や出来高でどう金額を決めるかは、顧問税理士に確認しておきます(3-6)。
10月の第2週に外注先・材料業者へ「10月分の請求書の締切」を案内しておくと、ここで集める手間が減ります。
最後に、原価ソフトと会計ソフトの未成工事支出金を突き合わせる
線引きと振替が終わったら、原価ソフトの未成工事支出金の合計=会計ソフトの未成工事支出金の残高になっているかを確かめます(2-7)。
私の会社は、工事ごとの原価を建設原価ビルダー5、会計を弥生で管理しています。決算では、この2つの未成工事支出金を突き合わせます。
合わないときは、合計ではなく工事ごとに差額を出すのが近道です。差額のある工事を、次の順に疑います。
- 引渡し済みなのに、片方だけ振替が済んでいる
- 工事番号が片方だけ違う
- 前渡金が会計ソフトでは仮払金に入ったまま
- 2つのソフトで締め日がずれていて、10月末の外注費が片方にしか入っていない
ここまでの線引きを先に済ませておくと、差額の原因はほぼこの4つに絞れます。
第3回のチェックリスト(2-1〜2-8・3-1〜3-10)
| No | 時期 | 確認すること |
|---|---|---|
| 2-1 | 10月第1週 | 期末時点で未完成の工事の一覧を原価ソフトから出す |
| 2-2 | 10月第2週 | 各工事の引渡し予定日と、10月中に引渡すかを現場担当に確認 |
| 2-3 | 11月第2週 | 10/31までに引渡した工事の原価が未成工事支出金に残っていないか |
| 2-4 | 11月第2週 | 未完成の工事の費用が完成工事原価に入っていないか |
| 2-5 | 11月第2週 | 工事番号の付け間違い(別工事の外注費が混ざっていないか) |
| 2-6 | 11月第2週 | 外注先・材料業者への前渡金・手付金が未成工事支出金に入っているか |
| 2-7 | 11月第2週 | 原価ソフトの未成工事支出金合計=会計ソフトの残高か |
| 2-8 | 11月第2週 | 長く動いていない未成工事(中止・失注・赤字見込み)がないか(扱いは税理士確認) |
| 3-1 | 10月第2週 | 引渡しの日を自社のルールどおりに判定しているか |
| 3-2 | 11月第2週 | 10/31までに引渡した工事は、請求が11月でも当期の完成工事高にしているか |
| 3-3 | 11月第2週 | 部分引渡しの特約がある工事で、引渡した部分の売上が計上されているか |
| 3-4 | 11月第2週 | 工事進行基準を使っている工事があるか(あれば進捗の計算。税理士確認) |
| 3-5 | 11月第1週 | 10/31までに作業・納品が済んだ外注費・材料費が計上されているか |
| 3-6 | 11月第1週 | 請求書が届かない外注費の金額の決め方(税理士確認) |
| 3-7 | 11月第2週 | 追加工事・値増しの売上がもれていないか |
| 3-8 | 11月第2週 | 11月計上分に10月の工事分が混ざっていないか |
| 3-9 | 11月第2週 | 進行基準の工事の今期計上額=累計の進み具合に応じた額-前期までの計上額か |
| 3-10 | 11月第2週 | 進行基準の工事を途中の期で完成基準に戻していないか |
\工事未払金と未成工事支出金の違い・よくあるミス4選/
工事未払金の使い分けを確認する📌 あわせて読みたい
まとめ
- 工事一覧表に「箱」の列を足し、1現場ずつ引渡し済み・未完成・進行基準に分ける
- 引渡しの日は自社が継続して使っている日で判断する。請求書の日付では決めない
- 未完成の工事を振り替えると今期の粗利は下がって見えるが、完成した期に出てくる
- 進行基準は強制か任意かを税理士と確認し、任意なら途中でやめない
- 期末までに終わった外注の作業は、請求書が11月でも当期の工事未払金
まずは今日、工事一覧表を開いて右端に「箱」の列を1つ足してみてください。空欄のまま残った工事が、現場担当に聞くべきリストになります。
次回の第4回(最終回)では、仮払金・立替金・前払・未払などの残高整理と、回収できない工事代金の貸倒損失を書いています。
以上、建設業7年目のおけいでした!