※本記事にはアフィリエイト広告が含まれています。
ファクタリングって、正直ちょっと怖いイメージがありました。
名前は聞いたことがあるけれど、「資金繰りに困った会社が最後に手を出すもの」「なんだか危なそう」。私も最初はそう思っていました。でも実際に調べてみると、仕組みそのものはまっとうな「売掛債権の売買」でした。怖いのは制度ではなく、一部の悪質業者のほうです。

前回の支払サイトのズレを計算して資金繰りを先読みする記事で、足りない月が見えたら「交渉→融資→ファクタリング」の順で考えると書きました。今回はその3番目を実際にやるときの手順書です。必要書類と申し込みの流れ、危ない業者の見分け方まで一気に確認できます。
🔍 先に結論
- ファクタリングは借入ではなく売掛債権の売買(債権譲渡)。ただし悪質業者もいるため見分け方は必須
- 審査で重視されやすいのは自社の信用力より売掛先(元請け)の支払能力。ここが融資と大きく違う
- 手数料は業者と条件で幅が大きい。必ず複数社から見積もりを取って比べる
ファクタリングは借入ではない|債権譲渡という仕組み
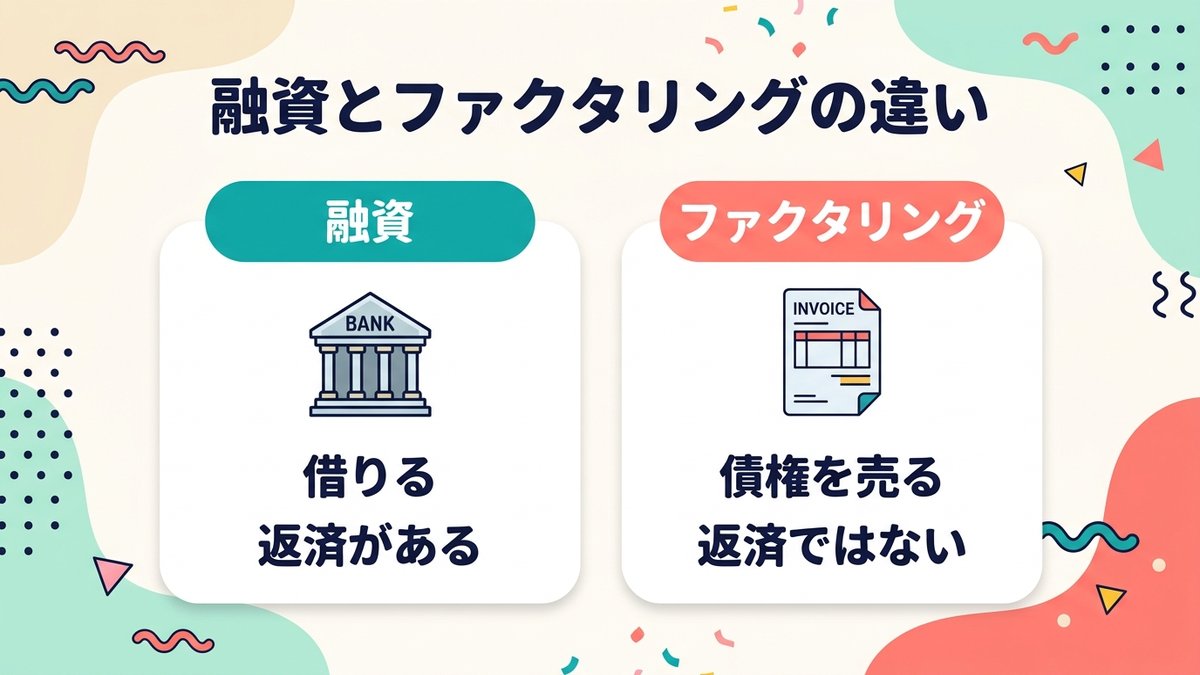
ファクタリングは、元請けに対する売掛債権(工事代金を受け取る権利)をファクタリング会社に売って、入金日より早く現金化するサービスです。金融庁も「法的には債権の売買(債権譲渡)契約」と説明しています。お金を借りるわけではないので、本来のファクタリングなら返済義務は生じません。逆に言えば、返済や買い戻しを求められる契約は、ファクタリングという名前でも実質は貸付けの疑いがあります。
「借りていないのにお金が入るなんて怪しい」と感じるかもしれません。でも実態は、商品を売るのと同じです。持っている権利を売っているだけ。純粋な債権の売買であれば貸金業にはあたらないため、ファクタリング会社に貸金業の登録は求められていません。ただし金融庁は、経済的に貸付けと同じ機能を持つ取引は貸金業に該当するおそれがあるとしていて、その場合に無登録で行えば違法になります。
融資との違いを表にすると、こうなります。
| 融資 | ファクタリング | |
|---|---|---|
| お金の性質 | 借りる(返済義務あり) | 売掛債権を売る(返済ではない) |
| 審査の中心 | 自社の決算内容・信用力 | 売掛先(元請け)の支払能力 |
| 帳簿上 | 借入金が増える | 借入金は増えない |
| スピード | 申込から実行まで時間がかかる | 早い傾向 |
| コスト | 利息 | 手数料(業者・条件で幅が大きい) |
ただし注意点があります。金融庁はファクタリングの利用に関する注意喚起を出していて、貸金業にあたるかどうかは契約書の形式的な要素だけでなく、経済的な側面や実態に照らして判断されるとしています。買取代金が債権額に比べて著しく低額なケースは、偽装ファクタリングの疑いがあるとも指摘されています。また、個人が自分の給料を売る「給与ファクタリング」は貸金業に該当するとされ、最高裁(令和5年2月20日 第二小法廷決定)も、貸金業法・出資法上の「貸付け」にあたると判断しました。
仕組み自体はまっとうでも、悪用する業者がいる。この前提だけ持って読み進めてください。見分け方は後半で解説します。
審査で見られるのは自社ではなく「元請け」
ここがこの記事でいちばん伝えたいところです。融資の審査は自社の決算書や信用力を見ますが、ファクタリングの審査で重視されやすいのは売掛先=元請けの支払能力です。もちろん自社の状況をまったく見ないわけではありませんが、比重の置きどころが違います。
理由は単純で、ファクタリング会社が回収するお金は元請けから支払われるからです。買い取った債権がきちんと入金されるかどうかは、自社ではなく元請けの信用にかかっています。
だから、こういう状況の会社でも検討の余地があります。
- 決算が赤字で、銀行融資のハードルが高い
- 創業から日が浅く、実績が少ない
- 借入がすでに多く、追加の融資が難しい
逆に言うと、元請けの信用が弱い債権は買い取ってもらいにくくなります。建設業の場合、元請けが大手や官公庁がらみの工事なら、債権の信用は高く見てもらいやすい印象です。ただし気をつけたいのが、工事請負契約に債権譲渡を禁止・制限する特約が入っているケースです。公共工事や大手ゼネコンの契約書ほど付いていることが多く見られます。ただ、2020年に施行された改正民法では、この特約が付いていても債権譲渡そのものは有効とされています(民法466条2項)。それでも、特約があることを知っていた譲受人や、重大な不注意で知らなかった譲受人に対しては元請けが支払いを拒めるため(同条3項)、実務では買い取りを断られることがあります。申し込む前に契約書の条項を確認しておくと安心です。もちろん、条件がそろえば必ず利用できるというものでもありません。
「銀行に断られたらもう打つ手がない」ではなく、見られる場所が違う調達手段がもう1つある。これを知っているだけで、資金繰りの選択肢が1つ増えます。
申し込みから入金までの流れ|6ステップ
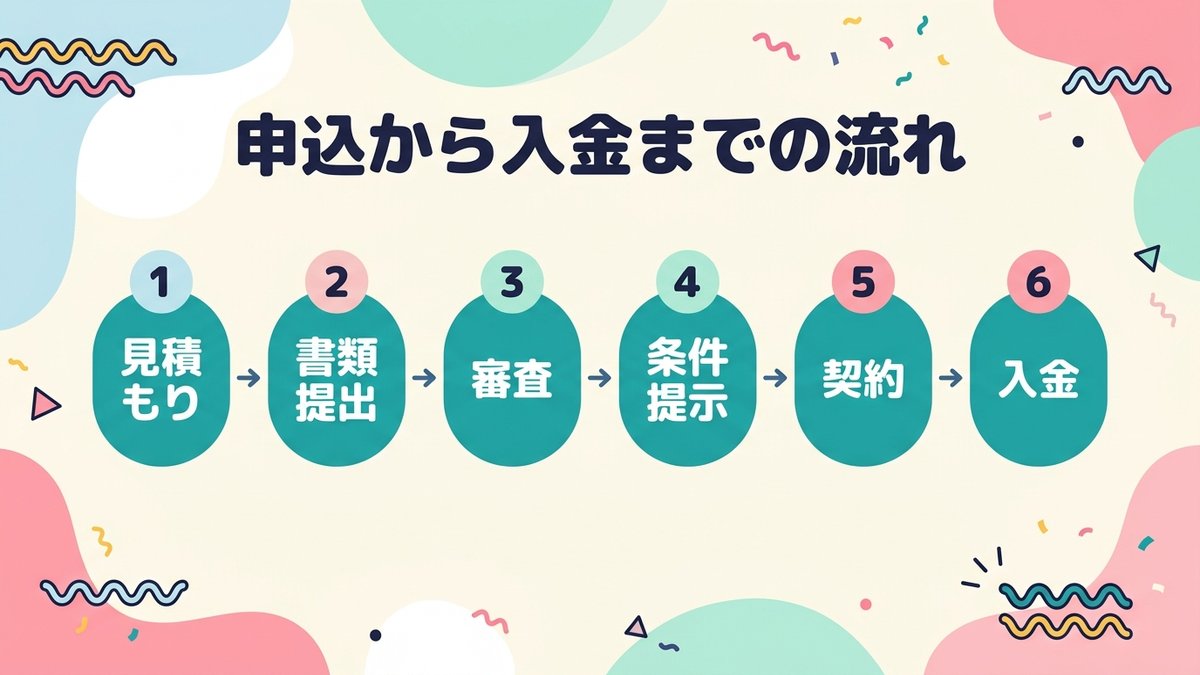
一般的な流れは次の6ステップです。業者によって細部は違いますが、大枠はほぼ共通しています。
- 問い合わせ・無料見積もり:オンラインや電話で、債権の金額と売掛先を伝えて概算を出してもらう
- 必要書類の提出:請求書・通帳コピーなどを送る(次の章で詳しく)
- 審査:主に元請けの支払能力と、債権が実在するかを確認される
- 条件の提示:買取額・手数料・入金日が示される
- 契約:内容に納得できたら契約。契約書の控えは必ずもらう
- 入金:指定口座に買取代金が振り込まれる
大事なのは、1の見積もりを1社で決めないことです。手数料には公的な相場がなく、業者と条件によって幅が大きいからです。4で示された条件が高いか安いかは、比べないと判断できません。最低でも2〜3社から見積もりを取りましょう。
1社目の候補として、当ブログでは「No.1」という社名の会社が提供する建設業向けのファクタリングを紹介しています(業界1位という意味ではなく、社名・サービス名です)。詳しい特徴はNo.1ファクタリングの口コミ・評判の記事にまとめました。

※リンク先の申込窓口は建設業の法人向けです。個人事業主・一人親方の方は、同社の個人事業主向けメニューや他社のサービスもあわせて確認してください。
必要書類|一般的に求められることが多いもの
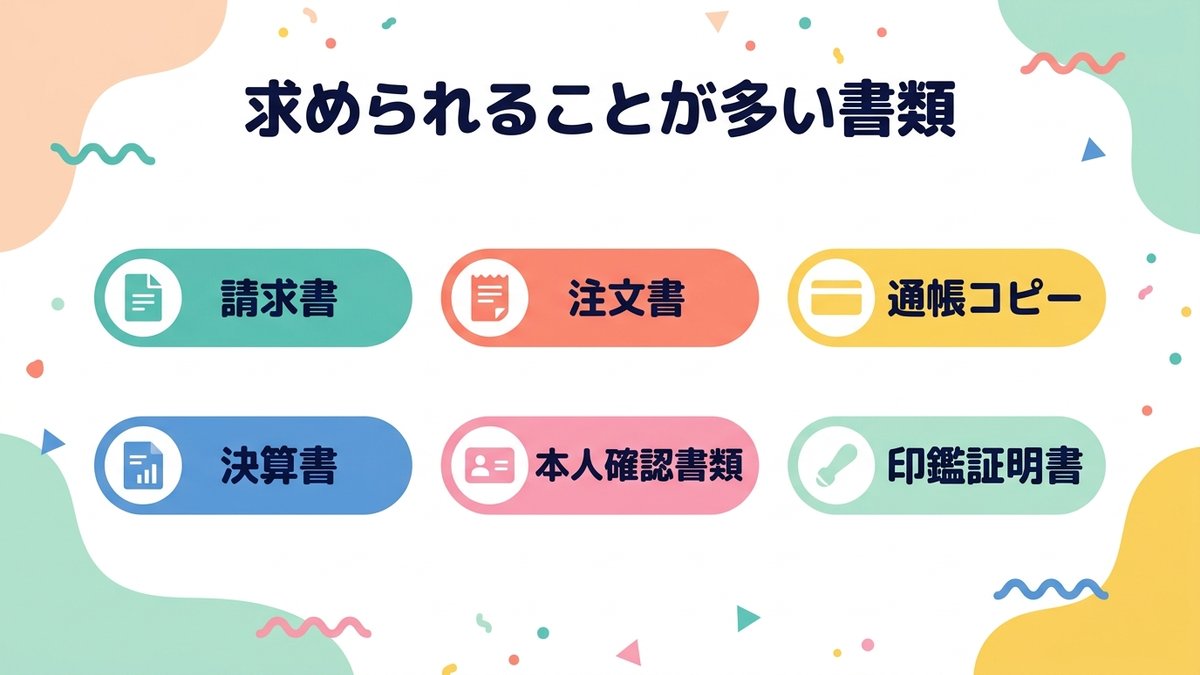
必要書類は業者ごとに違います。ここでは「求められることが多いもの」として紹介するので、必ず申し込む会社の案内で確認してください。
| 書類 | ポイント |
|---|---|
| 請求書・注文書・注文請書 | 買い取ってもらう債権の証拠。契約書や出来高明細を求められることも |
| 通帳のコピー | 元請けからの入金実績が見える直近数か月分 |
| 決算書 | 直近1〜2期分 |
| 代表者の本人確認書類 | 運転免許証など |
| 印鑑証明書・登記事項証明書 | 法人の場合 |
| 納税証明書 | 求められることがある |
建設業の場合、請求書だけでなく注文書や出来高明細をセットで求められることが多い印象です。工事の進み具合と請求額のつながりを確認したいのだと思います。日ごろから注文書・請書をきちんと保管しておくと、いざというとき慌てません。

2社間と3社間、どちらを選ぶか
ファクタリングには契約の形が2つあります。違いは元請けが取引に入るかどうかです。
| 2社間 | 3社間 | |
|---|---|---|
| 契約するのは | 自社とファクタリング会社 | 自社・ファクタリング会社・元請け |
| 元請けへの通知 | 原則としてされない | 債権譲渡を通知し、承諾してもらう |
| 入金スピード | 早い傾向 | 元請けの承諾を待つ分、時間がかかる |
| コスト | 上がりやすい | 下がりやすい |
| 気をつける点 | ファクタリング会社が回収できないリスクを負う分、条件が不利になりやすい | 元請けに資金繰りの事情を知られる |
建設業では「元請けに資金繰りの事情を知られたくない」という理由で、2社間を選ぶ人が多い印象です。私も同じ気持ちでした。次の仕事への影響を考えると、通知にはどうしても慎重になります。
ただ、コスト面では3社間が有利になりやすいのも事実です。なお、債権を譲り受けたことを元請けに主張するための民法上の手続きは、譲渡人つまり自社から元請けへ通知するか、元請けから承諾をもらうことです(民法467条1項)。ファクタリング会社から通知しても対抗要件にはならないので、ここは間違えやすいところです。実務では元請けの承諾を得たうえで進める形が一般的です。元請けとの関係性しだいで答えは変わるので、見積もりの段階で両方の条件を聞いて比べるのがおすすめです。
ここだけは確認|危ない業者の見分け方5つ
登録制度がない分、悪質な業者が紛れ込みやすいのも事実です。金融庁の注意喚起で挙げられているポイントを中心に、契約前に次の5点を確認してください。
- 元請けが払わなかったときに自社が債権を買い戻す条件になっていないか(金融庁は、売主が買い戻すこととされているものは貸金業に該当するおそれがあるとしています)
- 回収できなかったとき自社の資金で支払う取り決めになっていないか(同じく貸金業に該当するおそれがあるとされています)
- 買取代金が債権額に比べて著しく低額でないか(金融庁が偽装ファクタリングの疑いとして挙げています)
- 元請けの支払いを自社が実質的に保証する形になっていないか(表明保証などで自社が不払いリスクを負う契約は、貸付けと判断された裁判例が金融庁のページで紹介されています)
- 契約書を出さない・その場で押印させる業者ではないか(こちらは金融庁の注意喚起ではなく、実務上の注意点です)
1つでも当てはまったら、その場で契約せずに持ち帰りましょう。なお、個人が自分の給料を売る「給与ファクタリング」は、会社が使う事業者向けファクタリングとはまったく別物です。金融庁は貸金業に該当するとしたうえで「利用しないでください」と呼びかけています。詳しくは金融庁「ファクタリングの利用に関する注意喚起」にまとまっています。契約前に一度読んでおいて損はありません。
使う前に考えたいこと|毎月使う前提にしない
最後に、使う側の心構えです。ファクタリングはスピードが強みですが、使うたびに手数料がかかります。毎月使う前提にすると、手数料で利益が削られ続けます。
だから位置づけは「融資では間に合わないときの最後の札」です。理想は、資金繰りの先読みで残高の底が見える月を早めに見つけて、時間のかかる融資を2か月前から申し込んでおくこと。先読みの手順は支払サイトのズレを計算して資金繰りを先読みする記事で公開しています。借りたあとの処理は借入金・融資の仕訳をどうぞ。
もう1つ。「元請けからの入金が遅いから毎回ファクタリングで埋める」が常態化しているなら、その支払条件そのものを見直せないかも考えどころです。入金が遅い=必ずしも違法ではありませんが、建設業法には支払期日の線があります。これも1本目の記事で解説しました。
うちの会社も、支払条件が劇的に改善したわけではありません。毎月先読みをして、危ない月の2か月前に融資を申し込み、それでも間に合わない場面の備えとしてファクタリングという札を持っておく。この回し方で今もやっています。資金繰り全体の立て直しは資金繰り悪化で黒字倒産を防ぐ方法にまとめています。
まとめ:条件を並べて選べれば、怖い道具ではない
- ファクタリングは借入ではなく売掛債権の売買。返済の概念がない
- 審査で見られるのは自社より元請けの支払能力。融資と見られる場所が違う
- 流れは「見積もり→書類→審査→条件→契約→入金」の6ステップ
- 必要書類は業者ごとに違う。建設業は注文書・出来高明細も準備しておく
- 買い戻し条件・著しく低い買取額・自社が不払いリスクを負う契約は危険サイン。金融庁の注意喚起で確認
怖いイメージの正体は、「よく知らないこと」と「一部の悪質業者」でした。仕組みを理解して、複数社の見積もりを並べて選べば、条件を見て使い方を決められる道具の1つになります。ただし金融庁も、高い手数料を払い続けるとかえって資金繰りが悪化する危険があると注意を促しています。使うのは「ここぞ」の場面に絞りましょう。

※リンク先の申込窓口は建設業の法人向けです。個人事業主・一人親方の方は、同社の個人事業主向けメニューや他社のサービスもあわせて確認してください。
以上、建設業7年目のおけいでした!