※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
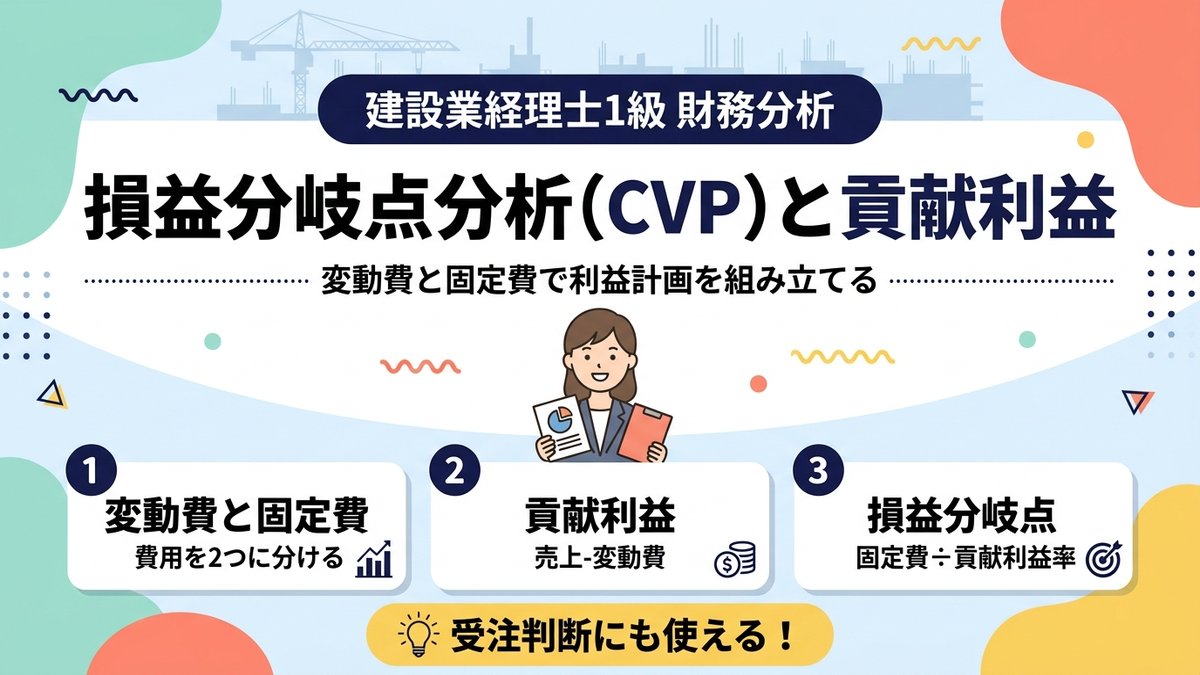
- CVP分析は「完成工事高・原価・利益」の関係を見える化する手法。利益計画の土台になる
- 原価を変動費と固定費に分け、限界利益(=貢献利益。完成工事高-変動費)で採算を測る
- 損益分岐点の完成工事高=固定費÷限界利益率。ここを超えれば黒字化
- 建設業では工事別のCVPを使って、受注可否や値引き交渉の判断材料にできる
📚 私が使っているテキスト
この記事はネットスクール『建設業経理士1級 出題パターンと解き方 財務分析』の内容をベースに整理しています。演習を進めるうえで、まず1冊決めてやり込むのがおすすめです。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。第52回 収益性分析〜損益分岐点分析〜計算の基本で損益分岐点分析の計算手順が学べます。この記事と合わせて視聴すると理解が深まります。
損益分岐点分析(CVP)とは
損益分岐点分析(CVP分析)は、Cost(原価)・Volume(営業量)・Profit(利益)の関係を分析する手法です。「完成工事高がいくらになれば損も得もしないか」を計算します。
実務では利益計画の出発点になる考え方です。来期の目標利益を出すのに、あといくら完成工事高が必要か。この問いに数字で答えられます。
CVPを支える3つの前提
CVP分析には前提があります。まず原価は変動費と固定費に分かれること。次に販売単価と単位あたり変動費は一定であること。最後に生産量と販売量が等しいことです。
試験では前提を暗記しなくても、これらが崩れる問題は少ないです。まずは「原価を2つに分けて考える」ことを押さえます。

変動費と固定費の分け方
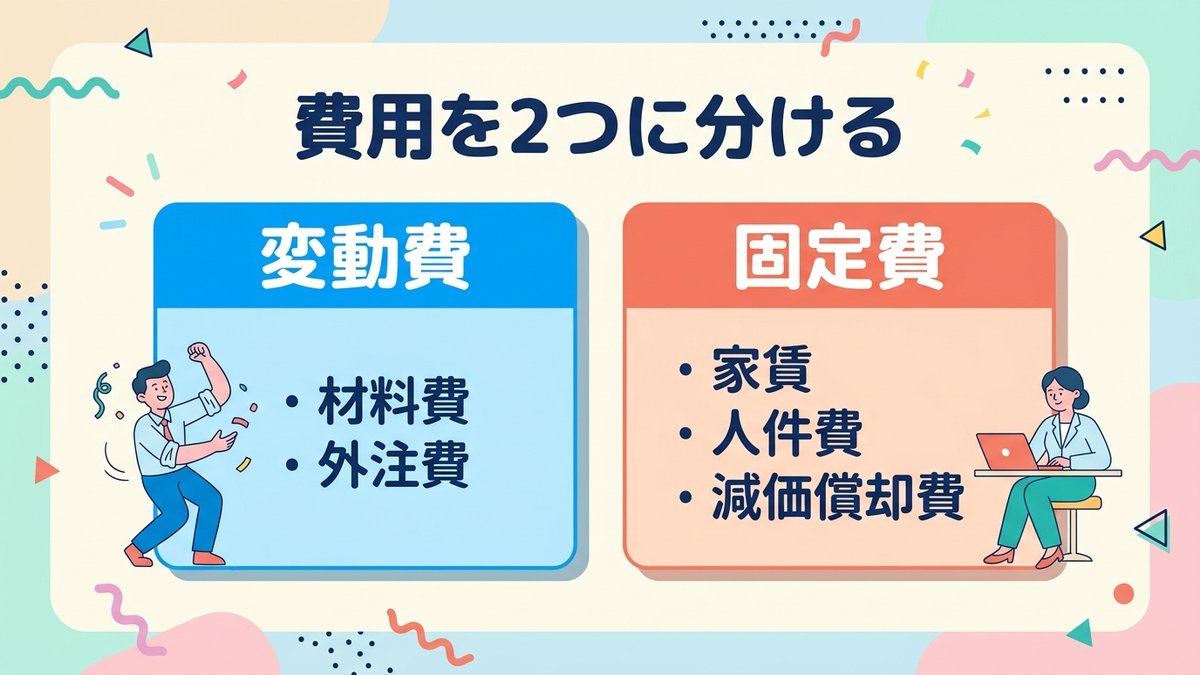
費用の分解はCVP分析の第一歩です。変動費は完成工事高に比例して増える原価、固定費は完成工事高と関係なく発生する原価です。建設業では、変動的工事原価と変動的販売費及び一般管理費が変動費、固定的工事原価と固定的販売費及び一般管理費が固定費にあたります。
建設業での典型例
変動費の代表は材料費と外注費。工事量が増えれば比例して増えます。ボードや軽鉄材、大工手間などが該当します。
固定費の代表は本社の人件費、事務所家賃、減価償却費です。工事があってもなくても毎月出ていきます。私の会社なら、私や社長の給料、事務所の光熱費、社用車のリース料あたりが固定費です。
準変動費・準固定費の扱い
電気代のように基本料金+使用量で決まる費用は準変動費と呼びます。一方、現場監督の給料のように、一定の営業量までは変わらず、その範囲を超えると段階的に増える費用は準固定費と呼びます。試験では準変動費を高低点法や最小二乗法で分解する問題が出ます。
高低点法は、正常操業圏内のデータの中から営業量が最大と最小の2点を選んで使う方法です。正常操業圏を外れた異常な月の数字は使わない、というのが前提になります。単純ですが計算が速いので、本番でも使いやすい手法です。
実務では、勘定科目ごとに変動費と固定費のどちらに寄せるかを決めます。「勘定科目法」と呼びます。悩んだら過去数年の推移を見て、完成工事高と連動しているかどうかで判定します。連動していれば変動費、していなければ固定費です。
貢献利益の計算式と意味
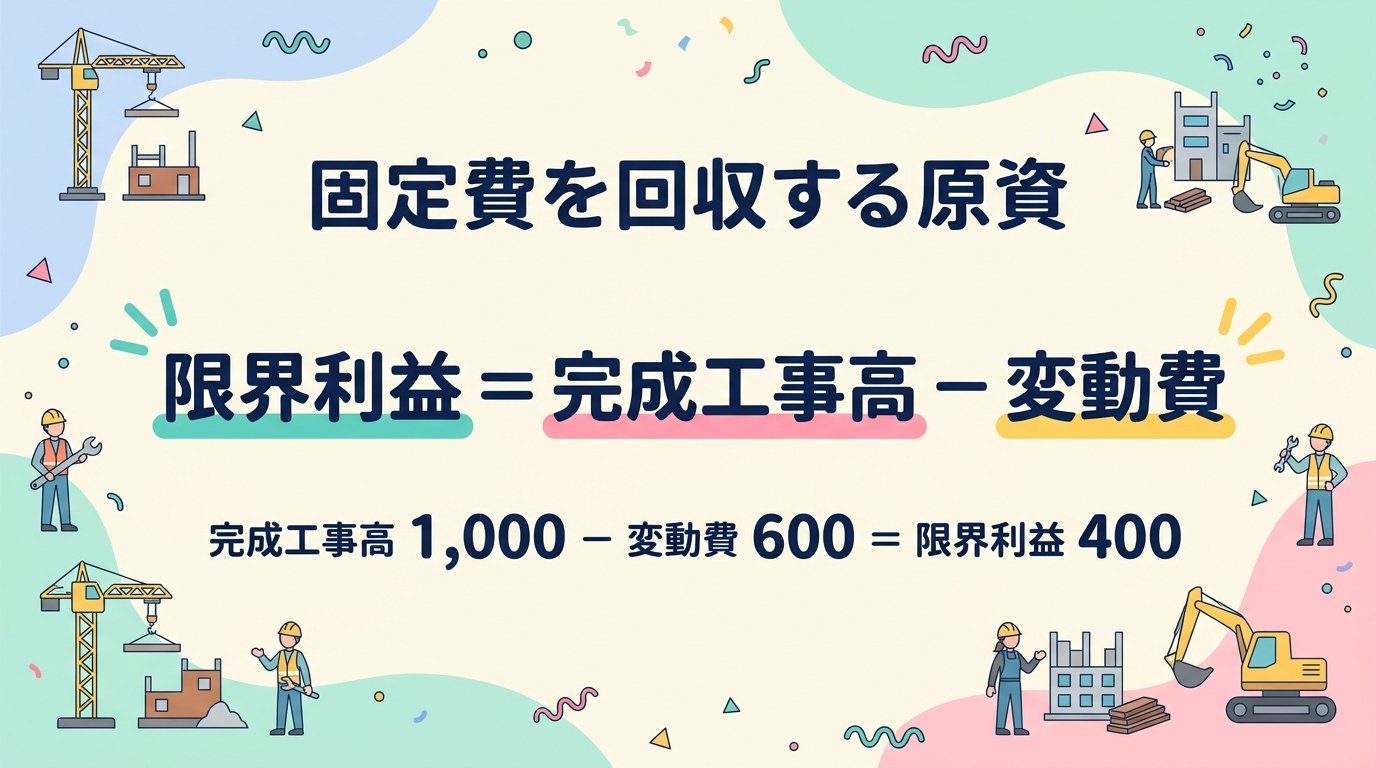
限界利益=完成工事高-変動費、で計算します。完成工事高から変動費だけ引いた利益です。検定の財務分析で使う正式な名称は限界利益で、この記事の「貢献利益」も同じものを指します。ただし管理会計では、貢献利益=限界利益-個別固定費として区別することもあります。営業利益とは違います。固定費を回収する前の「素の稼ぐ力」を表します。
限界利益率で工事を比べる
限界利益率=限界利益÷完成工事高。この比率が高い工事ほど、固定費を早く回収できます。
例えば完成工事高1,000万円・変動費600万円の工事なら、限界利益は400万円、限界利益率は40%。同じ完成工事高でも、限界利益率が高いほうを優先すべきという判断ができます。
なぜ「営業利益」ではダメなのか
営業利益は固定費配賦後の数字です。固定費の配分方法で工事ごとの利益が変わってしまいます。限界利益なら、配賦の影響を受けずに工事の実力が見えます。
損益分岐点の完成工事高の計算
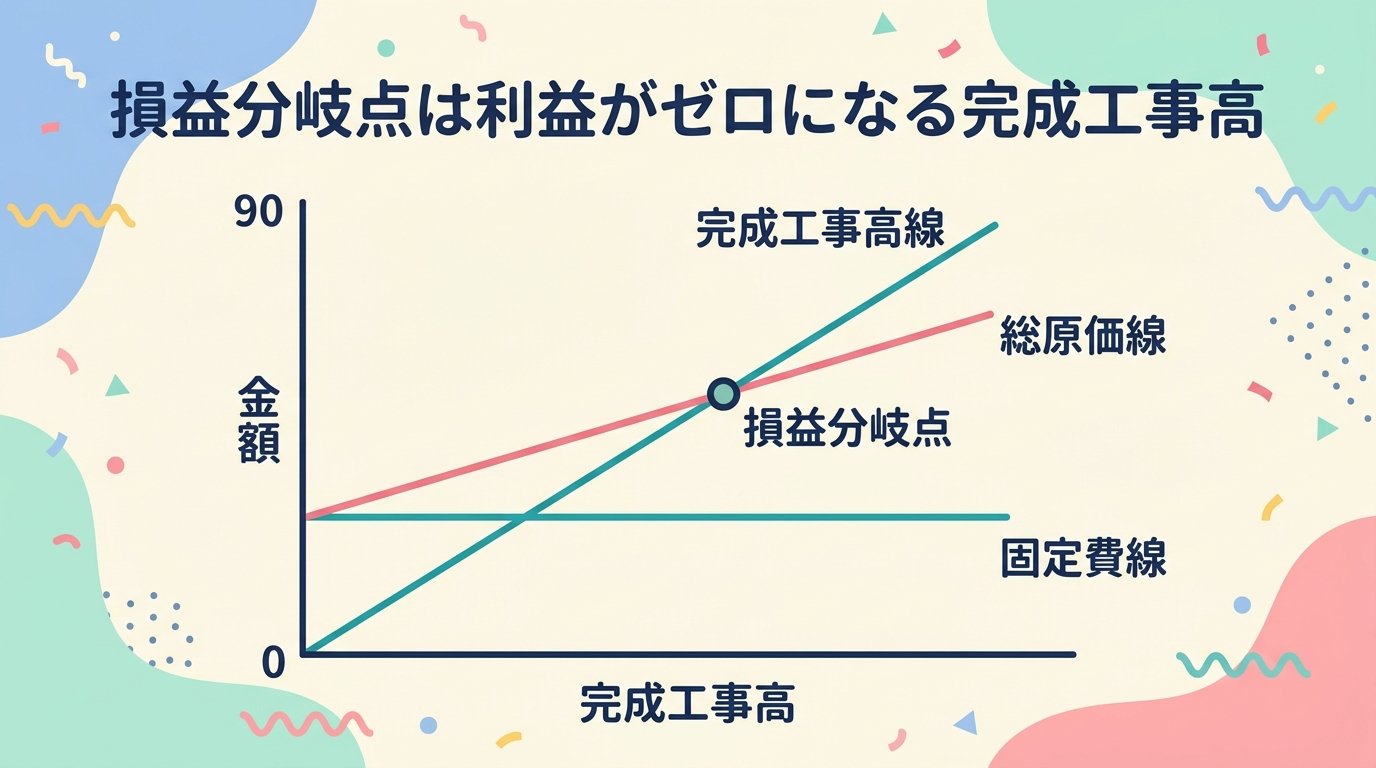
損益分岐点の完成工事高(BEP)=固定費÷限界利益率、で求めます。この完成工事高を超えれば黒字、下回れば赤字。ここが利益計画のスタートラインです。
具体例で計算する
固定費2,000万円、限界利益率40%の会社なら、損益分岐点の完成工事高は2,000÷0.4=5,000万円。完成工事高5,000万円で±0円という結論です。
目標利益1,000万円を出したいなら、(固定費2,000+目標利益1,000)÷0.4=7,500万円が必要。あと2,500万円ぶん完成工事高を積む、と現場に翻訳できます。
安全余裕率で今の位置を測る
安全余裕率=(完成工事高-損益分岐点の完成工事高)÷完成工事高。今の完成工事高が分岐点からどれだけ離れているかを表します。数字が大きいほど余裕があり、0%に近づくほど赤字すれすれ、という読み方をします。
逆に「損益分岐点比率」で見る方法もあります。損益分岐点の完成工事高÷完成工事高です。この比率が低いほど余裕があります。安全余裕率と損益分岐点比率を足すと必ず100%になるので、検算に使えます。さきほどの完成工事高7,500万円・損益分岐点5,000万円の例なら、損益分岐点比率は5,000÷7,500=66.7%、安全余裕率は2,500÷7,500=33.3%で、合計100%です。試験ではどちらの指標も出るので、両方の意味を押さえておくと安心です。

建設業でのCVP応用
CVP分析は試験のための計算だけではありません。実際の受注判断や値引き交渉でも武器になります。
工事別採算の見える化
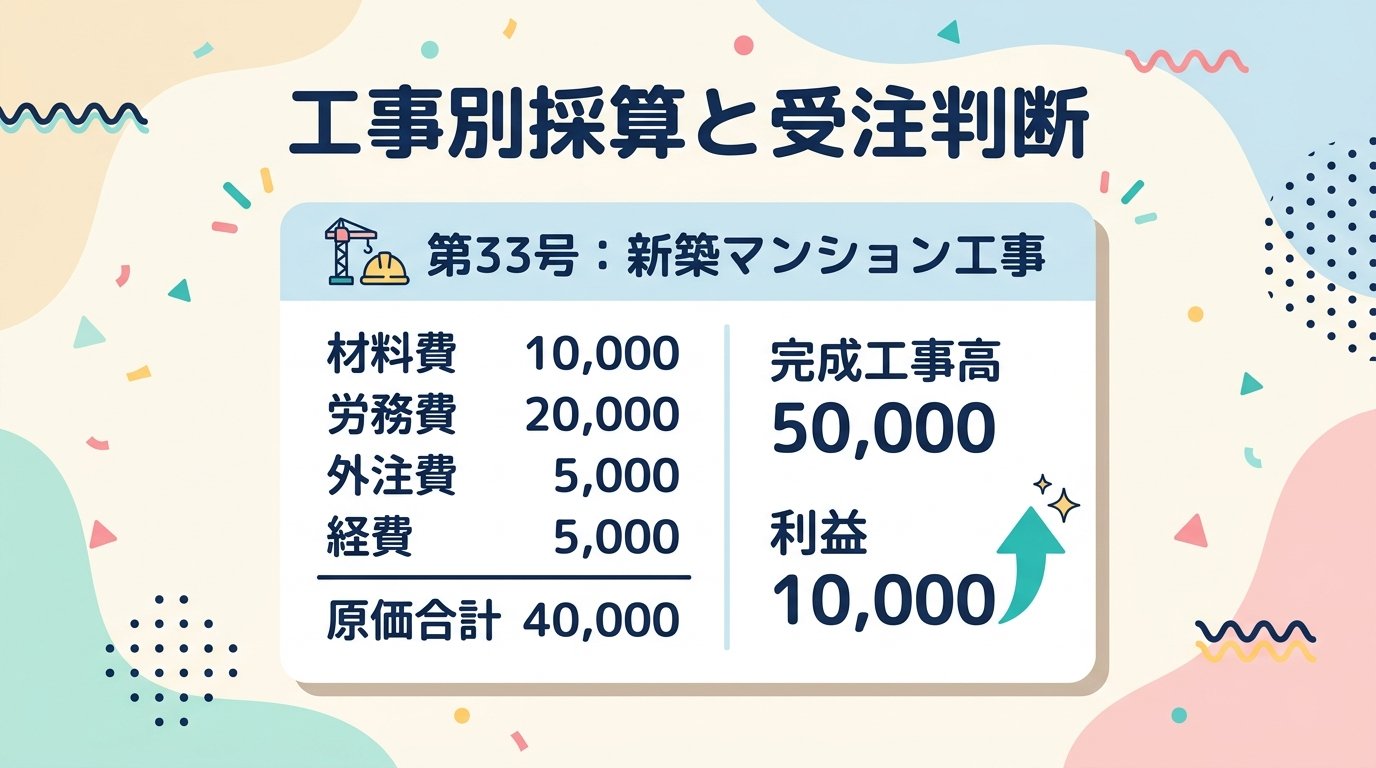
工事ごとに材料費・外注費といった変動費を集計し、完成工事高から差し引いて限界利益を出します。ここで引くのは変動費だけで、その工事に紐づく固定的な現場経費は引きません。こうすれば、どの工事が固定費回収に貢献しているかがわかります。
元請から出る単価が同じでも、外注費率の低い工事のほうが会社に残る利益は大きい。数字で示せると、営業も強気になれます。
値引き受注してもいいラインを判断する
不況期に「赤字でも受けるべきか」という判断が出てきます。まず限界利益がマイナスなら受けない、が出発点です。ただしプラスなら必ず受けたほうがいい、とは言えません。①手が空いている(遊休能力がある)②その受注で固定費が増えない③もっと条件のいい仕事を断ることにならない、の3つがそろって初めて「受けてもいい」と判断できます。
3つがそろっているなら、固定費はどうせ発生します。限界利益がプラスなら、その分だけ固定費の回収に回せるからです。ただし継続的な採算悪化には別問題として対処が必要です。

固定費を下げる意味
固定費が下がれば損益分岐点も下がります。完成工事高が伸び悩む時期は、固定費の見直しが分岐点を下げる近道です。事務所の家賃、リース料、加入している業界団体費など、聖域なく見直せる部分を探します。
📌 あわせて読みたい
試験でよく問われるポイント3つ
建設業経理士1級の財務分析では、CVPは頻出テーマです。実際の過去問を見ると、次の3つで正答率が分かれます。
ポイント1:限界利益と営業利益を混同しない
問題文で「限界利益」「貢献利益」と出たら、完成工事高-変動費を指すと覚えます。営業利益は固定費差し引き後。ここを取り違えると全滅します。
ポイント2:目標利益を達成する完成工事高の式
目標利益を達成する完成工事高=(固定費+目標利益)÷限界利益率。単純ですが、税引後利益で聞かれたときは「目標利益÷(1-税率)」で税引前に戻す一手間が必要です。
ポイント3:高低点法での原価分解
準変動費が出たら高低点法。正常操業圏内のデータから最高と最低の営業量を選び、その差で原価の差を割って変動費率を出します。残りを固定費として計算。手順が決まっているので、繰り返せば必ず取れます。
まとめ
CVP分析は「あといくら売れば黒字か」を数字で答える手法です。限界利益=完成工事高-変動費、損益分岐点の完成工事高=固定費÷限界利益率。この2つの式を軸に、目標利益の逆算や工事別の採算判断まで応用できます。
試験では限界利益と営業利益の区別、目標利益を達成する完成工事高、高低点法の3点を確実に取りましょう。実務では受注判断や固定費見直しの根拠として使えます。