※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
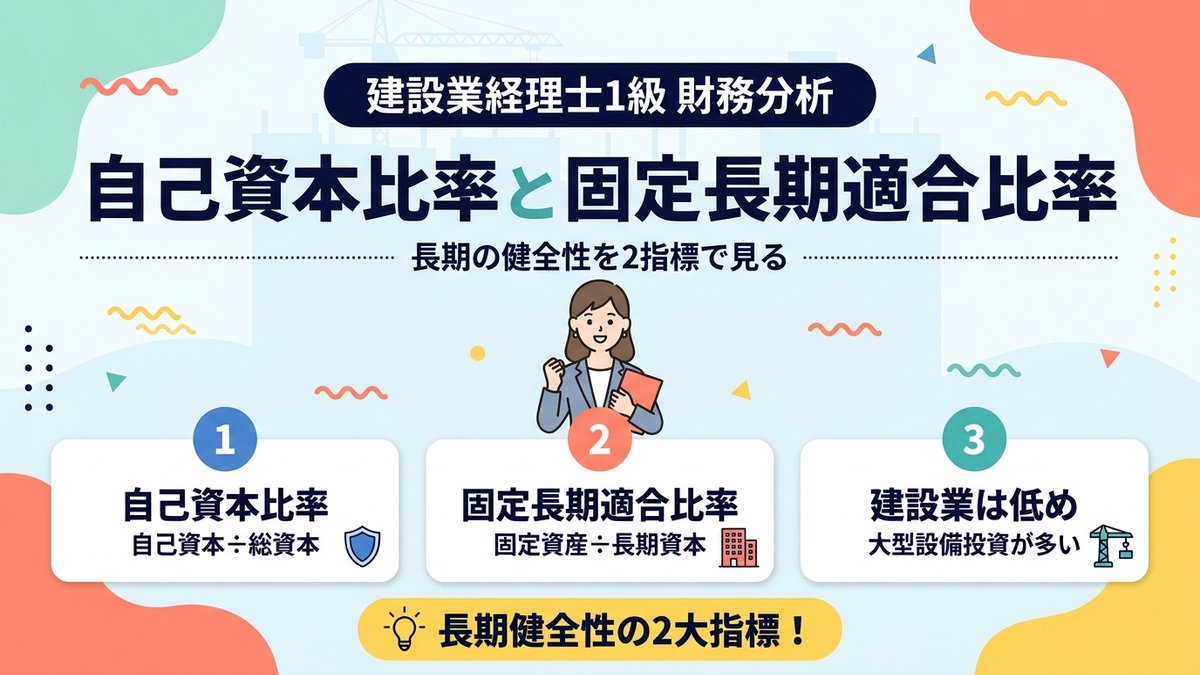
- 健全性(長期安全性)は「会社が長く生き残れるか」を見る指標グループです
- 自己資本比率=自己資本÷総資本×100。返さなくていいお金の割合を表します
- 固定長期適合比率=固定資産÷(自己資本+固定負債)×100。100%以下が合格ライン
- 建設業は大型工事や設備投資で固定資産が膨らみやすく、この2指標が低下しがちです
📚 私が使っているテキスト
この記事は、ネットスクール『建設業経理士1級 出題パターンと解き方 財務分析』の内容をベースに整理しています。健全性の章は指標の数が多いので、暗記週の1週間で自己資本比率と固定長期適合比率を確実に抑えるのがおすすめです。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。建設業経理士1級 財務分析 第74回 安全性分析〜健全性分析総論〜で自己資本比率・固定長期適合比率などの健全性指標の全体像が学べます。この記事と合わせて視聴すると理解が深まります。
健全性(長期安全性)って何?
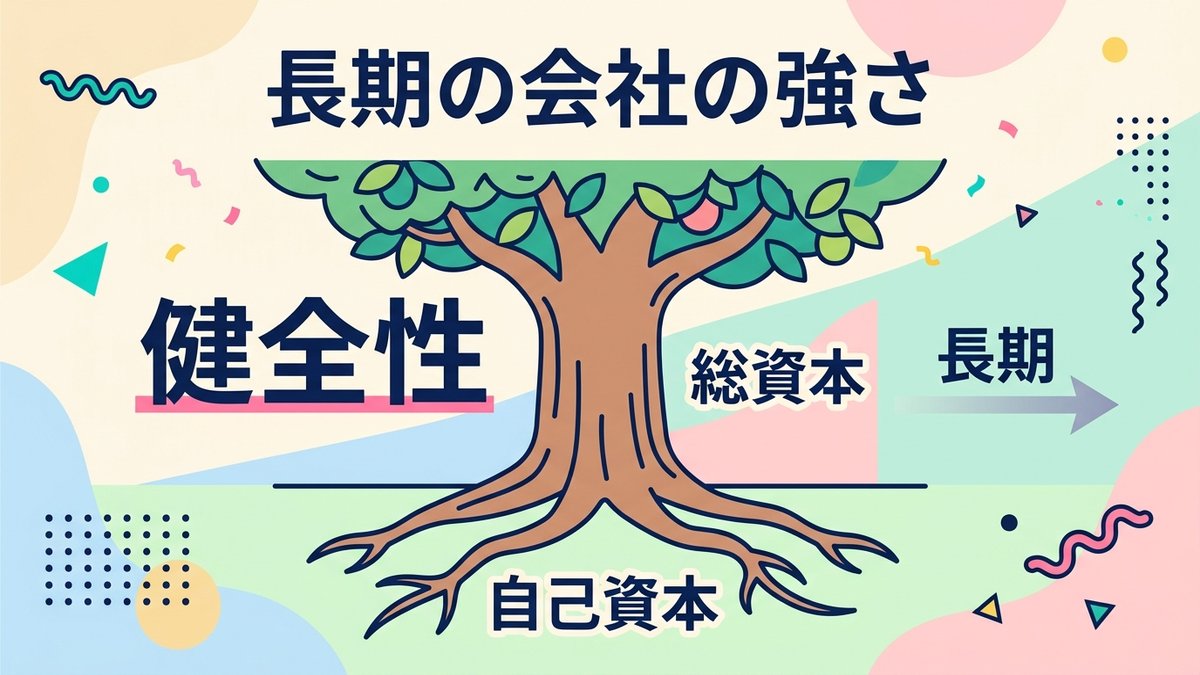
健全性とは、会社が長期的に安全に経営を続けられるかを見る指標グループです。「長期安全性」とも呼ばれ、貸借対照表の右側(資金の集め方)と左側(資金の使い道)のバランスをチェックします。
短期安全性との違いは「時間軸」
安全性の指標は、短期と長期に分かれます。短期安全性は流動比率や当座比率で、1年以内の支払い能力を測ります。長期安全性はもっと長い目で、「借金に頼りすぎていないか」「長く使う資産をちゃんと長期のお金でまかなえているか」を見ます。
試験でも、健全性のセクションで問われるのは自己資本比率と固定長期適合比率の2つが中心です。まずはこの2大指標の公式と意味を頭に入れれば、健全性の問題は半分クリアと言っていいと思います。
自己資本比率の計算式と目安
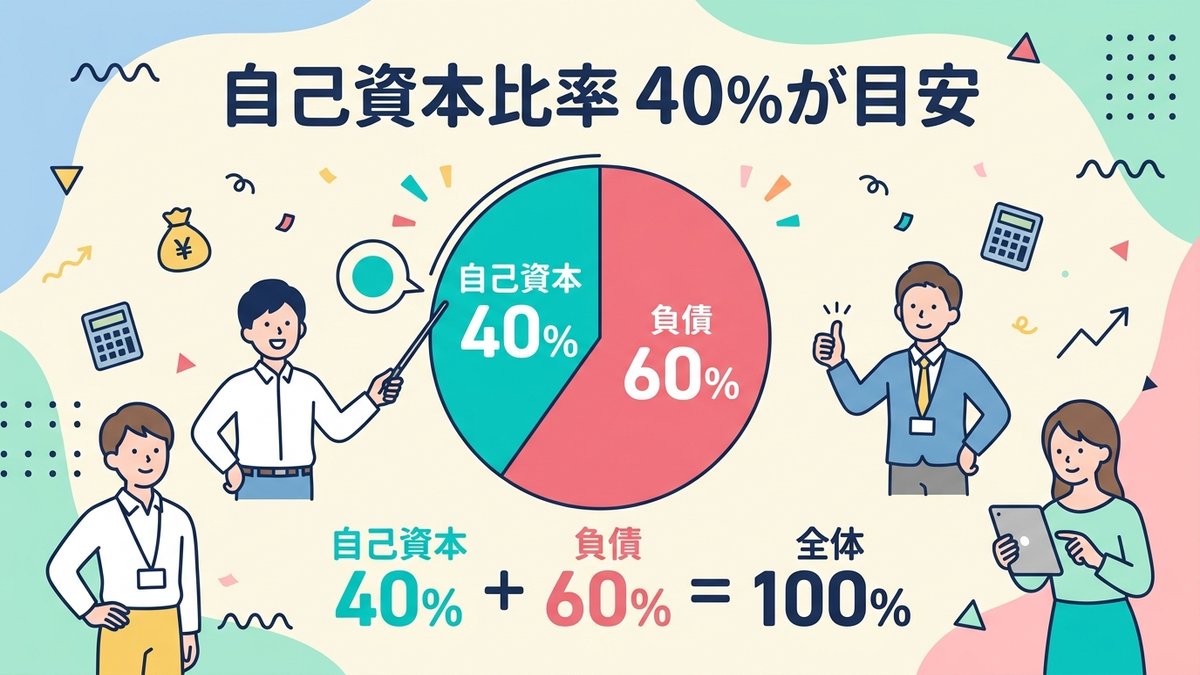
自己資本比率は、会社の総資本のうち、返さなくていい自分のお金がどのくらいあるかを示す指標です。公式は「自己資本÷総資本×100」で、単位はパーセントです。
分子は純資産、分母は資産の合計
分子の自己資本は、貸借対照表の純資産の部から新株予約権などを除いた金額です。株主資本(資本金・資本剰余金・利益剰余金など)に、評価・換算差額等を足したものと考えるとイメージしやすいです。分母の総資本は、負債と純資産の合計、つまり総資産と同じ額になります。
たとえば総資本1,000万円、うち自己資本300万円なら、自己資本比率は30%です。残りの700万円は他人資本(借入や買掛金)なので、7割は他人のお金で経営しているという読み方になります。
目安は30%以上、中小の建設会社は低めになりがち
一般的に、自己資本比率は30%以上あれば健全と言われます。50%を超えると優良、10%を切ると危険水域という見方が定番です。ただし建設業は業界特性で借入が多く、中小の建設会社では20%台にとどまるケースも珍しくありません。

固定比率と固定長期適合比率の違い
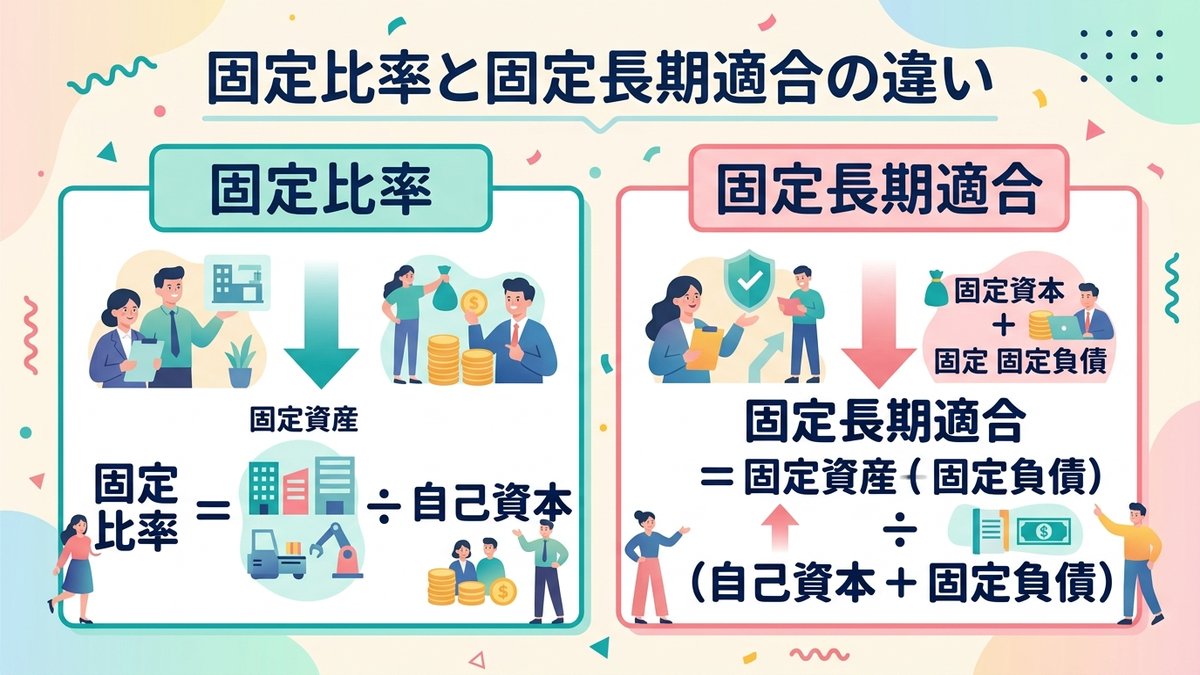
健全性の指標にはもう1つ、固定資産の調達バランスを見る指標があります。それが「固定比率」と「固定長期適合比率」の2つです。よく似ていますが、分母がちがいます。
固定比率は「自己資本だけで固定資産をまかなえるか」
固定比率の公式は「固定資産÷自己資本×100」です。長く使う固定資産(建物や機械)を、返さなくていい自己資本だけで買えているかをチェックします。100%以下なら合格、超えていると自己資本だけでは足りず借金に頼っているという読み方です。
固定長期適合比率は「長期資金でまかなえているか」
固定長期適合比率は、固定比率より少し条件をゆるくした指標です。自己資本だけでなく、返済期限が長い固定負債(長期借入金・社債など)も含めて「長期のお金」とし、それで固定資産をまかなえているかを見ます。
固定比率は100%以下だとかなり厳しい優等生水準です。実務では100%を超える会社がふつうなので、より現実的な指標として固定長期適合比率のほうがよく使われます。
固定長期適合比率の計算式
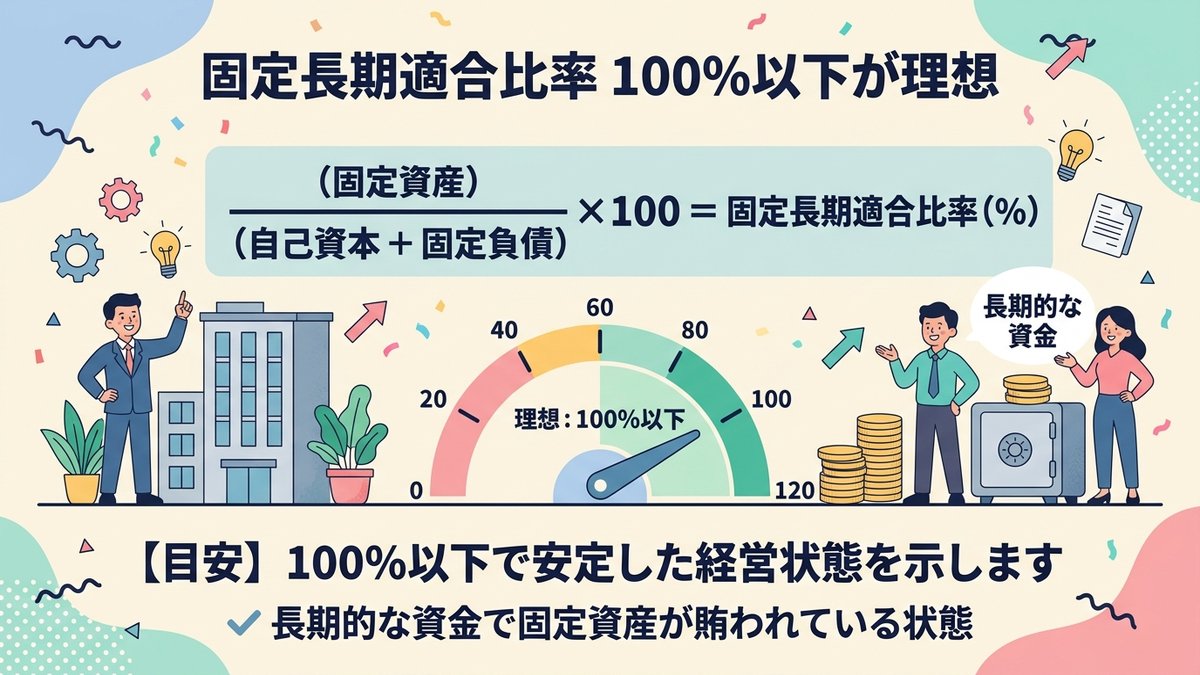
本題の固定長期適合比率です。公式は「固定資産÷(自己資本+固定負債)×100」で、100%以下なら合格です。
分母は「長期のお金」の合計
分母の「自己資本+固定負債」は、1年以内に返さなくていいお金の合計です。自己資本はそもそも返済不要、固定負債は返済期限が1年より先の借金なので、しばらく手元に置けるお金と考えられます。
この「長期のお金」の合計で、長く使う固定資産をまかなえていれば、資金繰り上のリスクは低くなります。逆にこの比率が100%を超えていると、固定資産の一部を短期の借金(短期借入金や買掛金)で買っている状態で、資金繰りが不安定になります。
数字で確認しよう
たとえば固定資産800万円、自己資本300万円、固定負債500万円の会社なら、分母は800万円、比率はちょうど100%です。もし固定資産が900万円に増えれば、比率は112.5%となり、100万円分は短期のお金でまかなっている状態になります。


建設業で低下しやすい理由
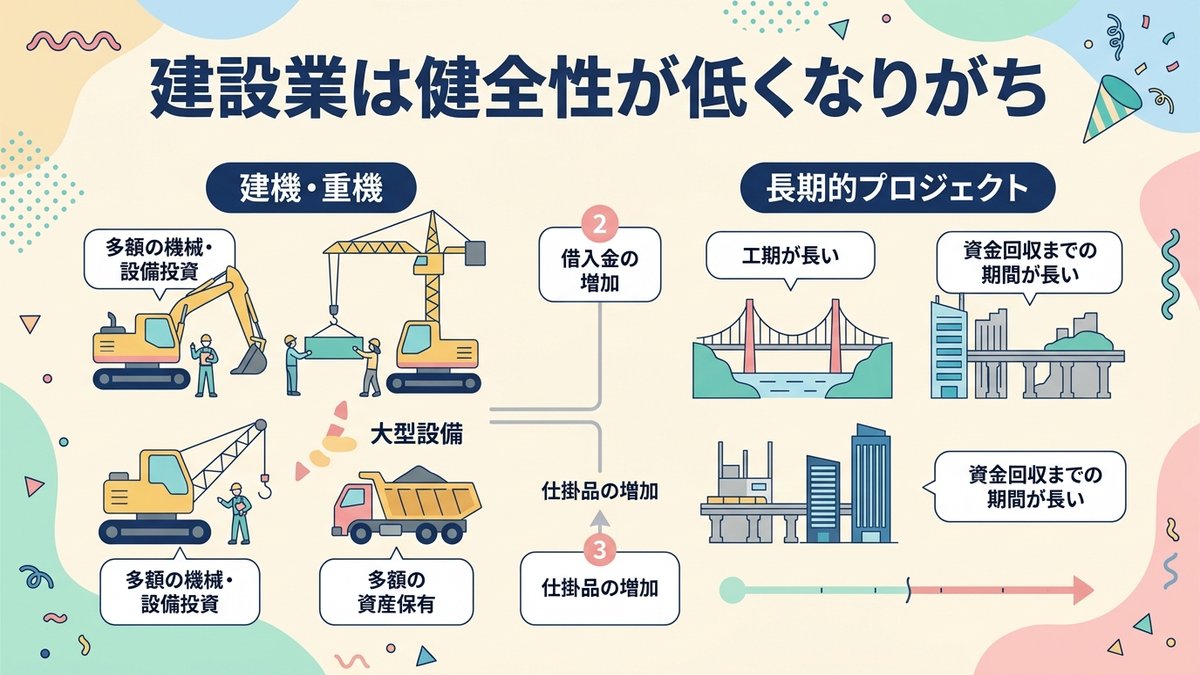
建設業は他の業種にくらべ、自己資本比率も固定長期適合比率も低くなりやすい特徴があります。理由は大きく2つ、大型設備投資と長期工事の資金繰りです。
大型設備投資で固定資産が膨らむ
建設業では、クレーンやダンプ、足場材、事務所建物など、金額の大きい固定資産を持つ会社が多いです。これらを買うとき、自己資本だけではとても足りず、長期借入で調達するのが普通です。
結果として固定資産と固定負債の両方が膨らみ、自己資本比率は下がり、固定長期適合比率も100%ギリギリのラインになりやすくなります。中小の建設会社では、この2つの指標が経営指標の要チェック項目になっています。
長期工事の未成工事支出金も効いてくる
建設業では、工事が1年を超えることも珍しくありません。工事期間中は材料費や外注費が先に出ていき、入金は完成後というパターンが多いため、未成工事支出金や完成工事未収入金といった資産が積み上がります。
これらは流動資産に入りますが、実質的には固定化しやすいお金です。運転資金の借入も膨らむため、総資産全体が肥大化し、自己資本比率が下がりやすくなります。

試験でよく問われるポイント3つ(まとめ)
最後に、私が独学の暗記週で「ここは絶対落とせない」と感じた3つのポイントを整理します。
1つ目は、自己資本比率の公式「自己資本÷総資本×100」と、目安30%以上です。分母を「総資産」と書いても正解ですが、経理士1級では「総資本」表記が定番なので、こちらで覚えておくとテキストと表現がそろいます。
2つ目は、固定長期適合比率の公式「固定資産÷(自己資本+固定負債)×100」と、合格ライン100%以下です。分母の中身「自己資本+固定負債」は、順番も含めて丸暗記でOKです。
3つ目は、固定比率と固定長期適合比率の違いです。分母が自己資本だけか、固定負債も足すかの差です。文章問題で「この指標は自己資本のみで固定資産をまかなえるか見る」とあれば固定比率、「長期資金でまかなえるか見る」とあれば固定長期適合比率です。
📌 あわせて読みたい
まとめ|健全性は「自己資本の厚み」と「長期資金のバランス」で見る
健全性の2大指標は、自己資本比率と固定長期適合比率です。自己資本比率で「自分のお金の厚み」を測り、固定長期適合比率で「長く使う資産を長いお金でまかなえているか」を測ります。この2つを押さえれば、健全性の問題はかなりの範囲でカバーできます。
公式は短いので、通勤時間や休憩中に口ずさむだけでも定着します。私も暗記週の間、この2つを毎日となえて頭に入れました。