※本記事はプロモーションを含みます。

🔍 先に結論
- 流動比率=(流動資産-未成工事支出金)÷(流動負債-未成工事受入金)×100。1年以内の支払い能力を広く見る指標
- 当座比率=当座資産÷(流動負債-未成工事受入金)×100。棚卸資産を除いた「より厳しい」支払い能力
- 2つの違いは「棚卸資産を含むかどうか」の一点(未成工事支出金はどちらの式でも差し引きます)
- 建設業では未成工事支出金(工事に投入済みの原価)と未成工事受入金(工事の前受金)を差し引いて計算する。棚卸資産まで除く当座比率はさらに厳しい見方
📚 私が使っているテキスト
本記事は独学中に整理したノートをもとに書いています。メイン教材はネットスクール『財務分析』テキスト・問題集です。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。建設業経理士1級 財務分析 第62回 安全性分析〜流動性分析〜流動比率で流動比率の計算と読み方が学べます(当座比率は第63回)。この記事と合わせて視聴すると理解が深まります。
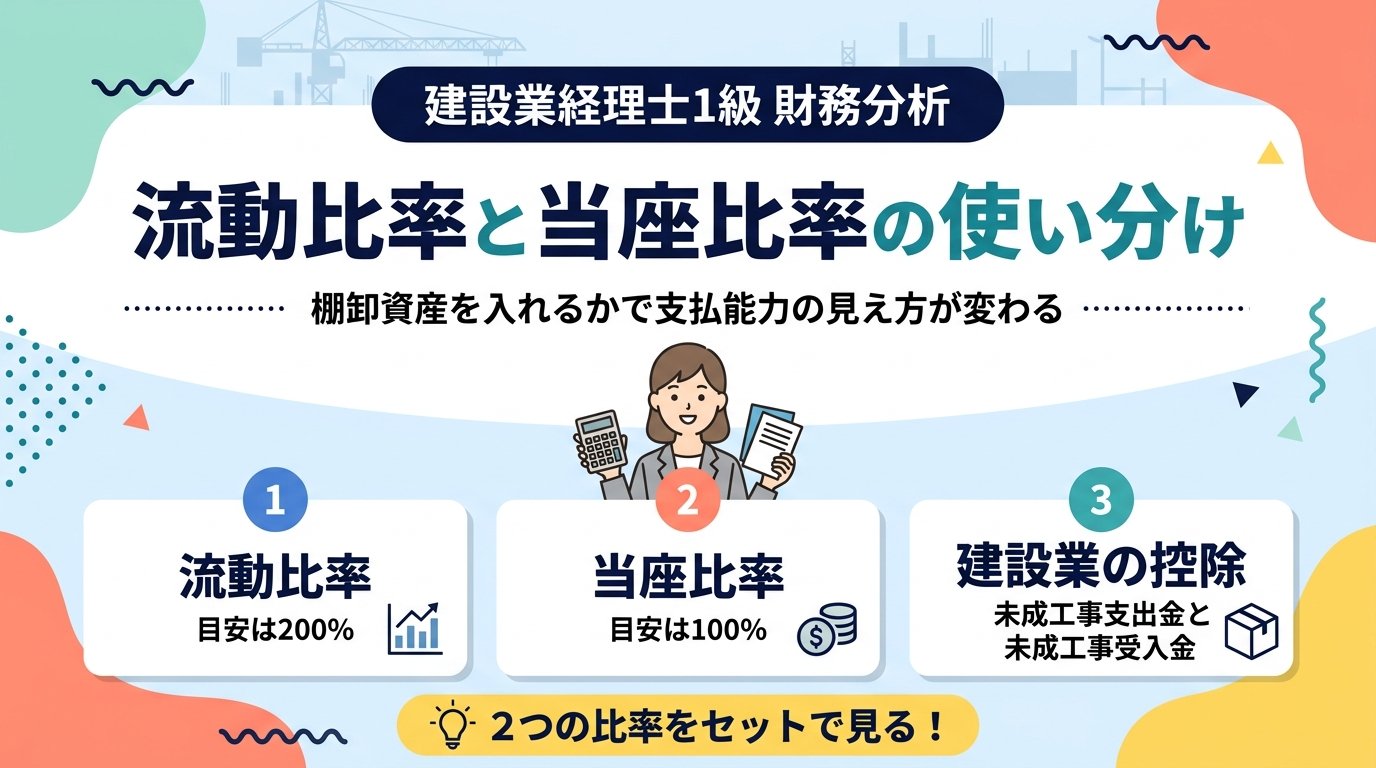
流動比率と当座比率の位置づけ

流動比率と当座比率は、どちらも「短期の支払能力=流動性」を見る指標です。建設業経理士1級では『財務分析』の流動性の章で登場し、財分の第5問でも頻出です。
ざっくり分けると、流動比率は「幅広く見る」、当座比率は「厳しく見る」役割です。同じ会社を2つの目線でチェックするイメージで押さえておくと、使い分けの発想が身につきます。
流動比率の計算式と意味
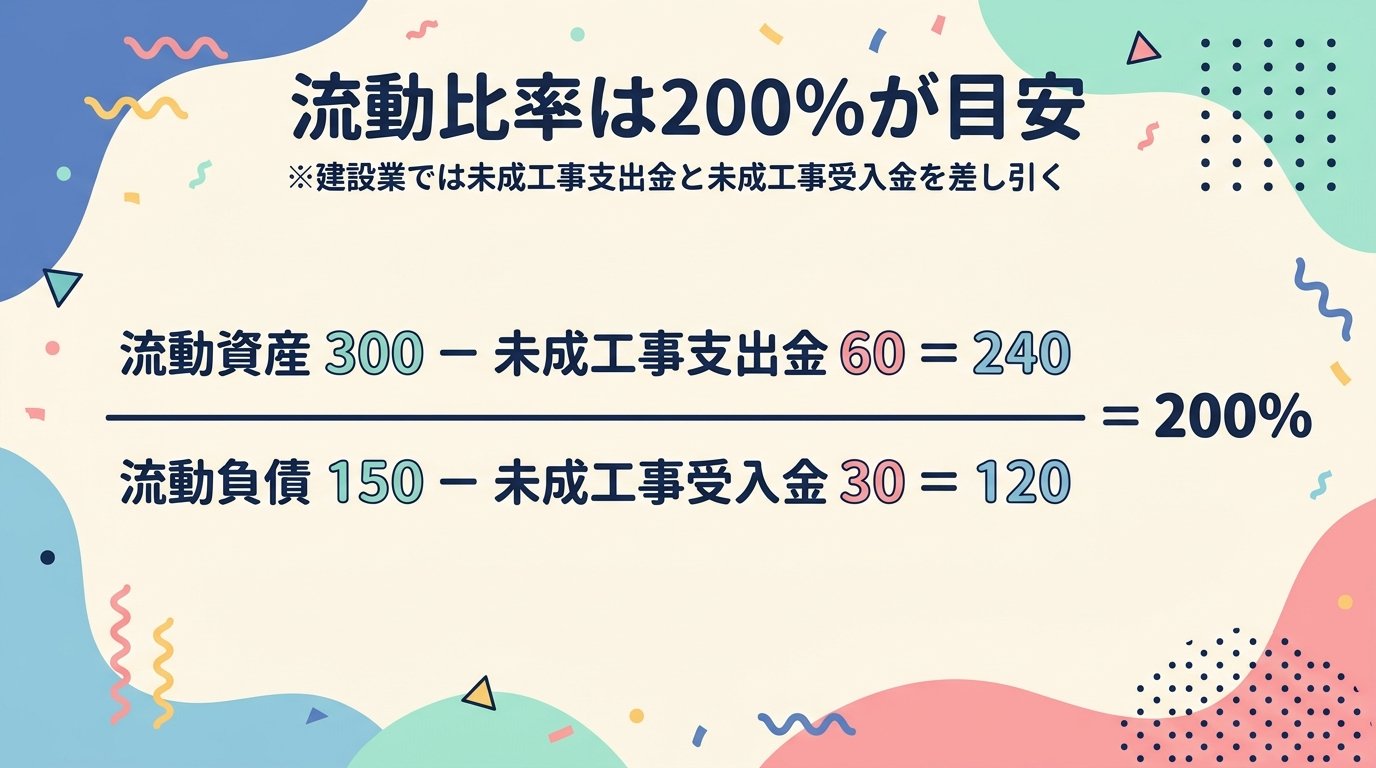
流動比率は、1年以内に現金化される「流動資産」を、1年以内に払う「流動負債」で割った割合です。ただし建設業経理士1級では、分子から未成工事支出金を、分母から未成工事受入金を差し引いた形で計算します。式にすると次のとおりです。
流動比率(%) = (流動資産 - 未成工事支出金) ÷ (流動負債 - 未成工事受入金) × 100
目安は「200%以上あれば安全圏」と言われます。100%を下回ると、短期の支払いに資産が足りない可能性があり、資金繰り注意です。
流動資産に含めるもの
現金・預金、受取手形、売掛金(建設業では完成工事未収入金)、有価証券、棚卸資産、そして建設業特有の「未成工事支出金」です。1年以内に現金化される見込みのものが幅広く入るのが特徴です。ただし流動比率を計算するときは、このうち未成工事支出金は分子から差し引きます。
当座比率の計算式と意味
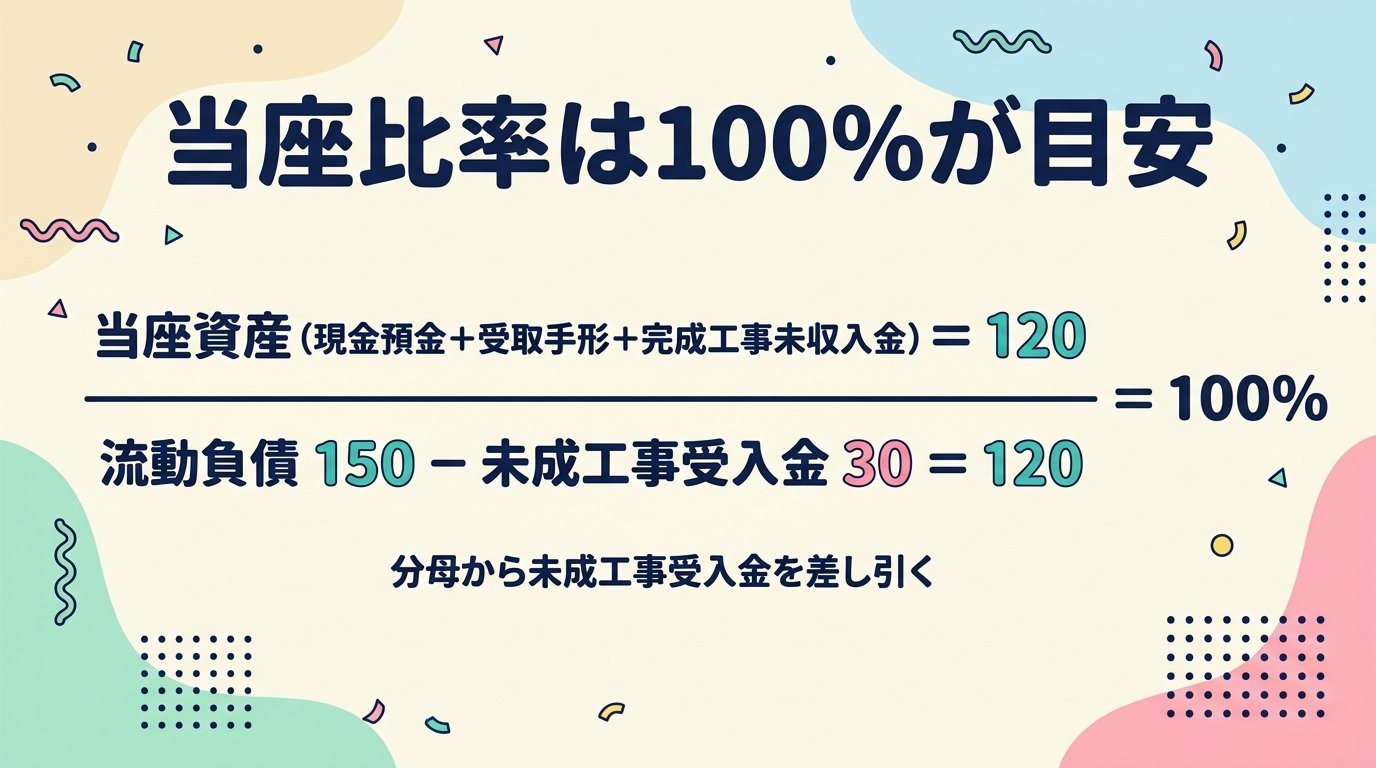
当座比率は、流動資産のうち特に換金性が高い「当座資産」だけを、流動負債から未成工事受入金を差し引いた額で割った指標です。
当座比率(%) = 当座資産 ÷ (流動負債 - 未成工事受入金) × 100
目安は「100%以上あれば安心」。棚卸資産をあてにせず、現金・受取手形・売掛金だけで支払えるかを見るので、流動比率よりぐっと厳しい基準になります。
当座資産に含めるもの
現金・預金、受取手形、完成工事未収入金、有価証券までです。棚卸資産や未成工事支出金は含めません。「今すぐ換金できる資産」に限定するイメージです。

2つの違い|棚卸資産を含むか否か
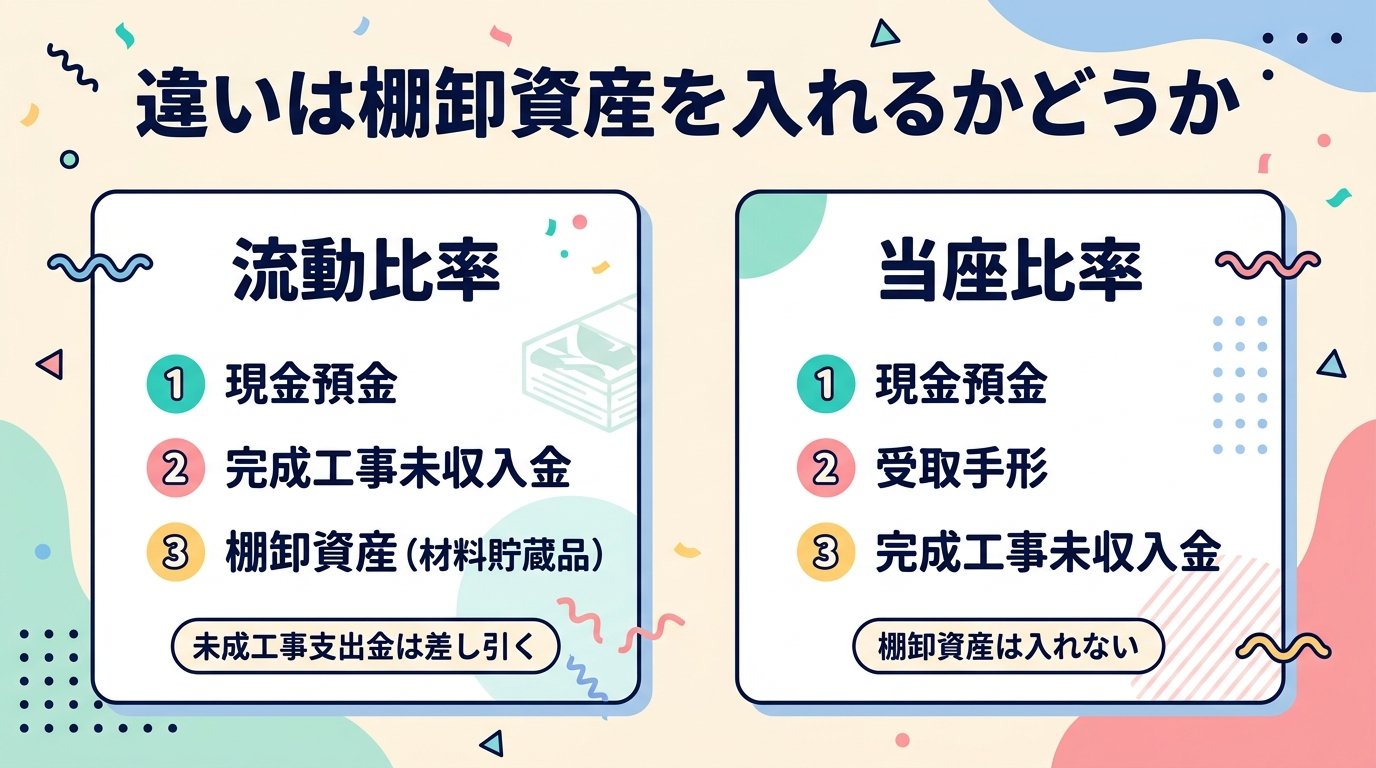
両者の違いは1点、「棚卸資産を含めるか含めないか」です。含めれば流動比率、含めなければ当座比率になります。未成工事支出金はどちらの式でも差し引くので、違いにはなりません。
棚卸資産は「売れれば現金になる」資産ですが、売れなければただの在庫。すぐに現金化できるかは業種によります。だから、換金性の高いものだけに絞った当座比率で「本当に払えるか」を見る、というわけです。

建設業での注意点|未成工事支出金は流動資産だが換金性が低い

建設業特有の未成工事支出金は、貸借対照表上は流動資産に入りますが、実質的に「工事に投入済みで、まだ完成していないお金の塊」です。すぐには現金にできません。
そのため建設業経理士1級の流動比率では、この未成工事支出金を分子からあらかじめ差し引いて計算します。それでも材料や貯蔵品などの棚卸資産は分子に残るので、当座比率とセットで確認しないと、実態を見誤る可能性があります。
実務でも、建設業の融資審査では当座比率を重視する銀行が多いのが実情です。試験でも「建設業では未成工事支出金の換金性を考慮する」というポイントが記述問題で問われやすい部分です。

試験でよく問われるポイント3つ
1つ目は、2つの計算式を正確に書けること。流動比率=(流動資産-未成工事支出金)÷(流動負債-未成工事受入金)、当座比率=当座資産÷(流動負債-未成工事受入金)。分母は同じで、分子だけが違うことを頭に入れておきます。
2つ目は、当座資産の範囲。「現金・預金・受取手形・完成工事未収入金・有価証券」までで、棚卸資産と未成工事支出金は含まない。ここを取り違えると計算が狂います。
3つ目は、建設業での実務的な意味。「未成工事支出金は換金性が低いから、当座比率も同時に見る」という視点を、記述問題でも計算問題でも使えるようにしておきます。
📌 あわせて読みたい
まとめ|2指標セットで短期支払能力を見る
流動比率は幅広く、当座比率は厳しく短期支払能力を見る指標です。建設業では未成工事支出金と未成工事受入金を差し引いて計算し、さらに棚卸資産まで除く当座比率のほうが、より厳しく実態に近い判断ができます。両方セットで見るクセをつけると、財務分析の目線が一気に上がります。