※本記事にはアフィリエイト広告が含まれています。


「この工事、本当に利益が出ているの?」
この質問に即答できないなら、原因の多くは原価管理の仕組みにあります。
本記事では、建設業の原価管理の基本から、できない会社の共通点、事務の立場で今日から始められる改善方法までを、実務の順番で解説します。
🔍 先に結論
- 建設業の原価管理は、工事ごとに「いくらかかったか」を見て利益を守ること
- 原価は材料費・外注費・労務費・経費の4つ。支払った月ではなく使った工事・作業した月で集計する
- できない会社の共通点は「工事別に分けていない」「終わってから見る」「見積と比べていない」
- 改善は工事番号→予算→月次集計→途中確認→振り返りの5ステップ。完璧を目指さず、事務から始められる

建設業の原価管理とは?「工事ごとの利益」を見ること
原価管理とは、工事ごとに「いくらかかっているか」を把握し、利益を管理することです。
会社全体の売上と経費が分かっていても、工事別の数字が見えなければ、どの工事で儲かり、どこで損をしているのか判断できません。
建設業で原価が見えにくくなるのは、次のような特徴があるからです。
- 工事ごとに規模・工期・人員・外注の割合が違い、同じ工事は一つもない
- 追加工事・手直し・外注費の増加など、原価が後から出てくる
- 工期が長く、請求書が届くのも月をまたぐ
そのため、会社全体の平均値で考えるやり方は通用しません。
意識して工事別に分けないと、原価はすぐにブラックボックスになります。
原価の4つの内訳と、事務が気をつけるポイント
| 内訳 | 中身の例 | 事務が気をつけること |
|---|---|---|
| 材料費 | ボード・木材・金物などの資材 | 現場に直接届く材料は、買った時点でその工事の原価にする。倉庫に置く材料は在庫にしておき、使った工事に紐づける。未払い分は工事未払金で計上 |
| 外注費 | 協力会社・一人親方への工事代金 | 支払った月ではなく作業した月の原価にする。支払いが翌月以降なら工事未払金で計上 |
| 労務費 | 自社の職人の給料 | 日報・出面表で「誰が・どの現場で・何時間」働いたかを残し、作業時間で工事別に振り分ける |
| 経費 | 現場の駐車場代・機械の借り賃・現場で使う消耗品など | 領収書に現場名を書いてもらい、どの工事の費用か分かるようにする |
どの費用をどの科目に入れるかで迷ったら、工事原価の勘定科目一覧!材料費・労務費・外注費・経費の使い分けで具体例を確認できます。
原価管理ができないと起きる問題
原価管理があいまいなままだと、次のような問題が起こりがちです。
- 利益が出ていると思っていた工事が、終わってみたら赤字だった
- 決算直前になって資金繰りに不安が出る
- 社長と事務で数字の認識が合わず、社長が「感覚」で判断する
- 値上げや価格交渉の根拠を示せない
- 「忙しいのに儲からない」状態から抜け出せない
原価管理は、経理のためだけの作業ではありません。
次の工事を受けるか、どこで手を打つかを決めるための、経営判断の材料です。
利益が残る会社と残らない会社の違いは「見るタイミング」
原価管理というと「1円単位で完璧に記録すること」「ソフトを使いこなすこと」と思われがちですが、そうではありません。
大事なのは、「この工事は今いくら使っていて、最後にいくら残りそうか」を、工事の途中でつかめているかどうかです。
| 利益が残らない会社 | 利益が残る会社 |
|---|---|
| 原価を月末や決算でまとめて見る | 工事別に、途中で原価を見ている |
| 工事ごとの利益をつかんでいない | 「使いすぎ」に工事中に気づける |
| 「終わってみないと分からない」 | 結果を見積・交渉・次の工事に活かしている |
差がつくのは、管理の細かさよりも数字を見るタイミングです。
途中で原価が見えるようになると、次の3つが変わります。
- 赤字になりそうな工事に、途中で手を打てる:追加・変更になった工事の金額を元請や施主と早めに話し合う、ムダな作業や発注を見直す、など
- 見積の精度が上がる:外注費の相場、材料費のブレ、利益が出やすい工事の種類が、過去の数字から見えてくる
- 社長の判断が早くなる:「この仕事を受けていいか」「値引きに応じていいか」を、感覚ではなく数字で決められる
原価管理ができない会社の共通点4つ
① 工事別に数字を分けていない
いちばん多いのが、「会社全体の売上・経費は分かるが、工事別の数字が分からない」ケースです。
工事ごとの原価が見えなければ、利益を生んでいる工事も、足を引っ張っている工事も判断できません。
② 材料費・外注費がどんぶり勘定
請求書や領収書は集めているものの、「どの工事の費用なのか」があいまいなまま処理されているケースです。
支払った月にまとめて原価に入れている場合も、工事ごとの利益はずれます。
この状態では、原価管理以前に正確な利益計算ができません。
③ 工事が終わってから数字を見る
会計ソフトは入れているけれど、入力は事務任せ。
現場の情報は後からまとめて届き、数字を見るのは工事が終わってから。
これでは原価管理が「終わってからの反省会」で終わってしまいます。
④ 見積と実績を比べていない
赤字工事が出ても「仕方ない」で終わり、見積時の原価と実際の原価を比べない会社も少なくありません。
ズレた理由を振り返らないので、同じ見積のクセで赤字工事を繰り返します。
工事別原価管理の進め方【5ステップ】
難しく考える必要はありません。
次の5つを順番に回せば、原価管理の形はできあがります。
- 工事ごとに工事番号(管理番号)を付ける
- 見積・実行予算で「原価の目標」を決める
- 請求書・領収書を工事別に振り分け、月ごとに集計する
- 工事の途中で予算と比べ、手を打つ
- 完了後に見積と実績を比べ、次の見積に活かす
ステップ① 工事番号を付ける
受注したら、まず工事ごとに番号を付けます。
請求書・領収書・出面表のすべてにこの番号(または現場名)を書く決まりにすると、後の振り分けが一気に楽になります。
工事ごとの記録は工事台帳の形でまとめるのが基本です。
ステップ② 見積・実行予算で「原価の目標」を決める
原価管理のスタートは、見積時点の原価です。
材料費・外注費・労務費の見込みから、「この工事はいくらで受けて、いくら利益を残すか」を決めておきます。
この基準がない原価管理は、地図を持たずに走るようなものです。
作り方は建設業の実行予算書の作り方|見積書との違いと5ステップで解説しています。
見積や実行予算で漏れやすいのは、仮設費・運搬費・産廃の処分費・工期が延びたときのリースの延長代です。
「小さい費用だから込みでいい」と外しておくと、あとから出てきた分がそのまま利益を削ります。
金額が小さくても、項目として最初から並べておきましょう。
ステップ③ 工事別に振り分けて、月ごとに集計する
届いた請求書・領収書を、工事番号ごとに振り分けて月次で集計します。
ポイントは、支払った月ではなく、使った工事・作業した月で集計することです。
最初から完璧でなくてかまいません。「この請求書はどの工事か」「この外注費はどの現場か」を意識して分けるだけでも、大きな一歩です。
ステップ④ 工事の途中で予算と比べる
いちばん大切なのは、工事が終わる前に原価を見ることです。
「今までにいくら使ったか」「残りの工期でいくらかかりそうか」が分かれば、「このまま行くと利益はどうなるか」を途中で判断できます。
予算の8割を使ったのに工事がまだ半分なら、追加発注を絞る・社長に早めに相談する・材料の手配を見直す、といった手が打てます。
あわせて、見積に入れた外注費と、実際に協力会社へ頼んだ金額がずれていないかも確かめます。
見積では外注費100万円なのに、実際の発注の中身は誰も確かめていない。この状態では、予算と比べても意味がありません。
ステップ⑤ 完了後に見積と実績を比べる
工事が終わったら、見積の原価と実際の原価を並べます。
「なぜズレたのか」「次はどう見積もるか」を一つでも言葉にして残すこと。
これを積み重ねた会社だけが、原価管理を次の工事の利益に変えられます。
予算と実績の比べ方は工事台帳の書き方|必須5項目・費目別の記録・Excelの列見本が参考になります。
\工事番号ごとに原価を集計するExcelはこちら/
工事台帳テンプレートをnoteで見る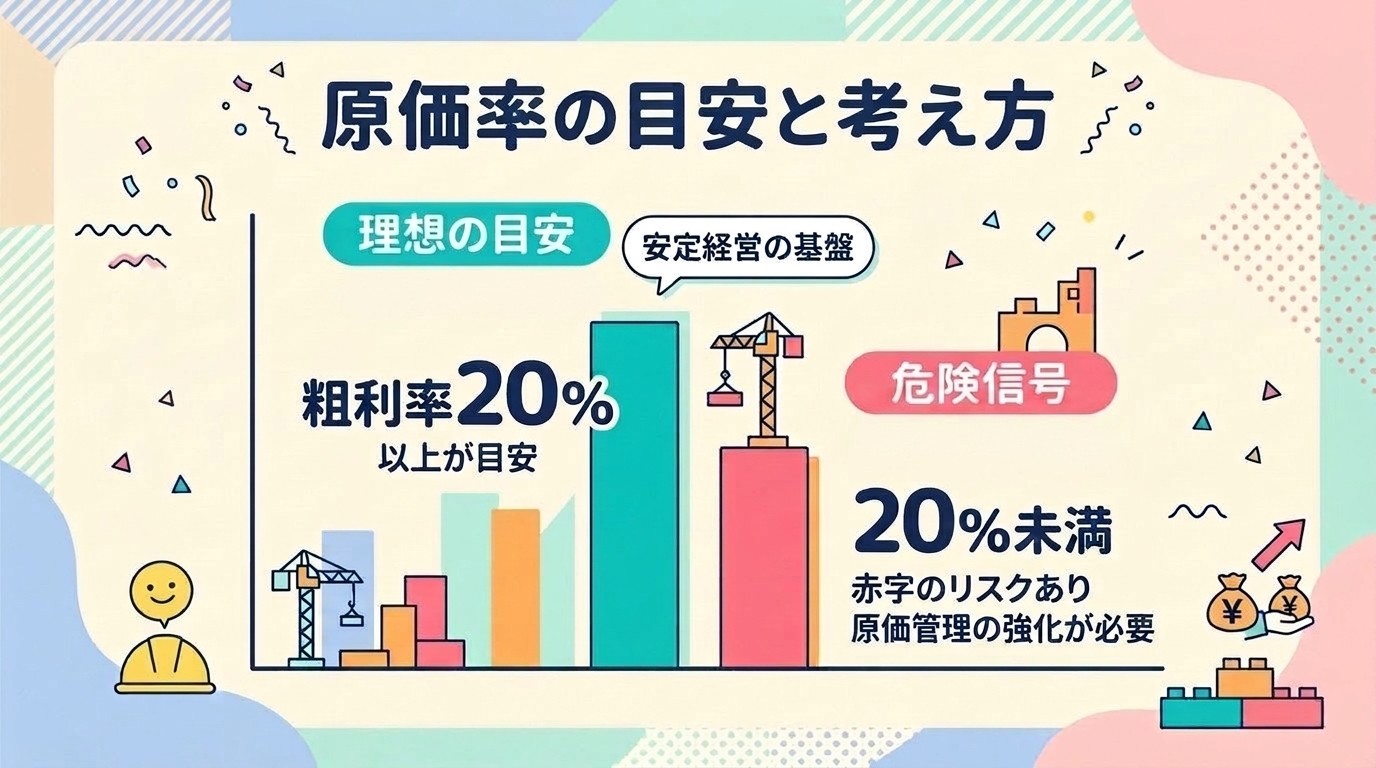
原価率と、社長に渡すべき3つの数字
原価率は、売上(完成工事高)のうち原価がどれだけを占めるかを表す数字です。
原価率 = 工事原価 ÷ 売上(完成工事高)× 100
原価率が高いほど、利益は残りにくくなります。
ただし建設業では、工事の内容によって原価率が変わるのが当たり前です。
業界の平均と比べるより、自社の過去の工事や見積時の原価率と比べるほうが役に立ちます。
たとえば、見積では原価率70%(粗利率30%)の予定だった工事が、今のペースのまま進むと原価率78%になりそうだと分かったとします。
この時点で「このままだと粗利が22%まで減る」と判断でき、工事が終わる前に手を打てます。
金額だけを見ていると気づきにくいズレも、率で見るとすぐに分かります。
社長に報告するときは、細かい数字を全部見せる必要はありません。
次の3つに絞ると、判断が早くなります。
- 工事別の粗利(売上 − 工事原価)
- 粗利率(粗利 ÷ 売上 × 100)
- 見積(予算)との差
特に大切なのは「見積との差」です。
見積より粗利が下回っている工事には、必ずどこかに原因があります。
粗利率は、自社の目標を先に決めておくと、見た瞬間に良い・悪いが分かります。
たとえば目標の粗利率を30%にしている会社なら、次のように判断できます。
- 35% → 目標を超えているので問題なし
- 28% → 少し下回っているので、原因を確認
- 20% → 大きく下回っているので、すぐに社長と相談
目標の数字は工事の種類や会社によって違うので、30%はあくまで例です。自社の過去の工事の粗利率を基準に決めてください。
工事別の原価がつかめていると、元請から値引きを求められたときにも「どこまでなら下げられるか」をその場で判断できるようになります。
原価管理を経理・税理士に丸投げしない
「原価管理は経理の仕事」「決算のときに税理士が見てくれる」と思われがちですが、それでは遅すぎます。
税理士が主に確認するのは、会計処理が正しいか、決算書に載る数字が合っているかです。
一方で、会社にとって本当に必要なのは次のような現場別の採算です。
- この工事は儲かっているのか
- どこで利益が削られているのか
- このまま進めるか、どこで手を打つか
この判断は、工事の中身を知っている社内でしかできません。
役割分担は「事務が数字を工事別に整える → 社長が見て判断する」が現実的です。
税理士に任せる範囲の考え方は、次の記事で整理しています。

事務の立場から始める、現実的な改善方法
領収書・請求書に「現場名」を書いてもらう
原価集計でいちばん時間を取られるのが、「この領収書はどの現場の費用か」を確かめる作業です。
職人さんや協力会社に現場名(工事番号)を書いてもらうだけで、振り分けの手間と間違いが大きく減ります。
立替と追加工事は、早めに知らせてもらう
私の会社でも、現場の担当者が職人さんへの日当や材料費の立替を、月末まで報告してこないことがよくあります。
月末にまとめて届くと、工事の途中で原価を見ることができません。
現場の担当者には、次の2つをお願いしておきましょう。
- 立替は、日を決めて報告する:「毎週金曜日」のように決めておくと、月末に領収書がまとめて届くのを防げます
- 追加工事が出たら、すぐ事務に知らせる:追加分の原価を確かめられ、追加の代金の請求漏れも防げます
毎月、同じ形で数字を見る
完璧を目指す必要はありません。
月に1回、決まった日に、同じ表で工事別の原価を見る。
この習慣だけで、赤字に気づくタイミングがぐっと早くなります。
表の中身は、次の4つを1行ずつ並べるだけで十分です。
- 進行中の現場をすべて並べる
- 現場ごとの売上見込み(契約金額+決まっている追加工事)を書く
- 現場ごとの原価見込み(材料費・外注費・その他)を書く
- 粗利率を出す
外注費の請求が後から届くなど、建設業の原価は工事が終わるまで確定しません。
だからこそ、途中の数字は「見込み」のままでかまいません。確定を待っていると、手を打てる時期を逃してしまいます。
手作業で限界を感じたらツールに頼る
Excelでも原価管理はできます。
ただし現場が増えると、次のデメリットが目立ってきます。
- 入力ミス・集計漏れが増える
- 集計に時間がかかり、数字が出るのが遅れる
- 作った人しか分からない表になる(属人化)
「数字を早く把握するため」にツールを使うのは、無駄な出費ではありません。
ただし、ソフトを入れただけでは原価管理は回りません。「いつ・誰が・どの数字を見るか」を先に決めてから導入すると、ムダになりにくいです。
建設業の原価管理に使えるツール
私の会社では、会計はパソコンに入れて使うデスクトップ版の弥生会計、工事ごとの原価は原価管理ソフトの「建設原価ビルダー5」と、役割を分けて使っています。
会社の規模や、どこまで管理したいかで選び方が変わります。
まず会計ソフトから整えたいなら「弥生会計」
原価管理の土台は、日々の仕訳です。
弥生会計 Nextは、建設業でも日々の記帳や決算書づくりに使える法人向けのクラウド会計ソフトです。
ただし公式のよくある質問では、工事別の管理などには対応していないとされています。
工事ごとの原価は工事台帳や原価管理ソフトで集計し、会計ソフトとは役割を分けましょう。
自社の記帳の流れに合うかは、無料期間中に試してみてください(最新の料金・機能は公式サイトで確認を)。
👉 弥生会計 Nextを無料で試す

建設業向けの会計ソフトの比べ方は、【建設業経理】建設業向け会計ソフトおすすめ比較|弥生・マネーフォワード・freeeの違いと規模別の選び方で詳しく解説しています。
見積から原価管理までつなげたいなら「建設原価ビルダー5」
工事ごとの原価を本格的に管理したい会社には、建設業向けの原価管理ソフトという選択肢もあります。
建設原価ビルダー5(コベック株式会社)は、実行予算・原価の入力から工事台帳などの帳票を作れるソフトです。
- 工事ごとの原価を一覧で確認できる
- 予算と実績を並べて見られる
- 社長への説明資料をそのまま出せる
「今いくらかかっているか」がすぐ見えるだけで、判断のスピードが変わります。
機能や価格は変わることがあるので、最新の情報は公式サイトで確認してください。

専用ソフトの価格帯が気になる方は、内装業の原価管理ソフト価格はいくら?料金相場と選び方で「0円・月3,000円前後・月1〜5万円」の3タイプに分けて整理しています。
原価管理と売上管理はセットで考える
原価だけを頑張っても、利益は残りません。
請求漏れや入金遅れがあれば、どれだけ原価を抑えても資金は回らないからです。
しかも建設業は、材料費や外注費の支払いが先に出て、工事代金の入金は後から来るのが普通です。
この時間差があるため、帳簿の上では利益が出ているのに、手元のお金が足りないということが起こります。
このしくみは建設業で「利益が出ているのにお金が残らない」本当の理由で詳しく解説しています。
正確な利益を出すには、売上側と原価側の両方を正しく処理する必要があります。
- 売上側:完成工事未収入金(請求したがまだ入金されていない代金)・未成工事受入金(完成前に受け取った代金)
- 原価側:工事未払金(まだ支払っていない外注費・材料費)・未成工事支出金(完成前の工事にかかった原価)
売上側の考え方は、次の記事で解説しています。
請求漏れ・入金ズレを仕組みで防ぎたい場合は、建設業に強い請求管理ソフト比較|請求漏れ・入金ズレを防ぎExcelを卒業するならどれ?もあわせてどうぞ。
私が経験した「原価管理ができない会社」の現実と、変えたきっかけ
① どんぶり勘定で、赤字に気づくのがいつも遅かった
原価管理を始める前は、どんぶり勘定で回していました。
工事ごとの原価を追いかけていないので、利益が出ているかどうかは工事が終わるまで分かりません。
原価を工事の終わりにまとめて入力しようとしたら、すでに予算オーバーだった。そんなことが何度もありました。
気づくのが遅いということは、手を打てるタイミングを逃し続けるということです。
追加発注を抑えることも、社長に早めに報告することも、工事が終わってからでは何もできません。
② 社長のひと言が、始めるきっかけになった
原価管理を始めたきっかけは、会社を始めた当初に社長から言われたことでした。
その一言がきっかけで、工事ごとの原価を見る仕組みを作ると決めました。
「何となくうまくいっていない」と感じているだけでは、なかなか動き出せません。
社長など、数字を見て判断する人と問題意識をそろえることが、改善の入口になります。
③ こまめに更新するようにしてから、途中で手を打てるようになった
工事の進み具合に合わせて原価をこまめに入力するようにしてからは、「予算の8割を使ったのに、工事はまだ半分残っている」という状況を途中でつかめるようになりました。
そうなると、追加発注を絞る・社長に相談する・材料の手配を見直すなど、対策を打つ時間が生まれます。
④ 職人さんに「領収書への現場名記入」を協力してもらった
職人さんが材料を現金で立て替えて買ってきたとき、領収書に現場名がないと、後から確かめるのに時間がかかります。
そこで「領収書には必ず現場名を書いてください」とお願いするようにしました。
最初はなかなか徹底されませんでしたが、繰り返し伝えるうちに習慣になりました。小さなことですが、これだけで原価集計の正確さとスピードが大きく変わります。
原価管理は「結果を記録するもの」ではなく、「途中で気づくためのもの」です。
始める前と後で、会社全体の動き方が変わりました。
よくある質問
Q. 工事台帳と原価管理の表は、別々に作る必要がありますか?
A. 同じ表で管理できます。
工事台帳に「予算」「実績」「予算消化率」の列を足せば、そのまま原価管理の表として使えます。
列の並べ方は工事台帳の書き方で紹介しています。
Q. 社長や現場の担当者が、原価管理に協力してくれません。
A. 完成した工事を1件選び、予算と実績を1枚にまとめて見せるのが近道です。
「この工事は予算より○万円オーバーした」と実際の数字で示すと、なぜ途中で見る必要があるのかが伝わります。
まとめ|原価管理は「途中で気づく」ための仕組み
- 原価管理は、工事ごとの原価を見て利益を守ること
- できない会社の共通点は、工事別に分けない・終わってから見る・見積と比べない
- 工事番号→予算→月次集計→途中確認→振り返りの5ステップで回す
- 経理・税理士任せにせず、事務が整えた数字を社長が見て判断する
最初の一歩は、今月届いた請求書に工事番号を書き込むことです。
日々の記帳を会計ソフトで整えたい方は、無料期間で自社のやり方に合うか試してみてください。工事別の集計は、工事台帳と組み合わせるのが現実的です。

この記事のまとめ
- 原価は材料費・外注費・労務費・経費の4つを工事別に集計する
- 支払った月ではなく、使った工事・作業した月で集計する
- 工事の途中で予算と比べ、完了後に見積と実績を振り返る
- 社長に渡す数字は工事別の粗利・粗利率・見積との差の3つ
- 利益が残る会社との差は、細かさより「途中で見る」タイミング
以上、おけいでした!