※本記事にはアフィリエイト広告が含まれています。
🔍 先に結論
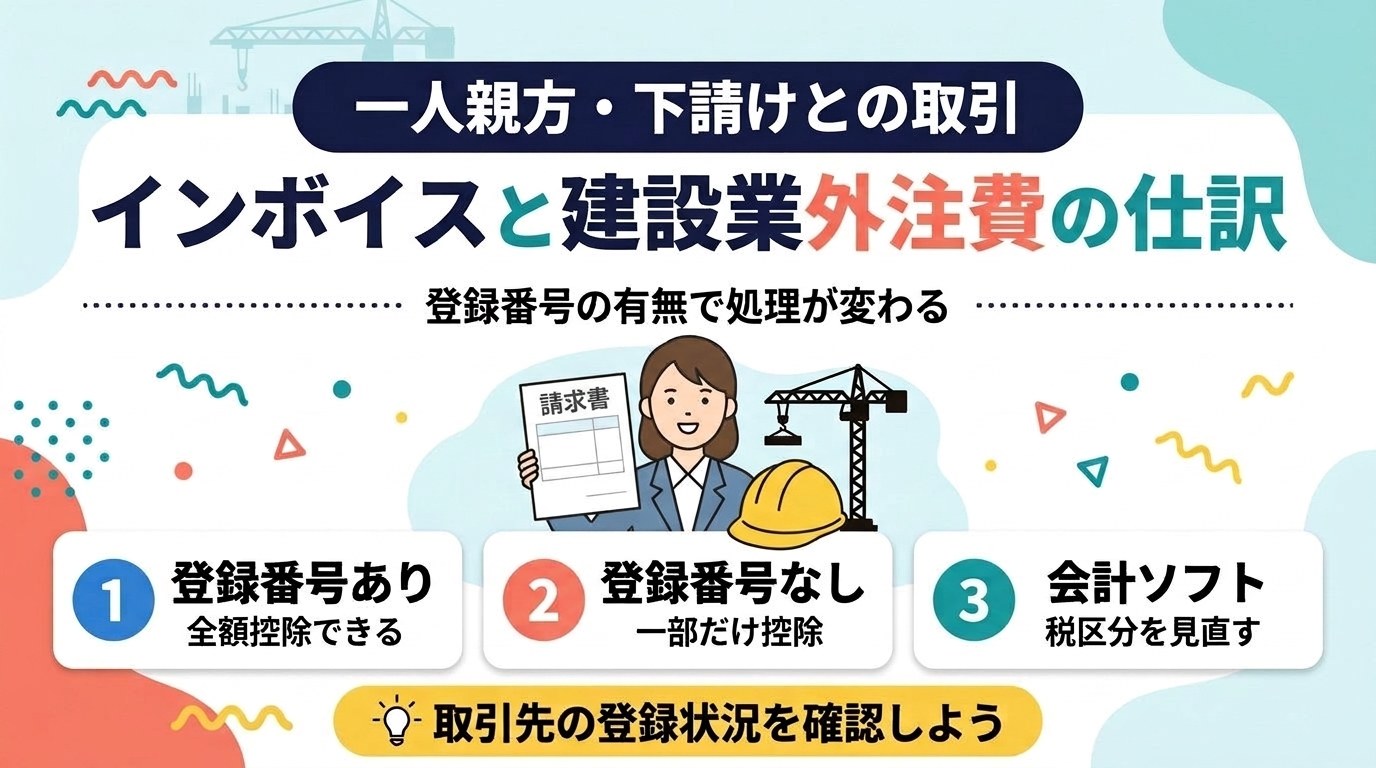
- インボイス未登録の外注先への支払いは、消費税の一部だけを仕入税額控除できる(経過措置)
- 控除割合は2026年9月までの仕入れが80%、2026年10月〜2028年9月が70%。その後は50%→30%と下がり、2031年10月以降はゼロ
- 控除できない消費税は外注費に足して工事原価にする。期末に未完成の工事分は、その金額ごと未成工事支出金へ移す
- 会計ソフトの税区分(80%・70%)が、仕入れの日付どおりに切り替わっているかを確認する
インボイスなしの外注費は「控除できない消費税」を原価に足す
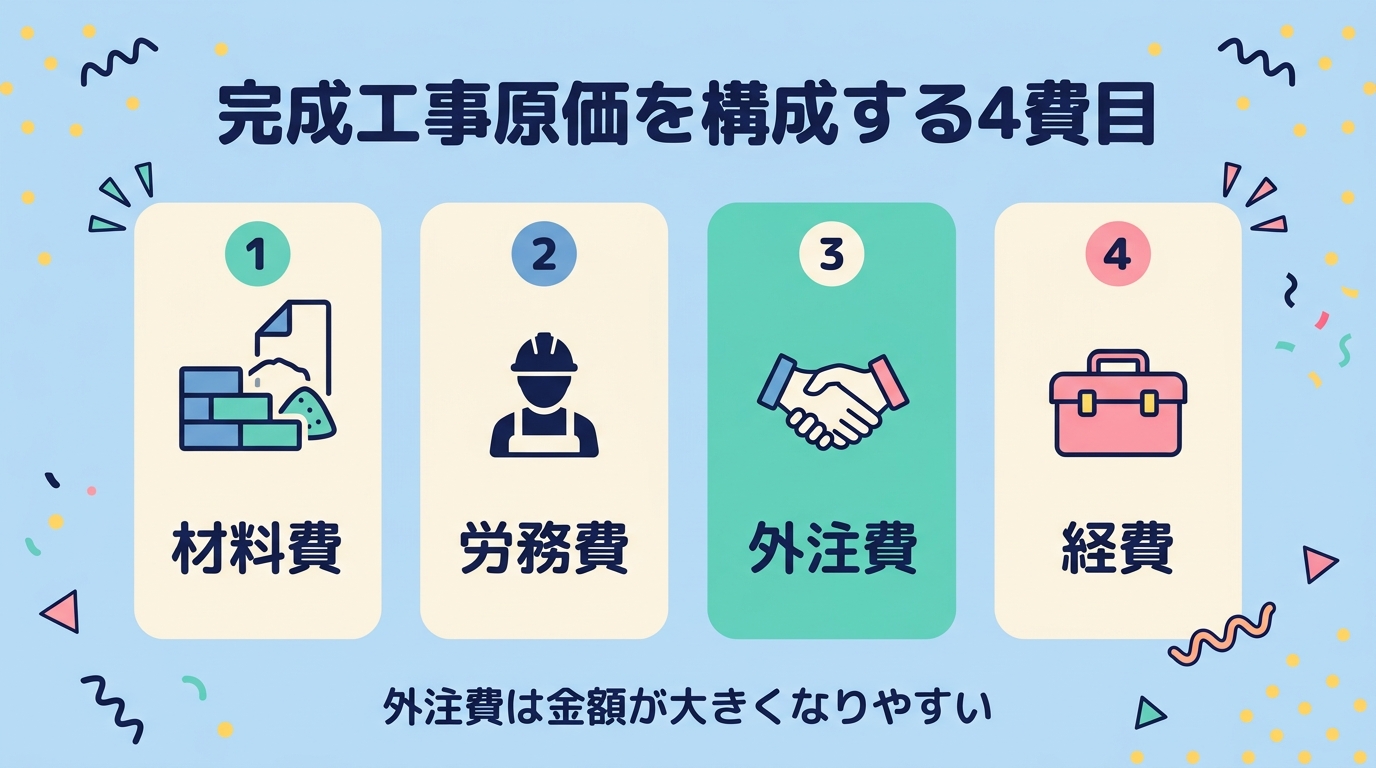
外注費は、受注した工事の一部を他の会社や一人親方に任せたときの費用です。完成工事原価の4つの費目(材料費・労務費・外注費・経費)の1つで、金額が大きくなりやすい費目でもあります。私の会社でも、工事原価のおよそ6割が外注費です。
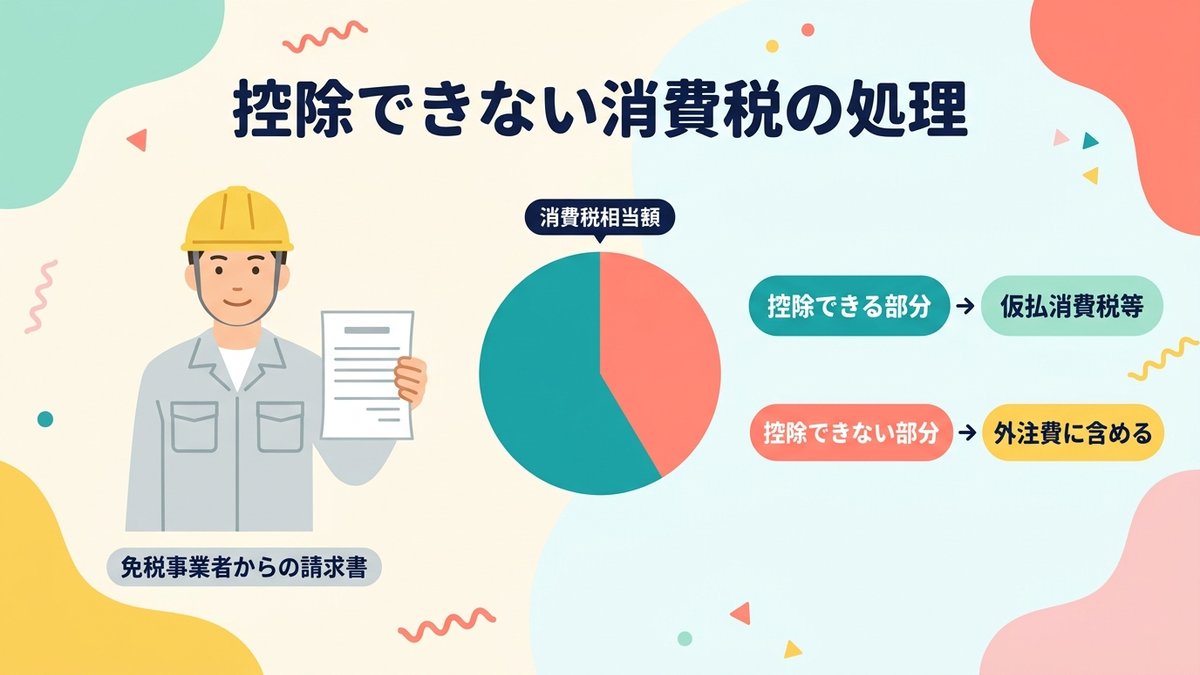
外注先がインボイス(適格請求書)の登録事業者なら、請求書の消費税は全額を仕入税額控除できます。未登録の一人親方などから仕入れたときは、経過措置で決められた割合だけ控除できます。
残りの「控除できない消費税」は、仮払消費税にはしません。外注費に含めて、工事原価として処理します。こうすると、控除できなかった分も現場ごとの原価に入り、現場別の利益が実態どおりに出ます。
なお、その支払いがそもそも外注費なのか給与なのかは、インボイスより先に確かめるべき点です。私の会社でも、毎日同じ職人さんに来てもらっていたケースで、税理士から「外注か雇用かをはっきりさせるように」と助言されたことがあります。判断の基準は外注費と給与の違い|国税庁の5つの判断基準にまとめています。

経過措置の控除割合|令和8年度の税制改正で見直された年表
免税事業者など、インボイス未登録の相手からの仕入れで控除できる割合は、次のとおりです。令和8年度の税制改正で見直され、2026年10月からは70%になりました。
| 仕入れをした時期 | 控除できる割合 |
|---|---|
| 2023年10月〜2026年9月 | 消費税相当額の80% |
| 2026年10月〜2028年9月 | 消費税相当額の70% |
| 2028年10月〜2030年9月 | 消費税相当額の50% |
| 2030年10月〜2031年9月 | 消費税相当額の30% |
| 2031年10月以降 | 控除できない(0%) |
出典:国税庁「インボイス制度に関する令和8年度税制改正について」。改正前は「2026年10月から3年間は50%」の予定でしたが、この改正で上の表のとおり見直されました。古い解説記事の「10月から50%」は、いまは当てはまりません。
どの割合を使うかは、請求書の日付や支払日ではなく仕入れをした日で決まります。外注工事なら、原則として作業が終わって引渡しを受けた日です。9月中に終わった工事の請求書が10月に届いても、80%で処理します。
経過措置を使うには、帳簿に「経過措置の対象」とわかる書き方(たとえば「70%控除対象」)をして、請求書も保存しておきます。1つの取引先からの仕入れが多額になる場合の上限など、細かい条件もあります。当てはまりそうなときは、国税庁の案内や顧問税理士で確認してください。
仕訳例|税込110,000円を一人親方に外注した場合
ここからは、税抜経理で次の流れにそろえて説明します。
- 期中:工事の外注費は「外注費(工事原価)」で計上し、未払分は工事未払金にする
- 期末:まだ完成していない工事の分だけを「未成工事支出金」へ移す
- 翌期に完成:未成工事支出金を完成工事原価へ振り替える
インボイスあり(登録番号あり)の仕訳
登録済みの外注先から、税込110,000円(消費税10,000円)の請求書を受け取った場合です。消費税は全額控除できます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 外注費 | 100,000円 | 工事未払金 | 110,000円 |
| 仮払消費税 | 10,000円 |
インボイスなし・2026年9月までの仕入れ(80%控除)
同じ税込110,000円でも、相手が未登録なら控除できるのは消費税10,000円の80%=8,000円です。控除できない2,000円は外注費に足すので、外注費は102,000円になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 外注費 | 102,000円 | 工事未払金 | 110,000円 |
| 仮払消費税 | 8,000円 |
インボイスなし・2026年10月〜2028年9月の仕入れ(70%控除)
2026年10月以後の仕入れは、控除できるのが10,000円の70%=7,000円です。控除できない3,000円を足して、外注費は103,000円になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 外注費 | 103,000円 | 工事未払金 | 110,000円 |
| 仮払消費税 | 7,000円 |
同じ110,000円の支払いでも、割合が下がるたびに工事原価が増えます。
| 仕入れの時期 | 仮払消費税(控除できる額) | 外注費(工事原価) |
|---|---|---|
| インボイスあり | 10,000円 | 100,000円 |
| 〜2026年9月(80%) | 8,000円 | 102,000円 |
| 2026年10月〜2028年9月(70%) | 7,000円 | 103,000円 |
| 2028年10月〜2030年9月(50%) | 5,000円 | 105,000円 |
| 2030年10月〜2031年9月(30%) | 3,000円 | 107,000円 |
| 2031年10月以降(0%) | 0円 | 110,000円 |
支払ったとき
支払日には、計上しておいた工事未払金を消します。インボイスの有無で変わるのは計上のときだけで、支払いの仕訳は同じです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 工事未払金 | 110,000円 | 普通預金 | 110,000円 |
私の会社の弥生では、工事の外注費の未払を「買掛金」で入力しています。決算書を作るときに、税理士が工事未払金に読み替えています。建設業の決算書での正しい科目は工事未払金なので、自社でどちらを使っているかは一度確かめておきましょう。
期末に工事が終わっていないとき
決算の時点で、70%の例の工事がまだ完成していないとします。期中に計上した外注費103,000円を、未成工事支出金へ移します。控除できなかった3,000円も外注費に入っているので、一緒に移ります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 103,000円 | 外注費 | 103,000円 |
翌期にこの工事が完成したら、未成工事支出金を完成工事原価へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事原価 | 103,000円 | 未成工事支出金 | 103,000円 |
決算前に、どの工事を未成工事支出金に残すかを見直す手順は未成工事支出金の決算見直し|売上・外注費もれを防ぐで詳しく書いています。
一人親方の請求書で、仕訳の前に確かめる4つのこと
①登録番号が有効か
請求書に登録番号(T+13桁)があっても、有効かどうかは国税庁の「適格請求書発行事業者公表サイト」で照合できます。登録が取り消されたり失効したりしていないかも、定期的に見直しましょう。私は制度が始まった直後の2023年10月、取引のある協力会社に片っ端から連絡して登録状況を確かめました。未登録の会社には制度を説明して回り、一人親方さんから直接問い合わせが来たこともあります。
②日当払いの職人さんは、外注費か給与か
日給で動いている職人さんへの支払いは、実態が給与なら消費税の仕入税額控除そのものができません。インボイスの処理を考える前に、外注費として扱ってよいかを確かめます。日当や人工代で払っているときの注意点は外注費が給与認定?建設業の人工代リスクと対策にまとめました。
③登録あり・なしが同じ現場に混ざっていないか
1つの現場に、登録済みの業者と未登録の一人親方が入っていることはよくあります。現場ごとにまとめて入力すると、税区分を取り違えやすくなります。支払先ごとに税区分を分けて入力しましょう。冒頭でお話ししたとおり、私も件数が多い月初にここで間違えたことがあります。
④材料代込みの請求書でも、判断は相手の登録の有無
材料代と手間代がまとめて請求されていても、相手が未登録なら請求額全体が経過措置の対象です。材料代の部分だけ全額控除になるわけではありません。内訳は、工事原価の費目を分けるために確認します。
会計ソフトの税区分が70%に切り替わっているか確認する
仕訳の考え方がわかっても、会計ソフトの税区分が古いままだと計算がずれます。確認したいのは次の3点です。
- 「インボイスなし・80%控除」と「インボイスなし・70%控除」の税区分があるか
- 2026年10月以後の仕入れが70%、9月までの仕入れが80%で入っているか
- 取引先ごとに登録あり・なしを登録して、自動で税区分が選ばれるようにしているか
ソフトのバージョンによっては、70%に対応していないことがあります。たとえばパソコンに入れて使うデスクトップ版の弥生会計は、70%に対応したのが「弥生会計 27」からです。私の会社も税理士に言われて、パソコンの弥生を更新し、10月分の仕訳が70%になっているかを確かめました。
\弥生を使っている人はここだけ確認/
弥生の版ごとの70%対応を確認する未登録の外注先が多い会社が、今からやること
①未登録の外注先と発注額を一覧にする
支払先の一覧に「登録番号」「登録あり・なし」の列を足します。私も、インボイス未登録の一人親方への発注額がどのくらいあるかを、工事台帳で確認し始めました。
②割合が下がったときの原価の増え方を試算する
たとえば未登録の外注先への支払いが、月に税込1,100,000円ある会社で考えます。消費税相当額は100,000円です。80%から70%に下がると控除できる額が月10,000円減り、その分だけ工事原価が増えます。2028年10月に50%になると、70%のときよりさらに月20,000円増えます。1年分にすると、80%のときと比べて、70%の期間は12万円、50%の期間は36万円、控除できる消費税が減る計算です。
③単価の話し合いは書面で、一方的にしない
相手にインボイスの登録を強制することはできません。控除できない分を単価に反映したいときは、相手と話し合い、合意したうえで決めます。話し合いの内容は書面に残し、時間に余裕を持って進めましょう。
一方的な値下げは、建設業法に触れるおそれがあります。財務省・公正取引委員会・国土交通省などのQ&A(令和8年1月30日改正)では、元請が免税事業者の下請と合意せずに代金を一方的に減らし、工事に通常必要な原価に満たない金額になった場合を取り上げています。建設業法第19条の3「不当に低い請負代金の禁止」に違反する行為として問題になります。独占禁止法の面でも注意が必要です。
相手に登録を相談するときは、税金の特例も材料になります。これまでの2割特例(納める消費税を売上の消費税の2割にできる特例)は、2026年9月30日を含む課税期間で終わります。かわりに、個人の一人親方がインボイス登録をきっかけに課税事業者になる場合、令和9年分・令和10年分は「3割特例」を使えます。基準期間の課税売上高が1,000万円以下などの要件があるので、くわしくは国税庁の案内で確かめてもらいましょう。
よくある質問
Q.インボイスに登録しない一人親方とは、取引をやめるべきですか?
やめる必要はありません。控除できない消費税の分だけ、会社のコストが増えるだけです。そのコストを受け入れるか、単価の話し合いをするかを、会社として決めましょう。
Q.9月に終わった工事の請求書が10月に届きました。70%ですか?
仕入れをした日(引渡しを受けた日)が9月なら、80%で処理します。請求書の日付ではなく、作業が終わった日で判断してください。
Q.控除できない消費税を「仮払消費税」のまま残してもいいですか?
この記事のように、外注費に含めて工事原価にするのが基本です。仮払消費税に残すと、工事ごとの原価が少なく出てしまいます。会計ソフトの税区分で処理すると自動で分かれることが多いので、どちらになっているか一度確認しておきましょう。
📌 あわせて読みたい
▶ 【建設業経理】インボイスと一人親方|支払い処理の完全手順
▶ 外注費と給与の違い|一人親方は請負か雇用か、国税庁の5つの判断基準
まとめ|控除できない分は原価に入れ、割合は仕入れの日で選ぶ
インボイス未登録の外注先への支払いは、控除できる割合だけを仮払消費税にして、残りを外注費に足します。期末に未完成の工事があれば、その外注費を金額ごと未成工事支出金へ移します。
今月やることは2つです。会計ソフトで10月以後の仕入れが70%になっているかを見ること。そして、未登録の外注先と発注額の一覧を作ることです。2028年10月の50%への切り替えも、その一覧があれば慌てずに試算できます。
会計ソフトそのものを見直したい方は、工事別の原価・未成工事支出金・インボイスへの対応で何を確かめればいいかを、会社の規模別にまとめた記事を参考にしてください。
\弥生・マネーフォワード・freeeの違いがわかる/
建設業向け会計ソフトの比較を見る仕訳や消費税の集計をクラウドで管理したい方は、マネーフォワード クラウド会計を1か月無料で試せます(公式サイトによると、クレジットカード登録不要で、自動で有料プランに移ることはありません)。

この記事のまとめ
- インボイスなしの外注費は、控除できない消費税を外注費に足して工事原価にする
- 控除割合は2026年9月まで80%、2026年10月〜2028年9月は70%、その後50%→30%→0%
- どの割合かは請求書の日付ではなく、仕入れをした日(引渡しを受けた日)で決まる
- 期末に未完成の工事分は、控除できなかった消費税ごと未成工事支出金へ移す
以上、建設業7年目のおけいでした!


