※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- 外注費か給与かは、契約書の名目ではなく働き方の実態で判断される
- 所得税の通達が示す判断要素は5つ(代替性・指揮監督・時間の拘束・引渡し前の危険負担・材料や用具の提供)。消費税の通達は時間の拘束を除く4つ。どちらも1つで決まらず総合判断
- 外注費は消費税の仕入税額控除の対象、給与は対象外。給与と認定されると控除の取り消しと源泉所得税の追徴が一度に来る
- 相手がインボイス未登録なら、外注費でも控除できるのは経過措置の割合だけ(2026年10月から80%→70%)
問題の本質:契約書ではなく「実態」で判断される
税務署は契約書の表紙ではなく、実際の働き方を見ます。
「業務委託契約書があるから外注費で大丈夫」とは言い切れません。
建設業の現場では、こんな働き方がよくあります。
一人親方として独立しているはずの人が、繁忙期はほぼ毎日同じ現場に入る。
自社の若手と同じ朝礼に出て、同じ時間に休憩し、同じ時間に上がる。
書類の上では「外注」でも、実態は従業員と見分けがつかない状態です。
この実態を問題視されると、外注費で処理していた金額がまとめて給与と認定されることがあります。
建設業は一人親方との継続的な取引や、「1人工いくら」の人工払いが多い業界です。
そのぶん、税務調査で確認されやすい項目です。
私の会社でも、毎日同じ職人さんに来てもらっていたケースで、税理士から「外注か雇用かをはっきりさせるように」と助言されたことがあります。
毎日来てもらう関係は、それだけで判断がむずかしくなります。

外注費か給与かで何が変わる?|消費税・源泉徴収・社会保険
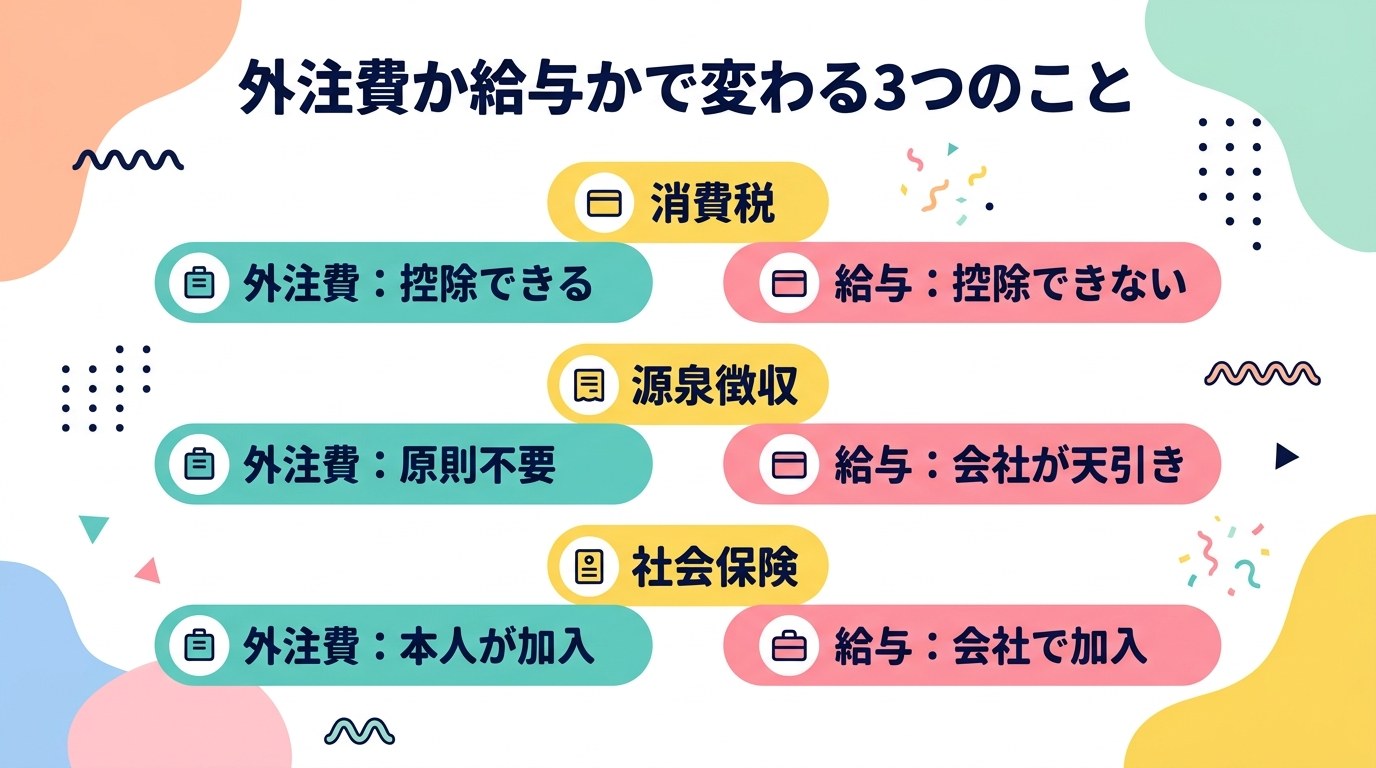
| 項目 | 外注費(請負) | 給与(雇用) |
|---|---|---|
| 消費税 | 課税仕入れ=仕入税額控除の対象 | 不課税=控除できない |
| 源泉所得税 | 建設工事の代金は原則として不要 | 会社に源泉徴収・納付の義務 |
| 社会保険・労働保険 | 本人が自分で加入(国保・国民年金など) | 要件を満たせば会社で加入 |
| 建設業の勘定科目 | 外注費(工事原価) | 現場作業員なら労務費(工事原価) |
| 受け取る書類 | 本人発行の請求書(インボイス) | 出勤簿・賃金台帳・給与明細 |
① 消費税:外注費は控除できる、給与は控除できない
外注費は「課税仕入れ」なので、支払った金額に含まれる消費税を仕入税額控除できます。
給与は消費税の対象外(不課税)なので、控除はゼロです。
たとえば、一人親方への支払いが年間で税込1,200万円あるとします。
含まれる消費税は約109万円です(1,200万円×10/110)。
給与と認定されれば、この控除がそのまま取り消され、納める消費税が増えます。
② 源泉所得税:さかのぼって会社が納める
一人親方に払う工事の代金(外注費)は、原則として源泉徴収の対象ではありません(建築士への設計料などは対象)。
一方、給与なら会社に源泉徴収の義務があります。
給与と認定されると、天引きしていなかった源泉所得税を会社が納め、不納付加算税(原則10%)と延滞税もかかります。
本人から後で回収しようにも、現場の入れ替わりが激しい建設業では、連絡がつかないことも珍しくありません。
③ 社会保険・労働保険:加入をさかのぼって求められることも
社会保険や労働保険の加入は、税金とは別の法律の基準(労働者に当たるか)で判断します。
ただ、実態が雇用なら会社で加入させる必要があり、過去にさかのぼって保険料を求められるケースもあります。
経理だけでなく、総務・人事も巻き込む話になります。
国税庁の通達が示す5つの判断基準|建設業の実務でのチェックポイント
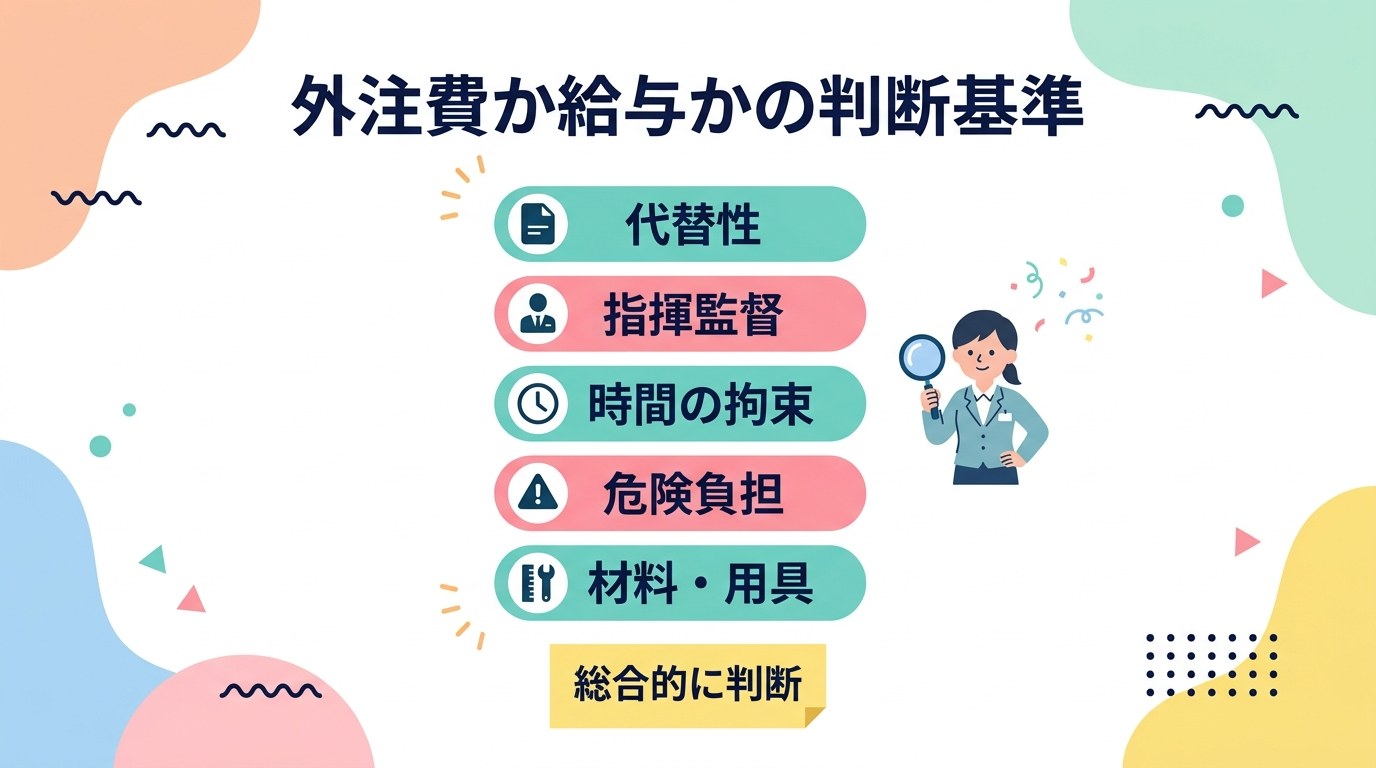
判断のよりどころは、国税庁の通達「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」(平成21年12月17日)です。
請負か雇用かが契約ではっきりしないときは、次の5つを総合的に見て判定するとされています。
消費税の通達(消費税法基本通達1-1-1)も、考え方はほぼ同じです。
ただし挙げている要素は、代替性・指揮監督・引渡し前の危険負担・材料や用具の4つで、時間の拘束は入っていません。
「専属かどうか(ほかの会社の仕事も受けているか)」を5つ目に数える解説もあります。
ただ、専属かどうかは、どちらの通達にも挙がっている項目ではありません。
① 代替性:本人以外が仕事をしてもよいか
「今日は都合が悪いので、知り合いの職人に行ってもらう」が認められるなら外注寄りです。
請負は仕事の完成にお金を払う関係なので、誰がやるかは基本的に問いません。
「〇〇さん本人でないとダメ」なら雇用寄りに見られます。
② 指揮監督:作業の中身や進め方を細かく指示しているか
作業の具体的な内容や方法を、自社の監督が逐一指示していれば雇用寄りです。
ただし、図面・仕様の指示や安全管理のように仕事の性質上どうしても必要な指示は除いて考えます。
元請として工程や安全の指示を出すこと自体は、ただちに給与寄りとはなりません。
③ 拘束性:作業時間を指定され、報酬が時間単位で計算されるか
「8時集合・17時撤収」と時間を指定し、報酬も「1日いくら」「1時間いくら」で計算していれば雇用寄りです。
「〇号室のクロス張り一式で〇万円」「1㎡いくら」のように仕事の完成や出来高で払うなら外注寄りになります。
迷いやすいのが「日当払い」です。
日当だから即給与、とは決まりません。
ほかの4つの要素とあわせて判断します。

④ 危険負担:引渡し前に壊れたら、それでも報酬を請求できるか
引渡し前の完成品が、台風などの不可抗力で壊れたケースを考えます。
請負なら、完成品を引き渡せない以上、やり直しのリスクは受けた側が負うのが原則です。
それでも「働いたぶんの報酬は当然もらえる」という関係なら、雇用寄りと見られます。
契約書に「引渡し前の損害はどちらが負担するか」を書いておくと、請負であることを説明する根拠の1つになります。
⑤ 材料・用具:会社から支給されているか
材料や用具を会社がすべて用意していれば雇用寄り、本人が自前で持ち込んでいれば外注寄りです。
ただし、くぎなどの軽微な材料や、電動の手持ち工具程度は除いて考えます。
建設業では、元請が材料を支給するのはよくあることです。
材料支給がある場合は、契約書や注文書に支給の内容を書き、支給した材料の金額を記録しておきましょう。
5つの基準で迷ったときのセルフチェック
- 本人の代わりに別の職人が来てもよいか? → Yes:外注寄り
- 作業の中身や手順を、会社が細かく指示しているか? → Yes:給与寄り
- 始業・終業の時間を会社が決め、報酬を時間や日数で計算しているか? → Yes:給与寄り
- 引渡し前に壊れても、働いたぶんの報酬をもらえる約束か? → Yes:給与寄り
- 材料や用具(くぎ・手持ち工具程度を除く)を会社が支給しているか? → Yes:給与寄り
5つすべてが外注寄りである必要はありません。
ただ、給与寄りの項目が多いほど危険信号です。
白か黒かではなくグラデーションなので、日々の運用で「外注らしさ」を積み上げることが効きます。
建設業でよくあるケース:一人親方への支払い
建設業の外注費でいちばん多いのが、一人親方(個人事業主)への支払いです。判断に迷いやすい、よくある例を見てみましょう。
たとえば、長年ほぼ自社の仕事だけを受けている一人親方がいて、
毎日決まった時間に現場へ来て、こちらの指示で作業し、材料や道具は会社が用意している。
請求書は「一式 〇万円」でも、中身は「日当×日数」で計算している――というケースです。
この場合、時間の拘束・指揮監督・材料や用具の提供の3点が「給与に近い」要素になります。
税務調査では、契約書や請求書の名目よりも実際の働き方が見られます。
外注費として扱うなら、請負契約書や見積書・請求書(出来高や工事単位の金額)をそろえ、相手が個人事業主として確定申告していることなども確認しておきましょう。
それでも、書類と実態がずれたままでは、外注費と認められるとは限りません。判断に迷うときは、顧問税理士に相談してください。
日当や「1人工いくら」で払っている人工代の見直し方は、外注費が給与認定?建設業の人工代リスクと対策にまとめています。
正しい仕訳と消費税処理|建設業の勘定科目で確認
ここでは税抜経理で、次の流れにそろえて説明します。
- 期中:工事の外注費は「外注費(工事原価)」で計上し、未払分は「工事未払金」にする
- 期末:まだ完成していない工事の分だけを「未成工事支出金」へ移す
- 完成したとき:未成工事支出金を「完成工事原価」へ振り替える
外注費の仕訳(インボイス登録ありの一人親方)
例:一人親方Aさん(インボイス登録あり)の請求 税込220,000円(消費税20,000円)
【請求を受けたとき】
(借)外注費       200,000 /(貸)工事未払金 220,000
   仮払消費税    20,000

【支払ったとき】
(借)工事未払金   220,000 /(貸)普通預金   220,000

【期末にまだ工事が完成していないとき】
(借)未成工事支出金 200,000 /(貸)外注費   200,000

【翌期に工事が完成・引き渡したとき】
(借)完成工事原価 200,000 /(貸)未成工事支出金 200,000
期中に完成した工事なら、外注費はそのまま完成工事原価に入るので、未成工事支出金への振替はいりません。
摘要には「〇〇邸新築工事/2026年4月分/A親方」のように工事名・対象月・相手を書いておきましょう。
工事ごとの原価管理にも、税務調査で説明するときにも役立ちます。
給与の仕訳(現場作業員の日当)
現場で働く自社の作業員の賃金は、建設業では工事原価の「労務費」です(事務員の給与は販売費及び一般管理費)。
消費税は不課税なので、仮払消費税は出てきません。
例:作業員Bさんに日当20,000円を現金で支払い(源泉所得税は説明用に500円とします)
(借)労務費 20,000 /(貸)現金   19,500
              預り金    500
実際の源泉税額は、国税庁の「源泉徴収税額表」で、支払い方や扶養の状況に合った欄を見て求めます。
インボイス未登録の一人親方への外注費|2026年10月から70%に
外注費と判断できても、相手がインボイス(適格請求書)の登録をしていなければ、消費税は全額控除できません。
控除できるのは、経過措置で決められた割合だけです。
この割合は、当初「2026年10月から50%」の予定でした。
令和8年度の税制改正で見直され、下の表のように段階的に下がることになりました。
| 仕入れを行った時期 | 控除できる割合 |
|---|---|
| 2023年10月〜2026年9月 | 80% |
| 2026年10月〜2028年9月 | 70% |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月〜 | 控除できない |
1つの相手からの仕入れが多額になる場合の上限など、細かい条件もあります。最新の内容は国税庁の「令和8年度税制改正特集」で確認してください。
例:インボイス未登録の一人親方Cさんの請求 税込110,000円(2026年10月以後の仕入れ=70%)
(借)外注費       103,000 /(貸)工事未払金 110,000
   仮払消費税     7,000

※仮払消費税=110,000×10/110×70%=7,000円
※控除できない3,000円は外注費に足して工事原価にする
 (2026年9月までの仕入れなら80%=8,000円/外注費102,000円)
期末に未完成なら、控除できなかった分も含めた外注費103,000円を、そのまま未成工事支出金へ移します。
どの割合を使うかの決め方や、割合ごとの原価の増え方は外注費の仕訳とインボイス経過措置|控除できない消費税は工事原価へで詳しく書いています。
取引先ごとの税区分の切り替えは、会計ソフトの設定で楽になります。
私の会社は弥生会計(工事ごとの原価は建設原価ビルダー5)を使っていて、マネーフォワードは使っていません。
これから会計ソフトを選ぶ・見直すなら、無料で試せるマネーフォワード クラウド会計も候補の1つです。自社の仕訳で使いやすいか、実際に触って確かめてみてください。

よくある質問
Q. 日当で払っている職人さんを、業務委託に切り替えられますか?
契約書の名前を変えるだけでは足りません。
代わりの職人でもよい、細かい作業指示や時間の縛りがない、出来高や一式で払う、といった実態を先に変える必要があります。
実態が変わらないなら、給与として処理するほうが安全です。
Q. 会社(法人)の協力会社への支払いも、この判定が必要ですか?
この判断基準は、個人に払う報酬が請負の対価か、雇用の対価(給与)かを分けるためのものです。
主に確かめるのは、一人親方など個人への支払いです。
法人の協力会社への工事代金は、ふつうの外注費として処理します。
Q. 外注費が給与と認定されたら、どうなりますか?
消費税の仕入税額控除が取り消され、源泉所得税も会社が納めることになります。
源泉所得税には不納付加算税(原則10%)と延滞税がかかり、社会保険料をさかのぼって求められることもあります。
判断が難しい相手は、早めに顧問税理士(社会保険は社会保険労務士)に相談しましょう。
今日からできる5つの具体アクション
アクション①:取引先のインボイス登録を確認する
国税庁の「適格請求書発行事業者公表サイト」で、取引先の登録番号を検索します。
2026年10月から控除割合が70%に変わったので、未登録の取引先は一覧にして税区分を見直しましょう。
アクション②:業務委託契約書(請負契約書)を整える
口約束で仕事を頼んでいる一人親方がいれば、契約書を交わしましょう。
仕事の範囲・報酬の決め方(出来高・一式)・支払条件・引渡し前の損害の負担・材料支給の有無を書いておきます。
ただし、契約書があるだけでは安心できません。実態も契約書どおりになっているかが大切です。
アクション③:請求書を「工事内容ベース」でもらう
請求書は必ず本人発行のものを受け取ります。
「一式 〇万円」だけでなく、工事内容・数量・単価、登録番号(登録している場合)を書いてもらうよう依頼しましょう。
請求書のない外注費は、それだけで説明が苦しくなります。
アクション④:現場での指示の出し方と材料支給を記録する
現場代理人や職長が、外注の人に「社員と同じ指示の出し方」をしていないか聞いてみてください。
朝礼への参加、始業・終業の管理、休みの届け出などです。
完全に切り分けるのは難しくても、区別している記録を残せることが大切です。
材料を支給した場合は、内容と金額を工事台帳や支給明細に残しましょう。
アクション⑤:支払先を棚卸しして、5つの基準でセルフチェックする
継続して支払っている一人親方・職人さんを一覧にし、外注費と給与のどちらで処理しているか、その根拠を確認します。
「なんとなく外注費」にしていた相手や、人工払い(日当×日数)が多い相手から先に見ましょう。
給与寄りの項目が多い相手は、顧問税理士や社会保険労務士に相談しましょう。
📌 あわせて読みたい
▶ 外注費の仕訳とインボイス経過措置|控除できない消費税は工事原価へ
▶ 【建設業経理】インボイスと一人親方|支払い処理の完全手順
まとめ:判断基準と日々の記録で会社を守る
- 外注費か給与かは、契約書の名目ではなく実態で決まる
- 判断は5つの要素(代替性・指揮監督・拘束性・危険負担・材料や用具)の総合判断。消費税の通達は拘束性を除く4つ
- 給与と認定されると、消費税の控除取り消し・源泉所得税・社会保険が一度に来る
- インボイス未登録の相手は、2026年10月から控除70%。税区分の切り替えを忘れずに
まずは、今月いちばん支払いが多い一人親方さん1人について、5つの基準に当てはめてみてください。
契約書・請求書・現場での働き方の3つがそろっていれば、税務調査で説明できる材料になります。
外注費・未成工事支出金・完成工事原価の流れを工事ごとに追えるようにしておくと、判定の根拠も説明しやすくなります。
会計ソフトを選び直すタイミングなら、無料トライアルで自社の仕訳を試してから決めるのがおすすめです。

以上、建設業7年目のおけいでした!


