※本記事にはアフィリエイト広告が含まれています。

「見積のときは粗利20%あったはずなのに、完成してみたら数字がほとんど残っていない」。建設業の事務をしていると、この場面に必ずぶつかります。私自身も、経理と積算を兼任しはじめた3年目の頃、決算前に工事台帳を開いて青ざめた記憶があります。数字は嘘をつかないのに、どこで消えたのかが分からない。あの気持ち悪さは、経験した人にしか分かりません。
原因を追いかけていくと、たいていの会社で行き着く先は同じでした。実行予算書が無い、あるいは「あるけど機能していない」のです。この記事では、建設業7年目・経理と積算を兼任している立場から、実行予算書とは何か、見積書との違い、そして今日から作れる5ステップを、具体例つきで整理します。
🔍 先に結論
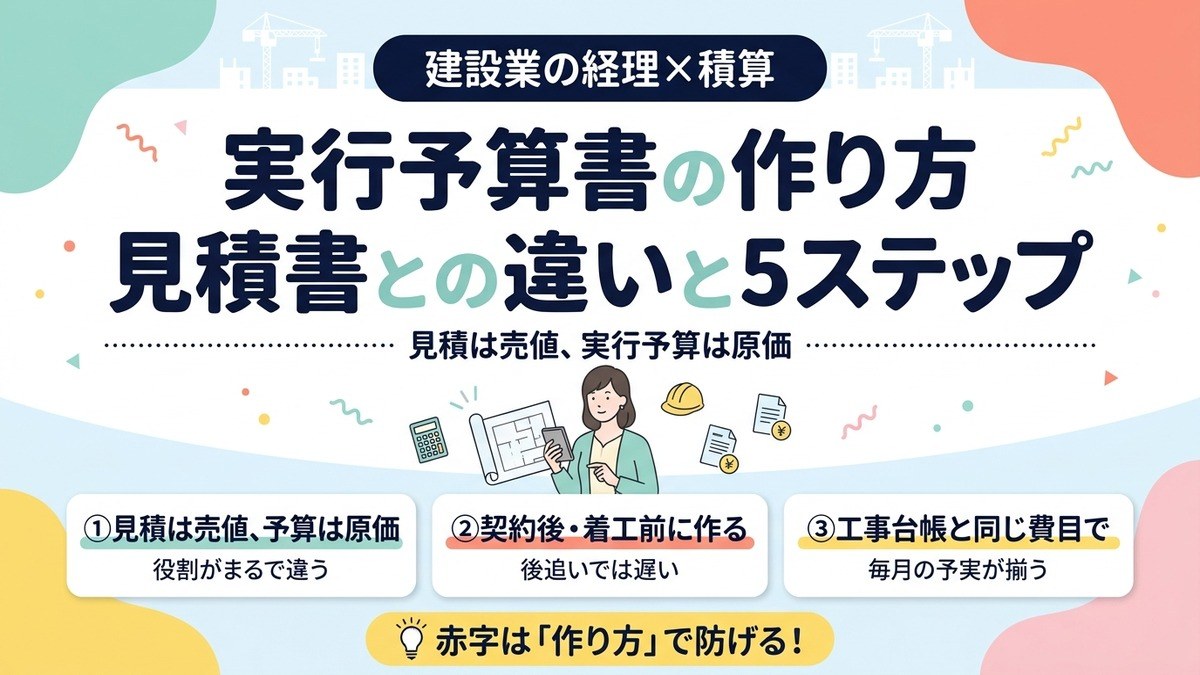
- 見積書は「いくらでお客様に出すか(売値)」、実行予算書は「いくらで自社が作れるか(原価)」。役割がまったく違います
- 実行予算は契約後・着工前に作るのが原則。着工後に作った時点で、それは予算ではなく「実績の後追い」です
- 実行予算は工事台帳と同じ費目(材料費・労務費・外注費・経費)で作る。ここが揃っていないと、毎月の予実比較が永遠にできません
実行予算書とは?見積書・積算との違いを整理する
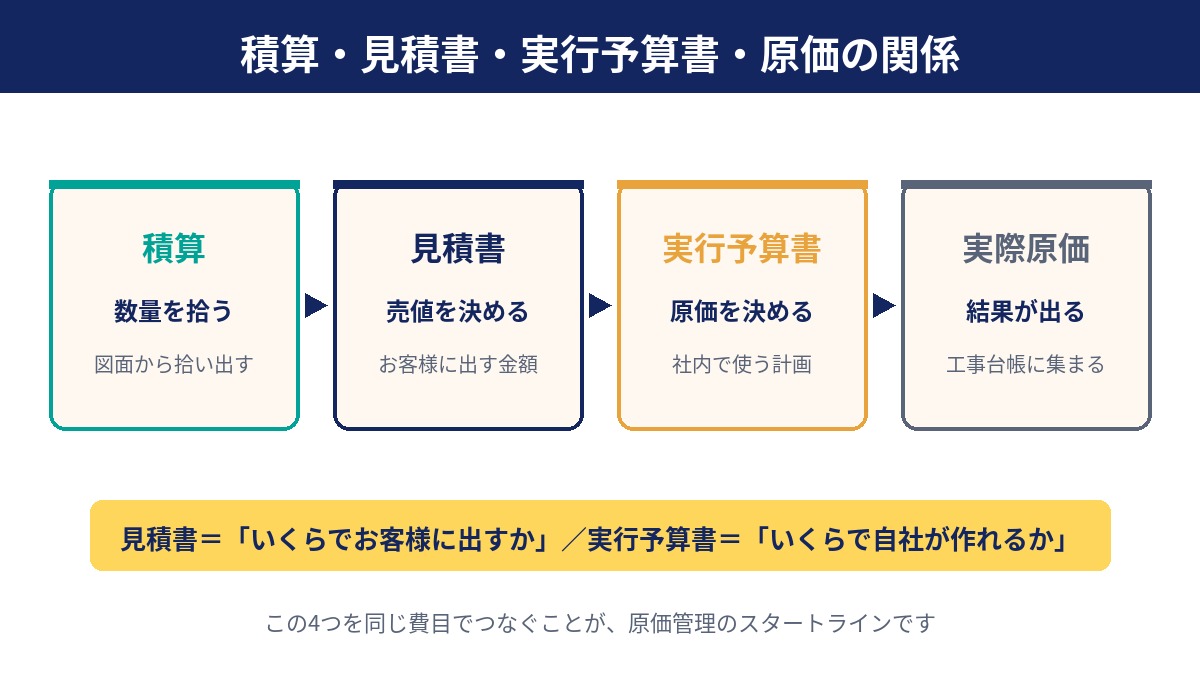
実行予算書とは、受注した工事を完成させるために必要な原価を、工種別・費目別に積み上げた社内用の計画書です。お客様に見せる書類ではありません。社内だけで使う、その現場の「設計図」だと思ってください。
よく混同されるのが、積算・見積書・実行予算書・実際原価の4つです。私が新人の頃、この4つを同じものだと思っていて、上司に「見積と予算を一緒にするな」と言われた意味がまったく分かりませんでした。整理すると、こうなります。
| 書類 | 目的 | 誰のためのもの | 作るタイミング |
|---|---|---|---|
| 積算 | 図面から数量を拾う | 社内(計算の土台) | 受注前 |
| 見積書 | 売値を決める | お客様 | 受注前 |
| 実行予算書 | 原価の上限を決める | 社内(現場・経理) | 契約後・着工前 |
| 実際原価 | 結果を記録する | 社内(工事台帳) | 着工後〜完成 |
見積書には、値引きも、競合対策の調整も、社長の「この客はまた次がある」という判断も入ります。つまり見積金額は、原価に対して正直な数字とは限りません。だからこそ、受注が決まった時点で「実際にいくらで作れるのか」を冷静に計算し直す必要がある。それが実行予算書です。
見積書は営業の書類、実行予算書は現場と経理の書類。ここを混ぜると、必ず利益が消えます。
実行予算が機能しない3つの原因
「うちにも実行予算はあるよ」という会社は少なくありません。それでも赤字工事が出るとしたら、原因はだいたい次の3つのどれかです。私が実際に社内で見てきたパターンでもあります。
原因1:着工後に作っている
いちばん多いのがこれです。バタバタと現場が始まり、材料も発注し、応援も呼んだあとで「そういえば予算書を出さないと」と作る。この順番だと、予算はすでに使ったお金を並べ直しただけの表になります。
予算の役割は「これ以上は使えない」という線を引くことです。線を引く前に発注してしまえば、線に意味はありません。私も一度、予備費まで含めた金額をすべて発注に回してしまい、月末に「もう出せるお金がない」と現場代理人に伝える立場になったことがあります。あのときの申し訳なさは、今も忘れられません。
原因2:費目が現場と経理でズレている
現場は「基礎工事」「内装工事」という工種で考えます。経理は「材料費」「労務費」「外注費」「経費」という費目で処理します。実行予算書が工種だけで作られていると、経理の工事台帳とマッチングできません。結果、「予算はある。実績もある。でも比べられない」という状態になります。
たとえば工種で「内装工事 300万円」と書いてあっても、そのうち材料がいくらで外注がいくらか分からなければ、材料が高騰したときにどこが膨らんだのか特定できません。比較できない予算は、存在しないのと同じです。
原因3:作りっぱなしで、実績と突き合わせていない
作った予算書がファイルにしまわれ、完成するまで誰も開かない。これでは早期発見ができません。工事が終わってから「赤字でした」と分かっても、打てる手はゼロです。
原価管理は、実行予算という計画があって初めて成立します。予算は作った瞬間ではなく、毎月見比べたときに初めて仕事をしてくれます。
実行予算書の作り方5ステップ
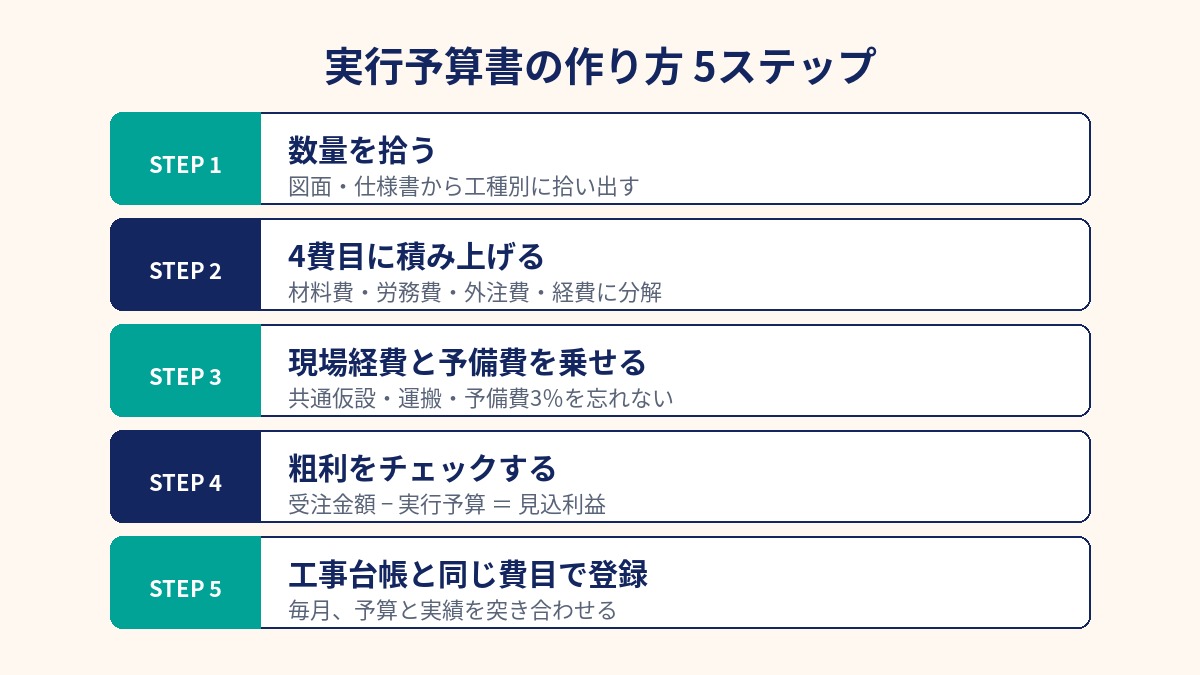
ここからが本題です。難しいソフトがなくても、Excelと工事台帳があれば作れます。私が実際に社内で回している手順を、そのまま5つに分けます。
STEP1:図面・仕様書から数量を拾う(積算)
まずは工種ごとに数量を拾い出します。見積時の積算データが残っていれば、それを土台にして構いません。ただし「見積の数量をそのまま信じない」こと。受注までの間に仕様変更が入っていたり、値引きの過程で数量を丸めていたりします。契約書と最新図面で必ず突き合わせます。
STEP2:4費目に分解して原価を積み上げる
拾った数量に、現時点で調達できる単価を掛けます。このとき、必ず材料費・労務費・外注費・経費の4費目に分解してください。工事台帳がこの4費目で動いている以上、予算も同じ形にしないと突き合わせられません。
- 材料費:資材、副資材。値上がりリスクが高いので、見積時単価ではなく直近の仕入単価を使う
- 労務費:自社の職人・社員の人工。人工数 × 社内単価で計算する
- 外注費:協力会社への発注。相見積が取れていれば、その最低額ではなく「実際に頼む予定の会社の額」を入れる
- 経費:運搬費、機械リース、産廃処分費、駐車場代、安全用品など
特に忘れやすいのが経費です。産廃と駐車場代は、金額が小さく見えて積み上がると効いてきます。私は過去の類似工事の工事台帳から経費だけを抜き出したチェックリストを作り、毎回それを見ながら埋めています。
STEP3:現場経費と予備費を乗せる
共通仮設、現場管理費、そして予備費です。予備費は「余分」ではありません。天候不順、手戻り、追加の細かい対応。必ず起きるのに、金額が読めないものへの備えです。
私の会社では、原価合計の3%前後を予備費として持たせています。予備費を最初から入れておかないと、予期せぬ支出がすべて利益から差し引かれます。ゼロで組んだ予算は、必ずマイナスで着地します。
STEP4:受注金額と比べて、見込利益を確認する
受注金額 − 実行予算合計 = 見込利益。この数字を出して、はじめて「この工事は儲かるのか」が分かります。ここで粗利率が想定より明らかに低ければ、着工前に手を打てます。外注先を見直す、施工方法を変える、追加交渉の材料を整理する。着工後にはできないことが、この段階ならできます。
逆に、ここで「赤字だけどもう契約したから仕方ない」と流してしまう会社は、次も同じ赤字を出します。実行予算は、赤字を止めるためではなく、赤字に気づくために作ります。
STEP5:工事台帳と同じ費目コードで登録する
最後に、作った実行予算を工事台帳に「予算」として登録します。Excelなら、工事台帳の隣に予算列を作るだけで構いません。予算と実績が同じ画面に並んでいること。これが原価管理の最低条件です。
あとは毎月1回、予算と実績を見比べる時間を10分だけ取ります。材料費が予算の80%を消化しているのに工事の進捗が50%なら、その時点で赤信号です。完成を待つ必要はありません。

なお、費目別の集計を毎回Excelで手作業していると、月次のたびに数時間持っていかれます。私は工事別の原価集計を会計ソフト側に寄せてから、月末の残業がはっきり減りました。建設業の勘定科目(未成工事支出金・完成工事原価など)にきちんと対応しているかどうかで、作業量はまったく変わります。
今日からできる具体アクション
いきなり全現場でやろうとすると挫折します。まずはこの3つだけで十分です。
- ①直近で完成した工事を1件、「後追い実行予算」で作ってみる:結果が分かっている工事なら、どの費目が読み違えていたかが一目で分かります。練習として最強です
- ②次に着工する1件だけ、着工前に予算を組む:完璧でなくて構いません。4費目に分けて数字を置くだけで、発注の判断が変わります
- ③予備費3%を必ず入れる:これだけで「想定外の支出=即赤字」という構造から抜けられます
そして、作った予算は現場代理人と必ず共有してください。経理だけが持っている予算書は、ただの資料です。使うのは現場です。私は最初、遠慮して数字を渡していませんでしたが、共有するようになってから「この外注、予算オーバーするので減らせますか」と現場から相談が来るようになりました。
まとめ|実行予算は「赤字に気づくための書類」
実行予算書は、経理と現場をつなぐ唯一の共通言語です。見積書が営業の言葉なら、実行予算書は「この工事をいくらで作るか」を社内全員で確認するための言葉。作るのに特別な資格も高価なソフトも要りません。必要なのは、着工前に一度立ち止まる勇気だけです。
もう一度、要点だけ置いておきます。見積書と実行予算書は役割が違う。実行予算は着工前に、工事台帳と同じ4費目で組む。そして毎月、予算と実績を見比べる。この3つが回り始めると、「なぜか利益が残らない」という感覚は確実に減っていきます。
もし今、Excelでの原価集計に毎月何時間もかけているなら、そこは仕組みで解決できる部分です。工事別の原価管理に対応した会計ソフトを一度試してみると、実行予算と実績の突き合わせがぐっと楽になります。
以上、建設業7年目のおけいでした!