※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
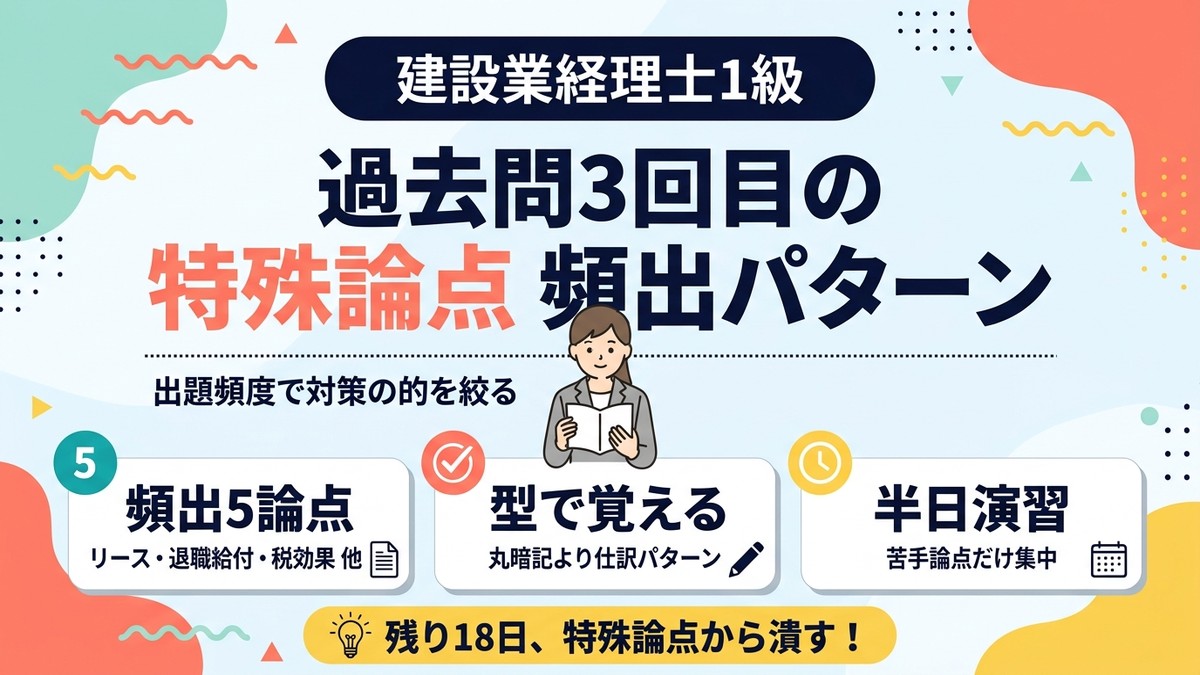
- 過去問3回目は「特殊論点だけ苦手」という弱点が浮き彫りになる時期
- 頻出の特殊論点はリース・退職給付・税効果・外貨換算・連結の5つ
- 各論点は仕訳のパターンが決まっているので、丸暗記ではなく型で覚える
- 特殊論点だけを集中して解く半日演習を1回入れると定着が早い
📚 私が使っているテキスト
特殊論点の頻出パターンを一気に洗い出すのに使っているテキストです。出題傾向ごとにまとまっているので、苦手分野の総ざらいに向いています。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。財務諸表 第41回 オペレーティング・リース取引で、特殊論点の代表格であるリース会計が学べます。この記事と合わせて視聴すると理解が深まります。
過去問3回目(試験まで18日)の位置づけ
試験まで18日というタイミングは、基礎の抜けを直す段階から、頻出論点で確実に得点する段階へ切り替える時期です。私は1回目・2回目の過去問で全体の傾向をつかみ、3回目でようやく「特殊論点だけ毎回間違える」という弱点に気づきました。
1回目は58点、2回目は64点でした。点数はじわじわ伸びていましたが、間違えた箇所を並べてみると、リースと税効果がほぼ毎回同じ位置で失点していました。3回目のこの段階で洗い出しておかないと、本番でも同じミスを繰り返すことになります。
1回目・2回目は「時間内に最後まで解ききる」ことだけで精一杯でした。3回目になってようやく時間に余裕ができ、間違えた箇所をじっくり見返す余力が出てきます。この余力が出るタイミングこそ、特殊論点を克服する最後のチャンスだと私は考えています。
過去問10回分から見る特殊論点の出題頻度
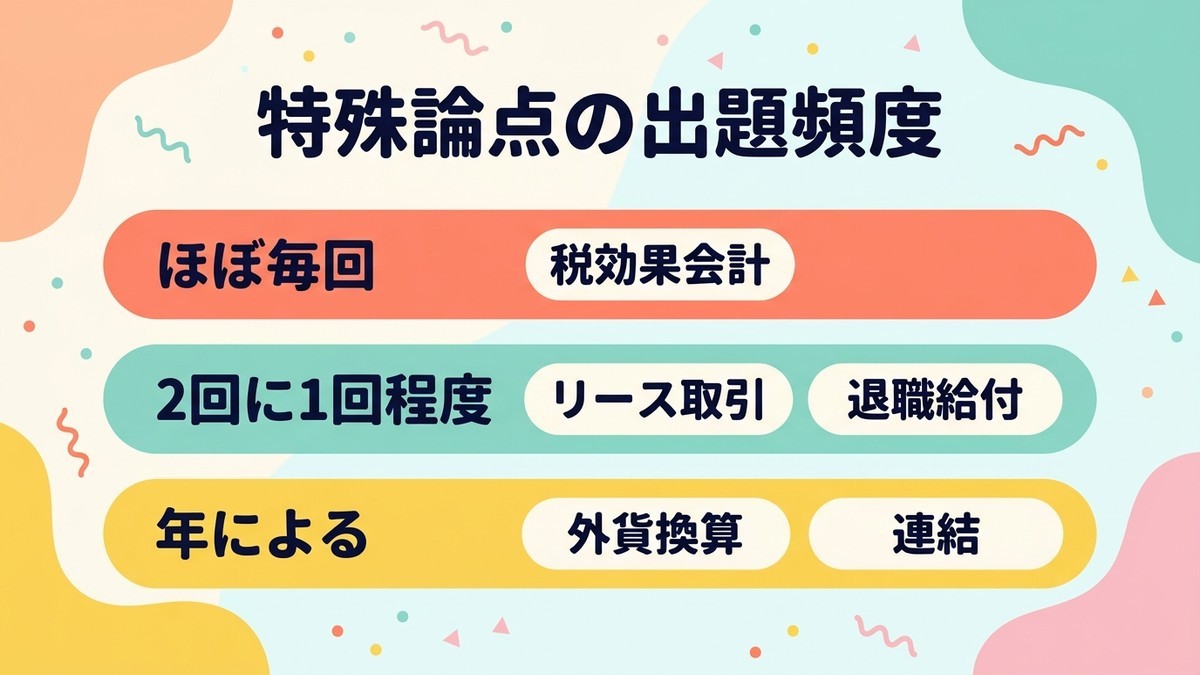
過去問を10回分並べて、特殊論点がどのくらいの頻度で出ているか数えてみました。税効果会計はほぼ毎回、リース取引と退職給付は2回に1回程度、外貨換算と連結は年により出たり出なかったりという傾向でした。
つまり、税効果とリースの2つは「捨てられない論点」です。ここを避けて勉強すると、本番で確実に失点します。逆に連結は出題頻度が低いので、時間が足りなければ優先度を下げても構いません。
私は最初、特殊論点をすべて均等に勉強していました。しかし残り日数が減ってくると、すべてを同じ深さで仕上げるのは現実的ではありません。出題頻度を数えてから、税効果とリースに時間の7割、退職給付に2割、外貨と連結に残り1割という配分に切り替えました。
出題頻度を数える作業は、過去問の目次や出題項目一覧を見れば誰でもできます。特別な集計ツールは必要ありません。私はノートに「回・年度・出題論点」を1行ずつ書き出しただけで、10分ほどで全体像が見えてきました。

頻出特殊論点5つ(リース・退職給付・税効果・外貨・連結)
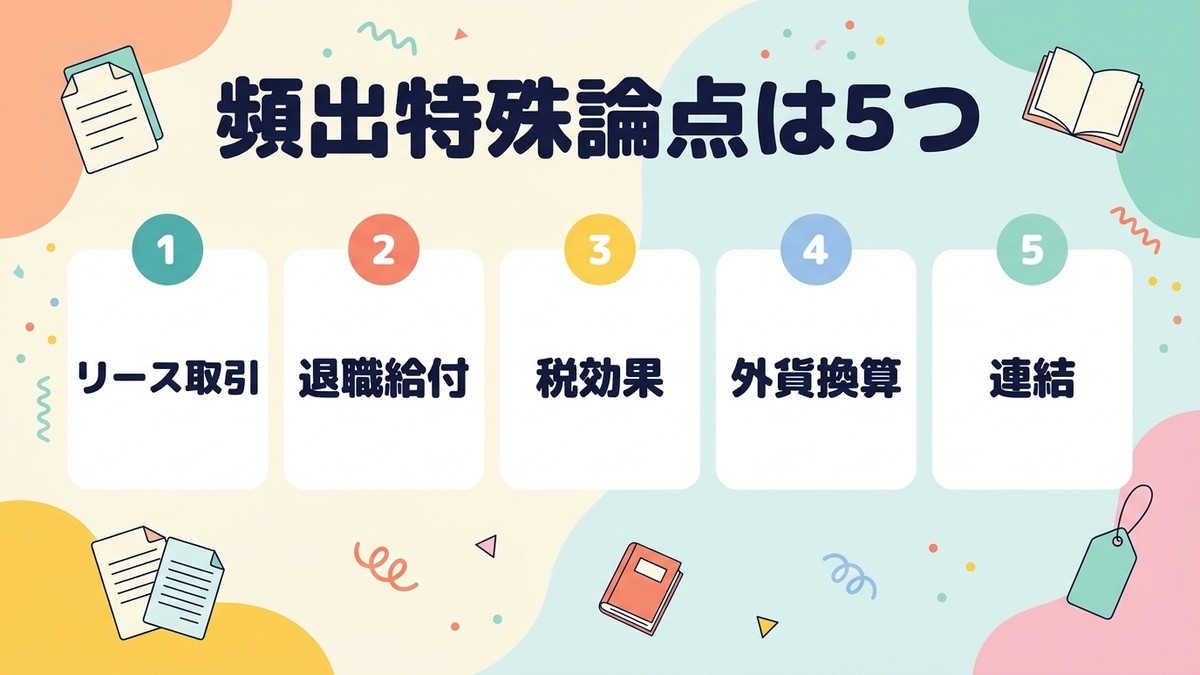
頻出の特殊論点は、リース取引・退職給付会計・税効果会計・外貨換算会計・連結会計の5つです。それぞれ計算の型が決まっているので、パターンごとに整理すると覚えやすくなります。
リース取引と税効果の落とし穴
リース取引は、ファイナンス・リースかオペレーティング・リースかの判定を間違えると、その先の仕訳が全部ずれます。税効果会計は、一時差異と永久差異の区別があいまいなまま計算すると、繰延税金資産の金額を丸ごと間違えます。私はこの2つを、判定基準だけを別紙にまとめて手元に置いています。
判定基準の別紙には、リースなら「解約不能かどうか」「フルペイアウトかどうか」の2条件を、税効果なら「将来解消する差異かどうか」を1行で書いています。過去問を解く前にこの紙を1回見るだけで、判定のブレがかなり減りました。
各論点のパターン化のコツ
特殊論点は、問題文の言い回しごとにパターンが決まっています。例えば退職給付会計なら「数理計算上の差異」という言葉が出た瞬間に、費用処理の式を思い出すという具合です。言葉と処理をセットで覚えると、本番でも迷いません。
私は間違えた問題の問題文に線を引いて、その横に「この言葉が出たらこの処理」とメモを書いています。3回目の過去問でこれを始めてから、同じ間違いを繰り返す回数が明らかに減りました。
このメモは、間違えた直後にその場で書くのがコツです。時間を置いてから見返すと、なぜ間違えたのかという感覚を忘れてしまいます。解答の丸付けをした流れのまま、5分以内に「なぜ間違えたか」を一言でメモする習慣を続けています。
パターン化のもう1つのコツは、似た論点を比較しながら覚えることです。退職給付会計と税効果会計は、どちらも「差異」という言葉が出てくるので混同しやすいのですが、対象がお金の流れなのか税金なのかを意識すると区別しやすくなります。私は2つの論点を並べたメモを作り、違いだけを赤字で書いています。
\ 独学サポート事務局で無料資料を確認 /

特殊論点だけを集中する半日演習
過去問を通しで解くだけでは、特殊論点の演習量が足りません。私は日曜の午前中、3時間だけ確保して、過去問10回分から特殊論点の設問だけを抜き出して解く演習をしました。
通しで解くと1論点あたり数分しか向き合えませんが、抜き出して解くと同じ論点を10回連続で解くことになります。この反復で、リースと税効果はようやく安定して得点できるようになりました。
半日演習は気力を使うので、毎週やる必要はありません。私は過去問3回目と5回目の間に1回だけ組み込みました。回数を絞る代わりに、その1回はスマホを別の部屋に置いて、集中できる環境を作ってから取り組んでいます。
半日演習をやってみると、通しの過去問演習では気づけなかった発見がありました。リース取引の判定条件を、実は2つしか覚えていなかったことに気づいたのです。通しで解いているときは「なんとなく分かる」で通過していた部分が、集中して向き合うことで抜けとしてはっきり見えてきました。

まとめ
過去問3回目で見えてくる弱点は、たいてい特殊論点に集中しています。リース・退職給付・税効果・外貨・連結の5つを、出題頻度の高い順に優先して対策しましょう。
通しの過去問演習に加えて、特殊論点だけを抜き出す半日演習を1回入れる。この一手間で、残り18日の伸びしろがはっきり変わります。