※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- 財務諸表第1問の配点は20点(予備校の予想配点)。部分点も狙える
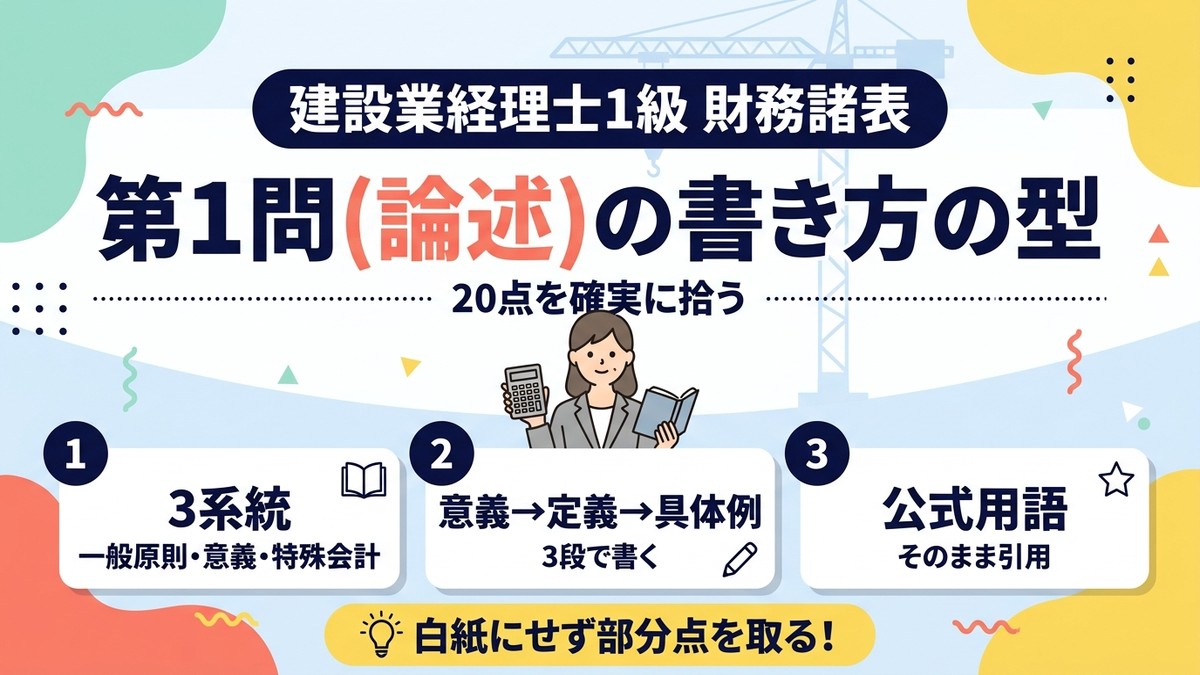
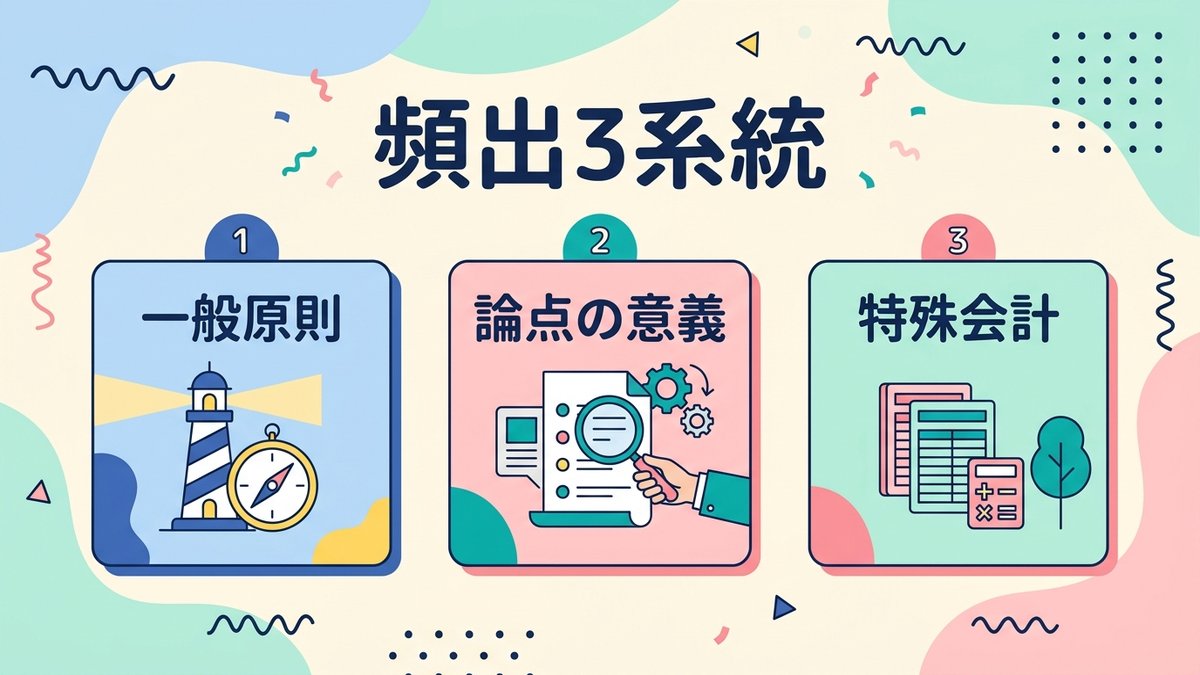
- 頻出テーマは企業会計原則・特定論点の意義・特殊会計の3系統
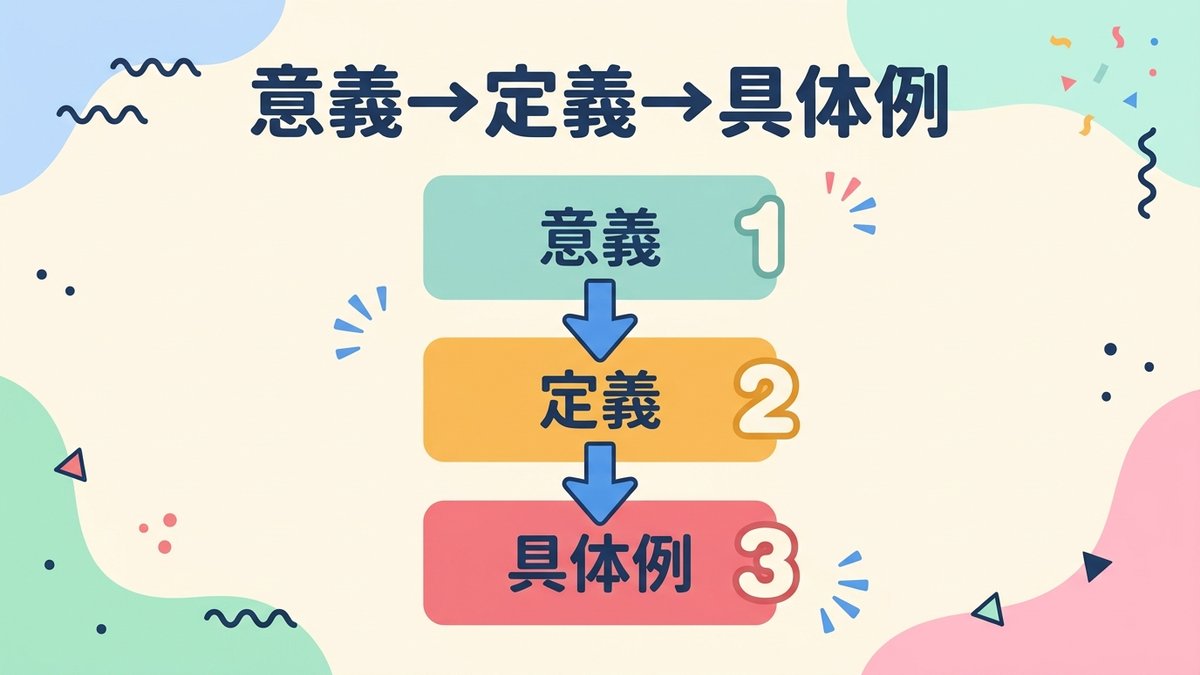
- 「意義→定義→具体例」の3段構成で書くと崩れにくい
- 企業会計原則などの決まり文句はテキストの言葉をそのまま引用する
📚 私が使っているテキスト
論述問題の頻出テーマを整理するのに、このテキストの用語解説が役立っています。過去問と照らし合わせながら、出題パターンごとにキーワードを覚えるようにしています。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。財務諸表 第139回 企業会計原則・一般原則で論述の基礎を確認できます。この記事と合わせて視聴すると理解が深まります。
財務諸表第1問の配点感覚(20点)
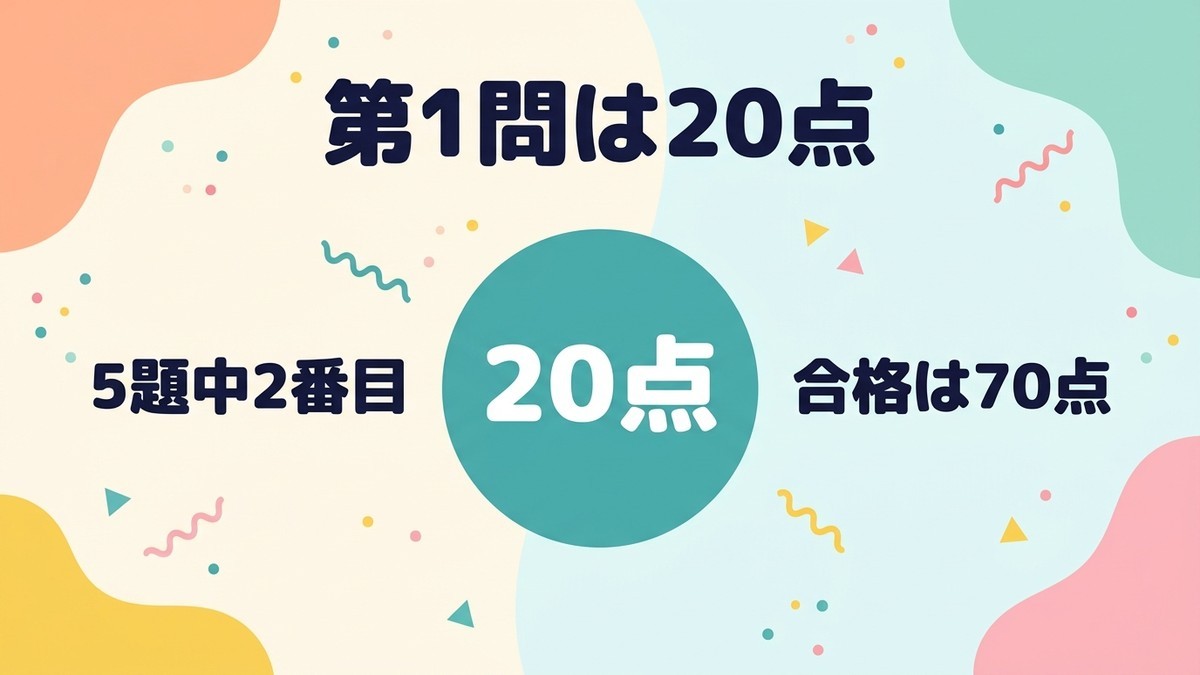
財務諸表の第1問は、大手予備校が出している予想採点基準では、どの回も20点で一貫しています(2点×10箇所)。試験実施団体は模範解答も配点も公表していないため公式な数字ではありませんが、100点満点のうち第5問の精算表(36点)に次いで2番目に大きい大問だと考えておくのが安全です。合格に必要な70点から逆算すると、ここを白紙にするのはかなり痛い失点になります。私は最初、この第1問を「捨て問」に近い扱いをしていましたが、配点を知ってから考えを改めました。記述式のため部分点が入りやすく、型さえ覚えれば安定して得点できる分野です。
計算問題は正解か不正解かがはっきりしますが、論述は「書けば何かしら点になる」性質があります。覚えている用語を並べるだけでも拾える可能性があるという意味で、勉強時間あたりのリターンが大きい問題だと感じています。
逆に言えば、白紙で出すのが一番もったいない問題です。多少自信がなくても、覚えているキーワードだけでも書いておくことで部分点が期待できます。市販の過去問題集に載っている予想採点基準を見ると、答案のどこにどれだけ点が振られるかが細かく分かれていて、「完璧な文章でなくても、キーワードが入っていれば加点対象になり得る」と感じました。
だからこそ、時間がなくても第1問には最低限の骨組みだけでも書く、というルールを自分の中に作っています。空欄で出すことと、キーワードだけでも並べて出すことの差は、思っている以上に大きいはずです。
頻出テーマ(会計原則・特定論点の意義・特殊会計)
市販の過去問題集で過去10回分ほどの出題を見返すと、出題テーマはおおむね3系統に分類できます。1つ目は企業会計原則の一般原則そのものを問う問題、2つ目は減価償却や引当金など特定の会計処理の「意義」を問う問題、3つ目は工事契約やリースなど建設業特有の特殊会計の考え方を問う問題です。
この3系統をあらかじめ意識して過去問を解いていくと、どのテーマがどのくらいの頻度で出ているかが見えてきます。私は自分専用の一覧表を作り、回ごとにどのテーマが出たかをチェックしています。
一覧表を作ってみると、会計原則や基礎理論の分野が繰り返し形を変えて出題されていることに気づきました。ただし切り口は毎回ばらばらで、継続性の原則が問われる回もあれば、資産や費用の概念そのものを問われる回もあります。一般原則の7つを丸暗記するだけでは足りず、基礎理論の用語を幅広く押さえておく必要があると感じています。

「意義→定義→具体例」の3段構成
実際に答案を書くときは「意義→定義→具体例」の3段構成を基本の型にしています。まず、その論点がなぜ必要とされているのか(意義)を1文で示し、次にその内容を正確な言葉で説明し(定義)、最後に建設業の実務に即した具体例を1つ添える、という流れです。
例えば「工事進行基準の意義」を問われた場合、まず工事契約が長期にわたることを踏まえた収益認識の必要性(意義)、次に工事収益総額・工事原価総額・決算日における工事進捗度を合理的に見積り、それに応じて収益と原価を計上する処理内容(定義)、最後に長期の大型工事を例にした具体例、という順番で書きます。この順番を崩さないだけで、答案の骨格がぶれにくくなります。
最初のうちは3段構成を意識しても、意義と定義の境界が曖昧になり、同じことを2回書いてしまうことがありました。今は書き始める前に「意義」「定義」「具体例」と3つの見出しを頭の中に浮かべ、それぞれに1〜2文ずつ割り当てる形で書くようにしてから、答案の重複が減りました。
\ 論述の添削つき教材を無料資料で確認 /

キーワード引用のコツ(企業会計原則の用語をそのまま使う)
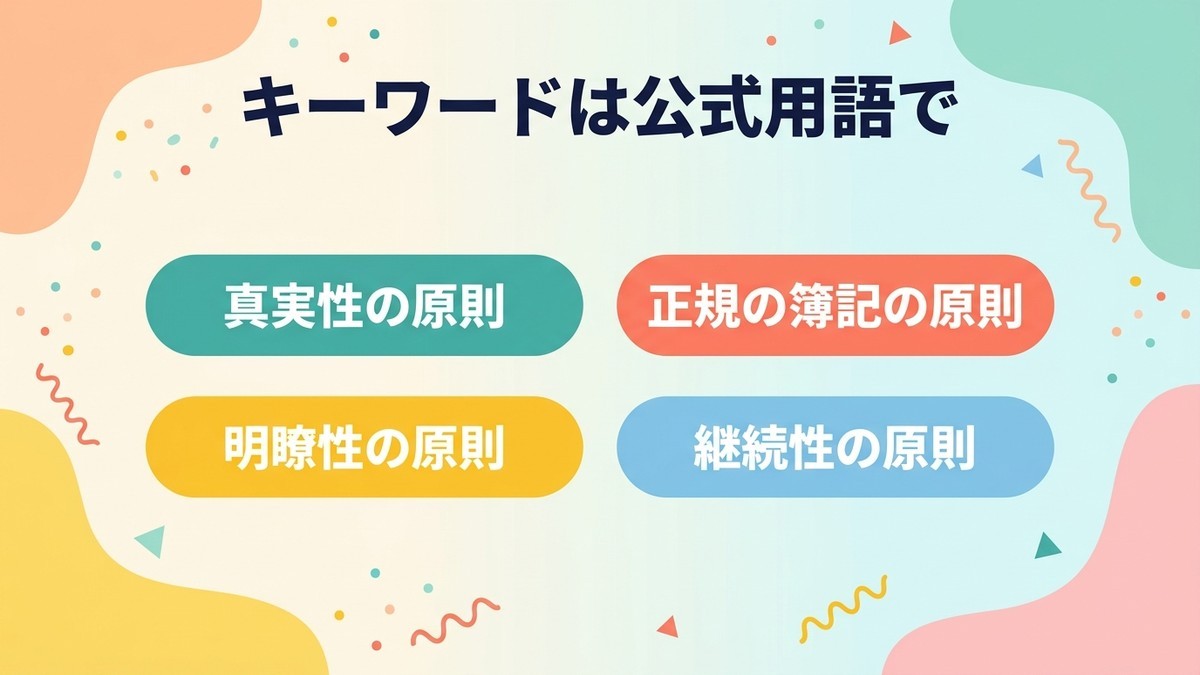
論述問題で採点者に伝わりやすいのは、自分の言葉で言い換えた説明より、テキストや企業会計原則に出てくる用語をそのまま使った説明です。私は最初、自分なりの表現で書いていましたが、模範解答と見比べると、ニュアンスは合っていても評価されにくい書き方になっていることがありました。
そこで、頻出テーマごとに「必ず使うキーワード」を3〜5個リストアップし、それを文中に必ず盛り込む練習をしています。真実性の原則、明瞭性の原則、といった定型の用語は、言い換えずにそのまま書くことが得点につながると感じています。
キーワードのリストは単語帳のように付箋にまとめ、通勤時間や家事の合間に眺めるようにしています。書けるようになるより先に、まず正確に読めて意味が分かる状態を作ることが、キーワードを自然に使いこなす近道だと感じています。
読める状態から書ける状態に進むには、実際に手を動かして書き出す練習が欠かせません。読んで分かったつもりでも、いざ書こうとすると言葉が出てこないことが何度もありました。インプットとアウトプットは別の力だと割り切り、両方の練習時間を意識的に確保するようにしています。

過去10回分の頻出パターン
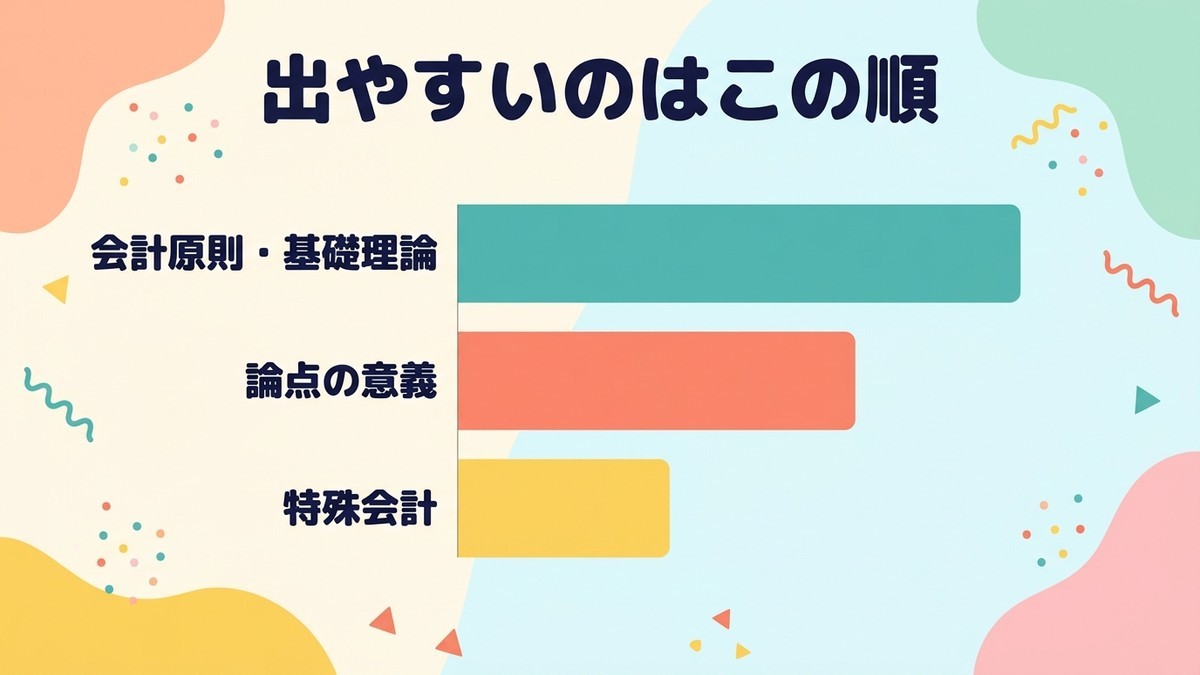
私が過去問を見返した範囲では、会計原則や基礎理論に関する出題が最も多く、次いで引当金や減価償却といった個別論点の意義を問う出題、そして建設業特有の工事契約に関する処理を問う出題という順で登場しています。ただし基礎理論といっても、一般原則そのものが問われるとは限りません。偶発債務や持分の区分、原価基準と時価基準といった概念が問われた回もあるので、7つの原則の暗記だけで安心しないことが大事です。まずは一般原則それぞれについて「意義→定義→具体例」の3段構成で答案の下書きを用意し、そこから基礎理論の用語へ広げていくと進めやすくなります。
7つの原則をすべて同時に覚えようとすると混乱しやすいので、私は1週間に1〜2個ずつ、下書きを作っては書き写す、というペースで進めています。焦らず1つずつ固めていく方が、結果的に定着が早いと感じています。
私は各テーマについて200字程度の模範答案を自分で作り、それを繰り返し書き写す練習をしています。書き写すうちに、自然と言い回しが体に染み込んでいく感覚があります。
特殊会計の分野は出題頻度こそ会計原則系より低いものの、一度出題されると手が止まりやすい分野です。工事契約や建設業特有の会計処理は、テキストの解説量自体が少ないこともあるため、過去問の解説を読み込んで自分なりの答案例をストックしておくようにしています。
\ 独学サポート事務局で無料資料を確認 /
まとめ
財務諸表第1問の論述は、20点という決して小さくない配点がついていて、「意義→定義→具体例」の型と、決まり文句のキーワードを覚えておけば、安定して部分点以上を狙える問題です。頻出テーマを3系統に分けて優先順位をつけ、テキストの言葉をそのまま使う練習を積み重ねていけば、白紙で出すことはなくなります。9月13日の本試験まで残り約3週間、地道な積み重ねを続けていきましょう。
次は財務分析の第1問についても、同じように型を整理していきます。財務諸表と財務分析では論述の型そのものが違うので、2科目分の型を混同しないよう、それぞれの記事で1つずつ丁寧に固めていきたいと思っています。