※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- 私の間違いノートを見返すと、ミスの大半は計算式ではなく手順(月割の見落としなど)でした
- 定額法と定率法は計算式が違うだけでなく、間違えやすいポイントも違う
- 期中取得・売却があるときは、必ず月割計算が必要かどうかを先に確認する
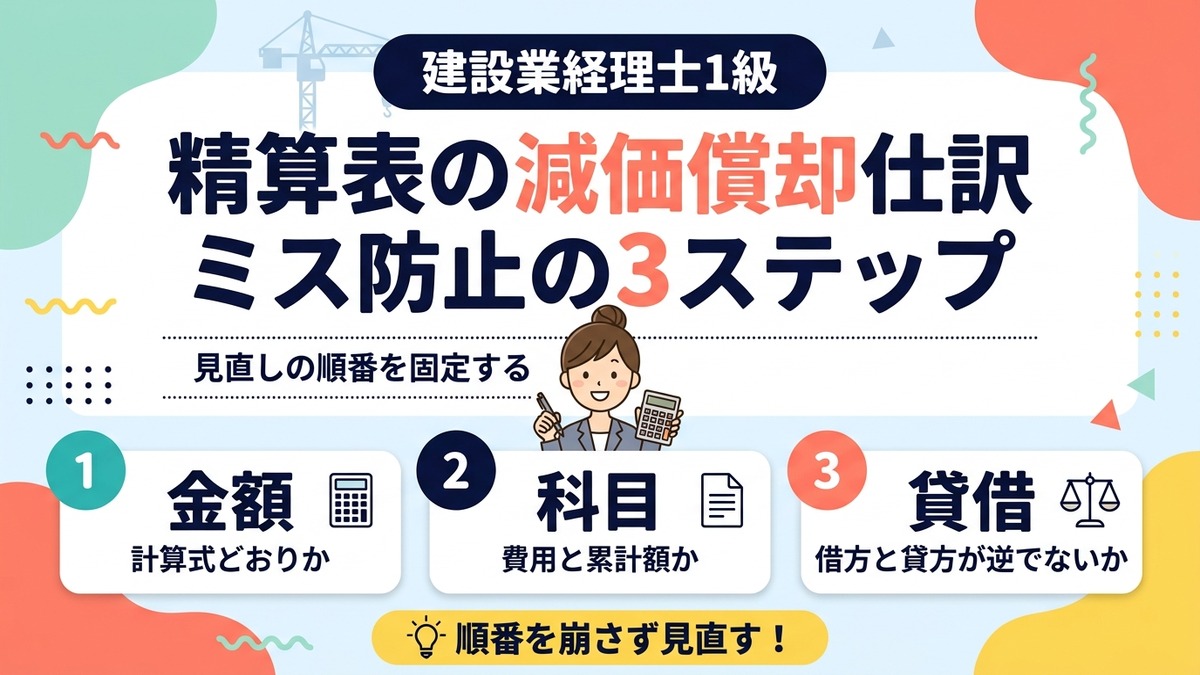
- 金額→科目→貸借の3ステップで見直すと、ミスをその場で拾える
📚 私が使っているテキスト
精算表の演習量を増やしたくて使っているテキストです。減価償却を含む決算整理仕訳のパターンが幅広く収録されています。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。建設業経理士2級 第72回 減価償却の仕訳方法で、この記事で扱う減価償却の仕訳そのものが解説されています。2級の講義ですが、仕訳の型は2級で固めておくと1級の精算表がぐっと楽になります。
精算表で減価償却仕訳がミスる原因
建設業経理士1級は財務諸表・財務分析・原価計算の3科目があり、科目別に受験でき、1科目90分・合格基準は正答率70%(試験の難易度により補正される場合があります)です。その1級で出てくる精算表の減価償却仕訳は、計算自体はシンプルです。それでもミスが起きるのは、計算式を覚える前に手を動かしてしまうからです。私も過去問演習の初期は、資料を見た瞬間に電卓を叩き始めて、月割計算を忘れることが何度もありました。
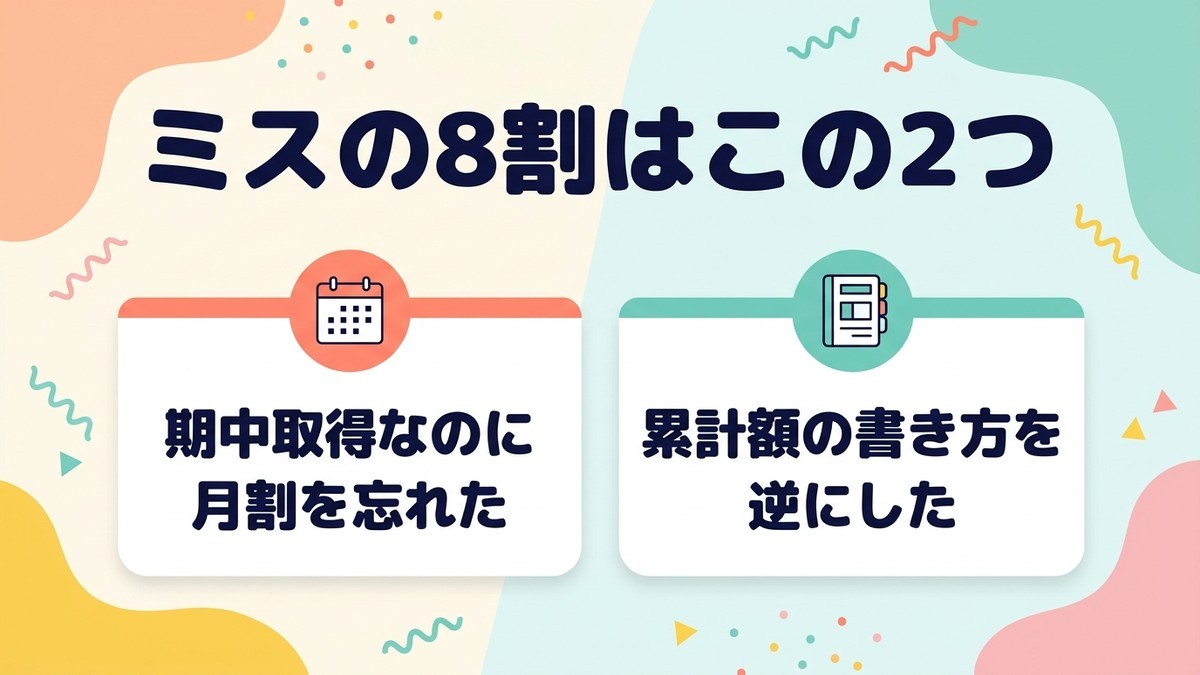
間違えた問題を並べてみると、計算式自体を間違えたケースはほとんどありませんでした。多くは「期中取得なのに月割を忘れた」「累計額の書き方を逆にした」という、手順のミスでした。知識ではなく手順の問題だと分かってから、対策の方向が変わりました。
知識のミスなら、テキストを読み直せば直ります。手順のミスは、頭で分かっていても手が違う動きをしてしまうので、テキストを読むだけでは直りません。私は「分かっているのにできない」状態が一番もどかしく、対策を変えるまで同じ間違いを繰り返していました。
手順のミスを直すには、正しい手順を毎回同じ順番でなぞる反復練習が効きます。私は間違えた翌日に、同じような設問を自分で作って解き直すようにしています。1日置くことで、覚えたつもりで終わっていないか確認できます。
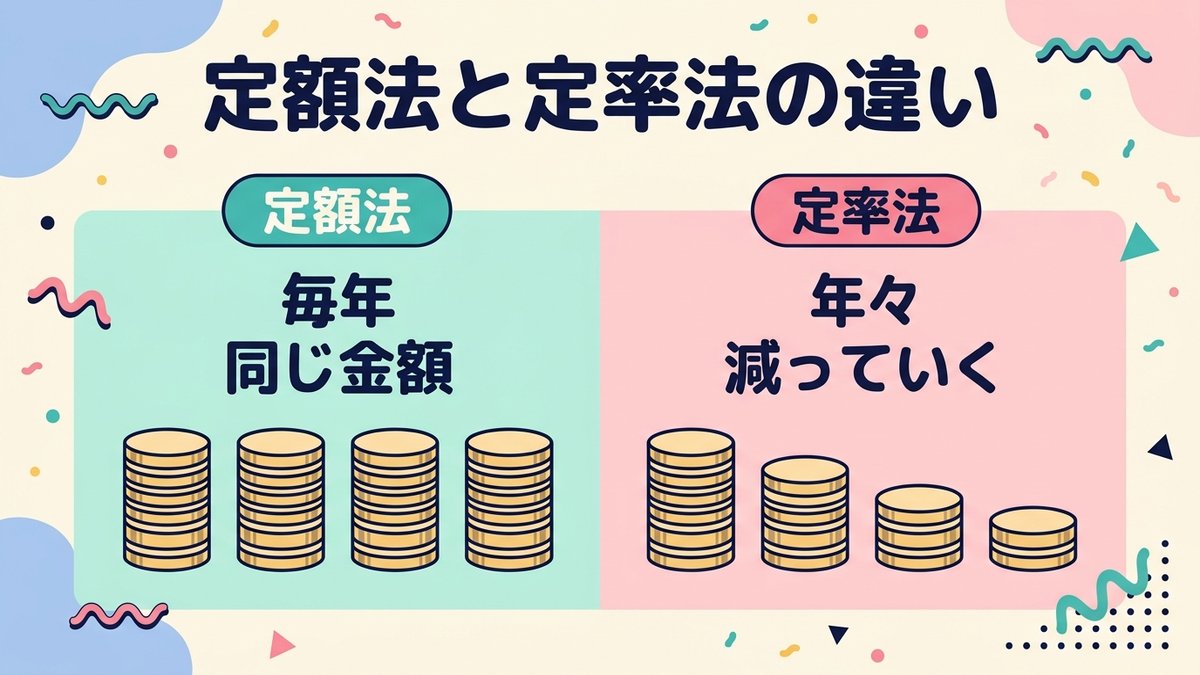
定額法・定率法の計算式の差
定額法は「(取得原価-残存価額)÷耐用年数」で、毎年同じ金額を償却します。残存価額をゼロとする指示のときだけ、「取得原価×定額法の償却率」で計算しても同じ金額になります。定率法は「期首帳簿価額×償却率」で、償却額が年々減っていきます。定率法は前年までの償却累計を反映した帳簿価額を使う点が、定額法との一番の違いです。
建設業経理士1級では、この2つの方式を問題文の指示で使い分けます。問題によっては生産高比例法の指示が出ることもあるので、方式名は必ず読み取ってから計算に入ります。指示文に「定率法により」と書いてあるのに定額法の式で計算してしまうミスも意外と多く、私も過去問1回目でこのミスをしました。方式の指定は、問題文の最初に丸をつけてから計算に入るようにしています。
定率法で帳簿価額を取り違えるミス
定率法の問題では、取得原価にそのまま償却率を掛けてしまうミスが多いです。正しくは、これまでの減価償却累計額を取得原価から引いた期首帳簿価額に償却率を掛けます。私はこのミスを3回続けたので、資料の余白に「帳簿価額=取得原価-累計額」と毎回書くようにしました。
このミスが厄介なのは、計算自体は最後まで進んでしまい、答えが出るので間違いに気づきにくいことです。私は解答速報で答え合わせをするまで、自分が間違えていることに気づきませんでした。式を書く前に「今どの帳簿価額を使うか」を確認する癖をつけてからは、このミスはほとんど起きなくなりました。

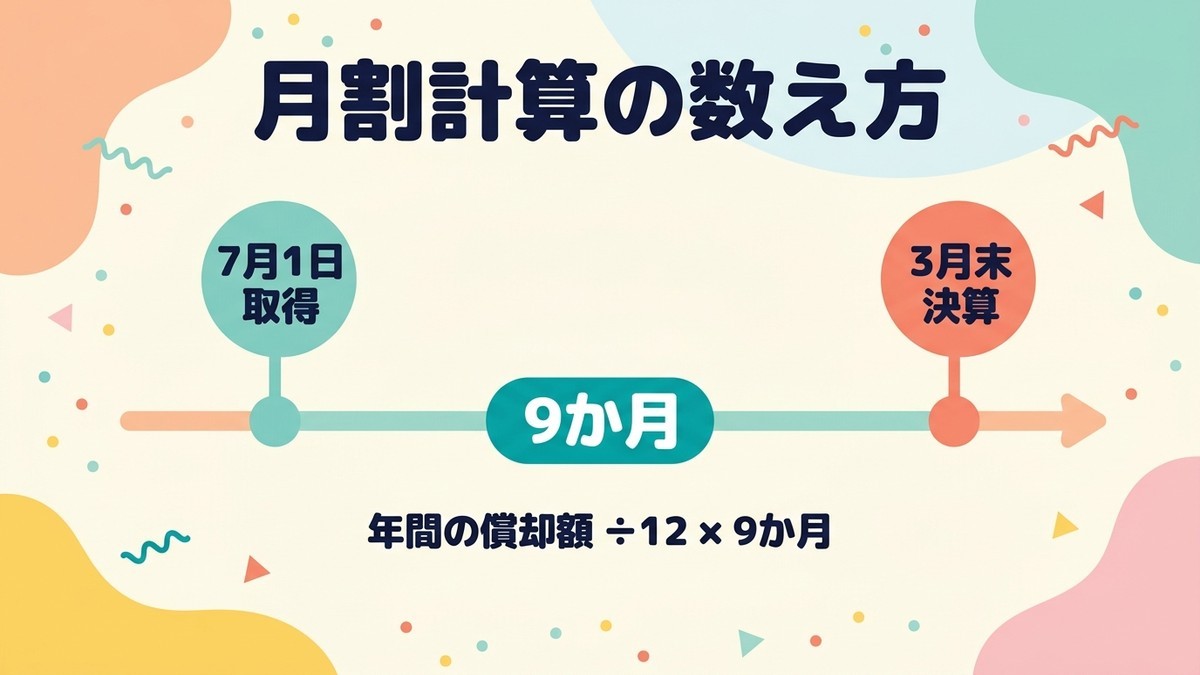
月割計算が入るときの落とし穴
期中に固定資産を取得または売却したときは、月割計算が必要です。取得なら取得日から決算日まで、売却なら期首から売却日までの月数を数え、年間の償却額にその月数を掛けて12で割ります。この「月数を数える」作業自体を忘れることが、失点の大きな原因になります。
私は問題文の日付を見た瞬間に「期首取得か、期中取得か」を丸で囲む癖をつけました。期中取得の文字を見落とさないだけで、月割忘れのミスはぐっと減りました。
月数の数え方も間違えやすいポイントです。「7月1日取得、翌年3月末決算」の場合、7月から翌年3月までは9か月です。私は最初、7月と3月の両方を含めるか迷って、月数を1つ多く数えてしまうことがありました。今は指を折りながら実際に数えて、感覚だけに頼らないようにしています。
\ 独学サポート事務局で無料資料を確認 /

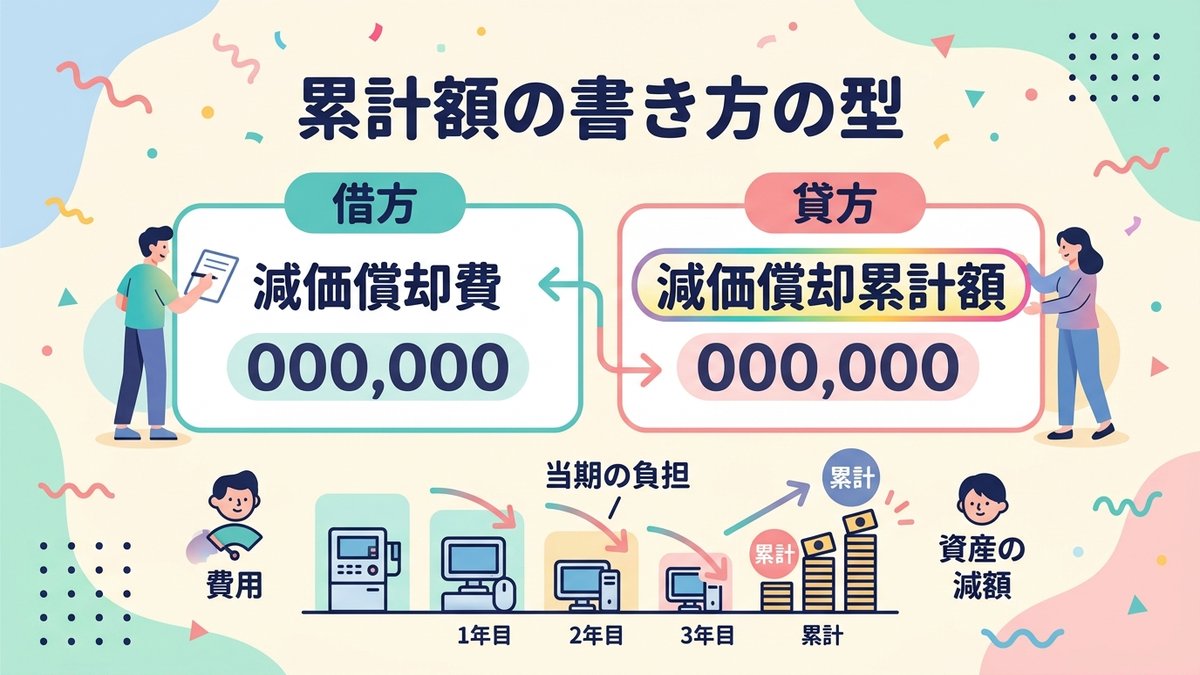
減価償却累計額の書き方の型
精算表では、借方に減価償却費、貸方に減価償却累計額を書くのが基本の型です。ここで固定資産そのものの金額を減らしてしまうミスをよく見かけます。間接法の指示があるときは資産の勘定を動かしませんが、直接法の指示なら「借方:減価償却費/貸方:建物などの資産の科目」として資産を直接減らします。なお、のれんやソフトウェアなどの無形固定資産は、累計額を使わず資産から直接減額するのが原則です。
私は仕訳を書くとき、必ず「借方:減価償却費」「貸方:減価償却累計額」の順で声に出さずに口の中で唱えてから金額を入れています。型を固定してから金額を当てはめると、貸借を逆にするミスが大きく減りました。
建設業経理士1級では、工事に関わる固定資産の減価償却費を完成工事原価に含めるか、販売費及び一般管理費に含めるかを判断する場面もあります。この判断も、資産の使われ方を確認してから型に当てはめるようにすると、迷いが減ります。
私は実務でも重機や車両の減価償却を扱いますが、実務ではソフトが自動で仕訳を作ってくれるので、貸借を意識する機会がほとんどありません。試験対策を始めて初めて、自分は減価償却の仕訳を手で書けなかったのだと気づきました。手を動かして書く練習は、実務経験があっても省略できないと感じています。
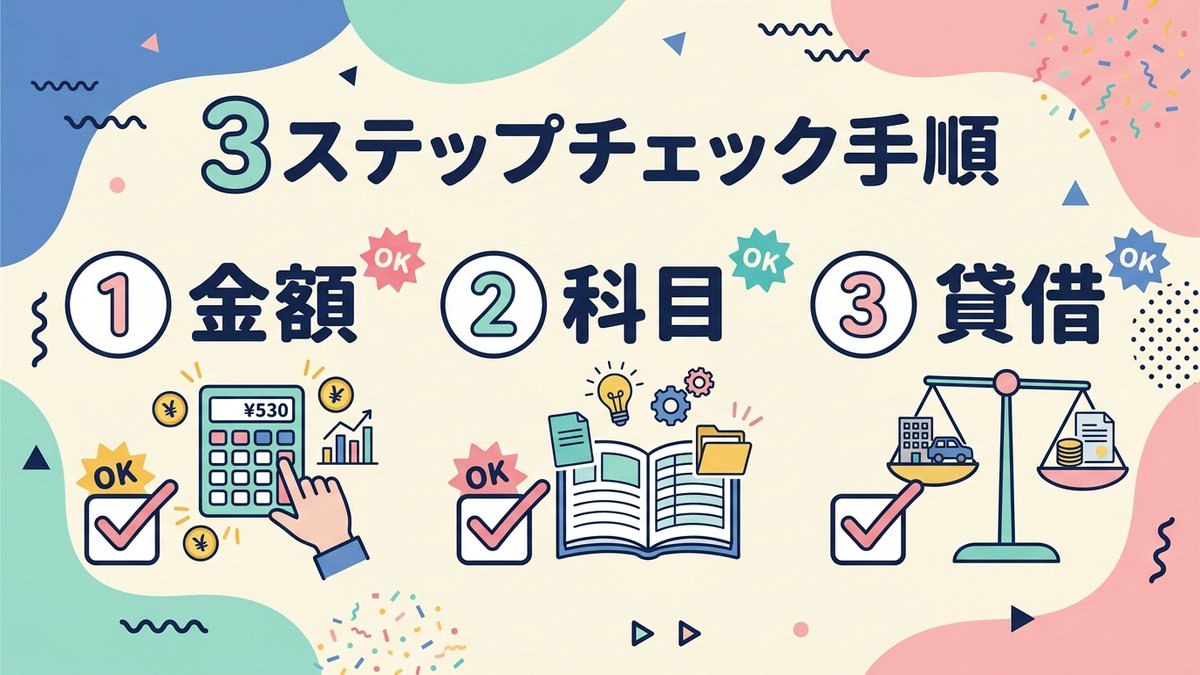
3ステップチェック手順(金額→科目→貸借)
💡 私が使っている電卓(楽天で見る)

見直しは、金額・科目・貸借の3ステップで固定しています。まず金額が計算式どおりに合っているか。次に科目名が減価償却費と減価償却累計額で正しいか。最後に借方貸方が逆になっていないか。この順番を崩さずに見ると、抜けが少なくなります。
最初は3つを同時に確認しようとして、結局どれも中途半端になっていました。1回の見直しで1項目だけを見る、というように分けてからは、精算表全体を3回見返すことになっても、確認の精度は上がりました。急がば回れだと実感しています。

まとめ
精算表の減価償却仕訳は、計算式そのものより手順のミスで失点しやすい論点です。期中取得の月割を見落とさないこと、累計額を貸方に書く型を崩さないこと、この2点を意識するだけで安定します。
金額→科目→貸借の3ステップチェックを、見直しの型として固定してみてください。私もこの手順を決めてから、精算表での失点がぐっと減りました。