10月末決算なら、期末の2〜3週間前の10月中旬が、着地見込みを出すひとつの目安です。決算賞与を出すか、来月以降の支払いに税金の分を空けておくか。どちらも今期の利益の見込みが分からないと決められません。
この記事では、建設業の決算前に「利益の着地見込み」を出し、そこから「納税額の概算」まで進める手順をまとめます。棚卸や残高整理の段取りは決算準備の連載に書いたので、ここでは数字の予測だけに絞ります。
🔍 先に結論
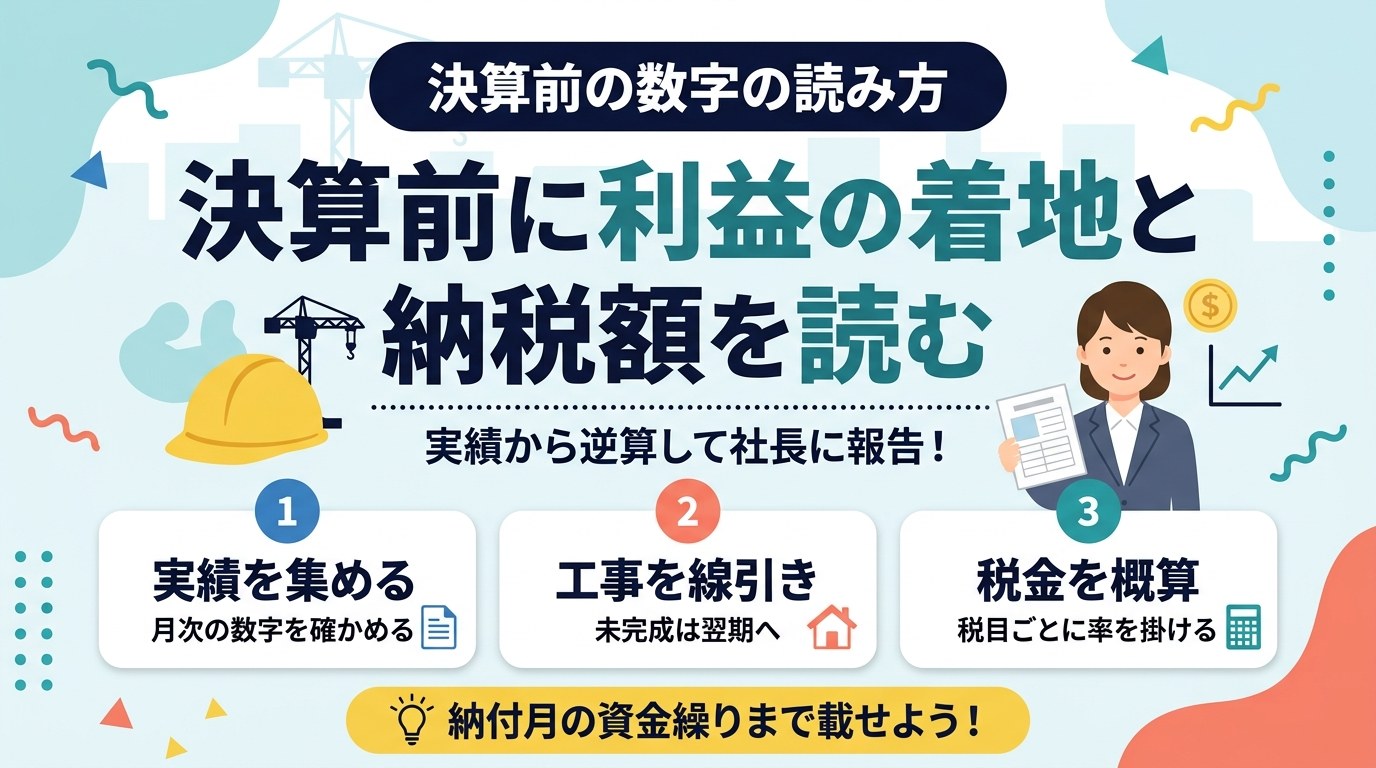
- 着地見込みは「確定した月の実績+残りの月の見込み+期末の工事の線引き」の3段で出す
- 建設業で一番ぶれるのは期末に未完成で残る工事。完成時に売上を立てる工事は、粗利ごと翌期へ移る
- 納税額は税目ごとに率を掛けて足す。率は前期の申告書か顧問税理士で確かめる
- 中間納付を差し引き、消費税と合わせて納付月の資金繰りに載せる
着地見込みは「実績+残りの月+期末の線引き」の3段で出す
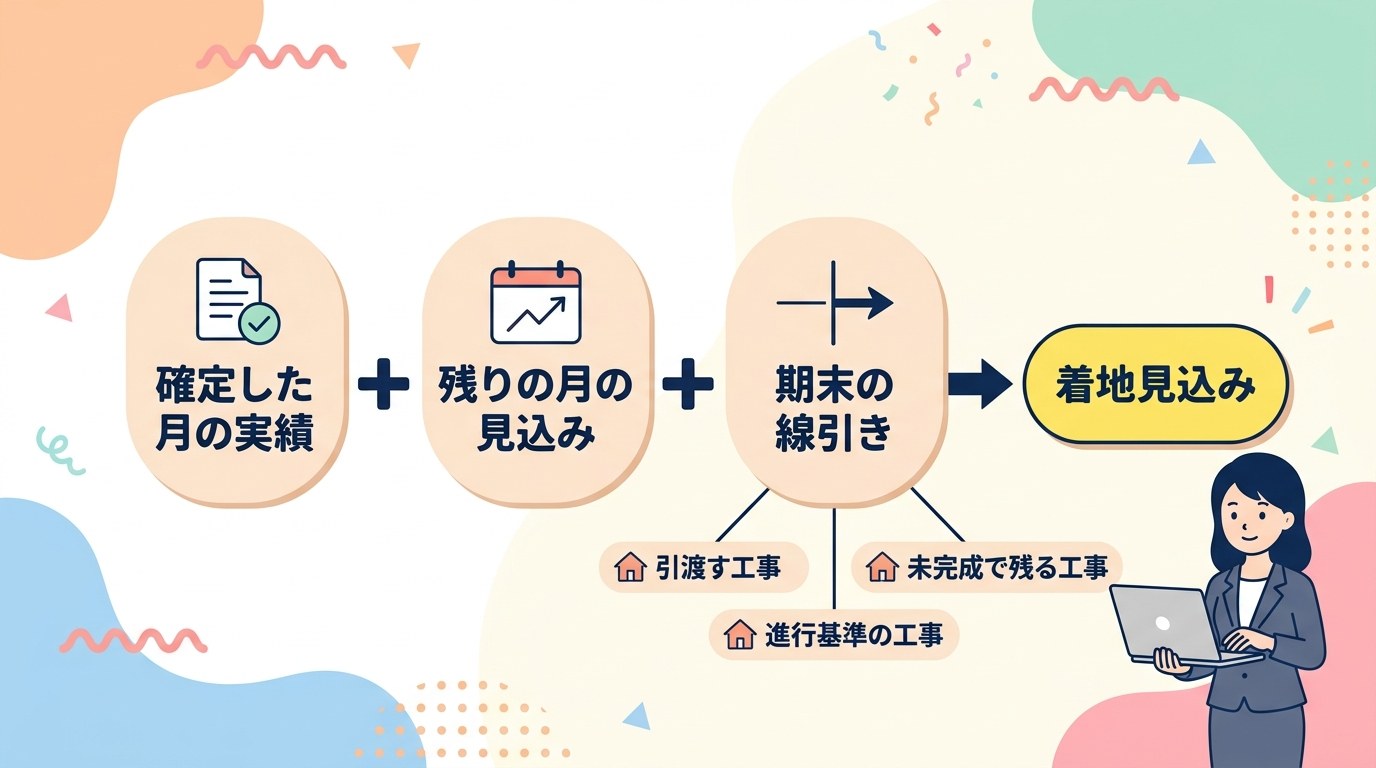
着地見込みは、次の3つを足し引きして出します。
| 段 | 中身 | 見る資料 |
|---|---|---|
| ① 確定した月の実績 | 期首から、月次が締まった月までの損益の累計 | 会社全体の月次損益、工事別の原価台帳 |
| ② 残りの月の見込み | 期末までに引渡す工事の売上・原価と、販管費の見込み | 工事一覧、工程表、実行予算 |
| ③ 期末の線引き | 未完成で残る工事と、進行基準の工事の今期分を反映 | 現場担当への確認、出来高の資料 |
① 確定した月の実績|10月中旬なら9月までが材料
私の会社では、月次資料(工事別の原価台帳・会社全体の損益・番頭別の損益・月の目標)の確定が翌月中旬です。10月中旬の時点で手元にあるのは、9月分までの数字ということになります。
実績を使う前に、会計ソフトと原価ソフトの数字が合っているかを確かめます。私の会社は会計を弥生会計(デスクトップ版)、工事ごとの原価を建設原価ビルダー5で管理し、毎月2つを突き合わせています。
② 残りの月の見込み|売上は「引渡す工事」で数える
10月末決算なら、見込みを立てるのは10月の1か月分です。売上には、10月31日までに引渡す工事の請負金額を入れます。原価は、その工事の原価台帳の累計に、残りの外注費・材料費の見込みを足します。
販管費は、前月までの平均で置けば十分です。時間を使うのは、金額の大きい工事のほうです。
③ 期末の線引き|未完成の工事は粗利ごと翌期へ
建設業の着地見込みが一番ぶれるのは、ここです。期末に未完成の工事を、売上の立て方で分けて扱います。
| 工事の種類 | 着地見込みでの扱い |
|---|---|
| 期末までに引渡す工事 | 売上・原価とも今期に入れる |
| 完成時に売上を立てる工事で、期末に未完成 | 売上も原価も今期から外す(原価は未成工事支出金へ) |
| 工事進行基準の工事 | 今期までの進み具合に応じた分だけ今期の売上・原価にする |
注意したいのは、出来高請求した額=売上ではない点です。完成時に売上を立てる工事なら、途中で受け取った代金は未成工事受入金です。月次の損益で出来高請求を売上に入れている会社は、着地見込みでその分を外さないと利益を多く見積もってしまいます。
私の会社では、期末に仕掛かりのまま残る工事が毎年3〜5件あります。大きい工事は進行基準で途中でも売上を立て、進み具合は元請への出来高請求の割合で見ています。それ以外は完成したときに計上します。仕掛工事に振り替えると、今期の売上と粗利が予定より下がる。これが毎年の実感です。
工事ごとの判定のしかたは、未成工事支出金の決算見直しに書きました。工事を「引渡し済み・未完成・進行基準」の3つの箱に分ける方法です。

\工事を3つの箱に分けて、売上の期を決める/
未成工事支出金の決算見直しを見る納税額の概算|税目ごとに率を掛けて足す
着地見込みの税引前利益が出たら、税金の概算に進みます。税金を計算するもとになる「所得」は、交際費の扱いなどで会計の利益と少しずれます。決算前の概算なので、利益=所得と置いて進めて大丈夫です。
法人の税金と率(資本金1億円以下の会社)
| 税目 | 計算のもと | 率 |
|---|---|---|
| 法人税(国) | 所得 | 年800万円以下の部分15%、超える部分23.2%(令和7年4月1日以後に開始する事業年度。所得が年10億円を超える年などは別) |
| 地方法人税(国) | 法人税額 | 10.3%(令和元年10月1日以後に開始する事業年度) |
| 法人住民税・法人税割 | 法人税額 | 自治体で違う。東京都23区で、法人税額が年1,000万円以下などの会社は7.0% |
| 法人住民税・均等割 | 資本金等の額と従業者数 | 所得に関係なくかかる定額 |
| 法人事業税・所得割 | 所得 | 都道府県で違う。東京都で資本金1億円以下・所得が年2,500万円以下の会社の例は年400万円以下3.5%、400万円超800万円以下5.3%、800万円超7.0%(令和4年4月1日以後に開始する事業年度) |
| 特別法人事業税 | 標準税率で計算した法人事業税の所得割額 | 37% |
出典は国税庁の法人税の税率・地方法人税の税率と、東京都主税局の法人事業税・法人都民税・特別法人事業税のページです(2026年10月に確認)。東京都以外の会社や、複数の都道府県に事務所がある会社は率が変わるので、自社の率は前期の申告書か顧問税理士で確かめてください。
計算例(架空の数字)|所得1,000万円の会社
東京都23区だけに事務所がある資本金1億円以下の会社で、所得が1,000万円になる見込みとします。数字はすべて説明用の架空のものです。
| 税目 | 計算 | 金額 |
|---|---|---|
| 法人税 | 800万円×15%+200万円×23.2% | 1,664,000円 |
| 地方法人税 | 1,664,000円×10.3% | 171,392円 |
| 法人住民税・法人税割 | 1,664,000円×7.0% | 116,480円 |
| 法人事業税・所得割 | 400万円×3.5%+400万円×5.3%+200万円×7.0% | 492,000円 |
| 特別法人事業税 | 492,000円×37% | 182,040円 |
| 合計 | (均等割は別) | 2,625,912円 |
所得の約26%、約263万円が税金です。実際の申告には端数の切り捨てなどもあるので、社長には「約260万円+均等割」と伝えれば十分です。
毎年この表を作らなくても、前期の申告書で「税金の合計÷所得」を出しておけば、自社のざっくり率になります。分からなければ、顧問税理士に「うちの概算の率は何%で見ればいいですか」と聞いておきましょう。
中間納付を引き、消費税も一緒に見る
期の途中で中間申告をして納めた税金は、確定申告のときに差し引きます。上の例で中間に合計80万円を納めていれば、決算後に納めるのは約183万円(2,625,912円-800,000円=1,825,912円)です。
同じ時期に、消費税の確定分も納めます。インボイス(適格請求書)を発行していない外注先から仕入れた分は、税額の一部しか差し引けません。その割合は2026年9月30日までの仕入れが80%、10月1日からは70%です(国税庁 令和8年度税制改正特集)。私の会社も未登録の支払先が多いので、2026年10月以後の外注費から控除できる額が減ります。消費税の見込みは会計ソフトの集計で概算し、税理士に確かめてもらいましょう。
納める期限|10月末決算なら原則12月末
法人税の確定申告と納付は、原則として事業年度終了の日の翌日から2か月以内です(国税庁主な国税の納期限)。法人の消費税、東京都の法人事業税・法人都民税も2か月以内です。10月末決算なら12月31日ですが、期限が12月29日〜31日や土日祝日に当たると翌日以降に延びる決まりがあります。今期(2026年10月期)は2027年1月4日(月)になる見込みなので、正確な日付は顧問税理士に確認しましょう。申告期限の延長を受けている会社の扱いは決算準備の逆算スケジュールに書いています。
来期の見込みには、もう1つ税金が加わります。防衛特別法人税です。令和8年4月1日以後に開始する事業年度から、法人税額から年500万円を引いた額に4%がかかります(国税庁防衛特別法人税が創設されました)。10月末決算なら2026年11月からの期が最初です。税額が0でも申告は必要です。
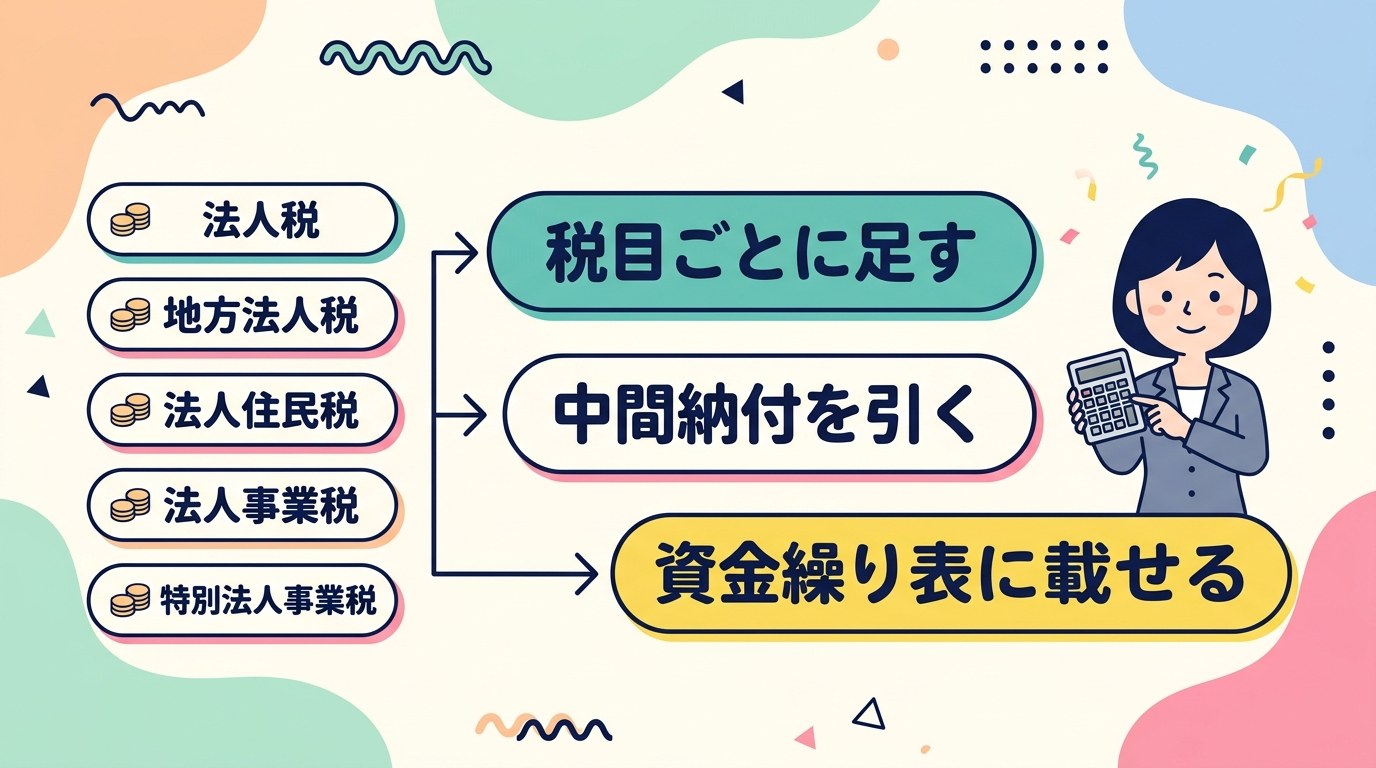
概算が出たら、納付する月の資金繰り表に、税金の行を先に入れておきます。12月は年末の支払いも重なる月です。月ごとの資金繰り表の作り方は建設業の資金繰り表の作り方にまとめています。

期末前に打てる手|10月31日までに決めること
着地見込みを10月中旬に出す一番の理由は、期末日を過ぎると決められなくなることがあるからです。
決算賞与は「期末までに通知」が条件
私の会社でも、決算賞与を出したことがあります。従業員への決算賞与を、支払いが翌期でも今期の費用にするには、次の3つをすべて満たす必要があります(国税庁No.5350 使用人賞与の損金算入時期)。
- 支給額を、各人別に、同時期に支給するすべての使用人に通知している
- 通知した額を、期末日の翌日から1か月以内に全員に支払っている
- 通知した期に、その額を損金経理(決算で費用として処理)している
10月末決算なら、通知は10月31日まで(2026年は土曜日なので、会社が開いている10月30日(金)までに済ませると安心です)、支払いは11月30日までです。金額を決めるには着地見込みが要るので、逆算すると10月中旬に数字を出しておく必要があります。計算と仕訳の手順は決算賞与の経理手順で書いています。
税金を減らすための前倒しの支出はすすめない
「利益が出そうだから何か買おう」という話も、この時期に出がちです。上の例の会社が100万円を使い、所得が900万円になったとします。減る税金は約37万円で、手元のお金は差し引き約63万円減ります。来期に必要なものを前倒しで買うのはかまいませんが、税金を減らすこと自体を目的にした支出はすすめません。
反対に、すべきことは「本来の費用を漏れなく入れる」ことです。未払の計上や、回収できない工事代金の貸倒損失の判断は、決算前の残高整理と貸倒損失で確認してください。
社長への報告|1枚にまとめる5つの項目
私の会社では、毎月のミーティングで月次資料を画面共有して報告しています。着地見込みと納税額の概算も、私が出して社長に伝えています。報告を1枚にするなら、入れる項目は次の5つです。
| 項目 | 書くこと |
|---|---|
| 1. 着地見込み | 売上・粗利・税引前利益。目標や前期と並べる |
| 2. 前提 | 何月までが実績か。期末に未完成で残る工事の一覧と、翌期に移る見込み粗利 |
| 3. ぶれ幅 | 引渡しが微妙な工事が「終わる場合/残る場合」の利益の差 |
| 4. 納税見込み | 法人の税金の概算、中間納付を引いた残り、消費税の見込み、納付の月 |
| 5. 決めてほしいこと | 決算賞与を出すか、出すならいくらか。期限は10月31日 |
2と3があると、「予算より利益が少ない」と言われたときに、どの工事の判断で数字が動いたかを示せます。

まとめ
- 着地見込みは確定した月の実績+残りの月の見込み+期末の線引きで出す
- 完成時に売上を立てる工事が期末に残ると、粗利ごと翌期へ移る。出来高請求の額を売上に数えない
- 納税額は税目ごとに率を掛けて足す。自社のざっくり率は前期の申告書か税理士で確認
- 中間納付を引き、消費税と合わせて納付月の資金繰りに載せる
- 決算賞与は10月31日までの通知が条件。報告には「決めてほしいこと」を期限つきで入れる
まずは今日、前期の申告書を開いて「税金の合計÷所得」を電卓で出してみてください。その率が1つあれば、着地見込みの利益に掛けるだけで、今期の納税額のおおよそが見えてきます。
📘 売上の計上時期と決算準備を1冊で確かめたい方へ
「出来高請求=売上」ではない理由や、期末棚卸・仕掛工事・残高整理といった決算準備の進め方を、順番に確かめたい方へ。おけいが書いた『建設業の経理 はじめの一冊』では、売上を計上するタイミングと決算準備の進め方を扱い、付録に「決算準備チェックリスト」をつけました。
\Kindle Unlimited会員なら追加料金なしで読めます/
Amazonで本の中身を見る(無料サンプルあり)本の目次と紹介は『建設業の経理 はじめの一冊』を出版しましたで見られます。
以上、建設業7年目のおけいでした!