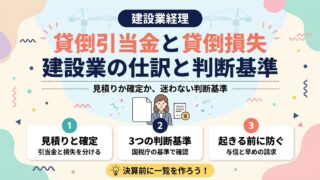
建設業の経理・仕訳貸倒引当金・貸倒損失|建設業の仕訳と判断基準 貸倒引当金は「回収できないかも」の見積り、貸倒損失は「回収できない」と確定した処理。建設業の完成工事未収入金を例に、仕訳・税務の3つの判断基準・決算の手順を経理7年目が解説します。 2026.09.20建設業の経理・仕訳
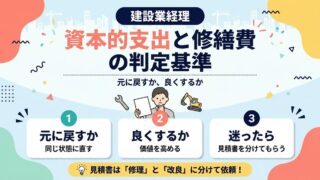
建設業の経理・仕訳資本的支出と修繕費の判定|建設業の仕訳基準と具体例 重機の修理代やダンプの部品交換は修繕費か資産計上か。国税庁の判定基準(20万円・3年周期・60万円・10%)を建設業の具体例で解説。工事原価と一般管理費の分け方まで、建設業7年目の経理担当がまとめました。 2026.09.17建設業の経理・仕訳
原価管理・積算役員報酬はいくらが正解?法人と個人どちらで所得を持つべきか徹底解説 役員報酬はいくらが正解?法人と個人どちらで所得を持つべきかを税率・社会保険料・内部留保の視点から解説。高所得経営者が失敗しない役員報酬の決め方を分かりやすくまとめました。 2026.02.19原価管理・積算
 建設業の経理・仕訳 建設業の経理・仕訳
 建設業の経理・仕訳
 原価管理・積算