🔍 先に結論
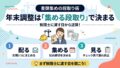
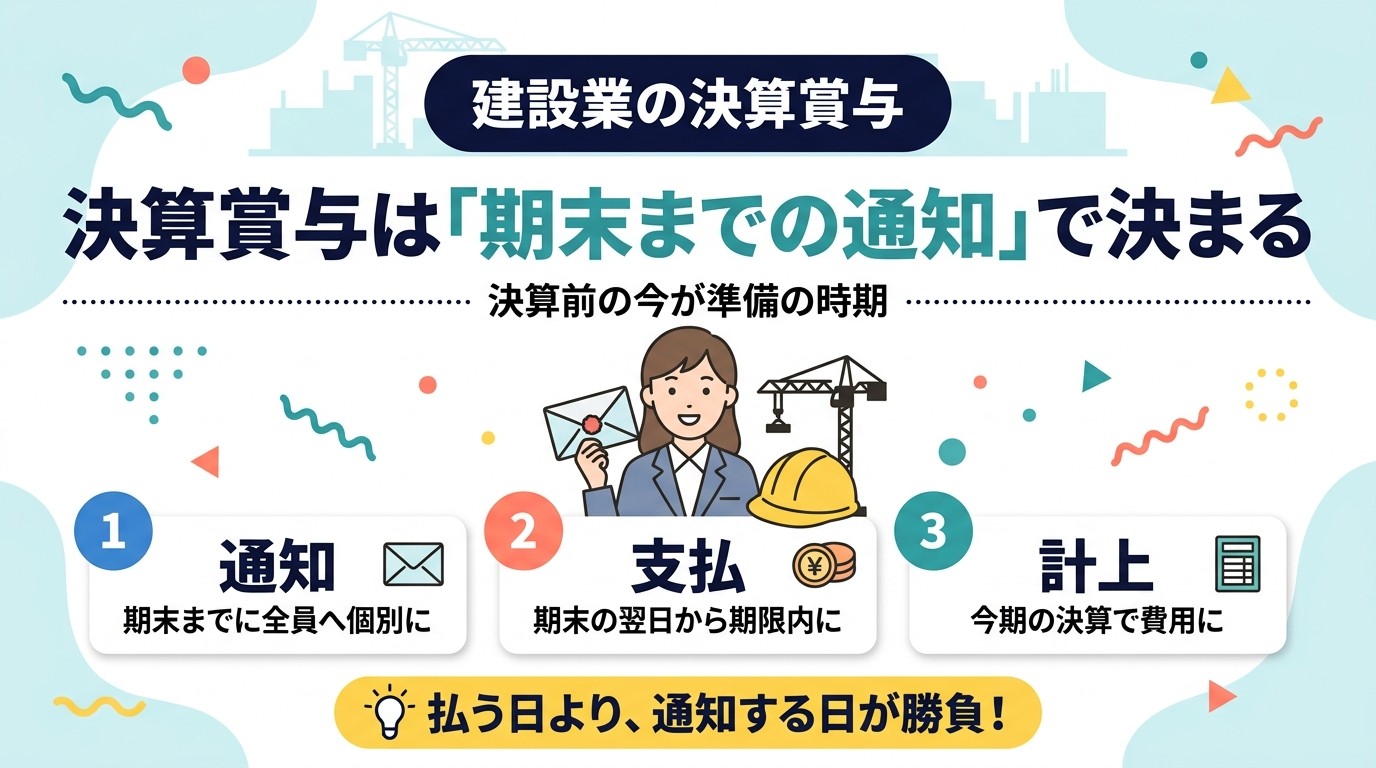
- 決算賞与を今期の経費にするには、期末までに全員へ金額を個別に通知し、期末の翌日から1か月以内に支払い、今期の決算で費用に計上する。この3つがそろって初めて認められます
- 「支給日に在籍している人だけに払う」というルールだと、通知したことになりません
- 期末は未払費用で計上します。職人の分は労務費、現場監督の分は工事原価の経費、事務所の人の分は販管費です
- 建設国保の会社は、賞与から健康保険料を引きません。引くのは厚生年金・雇用保険・源泉所得税です
決算賞与を今期の経費にする3つの要件
従業員の賞与は、実際に払った日の事業年度の経費になるのが原則です。10月末決算の会社が11月に払えば、来期の経費です。
例外として、次の3つをすべて満たせば、払う前でも今期の経費にできます(法人税法施行令第72条の3、国税庁タックスアンサーNo.5350)。
| 要件 | 中身 | 10月末決算なら |
|---|---|---|
| 1 通知 | 支給額を各人別に、同じ時期に支給を受ける全員へ通知する | 10月31日までに通知 |
| 2 支払 | 通知した金額を、通知した全員に、期末の翌日から1か月以内に払う | 11月30日までに支払 |
| 3 計上 | 通知した事業年度の決算で、費用として計上する(損金経理) | 10月31日付で未払計上 |
1か月の数え始めは、通知した日の翌日ではなく、期末の翌日です。10月1日に通知しても、10月31日に通知しても、支払の期限は同じ11月30日になります。
期末日が土日に当たる年は、会社が休みなら通知は前の営業日までに済ませる段取りにしておきましょう(たとえば2026年は10月31日が土曜日でした)。
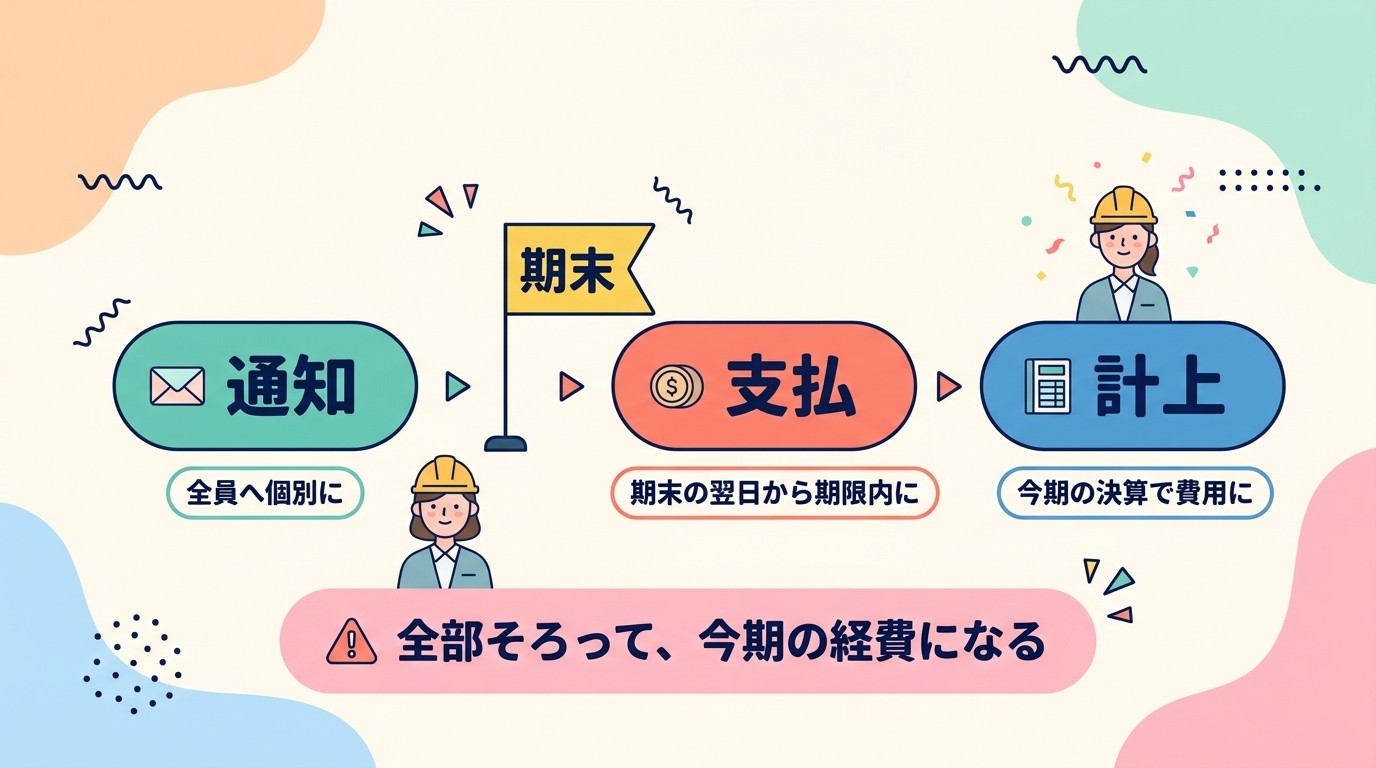
落とし穴:「支給日に在籍している人だけ」は通知にならない
賞与の規程に「支給日に在籍している人に支給する」と書いてある会社は要注意です。国税庁の通達(法人税基本通達9-2-43)は、この条件付きの通知は要件1の通知に当たらないとしています。
11月中に辞めた人には払わない、という条件が付くと、期末の時点で金額が決まっていないことになるからです。決算賞与を今期の経費にしたいなら、通知した全員に、辞めても払う前提で通知します。
パートや臨時雇いの人を正社員と分けて賞与を決めている場合は、その区分ごとに「全員に通知したか」を判定できます(同9-2-44)。

なお、役員への決算賞与は、原則としてこの3要件の対象外です。役員の賞与は「事前確定届出給与」など別のルールで判断します。決算の数字を見てから決めて出す役員賞与は、多くの場合経費になりません。部長などを兼ねる役員(使用人兼務役員)の「使用人としての分」は3要件の対象に入りますが、ほかの社員と同じ時期に払うなどの条件が加わります。役員に出すかを考えるときは、先に顧問税理士へ相談してください。
期末の未払計上と、翌期に払うときの仕訳
期末に払っていない決算賞与は、未払費用で計上します。国土交通省の告示は、未払費用を「未払給与手当」など、続けて受けている役務の未払額と定めています。自社の従業員への未払いは、工事原価に入る分でも未払費用です。
会計ソフトでは「未払賞与」という補助科目を作って管理してもかまいません。建設業の決算書では、未払費用の中に入れて表示します。
借方の科目は、人によって3つに分かれる
| 誰の賞与か | 科目 | 決算書での区分 |
|---|---|---|
| 直接雇っている職人(作業員) | 労務費 | 工事原価 |
| 現場監督など、工事に専属の社員 | 従業員給料手当 | 工事原価の「経費」 |
| 事務所・営業の社員 | 従業員給料手当 | 販売費及び一般管理費 |
告示の労務費は「工事に従事した直接雇用の作業員」に対する賃金です。現場監督の給料や賞与は、同じ工事原価でも経費の中の人件費に入ります。工事原価に入れる分は、どの工事に配るかも決めます。期末に未完成の工事へ配った分は、未成工事支出金として来期へ繰り越されます。配り方は、ふだんの給料と同じルールに合わせましょう。
仕訳例(職人60万円・現場監督40万円・事務30万円)
3人に決算賞与を出し、10月31日に未払計上して、11月25日に払う例です。金額は仮の数字で、本人は3人とも建設国保の加入者とします。
| 日付 | 借方 | 貸方 |
|---|---|---|
| 10/31 期末 | 労務費 600,000 従業員給料手当(工事原価)400,000 従業員給料手当(販管費)300,000 | 未払費用 1,300,000 |
| 11/25 支払 | 未払費用 1,300,000 | 預り金(厚生年金)118,950 預り金(雇用保険)7,800 預り金(源泉所得税)50,000 普通預金 1,123,250 |
厚生年金は賞与額×9.15%(本人負担分)、雇用保険は賞与額×6/1,000で計算しています。源泉所得税の50,000円は仮の数字です。実際は1人ずつ、後で説明する表で計算します。
もう1つ注意があるのは、会社が負担する保険料です。国税庁の通達(9-3-2)では、会社負担の厚生年金保険料などは、保険料の計算の対象になった月の事業年度に経費にできるとされています。賞与を11月に払うなら、その保険料は来期の経費になるのが基本です。賞与本体と同じ期に入れられるわけではない点に注意し、決算での扱いは顧問税理士と決めておきましょう。
\ 未払費用・未払金・工事未払金の分け方を、建設業の例で /
未払金と未払費用の違いを読む社会保険:建設国保の会社は、賞与から健康保険料を引かない
賞与を払ったら、支払日から5日以内に「賞与支払届」を年金事務所へ出します(日本年金機構)。決算賞与のように臨時で出す賞与も対象です。
保険料のもとになるのは「標準賞与額」です。税金や保険料を引く前の賞与額から、1,000円未満を切り捨てた額を使います。厚生年金は1回150万円が上限で、保険料率は18.3%。会社と本人で半分ずつ負担します。
ここで、健康保険が協会けんぽの会社と建設国保の会社とで、引くものが変わります。
| 賞与から引くもの | 協会けんぽの会社 | 建設国保の会社 |
|---|---|---|
| 健康保険料 | 引く(標準賞与額×都道府県ごとの料率) | 引かない(組合の保険料は賞与に連動しない) |
| 介護保険料(40〜64歳) | 引く | 引かない(介護分は組合の保険料の側で扱う) |
| 厚生年金保険料 | 引く | 引く |
| 雇用保険料 | 引く | 引く |
| 賞与支払届 | 出す | 出す(厚生年金の分) |
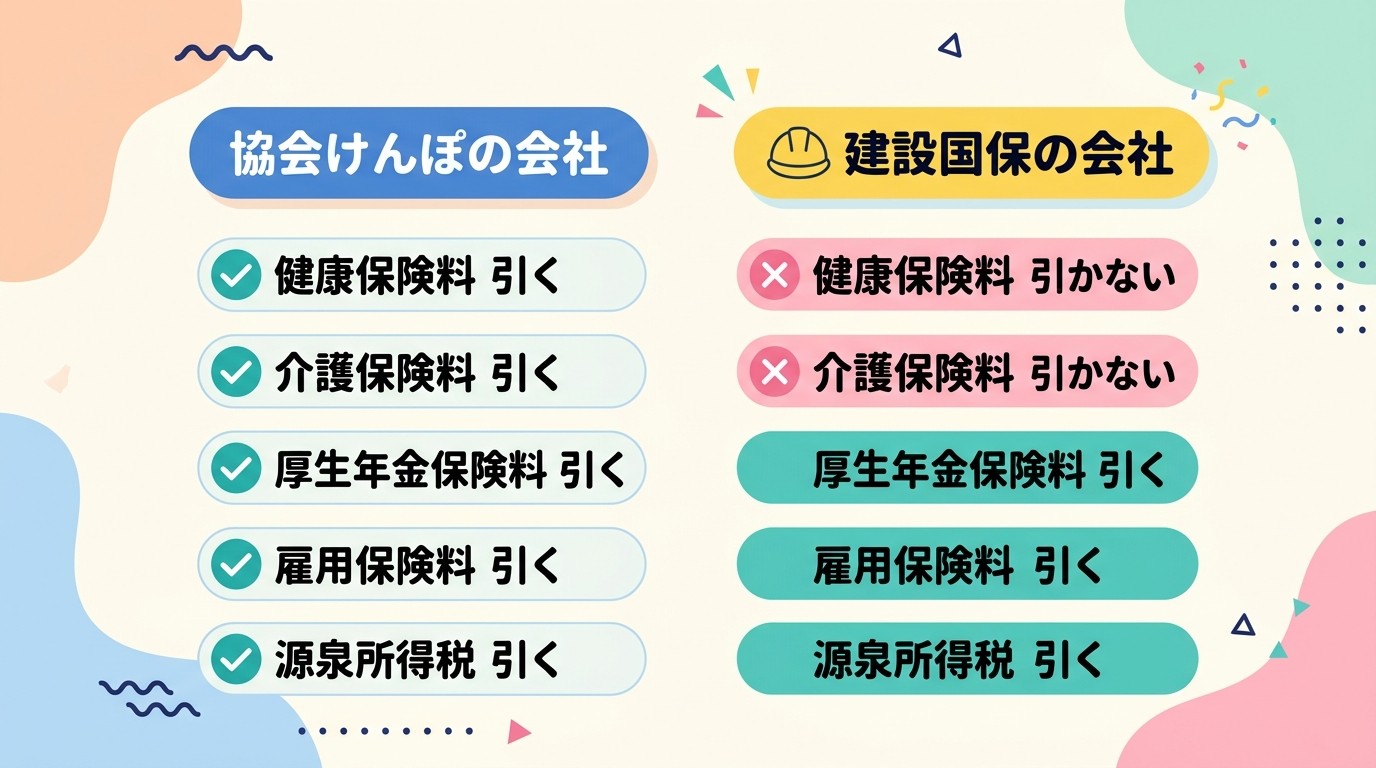
建設国保の加入者は、年金事務所で健康保険の「適用除外」の承認を受けています。協会けんぽの健康保険には入っていないので、標準賞与額にかかる健康保険料もありません。私の会社の東京土建国保は、保険料が区分ごとの定額です。賞与を出しても、組合の保険料は変わりません。
給与ソフトや計算表が協会けんぽの設定のままだと、賞与から健康保険料を引いてしまいます。賞与を計算する前に、健康保険の欄が「対象外」になっているかを確かめましょう。建設国保と厚生年金の組み合わせになる理由は、建設国保+厚生年金の仕組みで解説しています。
国保組合の保険料の決め方や介護分の扱いは、組合ごとに違います。東京土建国保以外の組合に入っている会社は、加入している組合の案内で確認してください。
雇用保険料:2026年度の建設の事業は本人6/1,000
雇用保険料は、賞与の支給額そのものに料率をかけます。厚生年金の標準賞与額のような1,000円未満の切り捨てや、1回150万円の上限はありません。建設の事業は、一般の事業より料率が高い点に注意します。
| 2026年4月1日〜2027年3月31日 | 本人負担 | 会社負担 | 合計 |
|---|---|---|---|
| 建設の事業 | 6/1,000 | 10.5/1,000 | 16.5/1,000 |
| (参考)一般の事業 | 5/1,000 | 8.5/1,000 | 13.5/1,000 |
建設の事業の本人負担は、2025年度の6.5/1,000から下がりました(厚生労働省「令和8年度 雇用保険料率のご案内」)。4月に給与ソフトの料率を直していない会社は、賞与の計算の前に見直しておきましょう。
源泉所得税:税率は「前月の給料」で決まる
賞与の源泉所得税は、国税庁の「賞与に対する源泉徴収税額の算出率の表」で計算します(タックスアンサーNo.2523)。手順は4つです。
- 前月の給料から社会保険料などを引いた額を出す
- 扶養親族などの数を確かめる
- 算出率の表(扶養控除等申告書を出している人は甲欄)で、1と2に当てはまる率を探す
- 賞与から社会保険料などを引いた額に、その率をかける
決算賞与で間違えやすいのは、賞与の額ではなく前月の給料で率が決まる点です。11月に払うなら、10月の給料を見ます。
例外が2つあります。前月に給料がない人と、賞与が前月の給料の10倍を超える人です(どちらも社会保険料などを引いた後の額で比べます)。この場合は算出率の表を使わず、賞与を6(計算期間が6か月を超えるときは12)で割った額をもとに月額表で税額を出し、最後に6(または12)倍します。10倍を超える人は前月の給料も足して計算するので、式はタックスアンサーNo.2523で確かめてください。表は、払う年の分(2026年に払うなら令和8年分)を使いましょう。
建設国保の保険料を給料から引いている会社は、手順1でその保険料をどう扱っているか、ふだんの給与ソフトの設定と合わせて税理士に確かめておくと安心です。
預かった源泉所得税は、原則として払った月の翌月10日までに納めます。納期の特例を受けている会社は、7〜12月分をまとめて翌年1月20日までです。特例の流れは源泉所得税の納期の特例にまとめています。
10月末決算の会社のスケジュール例
今日が10月12日なら、期末まで残り3週間足らずです。逆算すると、次の順番になります。
| 時期 | やること |
|---|---|
| 10月第2〜3週 | 利益の着地見込みを出し、社長と「出すか・総額はいくらか」を決める |
| 10月第3〜4週 | 1人ずつの金額を決め、通知書を作る。役員が入っていないか、在籍条件を付けていないかを確認 |
| 10月30日(金)まで | 全員に通知し、受け取りのサインを控えに残す |
| 10月31日(期末) | 未払費用で計上する(決算仕訳) |
| 11月30日まで | 通知した全員に、通知した金額を払う |
| 支払日から5日以内 | 賞与支払届を年金事務所へ出す |
| 翌月10日(特例は1月20日) | 源泉所得税を納める |
| 翌月末 | 賞与分の厚生年金保険料を、月々の分と一緒に納める |
私の会社では、決算前の利益の着地見込みと納税額の概算を、私が出して社長に報告しています。決算賞与の総額を考えるときも、出発点になるのはこの数字です。顧問税理士には11月中旬に決算の資料を渡すので、通知書の控えと支給の一覧も同じ束に入れておくと、説明がひと言で済みます。

まとめ:今週中に「出すか・いくらか」を決める
- 今期の経費にする条件は「期末までに全員へ個別通知」「期末の翌日から1か月以内に支払」「今期に計上」の3つ
- 「支給日に在籍している人だけ」の条件を付けると、通知したことにならない
- 期末は未払費用。職人は労務費、現場監督は工事原価の経費、事務所の人は販管費
- 建設国保の会社は、賞与から健康保険料・介護保険料を引かない。厚生年金・雇用保険・源泉所得税は引く
決算賞与は、払う日よりも通知する日が勝負です。期末を1日でも過ぎて通知すると、同じ金額を払っても来期の経費になります。
期末が近づいたら、利益の着地見込みを持って社長と話す時間を15分だけ取ってください。出すと決まったら、名前と金額を書く欄だけの通知書を1枚作れば、あとは表の順番どおりに進められます。
\ 決算前の作業を、10月末決算の週ごとの表で確認 /
決算準備の逆算スケジュールを読む以上、建設業7年目のおけいでした!
※この記事は2026年10月時点の公的資料(法人税法施行令・法人税基本通達・国税庁タックスアンサー、日本年金機構、厚生労働省、国土交通省告示)をもとにしています。自社の扱いは顧問税理士、加入している健康保険の組合、年金事務所で確認してください。