※本記事にはアフィリエイト広告が含まれています。


建設業の経理は、一般的な製造業・サービス業の経理と比べて、独特のルールや科目が多くあります。
私自身、建設会社に入社した当初は「未成工事支出金って何?」「工事完成基準って初めて聞いた」という状態でした。
しかし、建設業経理の特徴を体系的に理解することで、仕訳の判断も格段に速くなります。この記事で建設業経理の全体像をつかみましょう。
🔍 先に結論
- 建設業経理の特徴は工事ごとの管理・特有の勘定科目・工期の長さなど5つ
- 科目は「未成工事〜」「完成工事〜」という建設業専用の呼び方を使う
- 体系的に学ぶなら建設業経理士(2級から)が近道
この記事でわかること

- 建設業経理が一般業種と異なる5つの特徴
- 建設業固有の勘定科目一覧
- 建設業経理士(検定)について
- 建設業経理を学ぶためのおすすめの方法
建設業経理の5つの特徴
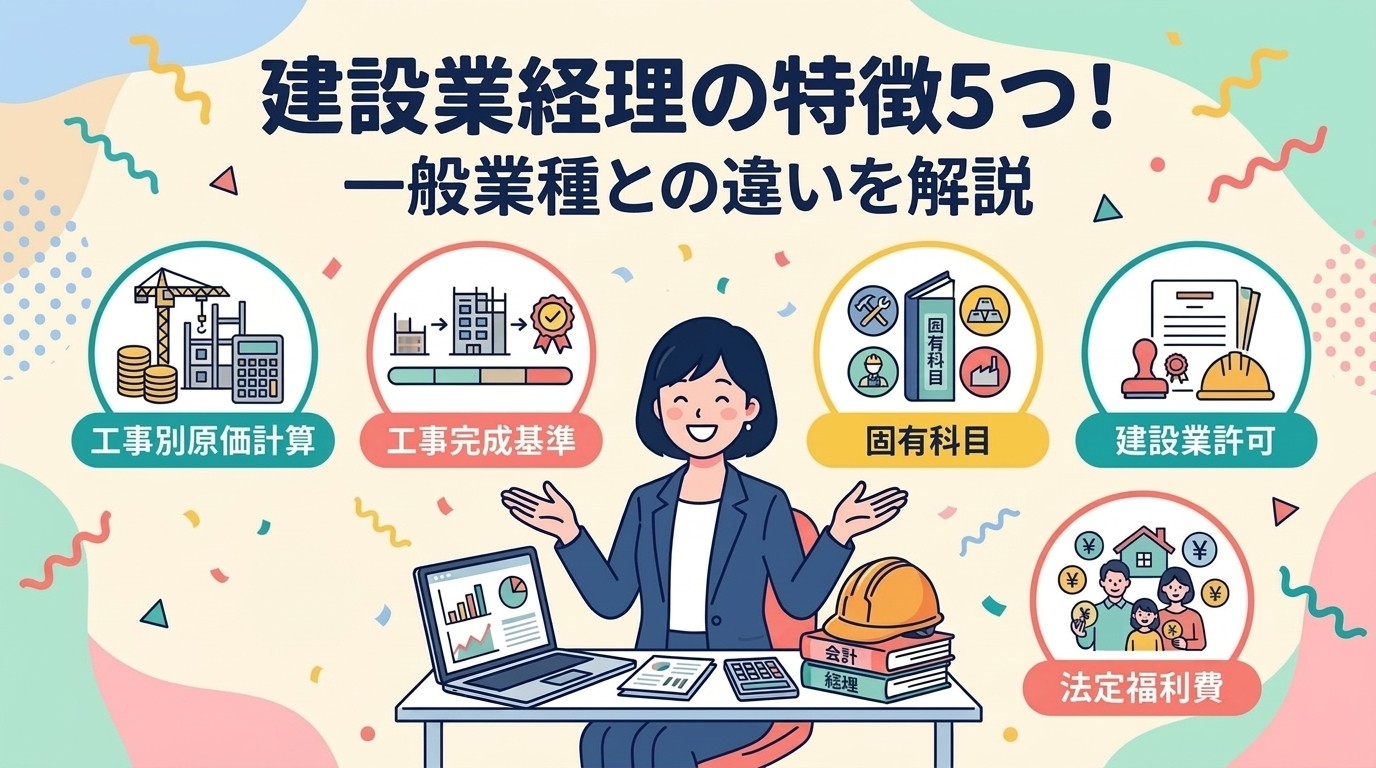
特徴①:工事ごとに原価を管理する
建設業では、受注した工事ごとに原価(費用)を集計・管理します。これを「工事別原価計算」と呼びます。
工事ごとに利益・損失を把握することで、赤字工事の早期発見や次回の見積もり精度向上に役立てます。

特徴②:工事完成基準で収益を計上する
建設業の多くは「工事完成基準」を採用しています。
工事が完成し発注者に引き渡した時点で初めて売上(完成工事高)を計上します。工事期間中は原価を「未成工事支出金」として資産に積み上げます。
特徴③:建設業固有の勘定科目がある
建設業では一般業種とは異なる固有の勘定科目を使います。
| 建設業固有の科目 | 対応する一般科目 |
|---|---|
| 完成工事高 | 売上高 |
| 完成工事原価 | 売上原価 |
| 完成工事総利益 | 売上総利益 |
| 未成工事支出金 | 仕掛品 |
| 未成工事受入金 | 前受金 |
| 完成工事未収入金 | 売掛金 |
特徴④:建設業許可との財務要件がある
建設業許可の取得・更新には、財務諸表の提出が必要です。建設業法に基づく「建設業財務諸表」の様式で作成する必要があり、固有科目を正しく使うことが求められます。

特徴⑤:法定福利費の扱いが独特
建設業では、現場作業員にかかる法定福利費(社会保険料の会社負担分)を「工事原価」として計上します。一方、本社スタッフの法定福利費は「販管費」に計上します。
また、協力会社(下請)への発注では、見積書に法定福利費を内訳として明示してもらう取り組みが国土交通省の指導で進められています。
建設業経理士(検定)とは
建設業経理士は、建設業振興基金が実施する建設業専門の経理検定です。
| 区分 | 内容 |
|---|---|
| 1級 | 財務諸表・財務分析・原価計算の高度な知識 |
| 2級 | 建設業の財務諸表作成・原価管理の実務知識 |
| 3・4級(建設業経理事務士) | 基本的な簿記・建設業会計の入門レベル |
2級以上の合格者は経営事項審査(経審)で評価の対象になるため、会社からの取得推奨が多い資格です。
建設業経理の学び方
- 建設業経理士の参考書:試験勉強を通じて体系的に学べる最短ルート
- 国土交通省の資料:建設業財務諸表の様式・作成要領が公開されている
- 実務OJT:先輩経理担当者からの実務引き継ぎが一番の近道
- 会計ソフトのサポート:建設業対応の会計ソフトには学習リソースが充実していることも
一般企業と建設業の会計処理 比較表
| 項目 | 一般企業 | 建設業 |
|---|---|---|
| 売上計上タイミング | 商品出荷・役務提供完了時 | 工事完成・引き渡し時(完成基準)または進捗に応じて(進行基準) |
| 製造中の費用管理 | 仕掛品 | 未成工事支出金 |
| 売上原価の科目 | 売上原価 | 完成工事原価 |
| 売上の科目 | 売上高 | 完成工事高 |
| 前受金の科目 | 前受金 | 未成工事受入金 |
| 未収入金の科目 | 売掛金(または未収入金) | 完成工事未収入金 |
| 原価管理 | 製品・商品別 | 工事別(個別原価計算) |
建設業経理特有の実務上の注意点
建設業経理を担当するにあたって、特に注意が必要なポイントをまとめます。
- 外注費か給与かの判断:一人親方への支払いは実態に応じて外注費か給与か判断が必要。税務調査でよく指摘されるポイントです。
- 法定福利費の原価・販管費振り分け:現場作業員分は工事原価、本社スタッフ分は販管費に区分します。
- 工事台帳の整備:工事ごとに原価を管理するため、工事台帳の整備が不可欠です。
- 建設業法・建設業許可との連動:完成工事高・経営状況分析(経審)に会計データが直結するため、正確性が特に重要です。
建設業経理を学ぶためのステップアップ方法
建設業経理を体系的に学びたい方には、「建設業経理士」の資格取得をおすすめします。1級・2級は国土交通大臣の登録を受けた試験で、建設業特有の会計処理・原価計算・財務分析を体系的に学べます。
建設業経理士2級の試験範囲には、未成工事支出金・完成工事高・完成工事原価など建設業特有の勘定科目が含まれており、実務に直結する知識が身につきます。学習を進めると、「なんとなく処理していた仕訳の意味」が明確になります。
また、建設業経理士1・2級の資格を持つ職員数は、公共工事の入札評価(経審)でも評価ポイントになります。個人のスキルアップが会社の競争力向上につながるという点で、建設業特有の資格といえます。
日常業務では、税理士・公認会計士との連携も重要です。建設業特有の処理(工事損失引当金・完成工事補償引当金は税務上は損金にならず、申告で調整が必要になるなど)については、専門家の指導を受けながら処理することで、税務リスクを回避できます。
建設業経理の特徴を理解することは、建設業で働く経理担当者にとって必須の知識です。一般企業の経理経験があっても、建設業特有の勘定科目や工事原価管理の仕組みを別途学ぶ必要があります。
建設業経理の知識を深めるほど、現場担当者・経営者との会話がスムーズになり、会社全体の数字の見え方が変わってきます。経理担当者が工事の流れを理解することが、建設業での経理業務の質を高める最大のポイントです。
この記事でまとめた建設業経理の特徴を理解の土台にして、日々の実務経験を積み重ねながら、建設業経理のスペシャリストとして成長していきましょう。
建設業経理の特徴を深く理解することは、この業界で長く活躍するための基盤です。工事の流れと会計処理の流れを連動させて考える習慣をつけることで、複雑な処理も自然と理解できるようになります。
この記事と一緒に読みたい
まとめ:建設業経理の特徴5つ
- 工事別原価計算:工事ごとに原価を集計・管理する
- 工事完成基準:完成・引き渡し時に売上を計上する
- 固有の勘定科目:完成工事高・未成工事支出金など業界特有の科目
- 建設業許可との連動:財務諸表が許可申請に必要
- 法定福利費の扱い:原価と販管費に分けて管理する
建設業の経理業務を効率化したい方には、弥生会計 Nextがおすすめです。未成工事支出金などの建設業特有の科目を使えるかは、無料体験中に科目の設定画面で確かめておくと安心です。