
※本記事にはアフィリエイト広告が含まれています。


建設業の収益計上方法として最も広く使われているのが工事完成基準です。
「工事が完成したら売上を計上する」というシンプルな考え方ですが、期をまたぐ工事の処理や、途中で受け取っている代金の扱いなど、細かいポイントが多くあります。
私も最初の決算の時、年度をまたいだ工事をどう処理すればいいか分からなくて困りました。この記事で基本をしっかり押さえましょう。
🔍 先に結論
- 完成基準=完成・引渡しの時点で売上を計上する方法
- 工事中の原価は未成工事支出金、もらったお金は未成工事受入金にためる
- 決算をまたぐ工事は「引渡日がどちらの期か」で判断する
この記事でわかること

- 工事完成基準の仕訳パターン(完成引き渡し時)
- 決算をまたぐ工事の処理方法
- 着手金・中間金がある場合の完成時仕訳
- 工事完成基準と進行基準の違い
工事完成基準とは
工事完成基準とは、工事が完成し発注者に引き渡した時点で収益(売上)を計上する方法です。
工事期間中は材料費・労務費・外注費などの原価を「未成工事支出金」として資産計上し、完成時に一括して「完成工事原価」に振り替えます。

工事完成・引き渡し時の仕訳
基本パターン:工事合計2,000万円、完成時に全額受け取る場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事未収入金 | 22,000,000円 | 完成工事高 | 20,000,000円 |
| 仮受消費税 | 2,000,000円 |
同時に、工事中に積み上げた原価を振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事原価 | 15,000,000円 | 未成工事支出金 | 15,000,000円 |
着手金・中間金がある場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事受入金(着手金) | 2,000,000円 | 完成工事高 | 20,000,000円 |
| 未成工事受入金(中間金) | 5,000,000円 | 仮受消費税 | 2,000,000円 |
| 完成工事未収入金(残金) | 15,000,000円 |
決算をまたぐ工事の処理
工事完成基準では、決算期をまたいだ工事は完成するまで収益を計上しません。
代わりに、工事期間中に発生した費用は「未成工事支出金」として資産計上し、貸借対照表に残します。
期末時点での仕訳(工事進行中)
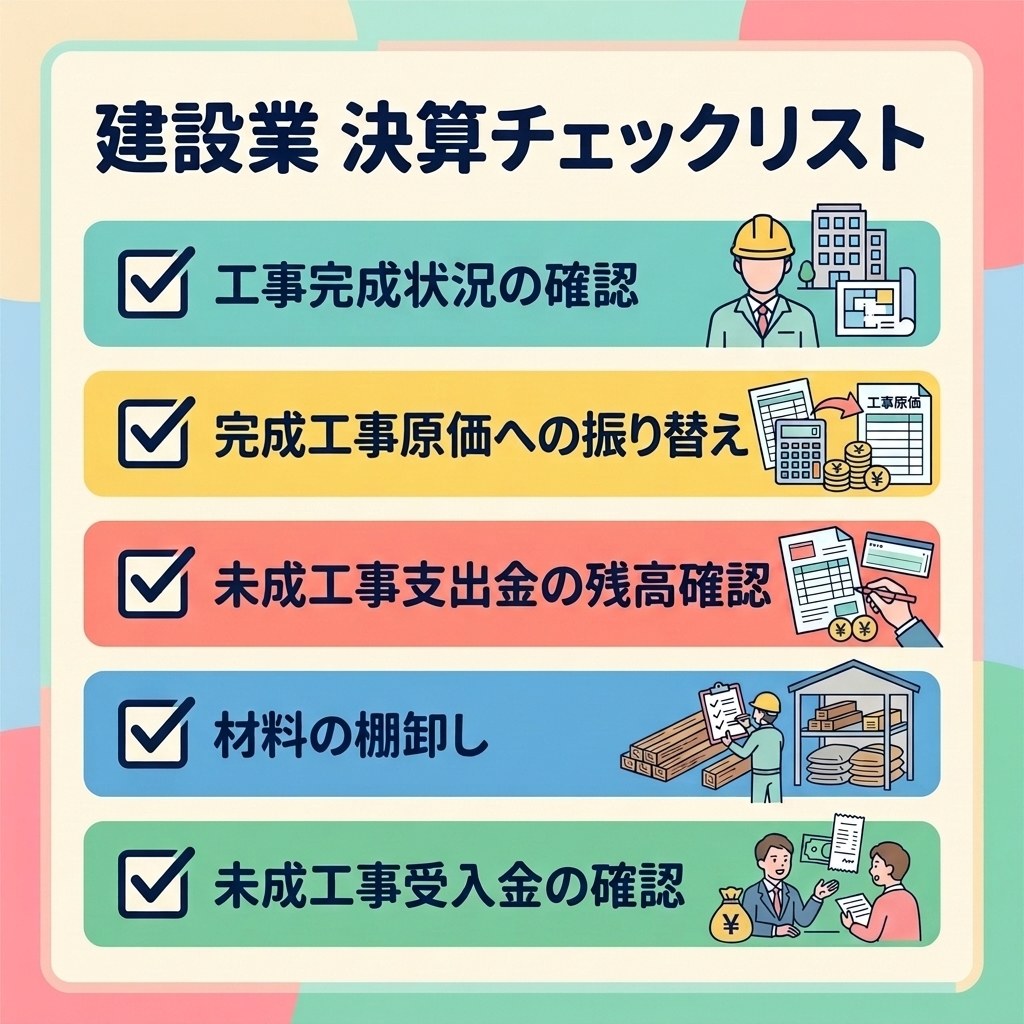
工事が完成していない場合、費用を積み上げるのみで収益は計上しません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 8,000,000円 | (各費用科目) | 8,000,000円 |
この未成工事支出金は、翌期に工事完成した時点で完成工事原価に振り替えられます。進行基準や出来高請求がある場合の決算またぎ工事の仕訳も確認してください。
工事完成基準と進行基準の違い
| 項目 | 工事完成基準 | 進行基準 |
|---|---|---|
| 収益計上タイミング | 工事完成・引き渡し時 | 工事進捗度に応じて毎期 |
| 対象 | 中小の建設会社が中心 | 大規模工事・上場企業など |
| メリット | シンプル・わかりやすい | 期間損益が正確に反映される |
| デメリット | 工事完成期に利益が集中 | 計算が複雑 |
工事完成基準の実務手順ステップ
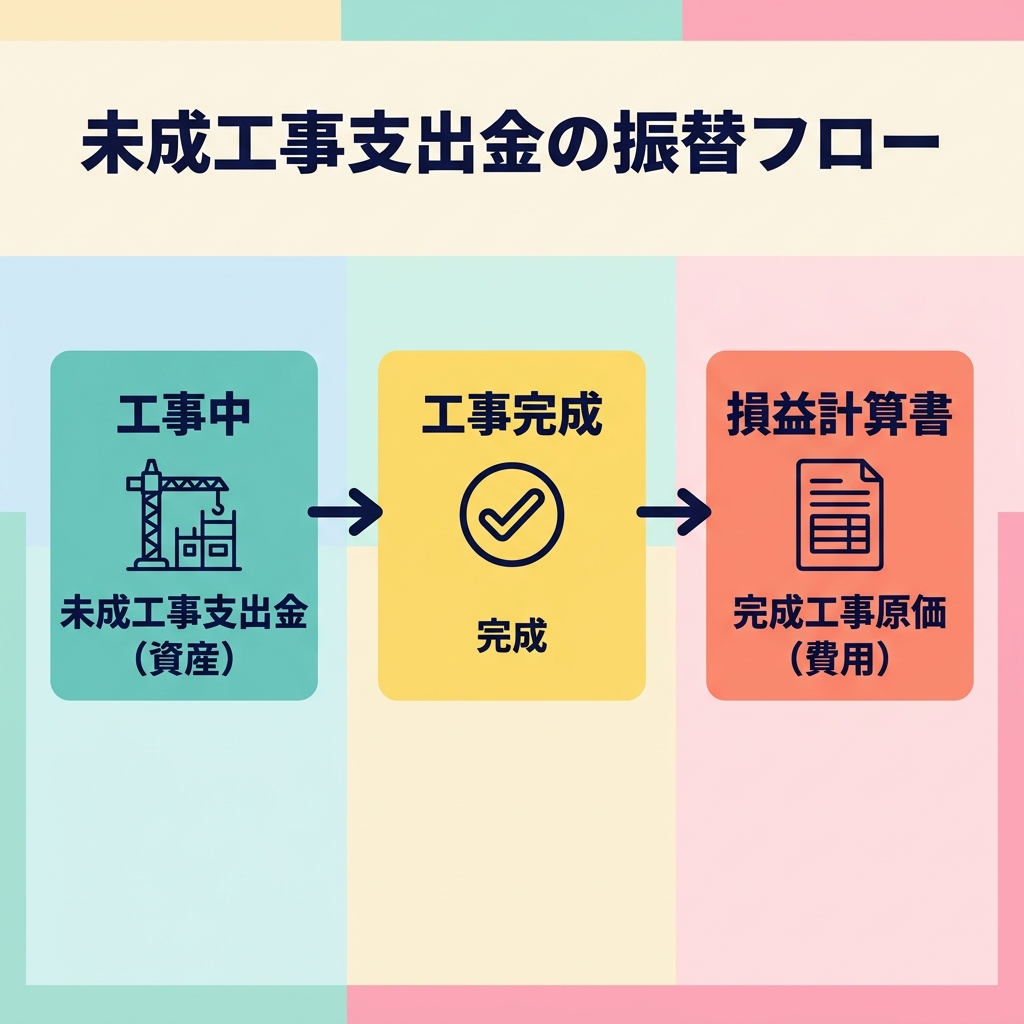
工事完成基準を適用している建設会社での実際の処理の流れをステップで整理します。
- STEP1:工事の完成・引き渡し確認 現場担当者から引き渡し完了の報告を受け、工事完成報告書・引き渡し書を確認する
- STEP2:工事原価の確定 工事台帳で当該工事に投入した材料費・労務費・外注費・経費をすべて集計する
- STEP3:完成工事原価への振り替え 未成工事支出金の残高を完成工事原価に振り替える
- STEP4:売上の計上 工事請負代金のうち税抜き金額を完成工事高、消費税分を仮受消費税として計上し、前受金(未成工事受入金)と残金を処理する
- STEP5:消費税の確定 仮受消費税を確定計上する
工事完成基準における消費税の処理
工事完成基準では、消費税の課税時期は工事の引き渡し完了時点になります。
| 項目 | 内容 | 処理 |
|---|---|---|
| 課税時期 | 工事完成・引き渡し時 | 引き渡し時に仮受消費税を計上 |
| 前受金の消費税 | 受取時は区分管理 | 引き渡し時に消費税を確定計上 |
| 消費税率 | 引き渡し時の税率が原則適用 | 税率が変わる前後の工事は、契約日によって経過措置の対象になるか確認 |
工事完成基準のメリットと注意点
工事完成基準は中小建設業者にとって管理が比較的シンプルで、実務負担が少ないことがメリットです。一方で、大型工事が期末をまたぐ場合、当期の業績が工事の完成状況に大きく左右されるという特徴があります。
期末直前に複数の工事が同時に完成すると、処理が一時期に集中します。その場合、どの工事が「完成」でどの工事が「未完成」かを現場担当者と素早く確認する体制が重要です。

工事完成基準の長所と短所を理解して活用する
工事完成基準のメリットは、処理のシンプルさにあります。「工事が完成したら売上を立てる」という判断基準が明快で、現場担当者でも「いつ売上が計上されるか」を理解しやすい点が特徴です。
一方で注意が必要な点は、期末直前に複数の工事が同時完成した場合に会計処理が集中することです。また、工事完成・引き渡しのタイミングによって売上が大きく変動するため、月次・四半期の業績が工事の進捗状況に大きく左右されます。
期末に工事完成が集中すると、発注者との引き渡しスケジュール調整・書類準備・仕訳入力が一時期に重なります。私の会社は10月末決算なので、決算準備を始める10月初旬に、現場担当者に完工日を確認して準備を進めています。
工事完成基準を長期的に安定して運用するためには、日常的な工事台帳管理と現場担当者との情報共有体制の整備が不可欠です。完成の連絡が経理に届くまでのフローを明確にしておくことが重要です。
工事完成基準は中小建設業者にとって最もシンプルで使いやすい収益認識方法です。「完成・引き渡しが確認できたら売上を立てる」という明快な基準のもと、仕訳フローを標準化しておくことで、担当者が変わっても一定の処理品質を維持できます。
期末に向けた工事完成スケジュールの見える化と、現場担当者との定期的な情報共有が、工事完成基準を安定的に運用するための最重要ポイントです。
工事完成基準の仕訳フローを社内でマニュアル化しておくことで、担当者が変わっても一定品質の処理が維持できます。工事完成・引き渡しの連絡フロー・証憑の保管方法・仕訳入力のタイミングを明文化しておきましょう。
この記事と一緒に読みたい
まとめ:工事完成基準の仕訳の流れ
- 工事中:費用を未成工事支出金(資産)として積み上げ
- 完成・引き渡し時:未成工事支出金 → 完成工事原価へ振り替え
- 売上計上:完成工事高を計上(着手金・中間金があれば充当)
- 決算またぎ:未成工事支出金のまま貸借対照表に残す
建設業の決算や日々の記帳を効率化したい方には、弥生会計 Nextがおすすめです。


