※本記事にはアフィリエイト広告が含まれています。
「工事が完成したとき、売上はいつ計上すればいい?引渡しのタイミングで計上するの?それとも入金されてから?」


今回の記事でわかること
- 完成工事高(売上)の計上タイミングの基本原則
- 引渡基準の仕訳例と「完成工事未収入金」の使い方
- 前受金(手付金)を受け取ったときの処理
- 収益計上をめぐるよくある間違いと対処法
- 月次・決算での処理の流れ
🔍 先に結論
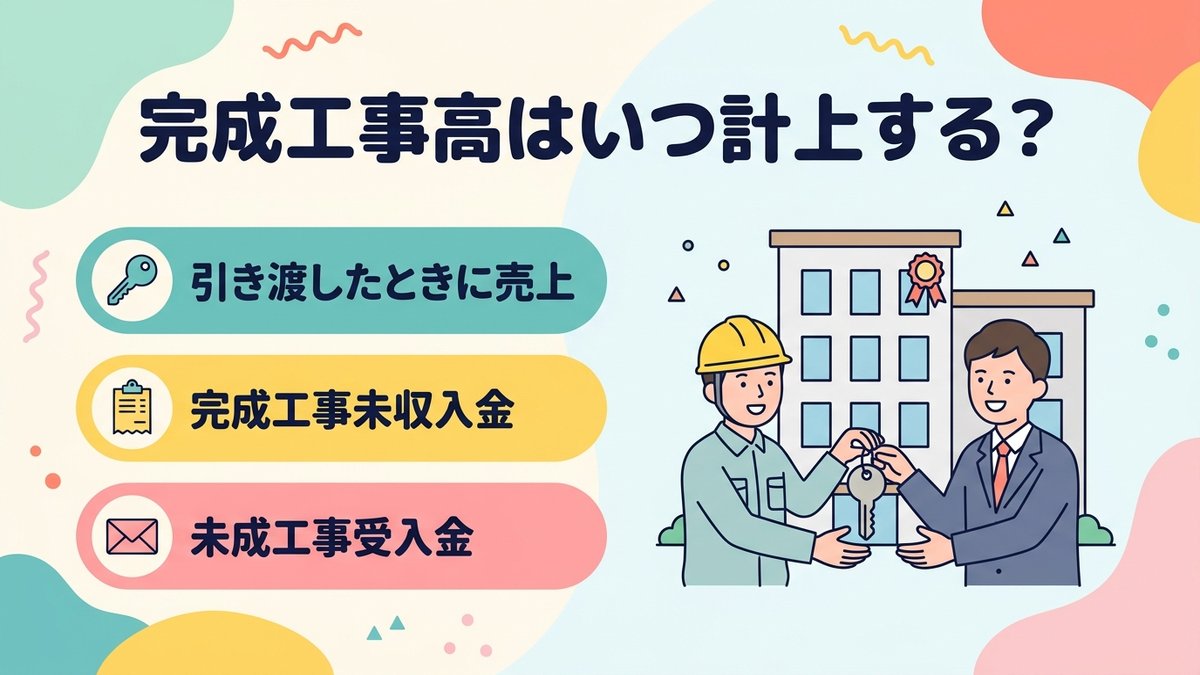
- 売上計上は入金日ではなく「引渡し」のタイミング(引渡基準が原則)
- 手付金・中間金は未成工事受入金で管理し、引渡し時に売上へ振替
- 「引渡し時点」の定義(竣工検査合格日など)を社内で統一しておく
建設業の売上計上:現金主義と発生主義の違い
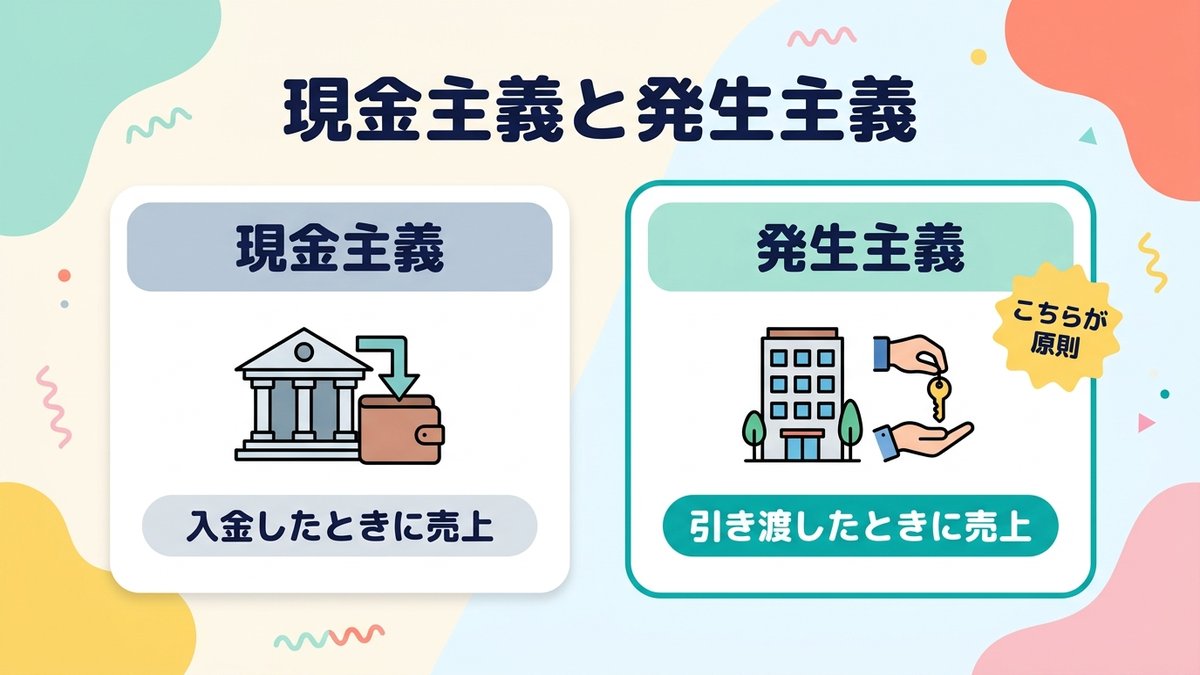
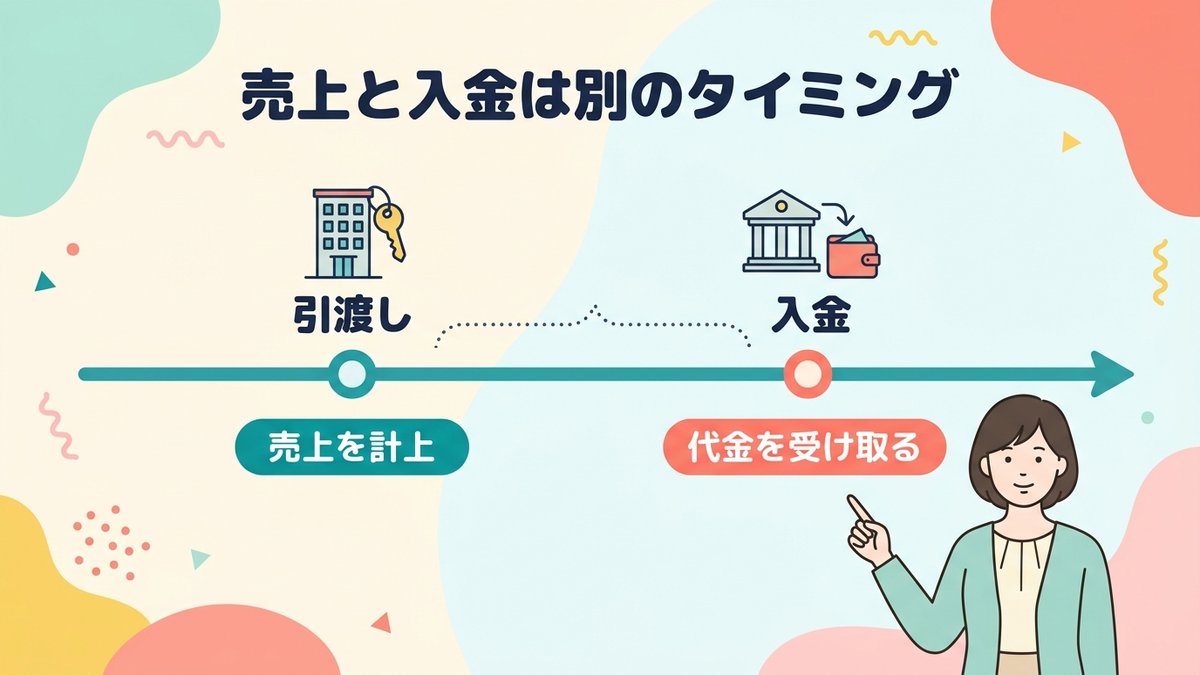
売上を「現金を受け取ったときに計上する」方法を現金主義といいます。一方、「工事を完成・引き渡したときに計上する」方法を発生主義(引渡基準)といいます。法人税法・会計基準では発生主義が原則であり、建設業の工事代金は入金の有無に関わらず、引き渡しが完了した時点で売上(完成工事高)を計上するのが原則です(工事進行基準で計上する工事は除きます。法人税法では、一定の長期大規模工事は工事進行基準で計上する決まりです)。
これを理解していないと、「お金が来ていないのに税金を払わなければならない」という状況が発生します。「入金前に税金が発生するのはおかしい」と感じる経営者の方も少なくありません。しかし、これは会計・税務の基本ルールです。売上の計上と現金の入金は別々のタイミングで処理するという考え方に慣れることが、建設業経理の第一歩です。
🏢 私の会社の場合
私の会社では、売上は工事が完成したときに計上するのが基本です。引渡しの日は作業が終わった日で判断し、その日は出面や日報の記録で確かめています。
元請けに出来高で請求した分は、工事が完成するまで「前受金」で入れています(建設業の決算書では未成工事受入金にあたります)。決算をまたぐ大きな現場のときだけ、元請けと話し合ったうえで工事進行基準を使います。金額や工期で線を引く決まりは特にありません。進み具合は、元請けに出している出来高請求の割合で見ています。
決算の時期には、現場に完工日の確認をお願いしています。決算前に、現場から「まだ終わっていない工事の売上はどうする?」と聞かれたこともあります。
📘 建設業の経理を1冊で順番に学びたい方へ
売上の計上時期は、『建設業の経理 はじめの一冊』の第5章「売上はいつ計上するのか」でも扱っています。請求書の入力や入金の流れは第3章「毎日・毎月の仕事」、決算前の段取りは第6章「決算準備の進め方」にまとめました。
\Kindle Unlimited会員なら追加料金なしで読めます/
Amazonで中身を見る(無料サンプル)本の目次と紹介は『建設業の経理 はじめの一冊』を出版しましたで見られます。
引渡基準の仕訳:3ステップ
ステップ① 工事完成・引渡し時:売上と原価を同時計上
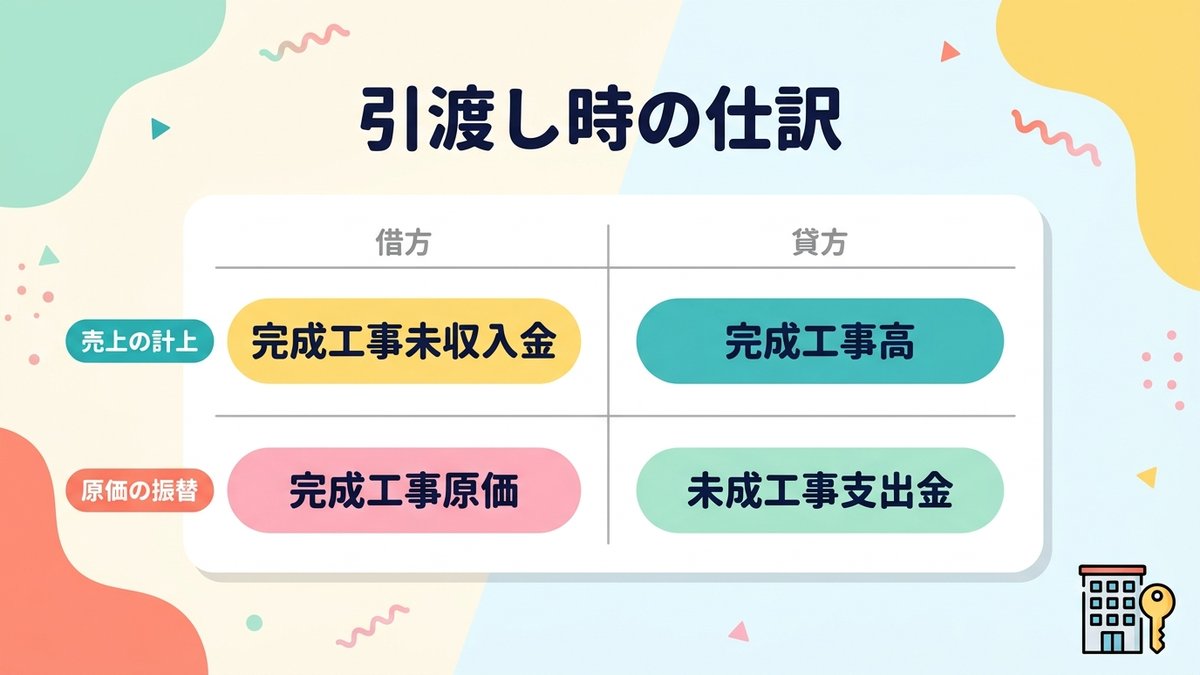
工事が完成し、発注者に引き渡した時点で「完成工事高(売上)」を計上し、同時に未成工事支出金に蓄積していた原価を「完成工事原価」へ振り替えます。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 工事完成・引渡し時(売上計上) | 完成工事未収入金 5,000,000 | 完成工事高 5,000,000 |
| 原価の振替(同時処理) | 完成工事原価 3,800,000 | 未成工事支出金 3,800,000 |
ステップ② 工事代金の入金時:完成工事未収入金の消込み
発注者から工事代金が振り込まれたときに、「完成工事未収入金」(一般企業の売掛金にあたる科目)を消し込みます。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 工事代金の入金(翌月) | 普通預金 5,000,000 | 完成工事未収入金 5,000,000 |
ステップ③ 前受金(手付金・着手金)を受け取った場合
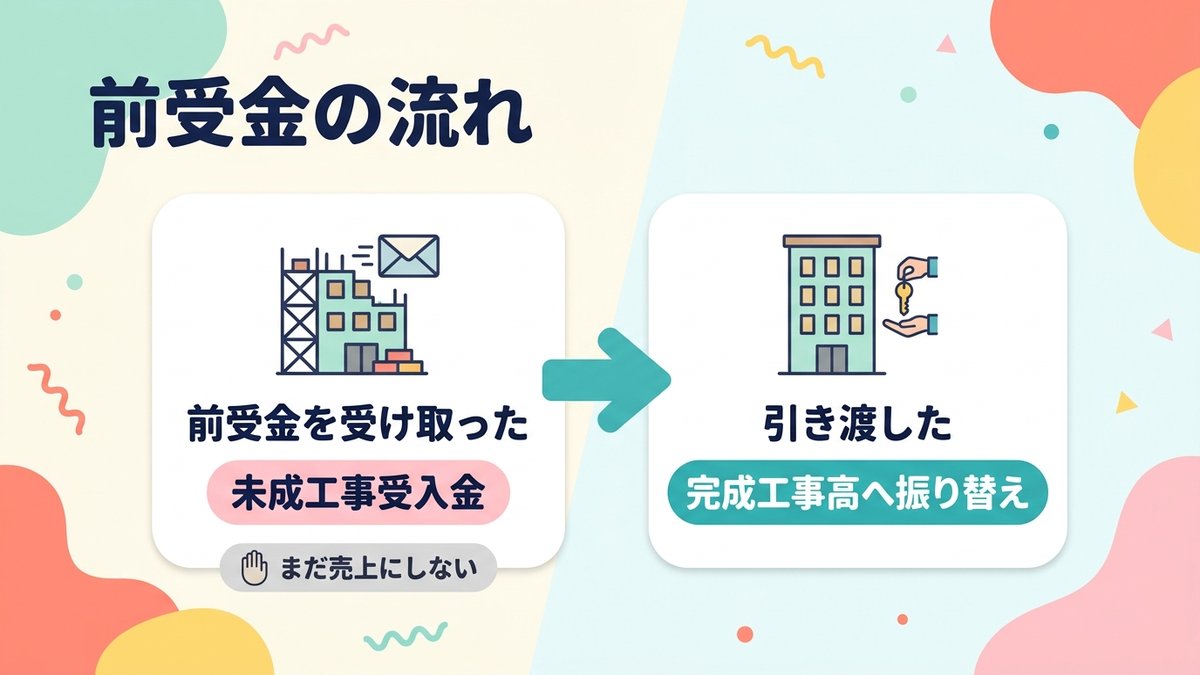
工事着工前や施工中に前受金(手付金・中間金)を受け取ることがあります。この時点では工事は未完成なので、売上(完成工事高)は計上せず「未成工事受入金」(前受金)として処理します。工事完成・引渡し時に前受金と売上を相殺します。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 契約時に前受金1,000,000円受領 | 普通預金 1,000,000 | 未成工事受入金 1,000,000 |
| 工事完成・引渡し時(売上5,000,000) | 未成工事受入金 1,000,000 / 完成工事未収入金 4,000,000 | 完成工事高 5,000,000 |
「引渡し」の定義:いつ売上を計上するか
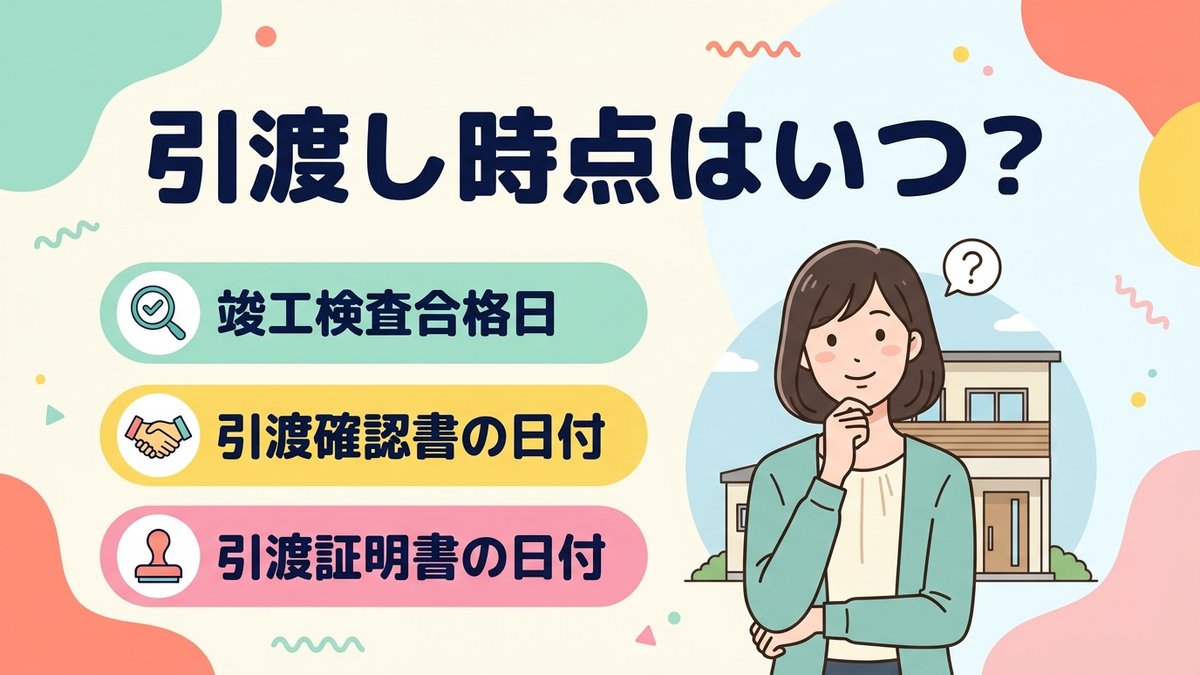
引渡基準で最も重要なのは、「いつを引渡し時点とするか」の判断です。建設業では以下の基準が一般的に使われます。
| 判断基準 | 説明 |
|---|---|
| 竣工検査合格日 | 発注者が行う検査に合格した日 |
| 引渡確認書の日付 | 発注者との間で引渡確認書を交わした日 |
| 引渡証明書の日付 | 会社が発行した引渡証明書の日付 |
いずれの基準を採用するかは会社のルールで決めておき、毎期一貫して同じ基準を使うことが重要です。基準が変わると年度をまたいだ比較ができなくなります。
月末・決算時のよくある間違い
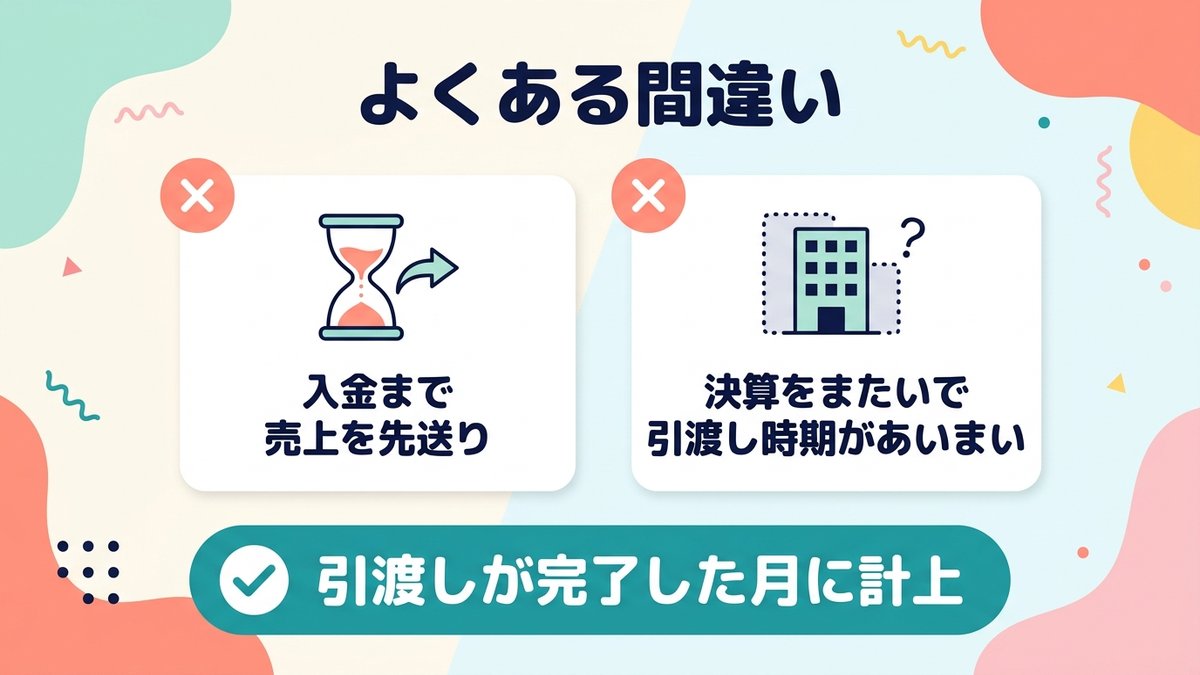
よくある間違いのひとつが、月末に工事が完成したのに翌月に売上計上を先送りするケースです。「入金は翌月だから翌月に計上しよう」と考えてしまうのは現金主義の発想で、正確には誤りです。引渡しが完了した月に必ず売上を計上してください。
また、決算日をまたいで引渡し時期が曖昧になるケースも要注意です。竣工検査が決算月中に完了したのに引渡書類の交付を翌期に回すと、売上の計上時期がずれて税務上の問題になります。決算前後の工事完成タイミングは特に慎重に管理しましょう。期末に終わっていない工事の扱いは決算をまたぐ工事の売上計上と仕訳例で解説しています。
まとめ
完成工事高の計上タイミング まとめ
- 売上計上は「現金の入金時」ではなく「工事の引渡し完了時」が原則
- 引渡し時に「完成工事未収入金 / 完成工事高」と「完成工事原価 / 未成工事支出金」を同時処理
- 前受金(手付金・中間金)は「未成工事受入金」で管理し、引渡し時に売上へ振替
- 「引渡し時点」の定義(竣工検査合格日など)を社内で統一する
- 決算をまたぐ工事の引渡し時期は特に厳密に管理する
以上、建設業7年目のおけいでした!