※本記事にはアフィリエイト広告が含まれています。
「完成基準と工事進行基準って何が違うの?うちの会社はどちらを使えばいいかわからない…」


今回の記事でわかること
- 完成基準と工事進行基準の違いと使い分け
- 2021年「収益認識に関する会計基準」改正後のルール
- 工事の進捗率の計算方法(原価比例法・物理的完成度)
- 中小建設業者への適用と税務上の取り扱い
- 各基準の採用が財務諸表と経審に与える影響
🔍 先に結論
- 完成基準と工事進行基準の違いは収益を計上するタイミング
- 2021年の収益認識基準改正で長期工事のルールが変わった
- 進捗率の計算方法まで仕訳例つきで解説
完成基準とは何か
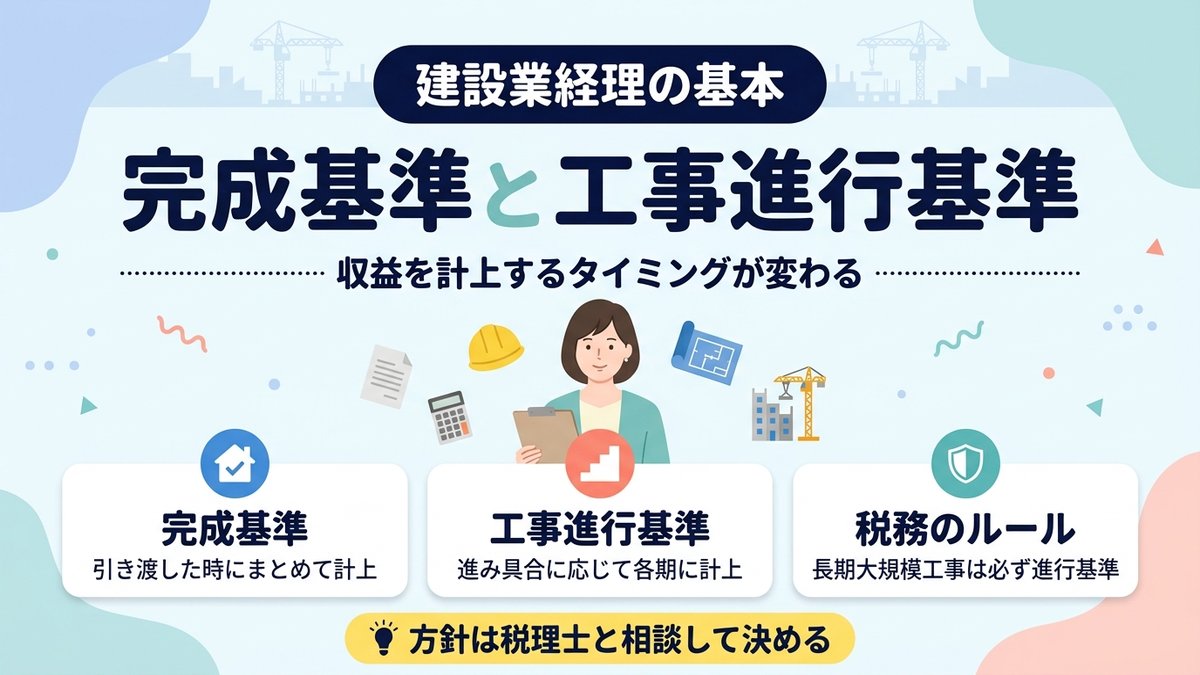
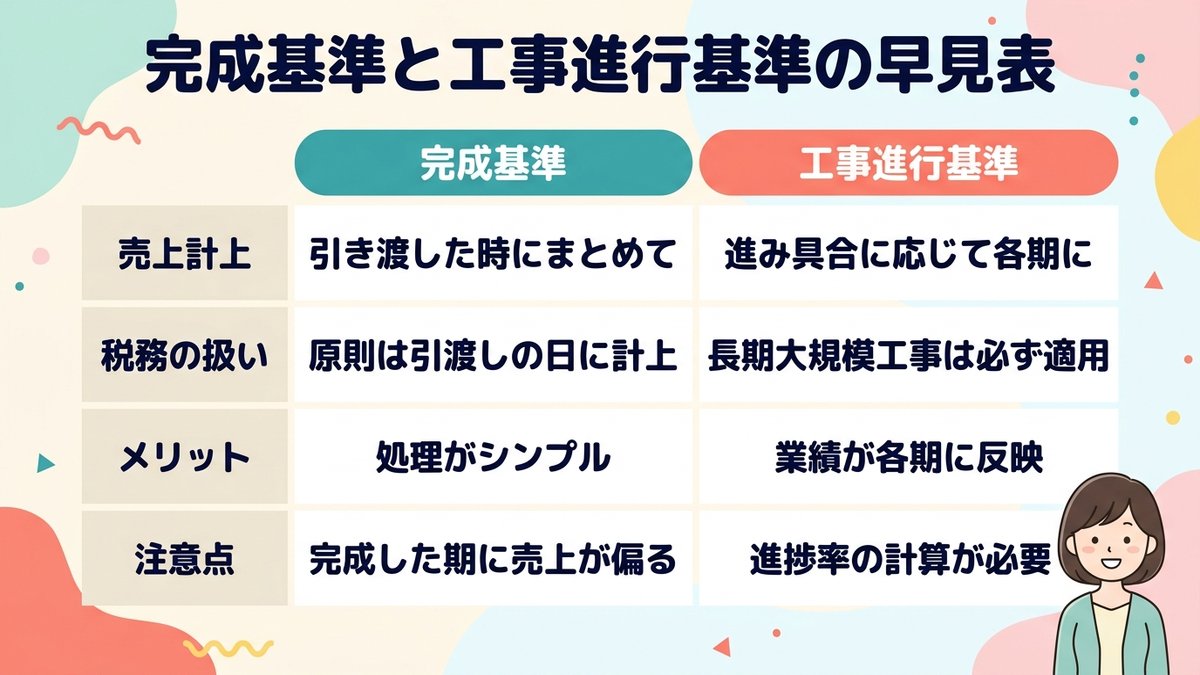
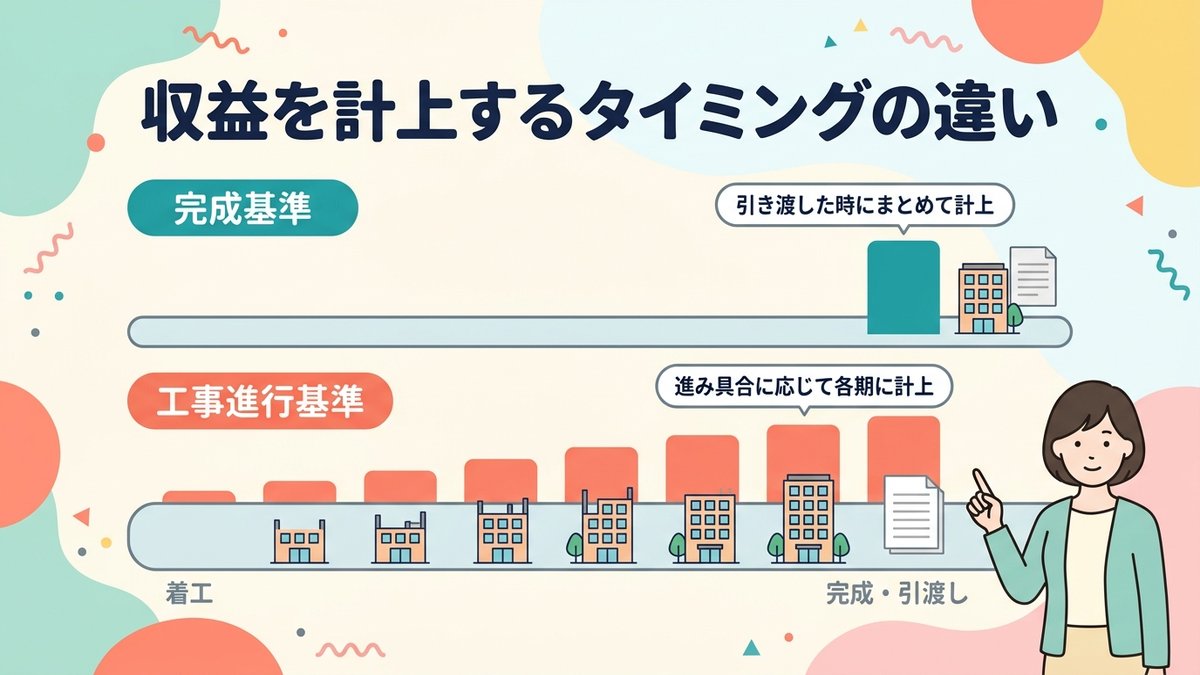
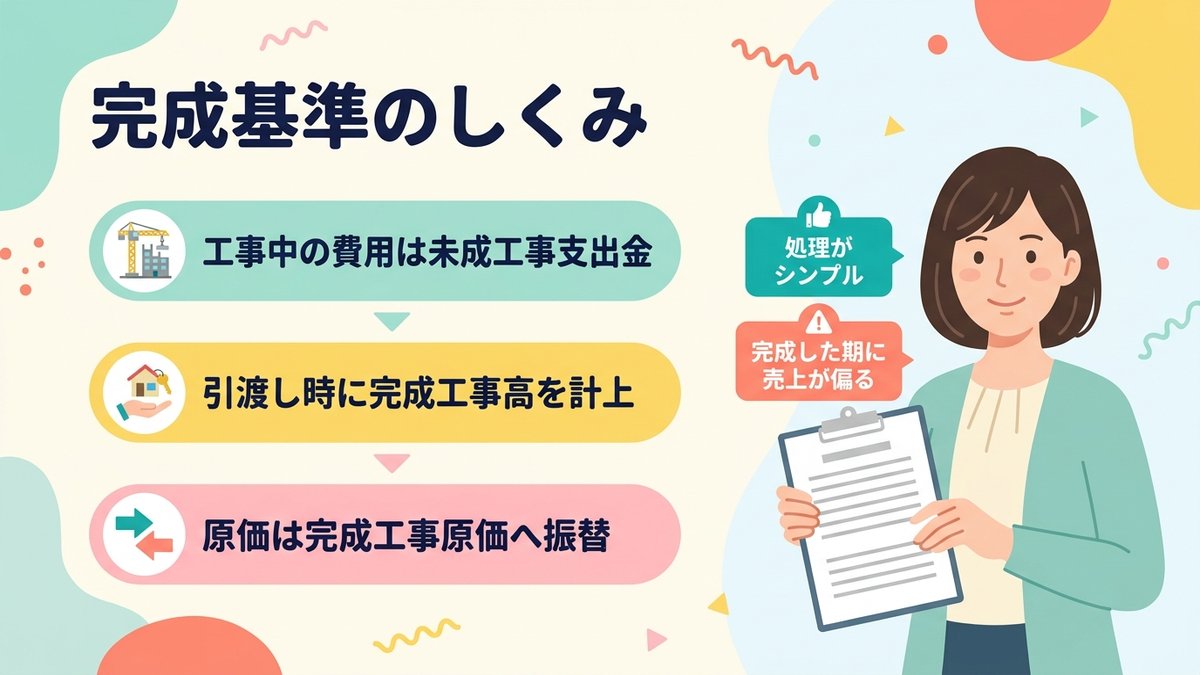
完成基準(工事完成基準)とは、工事が完成して発注者に引き渡した時点で収益(完成工事高)を計上する方法です。「工事が完成した→引き渡した→その時点で売上を認識する」というシンプルなルールです。
たとえば3月決算の会社が1月に受注し4月に完成・引き渡した工事については、翌期(4月)の売上として計上します。工事期間中(1〜3月)にかかった費用は「未成工事支出金」として資産計上し、完成・引き渡し時に「完成工事原価」へ振り替えます。
完成基準のメリットは処理がシンプルで、進捗率の計算が不要なことです。中小建設業者に長く採用されてきた方法で、理解しやすく実務負担が少ない点が優れています。一方、デメリットは長期工事の場合に工事期間中の業績が財務諸表に反映されない点です。工事が完成した期に大きな売上と利益が計上され、未完成の期は売上がゼロに見えてしまいます。
工事進行基準とは何か
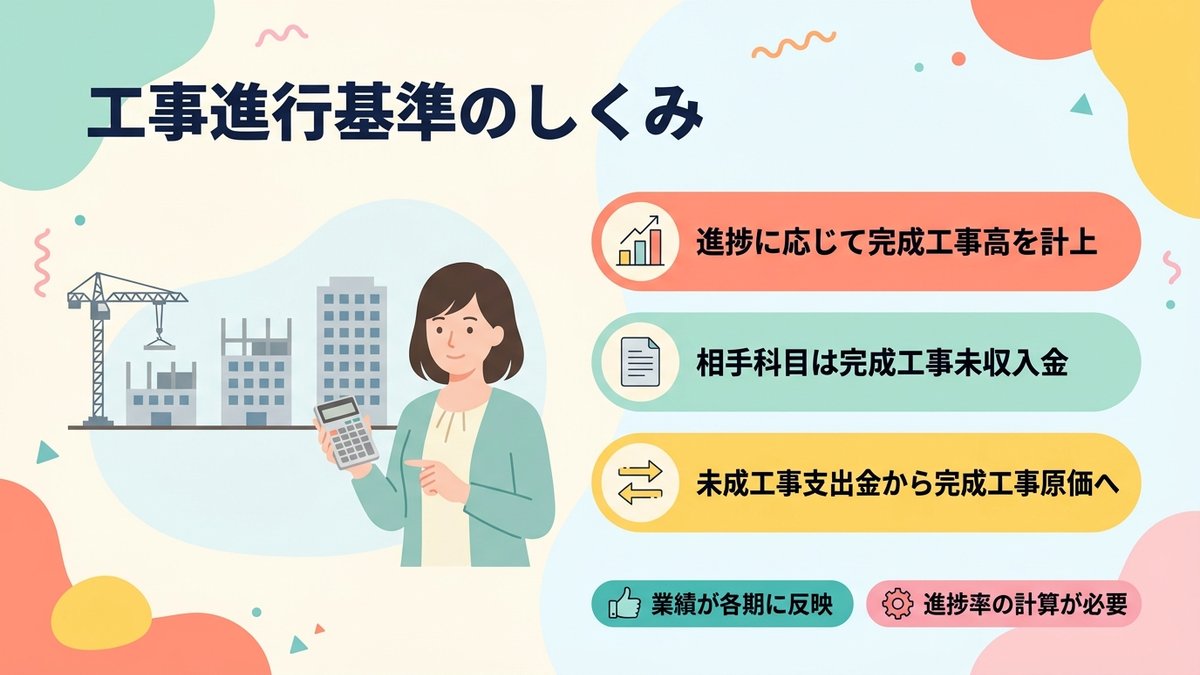
工事進行基準とは、工事の進捗率(完成割合)に応じて収益と費用を各期間に配分して計上する方法です。工事の進み具合に合わせて毎期売上を認識するため、長期工事でも各期の業績が実態に近い形で財務諸表に反映されます。
たとえば請負金額5,000万円の工事で、期末時点の工事進捗率が40%と計算された場合、その期の完成工事高として「5,000万円×40%=2,000万円」を計上します(前受金がなく未請求なら、仕訳は「完成工事未収入金 2,000万円/完成工事高 2,000万円」。消費税は省略)。同様に、発生した費用のうち進捗率に対応する部分を完成工事原価として計上します(未成工事支出金に集めていた原価を「完成工事原価/未成工事支出金」で振り替えます)。
工事進行基準のメリットは、長期工事の業績が工事の進み具合に応じて各期に反映されるため、財務諸表の信頼性が高まることです。なお、経審では完成工事高が評価に使われるため、進行基準にすると長期工事の進捗分が各期の完成工事高に入り、年度ごとの数字の出方が変わります。デメリットは進捗率の計算が必要で、処理が複雑になる点です。
2021年収益認識基準改正後のルール
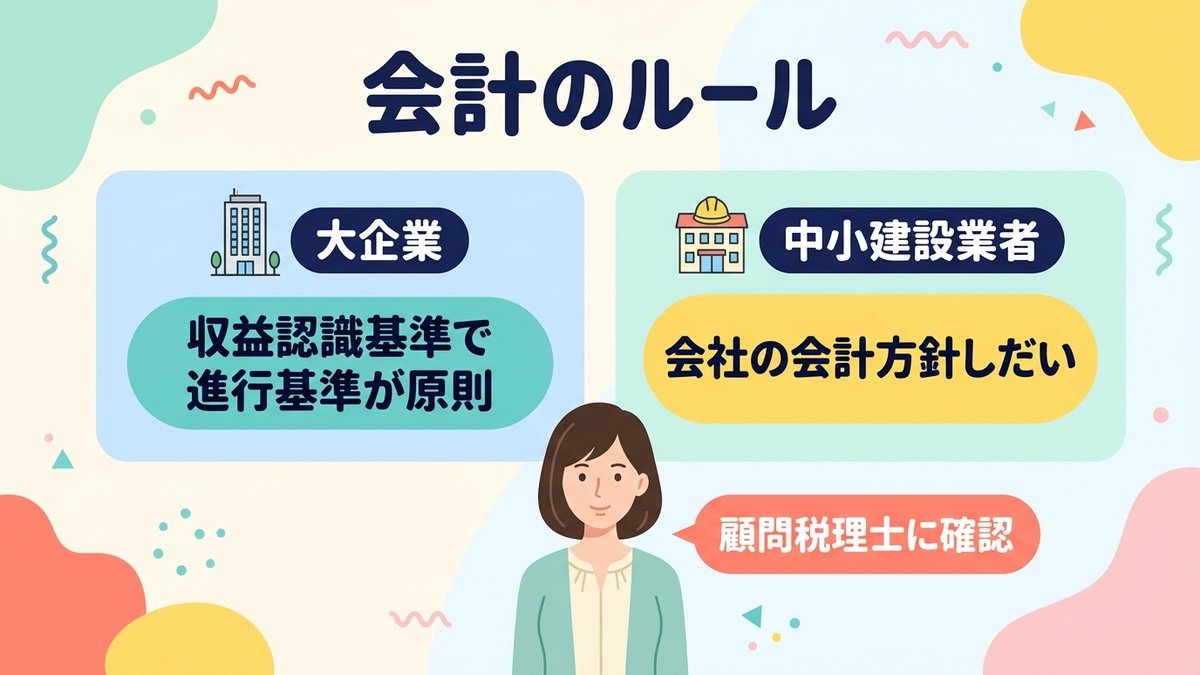
2021年4月1日以後に始まる事業年度から、大企業を中心に「収益認識に関する会計基準」(国際基準のIFRS第15号をもとにした基準)が適用されました。この基準では、長期請負工事について「一定の期間にわたり充足される履行義務」に該当する場合は進行基準の適用が原則となりました。
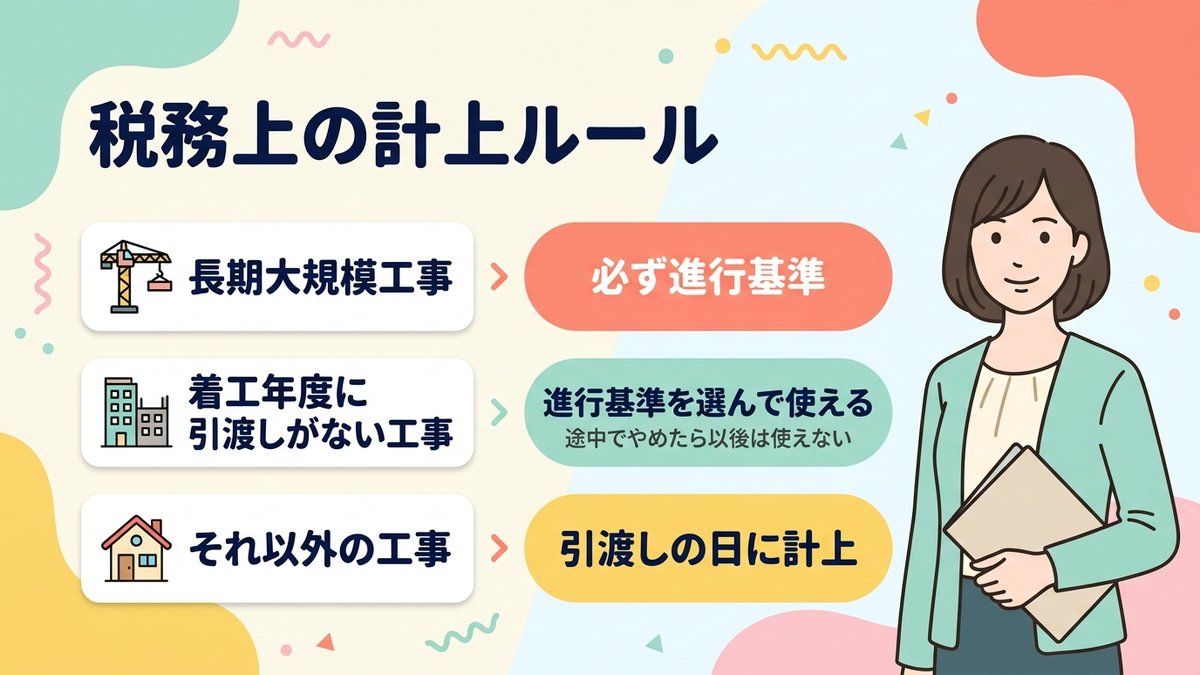
一方、中小建設業者(上場企業でなく、公認会計士・監査法人による会計監査の対象外)では、収益認識会計基準によらず従来どおり完成基準で処理しているケースも多く見られます(どの会計基準によるかは会社の会計方針しだいなので、顧問税理士に確認しましょう)。税務上は、法人税法63条・施行令129条で、①着手日から契約上の引渡し期日まで1年以上、②請負対価の額が10億円以上、③契約で対価の額の2分の1以上が引渡し期日から1年を経過する日後に支払われることが定められていない、のすべてに当たる「長期大規模工事」は工事進行基準が強制されます。それ以外でも、着工した事業年度中に引渡しがない工事は、確定した決算で工事進行基準により経理すれば進行基準が認められます(途中の年度で進行基準で経理しなかったら、その翌年度以降は適用されません)。どちらにも当たらない工事は、原則として引渡しの日の属する事業年度に収益を計上します(法人税基本通達2-1-21の7)。
多くの中小建設業者では、実務上の簡便性から完成基準を継続採用しているケースが多いのが現状です。ただし、工事期間が2〜3年にわたる大型工事を多く抱える場合は、進行基準の採用を税理士と検討することが重要です(長期大規模工事に当たる工事は、選択ではなく進行基準が必須です)。
進捗率の計算方法
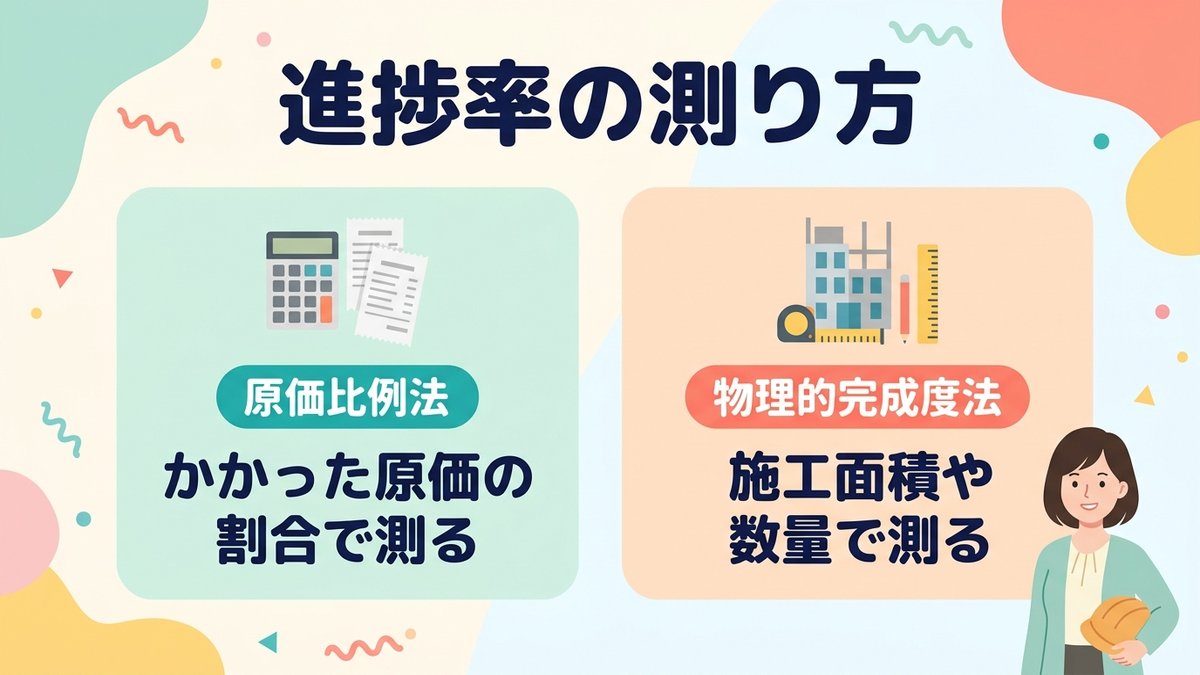
工事進行基準を採用する場合、進捗率の計算が必要です。主な計算方法として「原価比例法」と「物理的完成度法」があります。
原価比例法は、工事完成までの見積総原価に対する当期末までの累計実際原価の割合で進捗率を計算します。「累計実際原価÷工事完成見積総原価=進捗率」という計算式です。材料費・労務費・外注費・経費の実績値を正確に把握していれば計算できるため、建設業でよく使われます。
物理的完成度法は、施工面積・施工体積・施工数量などの物理的な指標で進捗率を計算します。現場の担当者による進捗状況の確認が必要で、客観的な根拠が求めやすい一方、数量の把握に手間がかかります。
完成基準・工事進行基準のポイント まとめ
- 完成基準:引き渡し時に売上計上。シンプルで中小建設業者に多い
- 工事進行基準:進捗率に応じて各期に売上・費用を配分
- 税務:長期大規模工事(3要件すべてに該当)は進行基準が強制。それ以外は原則引渡し時だが、着工年度に引渡しがない工事は進行基準も選べる
- 進行基準の進捗率計算は原価比例法が実務では一般的
- 経審への影響(完成工事高の計上)も踏まえて税理士と方針を決める
完成基準と工事進行基準の選択は、会社の工事規模・工事期間・経審対策を踏まえて税理士と相談のうえ決定することをおすすめします。日々の記帳を効率化するなら、銀行明細を自動で取り込めるクラウド会計ソフトの活用がおすすめです。

以上、建設業7年目のおけいでした!