🔍 先に結論
- 決算変更届は、建設業許可を持つ会社が毎年、事業年度が終わってから4か月以内に出す届出です(建設業法第11条第2項)
- 10月決算なら期限は翌年2月末。税金の申告が終わってから組み替えるので、実際の作業時間は思ったより短くなります
- 財務諸表は建設業法の様式に組み替えて作ります。税務署に出した決算書はそのまま使えません
- 出していない年があると、更新や業種追加の申請ができません。公共工事のための経審も、決算変更届が出ている前提で進みます
決算変更届とは|決算のたびに許可を出した役所へ届ける書類
決算変更届は「5年に1度」ではなく「毎年」の手続きです。
建設業法第11条第2項は、許可を受けた建設業者に、毎事業年度が終わってから4か月以内に、工事経歴書などの書類を出すよう定めています。役所や手引きによって「決算変更届」「決算報告」「事業年度終了届」と呼び方が違いますが、中身は同じ届出です。
提出先は、許可を出した役所です。
| 許可の種類 | 提出先 | 添える納税証明書 |
|---|---|---|
| 知事許可(営業所が1つの都道府県だけ) | その都道府県 | 事業税の納税証明書 |
| 大臣許可(営業所が2つ以上の都道府県) | 主たる営業所を管轄する地方整備局など | 法人は法人税、個人は所得税の納税証明書 |
納税証明書の種類は、建設業法施行規則第10条で決まっています。知事許可でも、都道府県によっては同意書を出せば事業税の証明書を省略できる扱いがあります。自社の許可行政庁の手引きで確かめておきましょう。
決算変更届で出す書類
中心になるのは「工事の実績」と「建設業の様式の決算書」の2つです。東京都の手引き(令和8年度版)では、法人の場合に次の書類を求めています。
| 書類 | ポイント |
|---|---|
| 変更届出書(表紙) | 決算報告用の表紙。東京都・関東地方整備局とも「別紙8」 |
| 工事経歴書 | 許可業種ごとに作る。実績がない業種も「実績なし」で出す |
| 直前3年の各事業年度における工事施工金額 | 今回の期を含めた3期分を業種別に書く |
| 財務諸表(建設業法の様式) | 貸借対照表・損益計算書(完成工事原価報告書つき)・株主資本等変動計算書・注記表 |
| 附属明細表 | 資本金1億円超、または負債の合計が200億円以上の株式会社だけ |
| 事業報告書 | 株式会社だけ(特例有限会社は不要) |
| 納税証明書 | 上の表のとおり、許可の種類で税目が違う |
| 使用人数・定款・健康保険等の加入状況など | 前回出した内容から変わったときだけ |
個人事業主は、個人用の様式で貸借対照表と損益計算書を作ります。部数やとじ方、変更があったときだけ出す書類の範囲は、役所ごとに少しずつ違います。提出前に、許可行政庁の最新の手引きを1度は開いてください。
窓口・郵送のほか、電子申請でも出せる
国土交通省の「建設業許可・経営事項審査電子申請システム(JCIP)」でも出せます。東京都の手引きでは、決算変更届も電子申請の対象です。利用には、事前にGビズID(国の共通ログインのアカウント)の取得が必要です。
なお、東京都の手引きには注意書きがあります。電子申請で出した書類のうち閲覧の対象になるものは、「建設業許可電子閲覧システム」でインターネットに公開されます。大臣許可の関東地方整備局は、紙で出す場合は原則郵送としています。

出し忘れると、5年後の更新で止まる
決算変更届の本当の怖さは、出し忘れても「その年は何も起きない」ことです。
役所から督促の電話が来るとは限りません。そのまま数年たち、許可の更新や業種追加の準備を始めたときに、はじめて抜けに気づきます。東京都の手引きは、期日の来ている決算報告が出ていないと、更新・業種追加・般特新規の申請はできないと明記しています。
しかも、遅れた分をまとめて片づけることはできません。東京都では、複数年度分を1冊にとじて出すことは不可とされています。1期ずつ、工事経歴書から財務諸表までそろえて出すことになります。
ほかにも、条文や手引きで次のことが確認できます。
- 罰則:書類を出さなかったり、うその記載をしたりすると、6か月以下の拘禁刑または100万円以下の罰金の対象です(建設業法第50条第1項第2号)。会社にも罰金がかかる両罰規定があります(同法第53条)
- 遅れた理由の報告:関東地方整備局は、期限内に出なかった場合、理由と再発防止策を文書で求めることがあるとしています
- 経審:公共工事のための経営事項審査は、決算変更届を出したあとの手続きです(くわしくは後の章で)
更新のときに何を確認されるか、書類集めをどう分担するかは、建設業許可の更新の記事で書いています。更新の準備でも、最初に見るのは決算変更届の控えがそろっているかどうかです。
決算変更届でつまずく3つの原因
つまずく場所は、毎年だいたい同じ3か所です。
原因1:税務の決算書をそのまま出そうとする
決算変更届の財務諸表は、建設業法施行規則で決まった様式で作ります。東京都の手引きは、株主総会や税務申告に使った決算報告書は不可と書いています。科目の分け方は、国の告示(昭和57年建設省告示第1660号)が基準です。
組み替えでよく出てくるのは、次のような置きかえです。
| 一般の決算書でよく見る名前 | 建設業の様式での科目 |
|---|---|
| 売上高(工事の分) | 完成工事高 |
| 売上原価(工事の分) | 完成工事原価(材料費・労務費・外注費・経費に分ける) |
| 売掛金(工事代金) | 完成工事未収入金 |
| 仕掛品(未完成の工事にかかった原価) | 未成工事支出金 |
| 買掛金(工事の外注・材料の未払) | 工事未払金 |
| 前受金(工事代金の前受け) | 未成工事受入金 |
建設業以外の仕事(兼業)がある会社は、その売上を「兼業事業売上高」として分けます。ふだんの帳簿で買掛金を使うのは、兼業の仕入れの分だけにしておくのが基本です。ふだんから建設業の科目で仕訳していれば、組み替えは表の並べ直しで済みます。
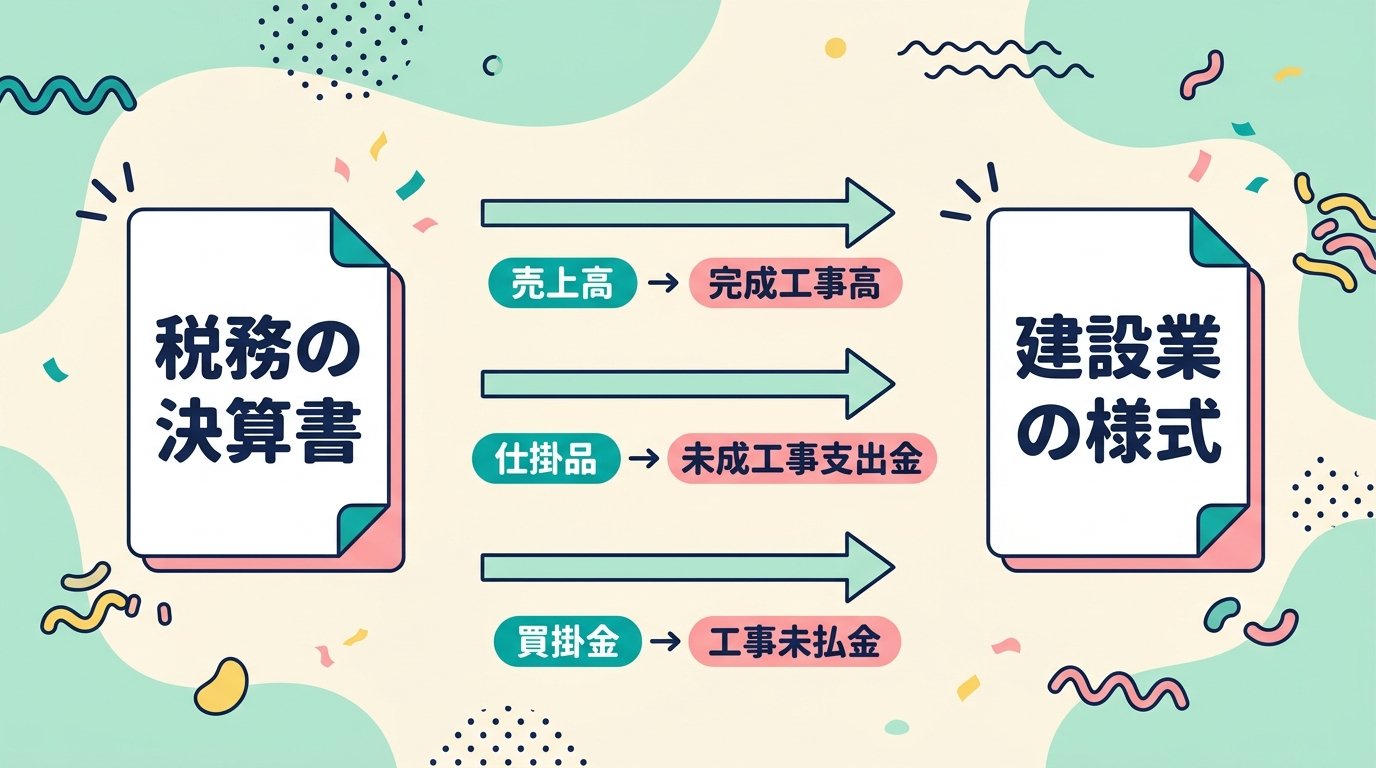
金額は千円単位で書きます。損益計算書の原価の内訳(完成工事原価報告書)を4つの費目にどう分けるかは、完成工事原価報告書の書き方にまとめています。
原因2:工事経歴書と完成工事高が合わない
工事経歴書の「合計」欄は、書いた工事だけの合計ではありません。その期の完成工事高のうち、その業種に当たる全部の金額を書きます。そして、業種ごとの合計は「直前3年の工事施工金額」の金額と一致させます。
もう1つの落とし穴が消費税です。財務諸表・工事経歴書・工事施工金額は、税込か税抜かをそろえます。経審を受ける会社は、東京都の手引きでは税抜で作るよう求めています(免税事業者は財務諸表に合わせて税込)。

原因3:納税証明書を待つ時間を見ていない
納税証明書は、税金の申告と納付が終わってからでないと取れません。東京都の手引きも、都税事務所の納税証明書が出てから届け出るよう案内しています。
法人税の申告期限は、原則として期末から2か月以内です。つまり、4か月のうち前半の2か月は申告の準備で埋まります。決算変更届に使える時間は、実質後半の2か月ほどと考えておきましょう。
\ 工事未払金と買掛金・未払金の使い分け /
工事未払金の仕訳を読む10月決算の会社のスケジュール例(架空の会社の例)
10月決算の期限は翌年2月末。ゴールから逆に数えて動きます。
2026年10月31日に期末を迎える、知事許可の架空の会社を例にします。日付は目安です。申告期限の正確な日付や延長の有無は、顧問税理士に確かめてください。
| 時期 | やること |
|---|---|
| 10月中 | 前回の決算変更届の控えを手元に用意しておく。今期に業種追加や役員・使用人数の変更がなかったか確認する |
| 10月31日 | 期末 |
| 11月〜12月 | 決算を締める。工事ごとの完成・未完成を確定し、工事台帳から業種・注文者・請負金額を一覧にしておく |
| 12月末ごろ | 法人税・事業税などの申告と納付(原則、期末から2か月以内) |
| 1月 | 納税証明書を取る。財務諸表を建設業の様式に組み替え、工事経歴書・工事施工金額を作る |
| 2月中旬 | 金額の検算をして提出。控えと受付の記録を保管する |
| 2月末 | 期限(事業年度が終わってから4か月) |
| 提出後 | 経審を受ける会社は、経営状況分析の申請→経審の予約・審査へ |
2027年は2月28日が日曜日です。期限が休日に当たったときの扱いは許可行政庁に確かめ、平日の2月26日(金)までに出す計画にしておくと安心です。郵送で出すなら、届く日も逆算に入れます。
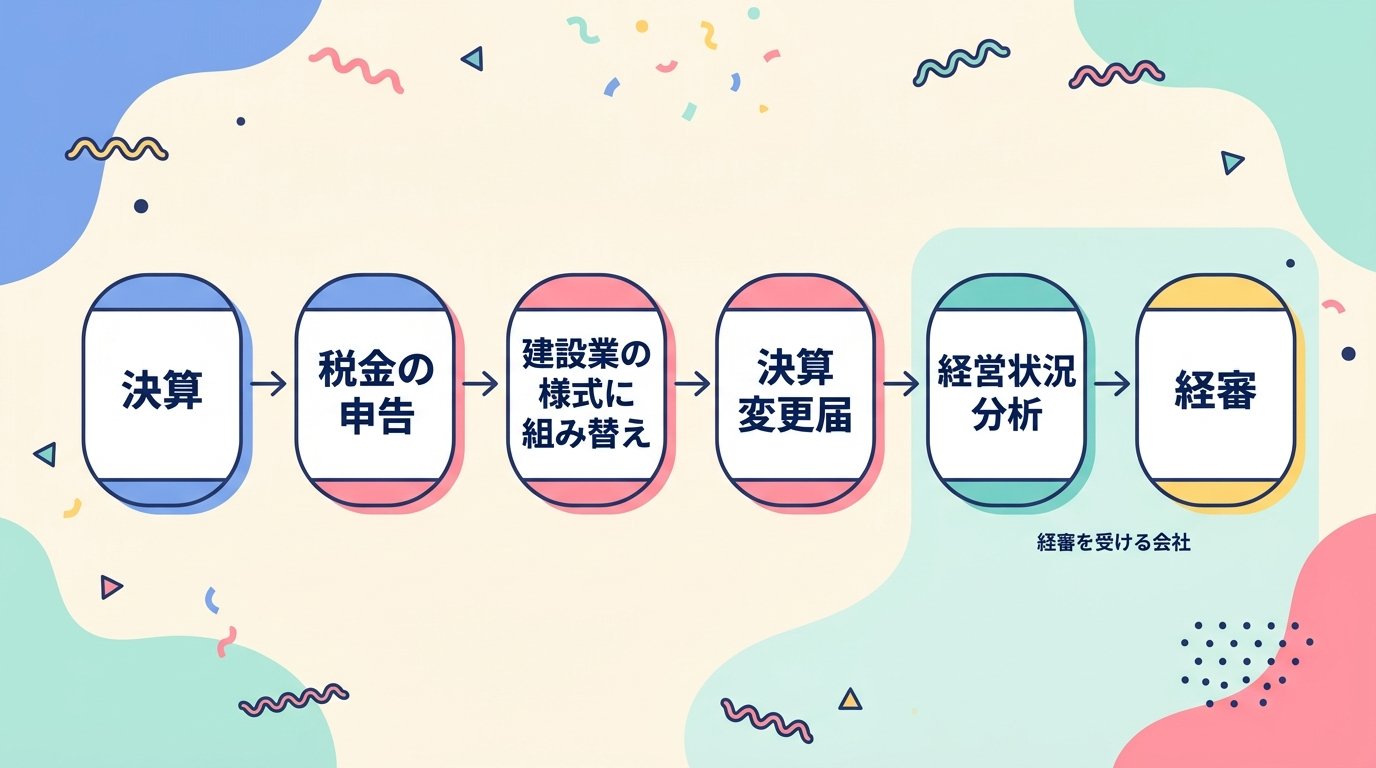
11月〜12月の決算を締める作業は、10月末決算の逆算スケジュールで週ごとに整理しています。そちらの表の最後の行が、この記事の決算変更届にあたります。

経審を受ける会社は「決算変更届が先」
決算変更届が遅れると、そのまま経審も遅れます。
公共工事を元請で受ける会社は、経営事項審査(経審)を受けます。審査の対象は、申請日の直前の決算日(審査基準日)の内容です。東京都の経審の説明書の流れは、おおむね次のとおりです。2と3は並行して進められます。
- 決算変更届を出す
- 登録経営状況分析機関に経営状況分析を申請し、結果通知書を受け取る
- 決算変更届の副本を用意して、経審の日を予約する
- 審査を受ける
経審の結果には、使える期間の決まりがあります。決まりは建設業法施行規則第18条の2にあります。公共工事の契約日の1年7か月前の日より後に来る最初の決算日以降に、経審を受けている必要があります。毎年切れ目なく受けるには、決算変更届を期限ぎりぎりまで延ばさないことが近道です。
経審の点数のうち、経理担当が動かせる部分は経審のW5加点の記事で取り上げています。
今月からできる5つの準備
決算変更届は、期末の前から準備できる部分がいちばん効きます。
- 過去の控えを並べる。毎年の決算変更届が抜けなく出ているか、受付の記録で確かめる
- 許可の種類と提出先を確認する。知事許可か大臣許可かで、納税証明書の税目と提出先が変わる
- 工事台帳に「業種」の列を作る。工事ごとに許可業種を決めておくと、工事経歴書の集計が早い
- 税込か税抜かを決める。経審を受けるなら、東京都の手引きでは税抜にそろえる(免税事業者は税込)
- カレンダーに3つの日付を入れる。申告期限、納税証明書を取る日、決算変更届の提出日
担当者が代わる年は、とくに抜けやすくなります。今回の作業メモを決算変更届の控えと一緒にとじておくと、来年の自分や後任の人がそのまま使えます。
📌 あわせて読みたい
まとめ:決算変更届は「申告が終わってからの2か月」が勝負
決算変更届は、事業年度が終わってから4か月以内に毎年出す届出です。10月決算なら翌年2月末。ただし、申告と納税証明書を待つので、手を動かせるのは実質1月と2月です。
1年で一番ラクにできるのは、ふだんの仕訳を建設業の科目で入れておくことです。未成工事支出金や工事未払金を日ごろから使っていれば、決算変更届の組み替えは並べ直すだけになります。
まずは今週、去年の決算変更届の控えがどこにあるかだけ確かめてみてください。
\ 10月末決算の準備を週ごとに整理 /
決算準備の逆算スケジュールを読む