
🔍 先に結論
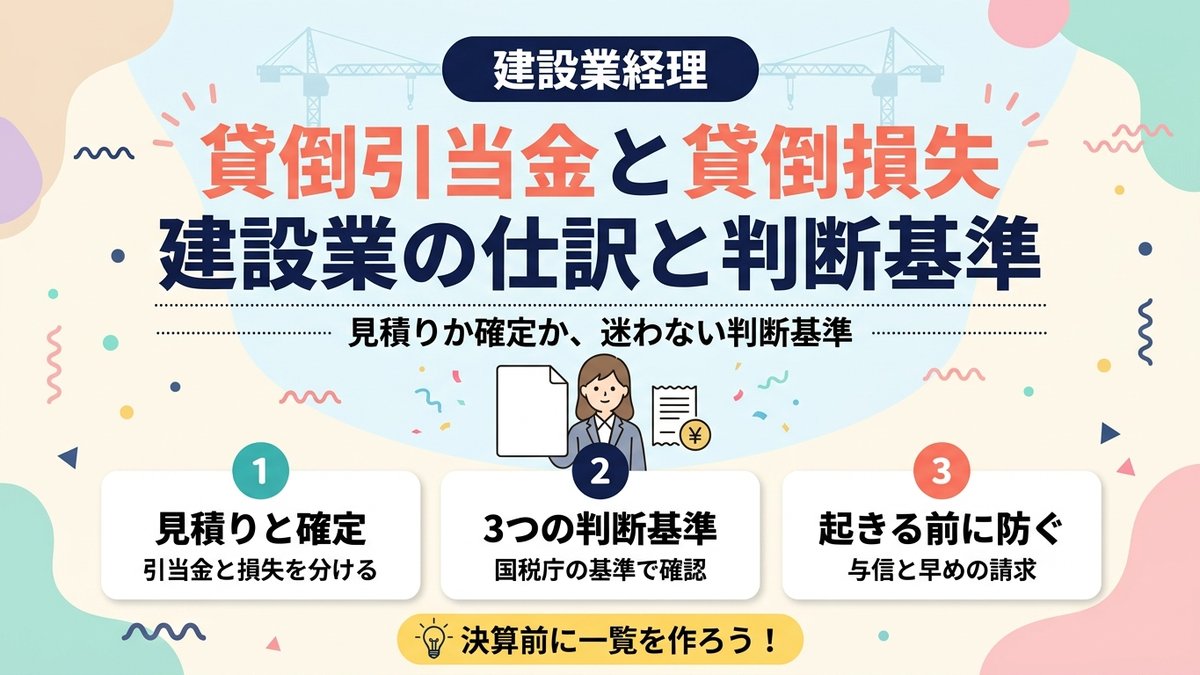
- 貸倒引当金は「まだ回収できないかもしれない」段階の見積り。貸倒損失は「回収できない」と確定した段階の処理
- 建設業は完成工事未収入金が大きく支払サイトも長い。この線引きが決算の重要論点になる
- 貸倒損失を税務上認めてもらうには、国税庁が示す3つのケースのどれかに当てはまる証拠が要る
- 貸倒れは「起きてから処理」より「起きる前に防ぐ」。与信・契約書・早めの請求が先
貸倒引当金と貸倒損失の違い|「見積り」か「確定」か
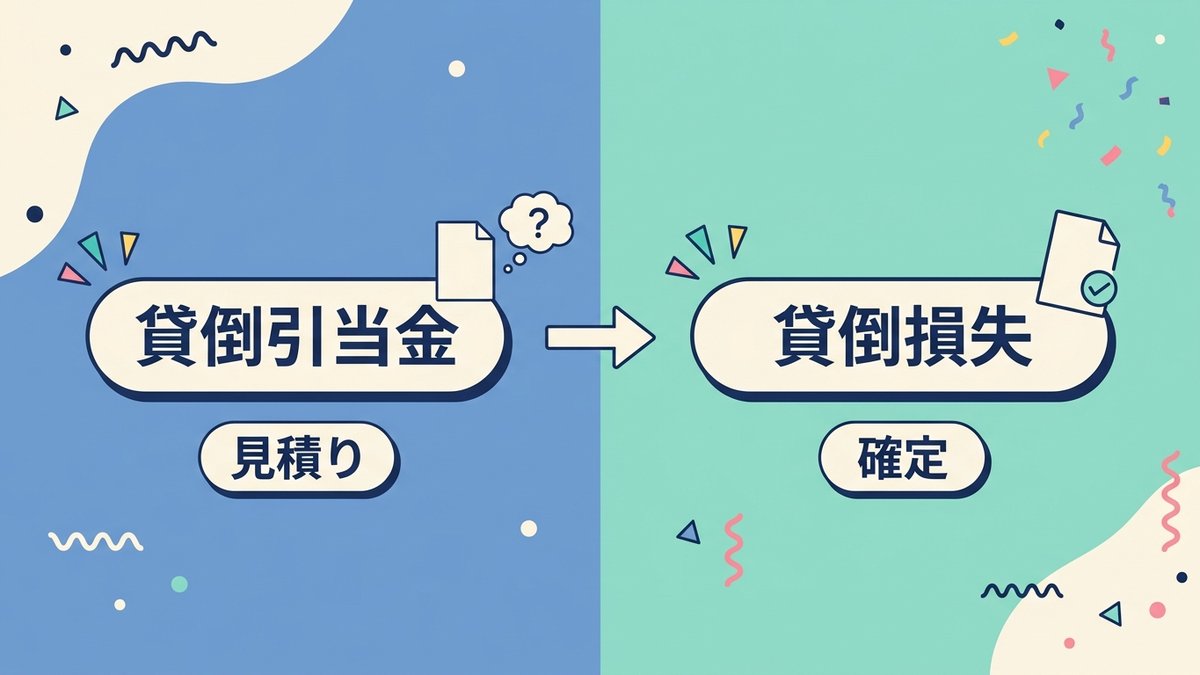
2つの違いは、回収できないことが「確定したかどうか」の一点です。まだ確定していないなら貸倒引当金。確定したら貸倒損失。この順番を逆にすると、税務でも会計でも困ります。
| 項目 | 貸倒引当金 | 貸倒損失 |
|---|---|---|
| 段階 | 回収できないかもしれない | 回収できないと確定した |
| 性格 | 将来の損失の見積り | 実際に発生した損失 |
| 債権はどうなる | 帳簿に残る(引当金でマイナス評価) | 帳簿から消す |
| 税務のポイント | 繰入限度額がある・中小法人など限定 | 3つのケースに当てはまる証拠が必要 |
引当金は、焦げ付きそうな分を先に費用にしておく「保険」です。損失は、倒産で債権が切り捨てられたなどの事実があって初めて使えます。「連絡がつかないから」だけでは足りません。

建設業で貸倒れが論点になる3つの理由
建設業は、ほかの業種より「未回収のまま抱えるお金」が大きい業種です。理由は3つあります。
理由1:完成工事未収入金の残高が大きい
1件の工事代金が数百万円から数千万円になります。1社分の焦げ付きで、年間の利益が消えることもあります。
理由2:支払サイトが長い
月末締めの翌々月払いや手形払いが珍しくありません。請求から入金までの間に、相手の経営状態が変わる時間が十分あります。
理由3:元請の連鎖倒産リスク
元請が倒産すると、下請け・孫請けに一気に波及します。自社が健全でも、上の会社が飛べば債権は止まります。私の会社でも、取引先の資金繰りの噂が出ただけで、その月の請求と入金を全件確認し直したことがあります。
貸倒引当金の仕訳|繰入・戻入と2つの計上方法
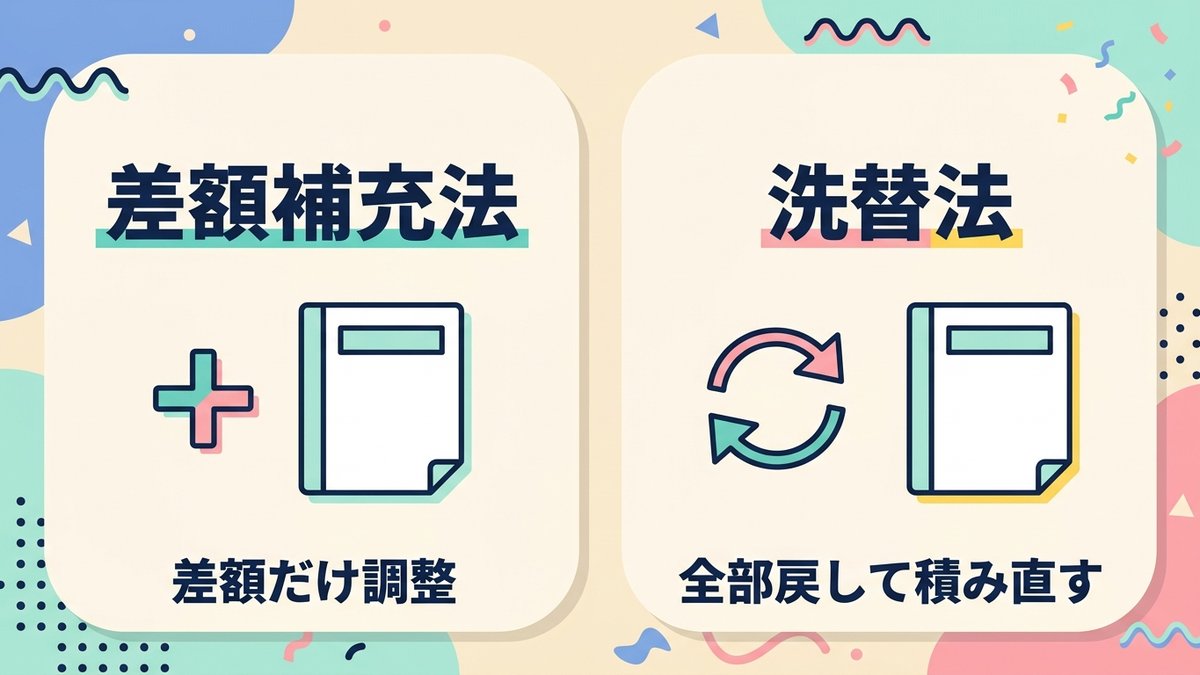
貸倒引当金の仕訳は、「期末に必要な残高」を決めてから、前期の残高との差を調整するだけです。方法は差額補充法と洗替法の2つがあります。
差額補充法と洗替法の仕訳例
前期末の貸倒引当金が20万円、当期末に必要な額が30万円だったとします。
| 方法 | 仕訳 | 特徴 |
|---|---|---|
| 差額補充法 | 貸倒引当金繰入 100,000 / 貸倒引当金 100,000 | 差額だけ調整。仕訳が1本で済む |
| 洗替法 | 貸倒引当金 200,000 / 貸倒引当金戻入 200,000 貸倒引当金繰入 300,000 / 貸倒引当金 300,000 | 前期分を全部戻してから当期分を積む |
どちらでも期末の残高は30万円です。必要額が前期より減ったときは、差額補充法なら減った分だけ「貸倒引当金 / 貸倒引当金戻入」です。
ただし税務は洗替が前提です。前期に繰り入れた金額は、翌期に全額を戻し入れて計算します。会計で差額補充法を使っていても、申告では洗替で考えます。
税務上は「一括評価」と「個別評価」に分けて限度額を計算する
会計上はいくら積んでもよいのですが、法人税で経費(損金)にできるのは限度額までです。国税庁のタックスアンサー(No.5501)によると、限度額は個別評価金銭債権と一括評価金銭債権に分けて計算します。
- 個別評価:相手が会社更生の申立てをした、手形の不渡りで取引停止処分を受けた、債務超過がおおむね1年以上続いて事業好転の見通しがない――など、特定の相手に危険が出ている債権。申立てなどの形式的な事由なら、担保などで回収が見込める分を差し引いた残りの50%が上限です
- 一括評価:それ以外の売掛金・完成工事未収入金などをまとめて評価。原則は過去3年間の貸倒実績率を掛けます。中小法人などは業種別の「法定繰入率」を使うこともでき、建設業は「その他の事業」として1,000分の6です
注意点が2つあります。1つ目、貸倒引当金を損金にできるのは、資本金1億円以下の中小法人などに限られます。資本金5億円以上の大法人に100%支配されている会社は、資本金が小さくても対象外です。2つ目、法定繰入率で計算するときは、同じ相手に対する完成工事未収入金と未成工事受入金の相殺できる分を除きます。これを「実質的に債権とみられない部分」といいます。建設業に特有の落とし穴です。法定繰入率の区分は「主たる事業」で判定します。建材販売などを兼業していると、区分が変わることもあります。率の区分や除く金額は、顧問税理士に確認してください。
\入金待ちで資金繰りが苦しいときの選択肢/
建設業のファクタリング評判を読む貸倒損失を計上できる3つのケース
国税庁のタックスアンサー(No.5320)は、貸倒損失として処理できる場合を3つに整理しています。どれか1つに当てはまり、それを証明する書類があることが条件です。
ケース1:法律上、債権が切り捨てられた
会社更生法や民事再生法の手続きで債権が切り捨てられた場合です。債権者集会の協議などで合理的な基準により切り捨てられた金額も含みます。相手の債務超過が相当期間続いていて、書面で債務免除を通知した金額も、このケースに入ります。
ケース2:全額の回収不能が明らかになった
相手の資産状況や支払能力から見て、全額が回収できないことが明らかになった場合です。一部だけ回収できそうなら使えません。担保があるなら、処分した後でないと計上できません。保証人がいるなら、保証債務を実際に履行した後でなければ貸倒れにできません。
ケース3:取引停止から1年以上たった(形式基準)
継続的に取引していた相手の資産状況や支払能力が悪化したため、取引を停止した場合です。取引停止の時・最後の弁済期・最後の弁済の時のうち、いちばん遅い時から1年以上たてば計上できます。売掛債権の額から備忘価額(1円などの目印の金額)を引いた残りを損失にできます。担保がある場合は使えません。
注意したいのは、こちらの都合で取引をやめた相手には使えないことです。1回きりの取引(不動産取引など)で生じた売掛債権も対象外です。ケース3にはもう1つ、同じ地域の相手への売掛債権の合計が取立費用より少なく、督促しても支払われないときの取扱いもあります。
倒産した相手の完成工事未収入金50万円について、すでに貸倒引当金を30万円積んでいた場合の仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸倒引当金 | 300,000 | 完成工事未収入金 | 500,000 |
| 貸倒損失 | 200,000 |
消費税も忘れずに
貸倒れになった売掛金には、納めた消費税が含まれています。国税庁のタックスアンサー(No.6367)によると、この分は売上の消費税額から控除できます。ただし、貸倒れの事実を明らかにする書類の保存が条件です。使えるのは消費税を納める課税事業者で、免税事業者は対象外です。
貸倒れになる前にやること5つ
貸倒れは、起きてからできることが少ない損失です。経理が本当に効くのは「起きる前」です。
1. 新規の取引先は与信を確認する
建設業許可の有無、信用調査会社のレポート、同業者からの評判。初回の取引前に最低1つは見ます。取引額が大きいなら前受金を条件にします。
2. 契約書と注文書を必ず交わす
口約束の追加工事は、揉めたときに請求の根拠がありません。金額・支払時期を書面で残します。貸倒損失の証拠にもなります。
3. 出来高で早めに請求する
完成まで請求を待つと、未回収の金額が膨らみます。月ごとの出来高で請求すれば、1回あたりの焦げ付きリスクを小さくできます。私の会社では、長期の現場は出来高請求を契約時に申し入れるようにしました。
4. 支払ルールを知っておく
建設工事の下請代金には、建設業法に支払期限のルールがあります。「法律上の期限を過ぎています」と言えるだけで交渉の重みが変わります。日数の要件は、国土交通省の「建設業法令遵守ガイドライン」で確認してください。
5. 内容証明、そしてファクタリングという選択肢
電話で埒が明かないなら、内容証明郵便で請求します。督促した証拠が残ります。それでも入金が遠く、資金繰りが持たないなら、売掛債権を買い取ってもらうファクタリングという方法があります。ただし手数料は確実にコストになります。常用するものではなく、緊急時の手段と考えてください。
決算での実務手順|滞留債権の洗い出しから引当の判断まで
決算では、「どの債権が、いつから、なぜ残っているか」を一覧にするところから始めます。手順は4つです。
手順1:滞留している債権を洗い出す
完成工事未収入金と売掛金の一覧を出し、期日を過ぎているものに印をつけます。相手ごとに「請求日・期日・最後の入金日・督促の記録」を並べます。
手順2:貸倒損失の3ケースに当たるものを分ける
倒産の通知が来ている、取引停止から1年以上たっている債権はここで分け、証拠書類がそろっているかも確認します。
手順3:個別評価と一括評価に分ける
損失にはならないが危険な相手(不渡り、申立てなど)は個別評価、それ以外は一括評価。同じ相手からの未成工事受入金は、相殺分をメモしておきます。
手順4:税理士と金額を決めて仕訳する
一覧を持って顧問税理士に相談し、会計上の引当額と税務上の限度額を確認してから仕訳を切ります。一覧と証拠書類は申告書と一緒に保管します。
よくある質問
Q. 元請の支払いが3か月遅れています。貸倒損失にできますか?
遅れているだけでは損失にできません。相手が営業していて回収の可能性があるなら、貸倒引当金で対応し、督促の記録を残します。
Q. 貸倒引当金を積んでいなかった相手が倒産しました。どうなりますか?
債権が切り捨てられた、または全額回収不能が明らかになった期に、全額を貸倒損失にします。引当金がない分、その期の利益への影響は大きくなります。
Q. 貸倒損失にした後で入金がありました。仕訳は?
入金額を「償却債権取立益」(損失にした債権を回収したときの収益の科目)として計上します。同じ事業年度のうちに回収したときは、貸倒損失の仕訳を取り消す処理になります。消費税も、控除した分を改めて納めます。
\手数料は見積もり次第・緊急時のクッションとして/
ファクタリングの評判と注意点を確認するまとめ
- 貸倒引当金は「回収できないかも」の見積り、貸倒損失は「回収できない」と確定した処理
- 引当金の仕訳は差額補充法か洗替法。税務の限度額は一括評価と個別評価に分けて計算し、中小法人などに限られる
- 貸倒損失は国税庁の3つのケースのどれかに当てはまり、証拠書類が残っていることが条件
- 貸倒れの前にできること:与信・契約書・出来高請求・支払ルールの確認・内容証明
貸倒れの処理で経理ができるいちばん大きな仕事は、仕訳そのものではありません。「あの債権、そろそろ危ないです」と決算の前に言えることです。まずは今月末、期日を過ぎた債権の一覧を1枚作ってみてください。
以上、建設業7年目のおけいでした!