
🔍 先に結論
- 無償支給(貸与品)は自社の帳簿に原価として乗せない。所有権は元請のまま。数量の受払管理だけする
- 有償支給は買い取って材料費に計上する。支払は請負代金との相殺が多い
- 支給材がある工事は粗利率が見かけ上高く出る。他の工事と率だけで比べない
- 消費税と会計基準の細かい判断は、顧問税理士と元請への確認を前提にする
支給材料には「無償支給」と「有償支給」の2種類がある
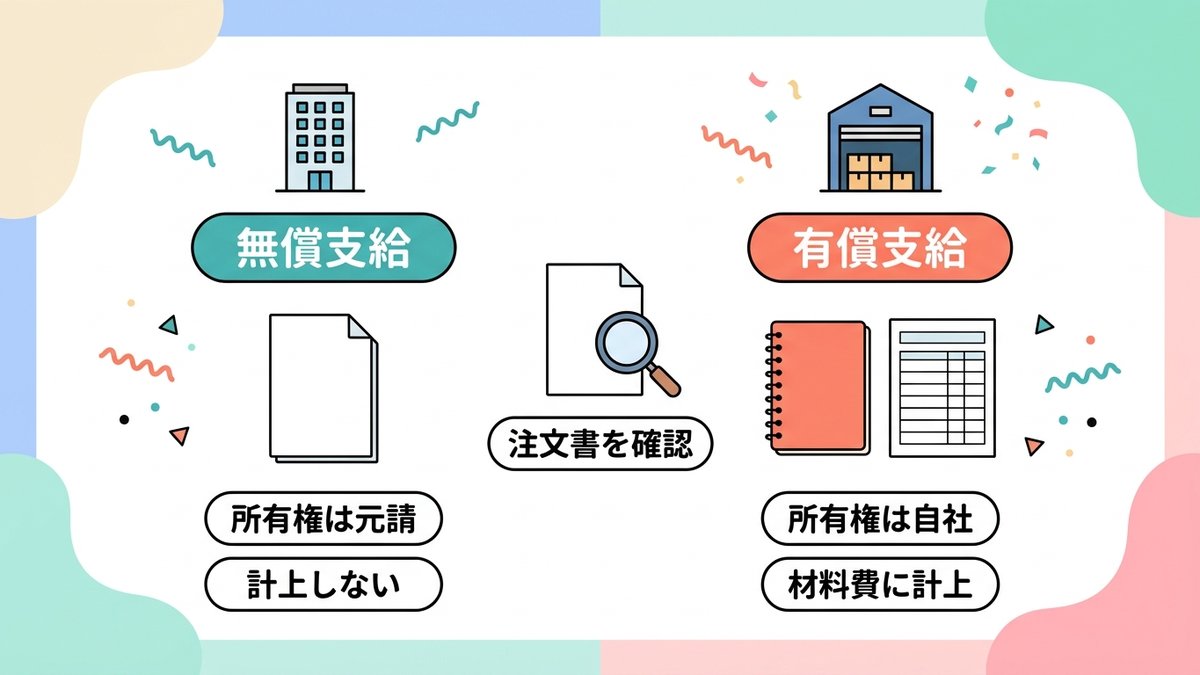
まず、自社が受け取った材料がどちらなのかを確認します。ここを決めないと仕訳は1行も切れません。無償か有償かで、原価も粗利率も消費税も変わります。
| 無償支給(貸与品) | 有償支給 | |
|---|---|---|
| 材料の所有権 | 元請のまま | 自社に移る |
| 自社の材料費 | 計上しない | 計上する |
| お金の流れ | なし | 請負代金から差し引かれることが多い |
| 見積金額 | 材料分を含めない | 材料分を含める |
| 消費税 | 自社の課税仕入にならない | 材料の購入は原則として課税取引 |
| 管理すること | 受払簿・受領書・残材の返却 | 請求書・相殺明細の照合 |
「無償」は材料をタダでもらうという意味ではありません。元請が自分で買った材料を、下請に使わせているだけです。だから所有権は元請に残ります。
「有償」は、元請が仕入れた材料を下請が買い取る形です。買い取った時点で自社の材料になります。

無償支給(貸与品)の仕訳|帳簿には乗せず、数量だけ管理する
仕訳は不要。材料費にも売上にも計上しない
無償支給の材料を受け取っても、仕訳は切りません。自社はお金を払っていないし、材料の持ち主でもないからです。
私が失敗したのはここでした。現場から「ボード〇〇枚入りました」と報告が来て、単価を掛けて材料費に入れてしまったのです。元請の材料を自社の原価にすると、その工事だけ赤字に見えます。
帳簿に乗せなくても、受払の記録は必要
金額は書かなくていい。数量は必ず書く。これが無償支給の管理ルールです。
残すものは3つです。
- 受領書(品名・数量・受け取った日・元請担当者の確認)
- 受払簿(受け取った数・使った数・残った数)
- 残材の返却記録(返した日・数量・元請の受取確認)
元請から「支給した数と使った数が合わない」と言われたとき、この記録がないと反論できません。私の会社では、現場監督が受領書の写真を撮って事務に送る形にしています。
余った材料を返さないとどうなるか
残材は元請の持ち物です。返さずに別の現場で使うと、元請から材料代を請求されたり、信用を失ったりします。
「少しくらいなら」が積み重なると、次の工事の受注に響きます。返す・引き取ってもらう・買い取る、のどれにするかを工事の前に決めておきましょう。
有償支給の仕訳|材料費に計上し、相殺で精算する
受け取ったときの仕訳
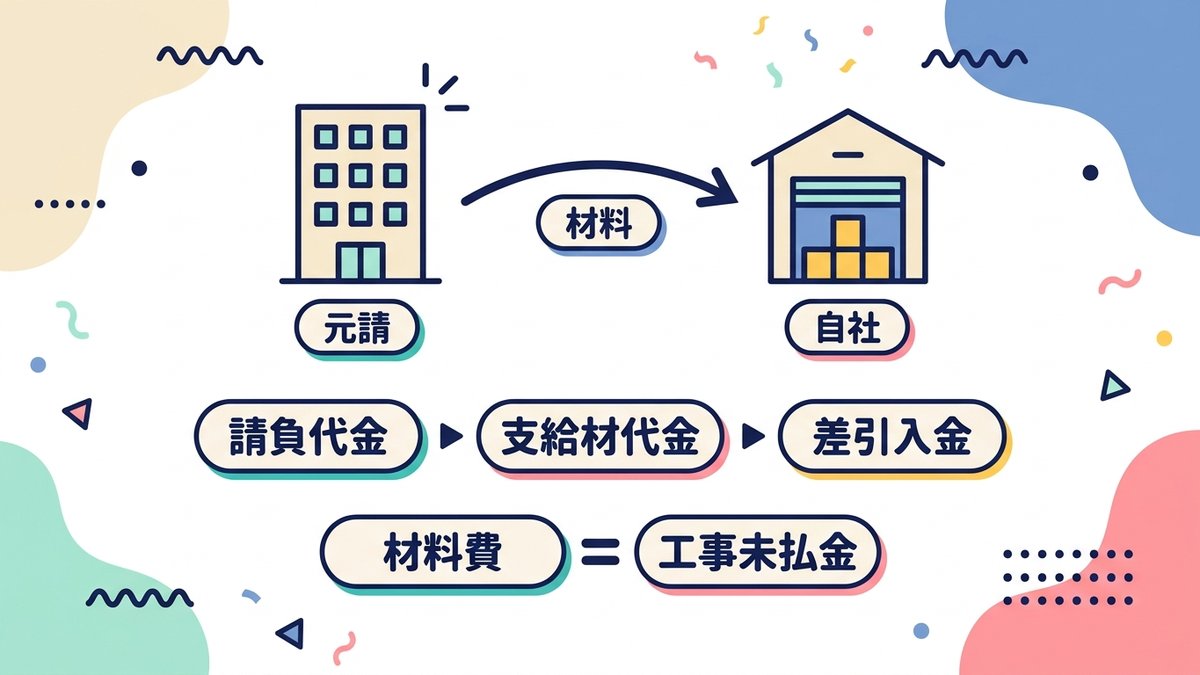
有償支給は、材料を元請から買ったのと同じです。仕入先が元請になっただけ、と考えると迷いません。
以下の例は金額を税抜で示し、消費税の仕訳は省いています。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 材料費(工事A) | 10万円 | 工事未払金(元請) | 10万円 |
貸方は買掛金ではありません。一般企業の買掛金にあたる科目が、建設業では工事未払金です。建設業の財務諸表の様式では、工事にかかわる未払いは工事未払金に計上します。買掛金は、建設業以外の兼業がある会社が使う科目です。
もう1つのポイントは工事番号を付けることです。有償支給の材料費はその工事の原価なので、工事別に集計できる形で入力します。
請負代金と相殺されて入金されたときの仕訳
有償支給の代金は、元請が請負代金から差し引いて振り込んでくるパターンが大半です。工事Aの請負代金が100万円、支給材の代金が10万円だったとします。
完成して請求したとき。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事未収入金 | 100万円 | 完成工事高 | 100万円 |
90万円が振り込まれたとき。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 90万円 | 完成工事未収入金 | 100万円 |
| 工事未払金(元請) | 10万円 |
売上は100万円のまま、材料費は10万円のまま。入金が90万円だからといって、売上を90万円にしてはいけません。相殺は「支払と入金を同時にした」だけです。
元請から届く相殺明細(支払通知書)には、差し引いた支給材の金額が載っています。自社の工事未払金の残高と一致するかを毎月照合しましょう。
元請側は支給した時点で売上を立てない
加工した品物を元請が買い戻す取引に当たる場合、元請は材料を支給した時点で売上を計上しません。買戻しの義務があってもなくても同じです。あとで工事の代金として受け取る分と、売上が二重に立つのを避けるためです(収益認識に関する会計基準の適用指針)。
分かれるのは、支給した材料を在庫から落とすかどうかです。買戻しの義務があるときは、原則として落としません。ただし建設業の材料支給と代金相殺が、いつもこの定めに当てはまるとは限りません。
そのため元請から来る請求書や相殺明細の名目が「材料売上」ではなく「立替」「預り」のような表記になることがあります。自社側でどう処理するかは、契約書の内容と元請の請求書の形をそろえて、顧問税理士に確認してください。ここは推測で決めない方が安全です。
見積・実行予算との関係|粗利率が見かけ上高くなる落とし穴
無償支給の工事は、見積から材料分が抜ける
無償支給の工事は、見積に材料費を入れません。労務費と経費だけで見積を組みます。実行予算も同じで、材料の行は数量だけ書いて金額はゼロにします。
有償支給の工事は逆です。買い取る材料の金額を見積にも実行予算にも入れます。
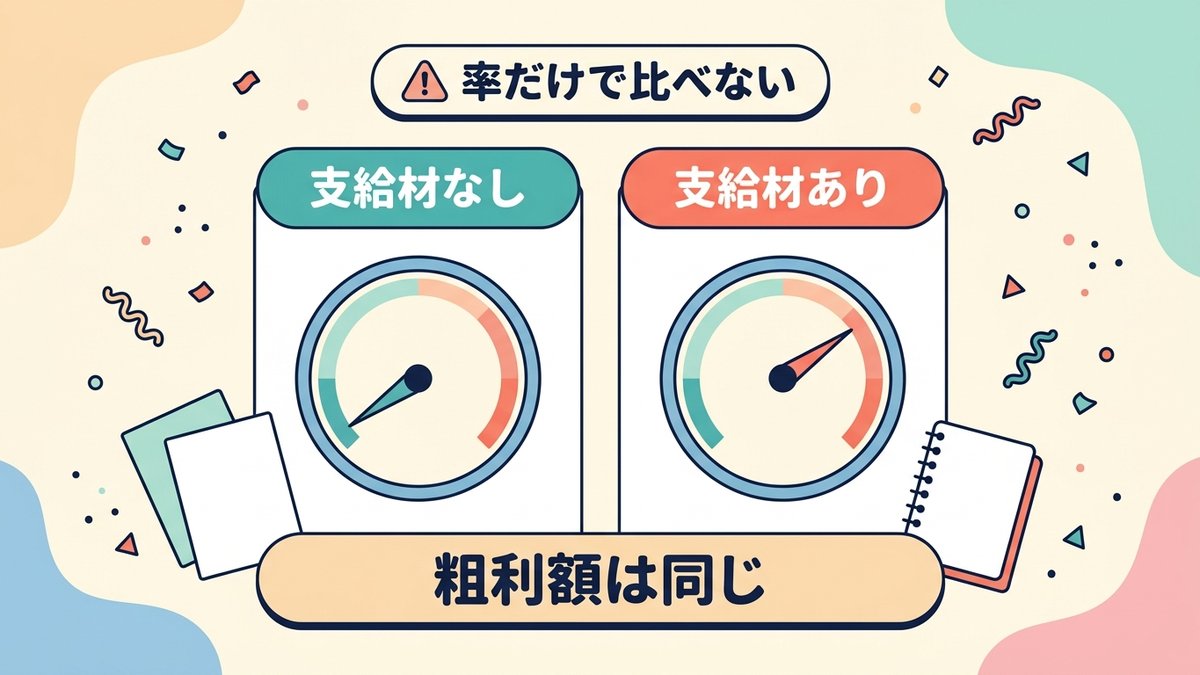
粗利額は同じでも、粗利率は変わる
ここが経理担当が混乱するところです。同じ内容の工事を、材料あり・材料なしで並べてみます。
| 材料を自社で買う工事 | 無償支給の工事 | |
|---|---|---|
| 売上 | 1,000万円 | 700万円 |
| 材料費 | 300万円 | 0円 |
| 労務費・経費 | 500万円 | 500万円 |
| 粗利額 | 200万円 | 200万円 |
| 粗利率 | 20% | 約28.6% |
もうかった金額は同じ200万円です。しかし粗利率は無償支給の工事の方が高く見えます。率だけを見て「この元請の工事は利益がいい」と判断すると間違えます。
私は積算も兼任しているので、月次の工事別粗利一覧に「支給材あり」の印を付けています。印がある工事は率でなく粗利額で比べる。この1手間で、社内の会話がかみ合うようになりました。
\工事ごとの利益を毎月見えるようにしたい方へ/
原価管理ソフトの料金相場を見る(内装業の例)消費税と書類の注意点|元請と揉めないために
消費税は「材料を買ったかどうか」で分かれる
無償支給の材料は、自社が買ったものではありません。資産の譲受けがないので、自社の課税仕入れに当たりません。仕入税額控除の対象にも入れないでください。
有償支給は、原則として材料を買ったのと同じ課税取引です。相殺で精算しても、売上100万円・仕入10万円をそれぞれ総額で消費税の計算に入れます。差し引き後の90万円だけで計算しないよう注意してください。
ただし例外があります。元請が支給した材料を自分の資産として管理している場合、その支給は消費税の対象になりません。このときは自社の側も、材料代を差し引いた金額(純額)が課税売上になります。分かれ目は「買い戻す約束があるかどうか」ではなく、「元請が自分の資産として管理しているかどうか」です。どちらに当たるかは元請の処理を確認しないと決まりません。
元請から受け取る支給材の請求書がインボイス(適格請求書)の要件を満たしているかも確認が必要です。消費税の細かい判断は、必ず顧問税理士に確認してから処理してください。この記事は実務の考え方の整理で、税務判断の根拠にはなりません。
注文書・注文請書に支給材の内訳を書いてもらう
揉めごとの原因は、ほぼ「口約束」です。以下の4点を注文書に入れてもらいましょう。
- 無償か有償か
- 品名・数量・(有償なら)単価
- 残材の扱い(返却・引き取り・買い取り)
- 有償支給の精算方法(相殺か、別途支払か)
元請の注文書に欄がなければ、注文請書に自社側で書き添えても構いません。私の会社では、支給材のある工事は請書を出す前に元請の担当者と電話で1回すり合わせています。5分の電話で、後の1時間の言い合いを防げます。
よくある質問
無償支給の材料を自社のトラックで運んだ費用はどうする?
運搬にかかった燃料代や人件費は、自社の工事原価(経費や労務費)です。材料そのものは計上しませんが、運ぶ手間は自社の負担なので原価に入れます。
無償支給の材料を現場で壊した・なくしたときは?
元請から弁償を求められることがあります。請求されたら、その金額を自社の経費(または工事原価)として処理します。弁償の範囲は契約次第なので、注文書の取り決めを確認してください。
有償支給の相殺は、売上を減らす処理でもいい?
おすすめしません。売上と材料費を両方とも総額で計上し、入金時に工事未払金を消す形にしてください。売上を減らすと、完成工事高が実態より小さくなり、消費税の計算や経営事項審査の数字にも影響します。
有償支給の材料が余ったら、元請に返せる?
買い取った材料なので、原則は自社の在庫です。返品できるかは元請との取り決めによります。返品を受けてもらえた場合は、材料費と工事未払金を戻す仕訳を切ります。
\0円のExcelから月1〜5万円まで、価格帯を知りたい方へ/
原価管理ソフトの選び方を読む(内装業の例)まとめ|支給材は「誰の持ち物か」で帳簿の扱いが決まる
無償支給は元請の持ち物なので帳簿に乗せない。有償支給は自社の持ち物になるので材料費に乗せ、相殺で精算する。迷ったら「この材料は誰のものか」に立ち返ってください。
今すぐできることは1つです。今月受注した工事の注文書を開いて、支給材の欄があるか確認してみてください。欄がない工事が1件でもあれば、元請にひと言聞くところから始めましょう。
以上、建設業7年目のおけいでした!