※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- 5回の正答率はおよそ58%→64%→69%→73%→78%と、右肩上がりで推移した
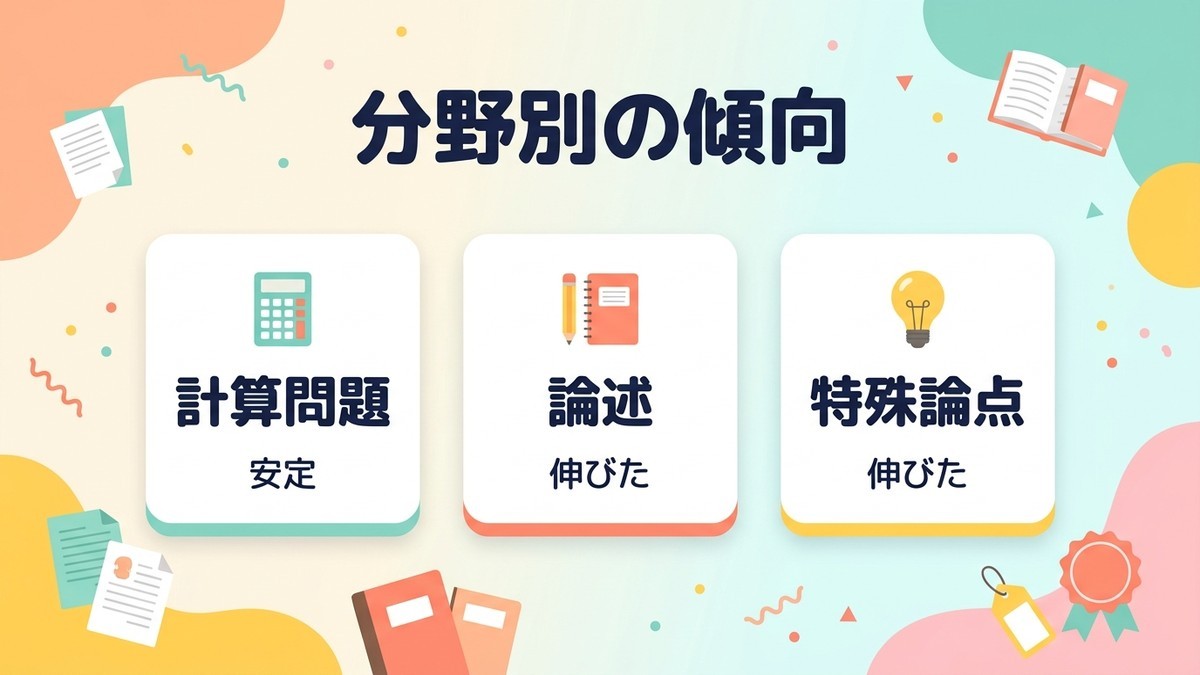
- 分野別に見ると、計算問題は安定し、論述と特殊論点で正答率が伸びた
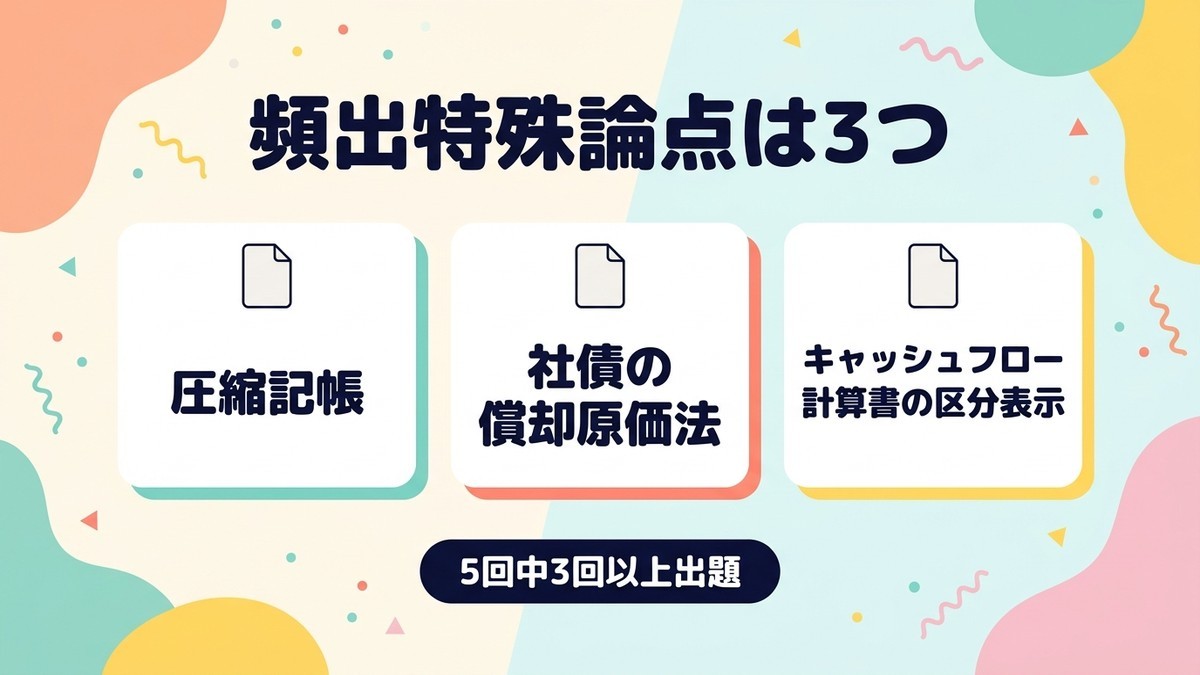
- 5回を通じて頻出だった特殊論点は3つに絞り込める
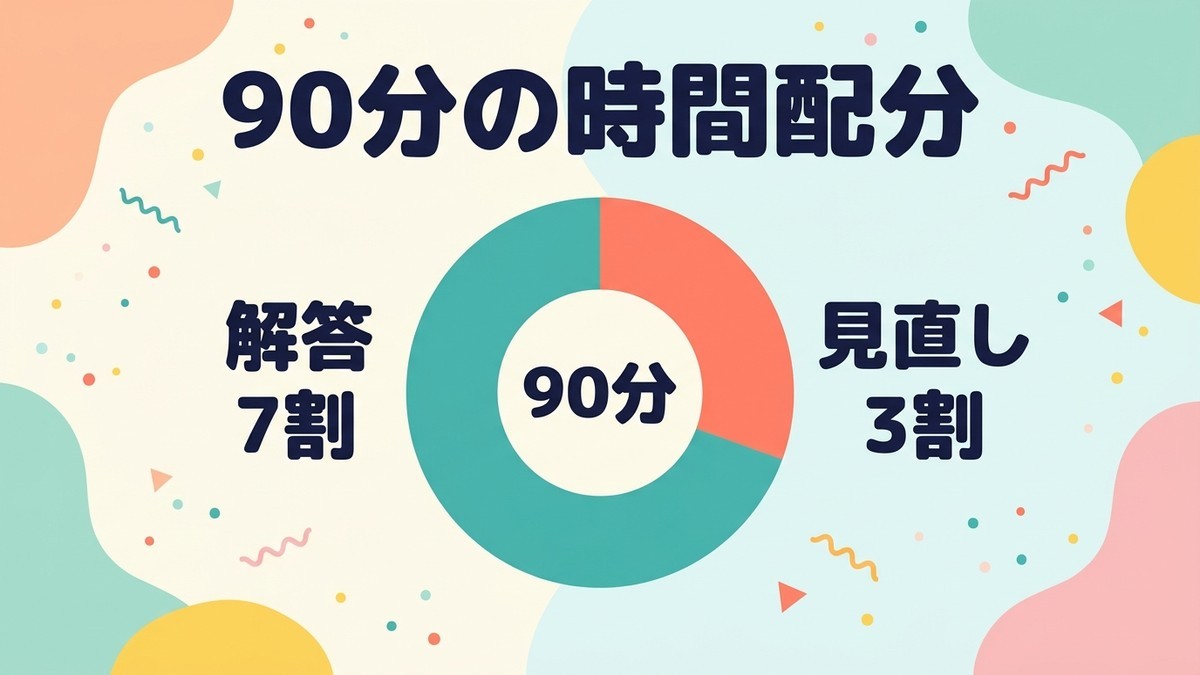
- 時間配分は財務諸表(財表)・財務分析(財分)とも「解答7割・見直し3割」の形に落ち着いた
📚 私が使っているテキスト
5回分すべてこの過去問題集で演習しました。総集編として振り返ると、収録されている論点の網羅性の高さを改めて実感しています。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。財務分析 第7回 財務分析の基本的手法で、5回分を振り返る前に基本の見方をおさらいできます。この記事と合わせて視聴すると理解が深まります。
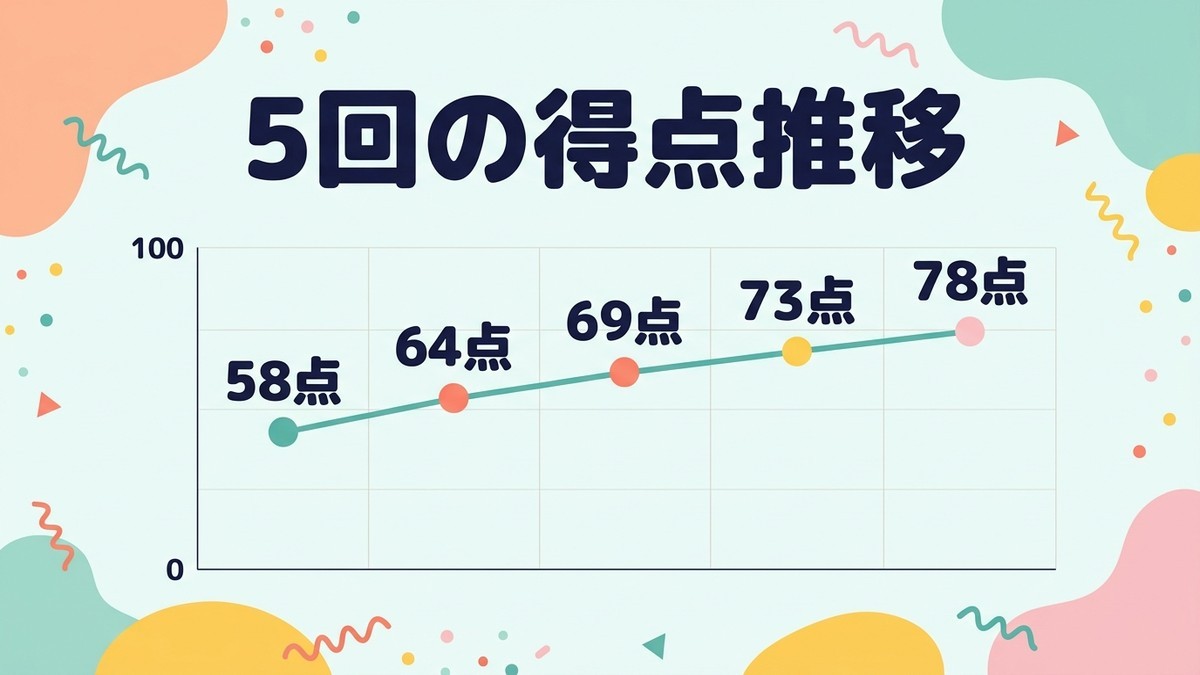
5回分の正答率の推移(およそ58%→78%)
試験まで8日。過去問演習5回分の正答率を並べてみると、およそ58%、64%、69%、73%、78%と、右肩上がりで推移していました。建設業経理士1級は財務諸表・財務分析・原価計算の3科目を科目別に受験する試験で、1科目90分、合格基準は正答率70%(難易度により補正されます)です。なお採点基準や配点は公表されていないので、この数値は市販の過去問題集の予想配点にもとづく自己採点です。並べて初めて分かったのですが、急に伸びた回も落ち込んだ回もなく、1回目から2回目は6ポイント、4回目から5回目は5ポイントと、毎回4〜6ポイントずつ積み上がっていました。急な伸びがないのは決して悪いことではなく、基礎的な取りこぼしが減って、残っているのが本当に難しい論点だけになってきたサインだと捉えています。
正答率の推移をグラフのようにノートに書き出してみると、視覚的にも伸びが実感できて、単純に自信につながりました。数字が並んでいるだけの記録も、こうして時系列で振り返ると自分の成長の証拠になります。8日前の今、このグラフを見返すことで「ここまでやってきた」という気持ちを保てているのも、総集編としてまとめた意味のひとつだと思っています。
分野別の伸び方の違い
分野別に見ると、変化のパターンがはっきり分かれました。計算問題は1回目からある程度得点できていて、5回を通じて大きくは伸びていません。もともと日々の経理業務で数字に触れているぶん、計算自体には慣れがあったのだと思います。一方で伸びが大きかったのは論述と特殊論点でした。1回目はほぼ白紙に近かった論述が、5回目にはキーワードを使って形になる答案が書けるようになっています。伸びしろがあった分野に時間を使えたことが、全体の正答率を押し上げた実感があります。
この分野別の変化を見て思うのは、伸びしろがある分野を見極めて時間を投資することの大切さです。すでに得意な計算問題にさらに時間をかけても、得点の伸びは頭打ちになりやすい。逆に、最初は苦手だった論述や特殊論点は、対策すればするほど点数に反映されやすい分野でした。限られた残り日数をどこに投資するかを考えるとき、この5回分のデータはこれからも判断材料として使えると感じています。

特殊論点の出題頻度まとめ(財務諸表)
5回分を通して見返すと、特殊論点として繰り返し出てきたのは、圧縮記帳、社債の償却原価法、そしてキャッシュ・フロー計算書の区分表示の3つでした。この3つは1問あたりの分量も大きく、私が数えた範囲では、いずれも5回中3回以上置かれています。逆に、一度も出なかった特殊論点も複数あり、今回の総集編でその存在に気づけたことも収穫でした。残り8日は、この3つの特殊論点を重点的に見直すことに決めています。
一度も出なかった論点をどう扱うかは悩みどころでした。出る可能性がゼロではない以上、完全に無視するのは怖い。でも、5回分という実績を踏まえれば、優先度はかなり低いと判断できます。私は一度も出なかった論点については、公式や仕訳の型だけをさらっと確認する程度にとどめ、深追いはしないことにしました。
3つの特殊論点を最終確認リストへ
圧縮記帳、償却原価法、キャッシュ・フロー計算書の区分。この3つを最終確認リストの最上位に置き、残りの日数で重点的に復習する予定です。それぞれ1日ずつ、過去問の類題を解き直す時間を確保し、残った日数で全体をもう一度通しで確認する流れを考えています。

特殊論点の傾向をまとめている中で、もうひとつ気づいたことがあります。それは、出題される特殊論点の多くが、基本論点の応用として作られているということです。圧縮記帳も、固定資産の取得と減価償却の基本が分かっていなければ理解できません。特殊論点だけを単独で覚えようとするのではなく、基本とのつながりを意識して復習することで、定着しやすくなると感じています。
時間配分の最終形(1科目90分)
5回の演習を経て、時間配分もようやく自分なりの型に落ち着きました。財務諸表・財務分析とも、90分のうち解答に7割、見直しに3割という配分です。1回目は見直しの時間がほとんど取れず、ケアレスミスをそのまま提出していましたが、5回目では見直しの時間で実際に2箇所のミスに気づいて修正できました。この「解答7割・見直し3割」を、本番でも崩さずに守るつもりです。
見直しの3割をさらに分解すると、前半は計算のケアレスミスをチェックする時間、後半は論述の表現を整える時間、というふうに役割を分けています。ただ漠然と見直すのではなく、何を確認する時間なのかを決めておくことで、限られた時間でもチェックの精度が上がると感じました。5回目でこの型が固まったことは、本番に向けた大きな安心材料になっています。
本番までの残タスク
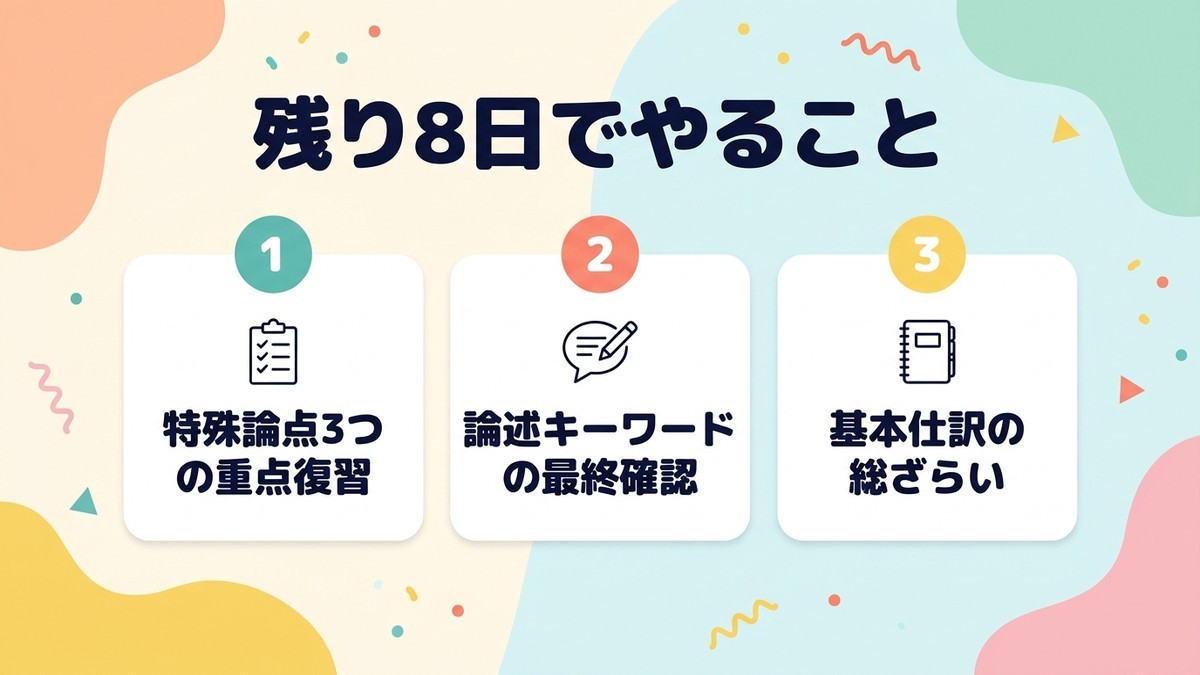
残り8日でやることは、もう新しい論点を増やすことではありません。特殊論点3つの重点復習、論述キーワードの最終確認、そして基本仕訳の総ざらいです。過去問期という20日間を振り返ると、最初の頃は「間に合うのか」という不安の方が大きかったのですが、5回分の結果を数字で並べてみると、着実に積み上がってきたことが実感できました。
タスクを書き出してみると、残り8日でやるべきことは意外にシンプルでした。範囲を広げるのではなく、これまで見えてきた課題を順番に潰していくだけ。焦って新しいことに手を出したくなる気持ちを抑えて、決めたタスクだけを淡々とこなす。それが、5回分のデータから導き出した、いまの私にとっていちばん現実的な残り期間の過ごし方だと思っています。
\ 独学サポート事務局で無料資料を確認 /

まとめ
試験まで8日、5回分の過去問結果を並べて振り返ると、正答率の伸びだけでなく、時間配分や特殊論点の傾向まではっきり見えてきました。残りの日数は新しい範囲を広げるのではなく、見えてきた課題を1つずつ潰していく作業に集中します。1回ずつの演習では見えなかったものが、5回分を並べて初めて見えてくる。この総集編を作ったこと自体が、残り8日の戦い方を決める大きな指針になりました。