※本記事にはアフィリエイト広告が含まれています。

完成基準では、終わっていない工事の原価を未成工事支出金に回し、その工事の売上も今期には計上しません。そのため、今期の売上と粗利は予定より下がって見えます。それでも、引き渡していない工事は、進行基準や部分完成に当たらない限り、今期の売上にはできません。どの工事をどう処理するかは、次の答えで決まります。
🔍 先に結論
- 期末までに引き渡した工事は、請求や入金が翌期でも今期の売上
- 完成基準なら、期末に終わっていない工事の原価は未成工事支出金、受け取った出来高は未成工事受入金のまま翌期へ(未成工事受入金=工事が終わる前に受け取った代金。会計ソフトでは「前受金」の名前のこともあります)
- 途中で売上にする進行基準は、10億円以上などの長期大規模工事なら強制。それ以外は、着手した期から使えば工事ごとに選べます
決算またぎ工事の売上計上|判定フロー
まず、自社が今どの方法で売上を計上しているかを確かめます。決算書の注記表にある「重要な会計方針」の「収益及び費用の計上基準」を見るか、顧問税理士に聞くと分かります。そのうえで、期末をまたぐ工事を1件ずつ、次の順に当てはめます。
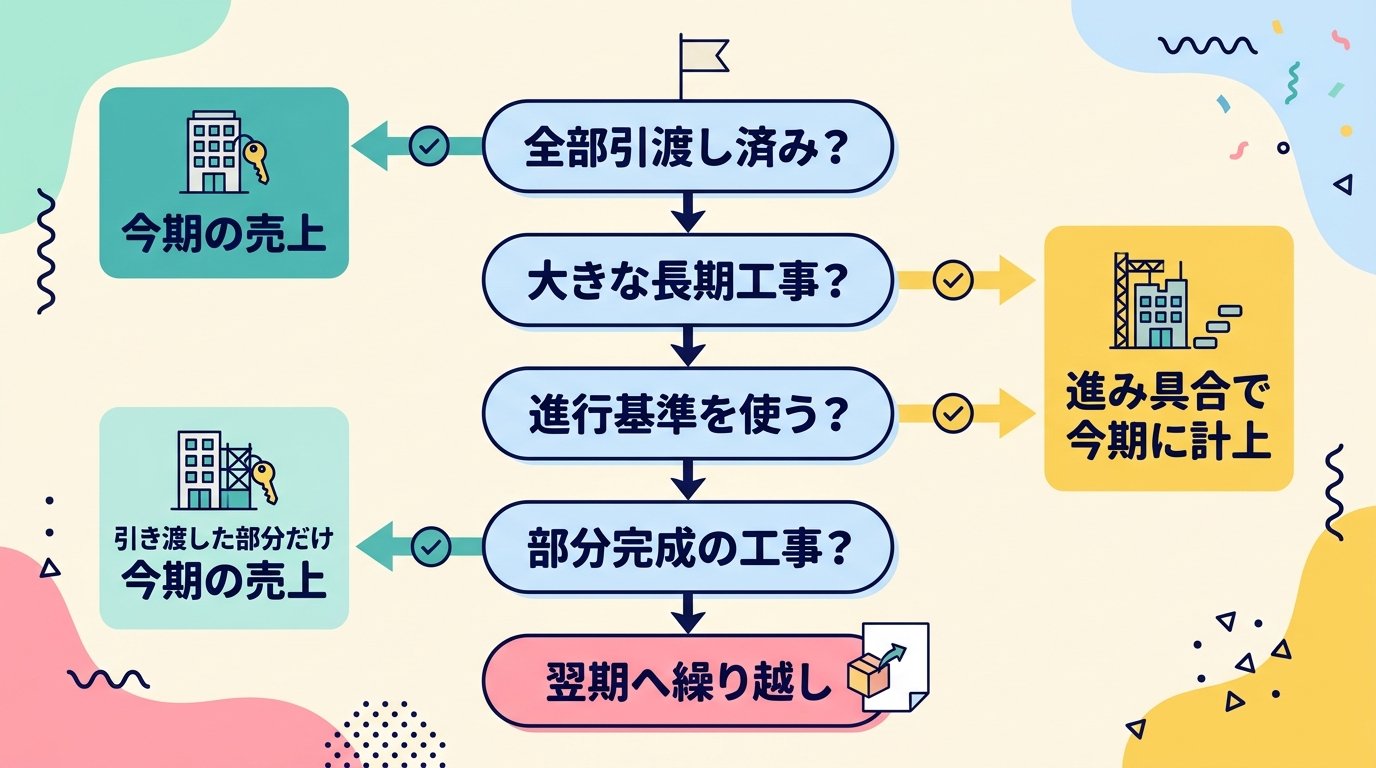
- 期末までに工事全体を引き渡したか
はい → 請求書や入金が翌期でも、今期の売上です(進行基準を使ってきた工事は、前期までに計上した分を差し引いた残り)。引渡しの日は、作業が終わった日や相手の確認が終わった日など、工事の種類や契約に合った日を選びます。同じ種類・条件の工事では、選んだ日を毎年続けて使います(法人税基本通達2-1-21の8)。 - 長期大規模工事に当たるか
請負金額が10億円未満なら、ここは飛ばしてかまいません。次の3つすべてに当たる工事は、進行基準が強制です。①着手から引渡し期日まで1年以上 ②請負金額10億円以上 ③代金の半分以上を、引渡し期日から1年過ぎた後に払う定めがない(法人税法63条1項・同法施行令129条1項・2項)。 - 任意で進行基準を使うか
着手した期に引き渡さない工事は、着手した期の決算から毎期、進行基準で処理すれば認められます(同法63条2項)。前の期に着手した工事に、途中の期から使うことはできません。途中でやめると、その工事は翌期以降に進行基準へ戻せません。 - 部分完成に当たるか
部分完成は、完成した部分を引き渡すたびに代金を受け取る特約や慣習がある工事です。同じ種類の工事をまとめて請け負い、引き渡した量に応じて代金を受け取る場合も含みます。引き渡した部分は今期の売上です(法人税基本通達2-1-1の4)。出来高(工事の進んだ分)を請求しただけでは、売上になりません。 - どれにも当たらない
原価は未成工事支出金、受け取った出来高は未成工事受入金で、翌期へ繰り越します。
請求や入金の日ではなく引渡しの日で決まる理由は、売上は入金日ではなく引渡しのタイミングで計上する(完成工事高の売上計上タイミング)で詳しく書いています。なお、上場企業などは「収益認識に関する会計基準」という別の基準で売上の時期を判定します。会計上どの基準で処理するかは、会社が採用している会計方針で決まるので、顧問税理士に確認してください。
期末ぎりぎりに終わった工事は、自社の「引渡しの日」で決まる
迷いやすいのは、作業は期末までに終わったのに、元請けの確認や請求書が翌月になるケースです。引渡しの日を「作業が終わった日」で判定している会社なら、今期の売上です。「相手の確認が終わった日」で判定している会社なら、翌期になります。
どちらを使うかより、同じ種類・条件の工事で、毎年同じ日を使っているかが大切です。ただし、契約で元請けの確認(検収)が引渡しの条件になっている工事は、その条件も確かめてください。引渡書や検収書に期末より前の日付でサインがあると、未完成として処理していても、引き渡し済みと見られることがあります。書類の日付は、決算前にそろえて確かめておきましょう。
私の会社の決め方|完成基準が基本、大きな現場だけ進行基準
🏢 私の会社の場合
私の会社は内装下地の専門工事会社で、元請けから工事を受ける側です。10月末決算で、期末にまだ終わっていない工事が毎年3〜5件あります。工事は、工期1〜3か月ほどのものが多いです。
売上は完成時に計上するのが基本で、決算をまたぐ大きな現場だけ、元請けと話し合って進行基準を使います。金額や工期で線を引く決まりは、特にありません。進み具合は、元請けへの出来高請求の割合で見ています。
元請けに出来高で請求した分は、完成するまで会計ソフトの「前受金」に入れています。進行基準の現場は、前受金に入っている出来高請求の分を、決算で売上に振り替えます。引渡しの日(作業が終わった日)は、出面表と日報で確かめます。
決算の時期には、現場に完工日と、進行基準の現場の売上・原価の確認をお願いしています。現場の担当者には、決算で必要なことを期首に説明しています。決算準備は10月の初めから始め、税理士には11月中旬に資料を渡しています。
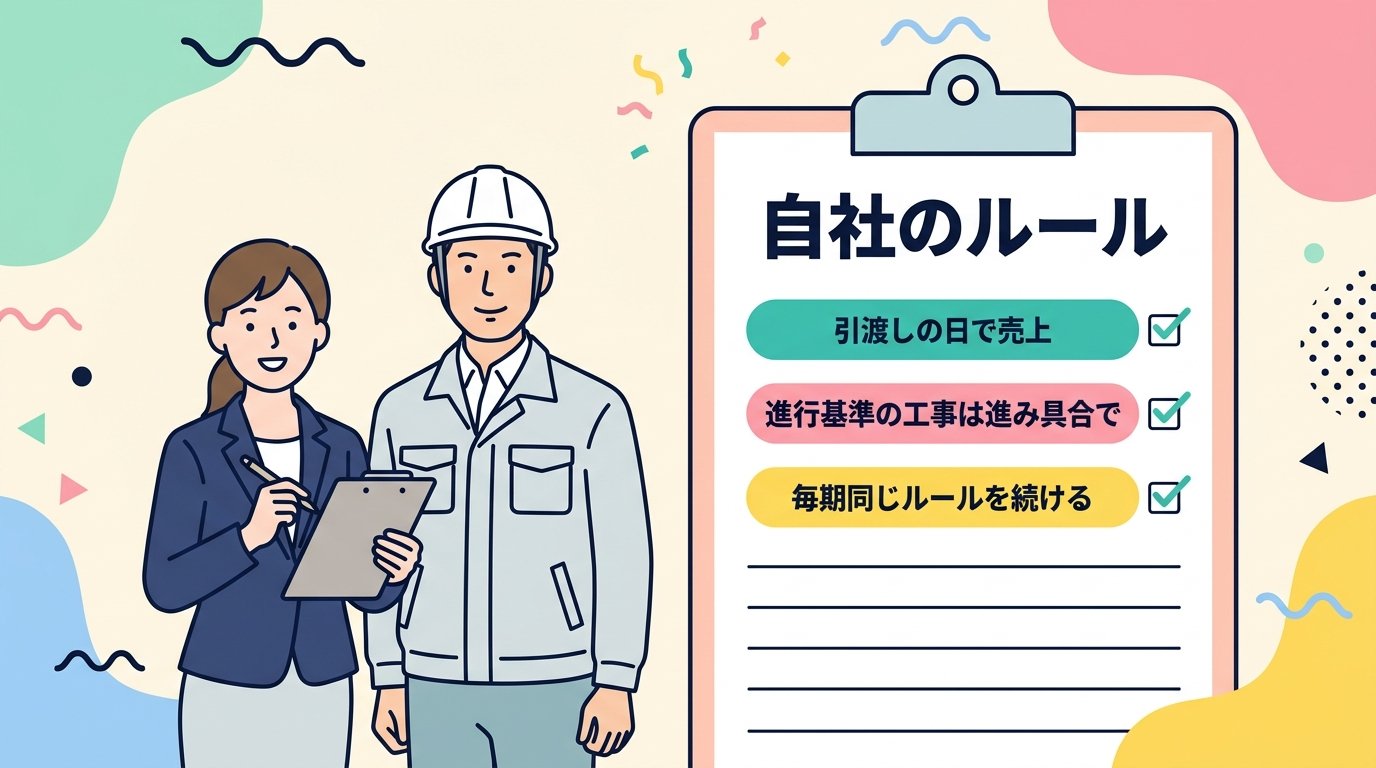
私の会社では、この社内ルールを文書にして残しています。「どの日を引渡しの日にするか」「どの工事に進行基準を使うか」を文書にしておくと、担当が変わっても同じ判断ができます。税務調査で聞かれたときも、毎年同じやり方だと説明しやすくなります。
入社したての頃は、決算またぎの工事が出るたびに手が止まっていました。独学でルールを学び、社内の基準を整えてからは、慌てずに処理できています。
決算をまたぐ工事の仕訳|完成基準・進行基準と出来高請求の整理
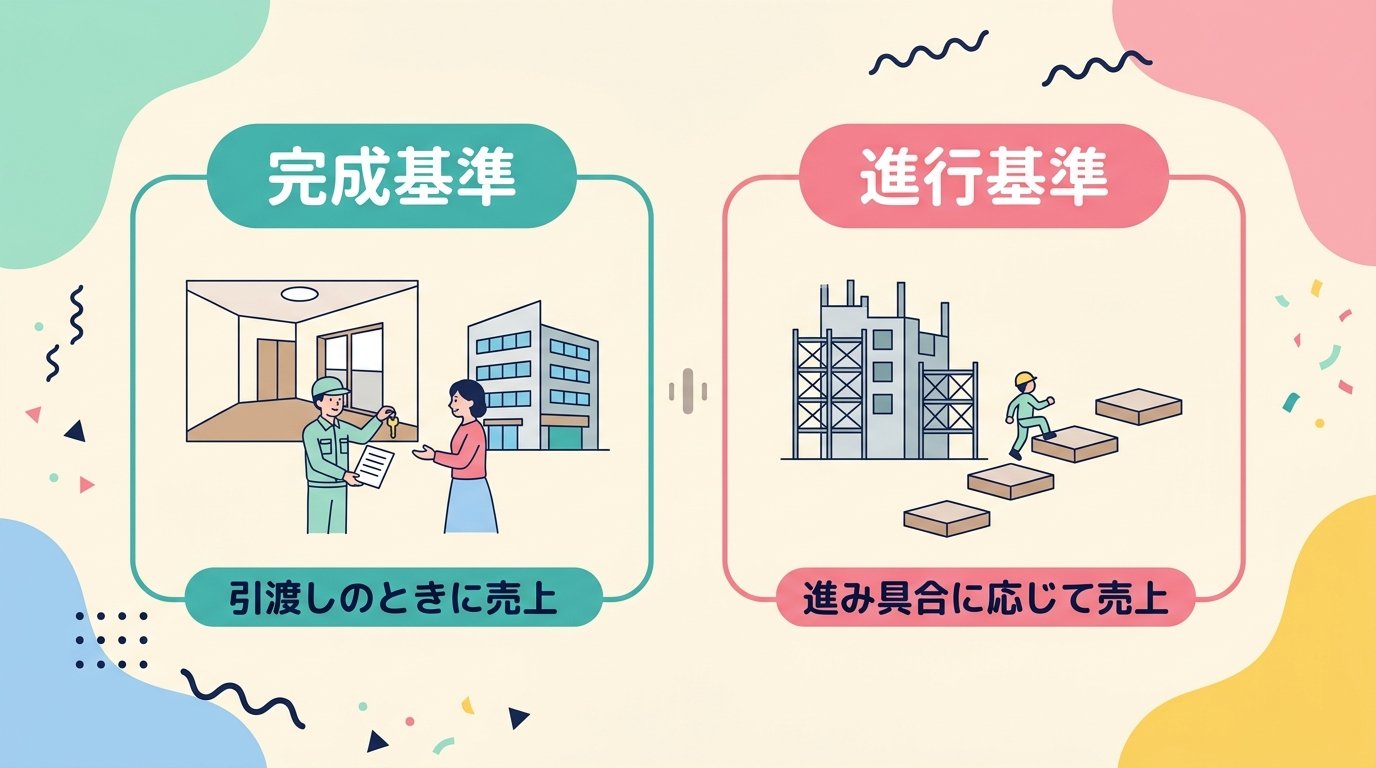
売上の計上方法は、完成基準と進行基準が基本です。部分ごとに引き渡す工事は、部分完成に当たるかも確かめます。出来高請求は「代金の受け取り方」で、売上の計上方法とは別です。以下の例は、どれも説明用の架空の数字で、消費税は省いています。
ケース1:完成基準|期末は未成工事支出金と未成工事受入金のまま
【例】9月着工・11月完成・10月末決算の内装工事
- 請負金額500万円・原価350万円
- 期末(10月末)までにかかった原価180万円
- 10月に出来高200万円を請求し、10月中に入金
| 時期 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 9〜10月 | 未成工事支出金 | 1,800,000円 | 工事未払金 | 1,800,000円 |
| 10月 | 現金預金 | 2,000,000円 | 未成工事受入金 | 2,000,000円 |
| 11月(引渡し) | 未成工事受入金 | 2,000,000円 | 完成工事高 | 5,000,000円 |
| 完成工事未収入金 | 3,000,000円 | |||
| 完成工事原価 | 3,500,000円 | 未成工事支出金 | 1,800,000円 | |
| 工事未払金 | 1,700,000円 |
10月末の決算では、未成工事支出金も未成工事受入金も振り替えずに残します。11月に引き渡したら、受け取っていた200万円を差し引き、残りの300万円を完成工事未収入金にします。原価は、期末までの180万円に11月にかかった170万円を足した350万円です。出来高を請求した時点で入れるか、入金した時点で入れるかは、会社のやり方と顧問税理士に合わせてください。完成基準の流れは工事完成基準とは?完成・引渡し時の仕訳に、繰り越し方は未成工事支出金の仕訳例と、完成時・決算時の振替にまとめています。
ケース2:進行基準|進み具合で計算した売上を、未成工事受入金から振り替える
【例】工事は翌期に完成
- 請負金額1,000万円・見積もりの総原価700万円
- 期末までにかかった原価420万円
- 期末までに出来高600万円を請求し、入金済み(未成工事受入金に入っている)
進行基準の売上は、請求した額ではなく、工事の進み具合から計算します。一般的なのは、原価の割合で進み具合を測る方法です。
- 進み具合:期末までの原価420万円 ÷ 総原価700万円 = 60%
- 今期の売上:1,000万円 × 60% = 600万円
- 今期の原価:総原価700万円 × 60% = 420万円(原価の割合で測ると、期末までにかかった原価と同じ)
私の会社は、出来高請求の割合を進み具合の目安にしています。この例では、請求600万円 ÷ 1,000万円 = 60%で、原価の割合と同じです。ただし、請求の割合と実際の進み具合はずれることもあります。出来高の割合で測るなら、元請けの出来高の査定や確認の書類を工事ごとに保管しておくと、根拠を示せます。この測り方でよいかは、顧問税理士に確認してください。
| 時期 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 10月末の決算 | 未成工事受入金 | 6,000,000円 | 完成工事高 | 6,000,000円 |
| 完成工事原価 | 4,200,000円 | 未成工事支出金 | 4,200,000円 | |
| 翌期(引渡し) | 完成工事未収入金 | 4,000,000円 | 完成工事高 | 4,000,000円 |
| 完成工事原価 | 2,800,000円 | 未成工事支出金 | 2,800,000円 |
決算では、進み具合で計算した売上600万円の分を、未成工事受入金から完成工事高に振り替えます。原価は、未成工事支出金にためていた420万円を完成工事原価へ移します。翌期の売上は「1,000万円 - 前期の600万円 = 400万円」、原価は「総原価700万円 - 前期の420万円 = 280万円」です。出来高の割合など、原価以外で進み具合を測ると、計上する原価(総原価×進み具合)と期末までにかかった原価がずれます。かかった原価のほうが多ければ、差額は未成工事支出金に残ります。引き渡す期は、実際にかかった原価から前期までに計上した分を引いた額が原価です。
請求した額と進み具合がずれたとき
同じ工事で、進み具合は60%(売上600万円)のまま、期末までの出来高請求が700万円だった場合と、500万円だった場合です。どちらも入金済みとします。
| 請求 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 700万円 | 未成工事受入金 | 6,000,000円 | 完成工事高 | 6,000,000円 |
| 500万円 | 未成工事受入金 | 5,000,000円 | 完成工事高 | 6,000,000円 |
| 完成工事未収入金 | 1,000,000円 |
請求が多いときは、売上を超えた100万円が未成工事受入金に残り、翌期の売上に充てます。請求が少ないときは、売上との差額100万円を、まだ請求していない分として完成工事未収入金にします。どちらも、売上は請求額ではなく進み具合で決まります。
ケース3:部分完成に当たる工事|引き渡した部分だけ売上
【例】3フロア分の内装工事
- 請負金額600万円・原価420万円(1フロアあたり原価140万円)
- 契約で、1フロア終わるごとに引き渡して200万円を受け取る
- 期末までに1フロアを引き渡して200万円を請求(入金は翌期)
- 2フロア目に原価100万円がかかっている
| 時期 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 工事中 | 未成工事支出金 | 2,400,000円 | 工事未払金 | 2,400,000円 |
| 1フロア引渡し | 完成工事未収入金 | 2,000,000円 | 完成工事高 | 2,000,000円 |
| 完成工事原価 | 1,400,000円 | 未成工事支出金 | 1,400,000円 |
引き渡した1フロア分だけが今期の売上です。工事中に入れた原価240万円(1フロア目140万円+2フロア目100万円)のうち、2フロア目の100万円は未成工事支出金のまま翌期へ繰り越します。部分ごとに引き渡して代金を受け取る取り決めがない出来高は、ケース1と同じく未成工事受入金のままです。契約書・請求書・工程表をそろえておくと、部分完成だと説明できます。出来高や中間金の受け取り方は、建設業の中間金・出来高払いの仕訳で詳しく書いています。
3つのケースは決算書にこう出る(工事まわりの主な科目)
損益計算書(今期)
| ケース | 完成工事高 | 完成工事原価 |
|---|---|---|
| 1 完成基準 | 0円 | 0円 |
| 2 進行基準 | 600万円 | 420万円 |
| 3 部分完成 | 200万円 | 140万円 |
貸借対照表(期末)
| ケース | 未成工事支出金(資産) | 未成工事受入金(負債) | 完成工事未収入金(資産) |
|---|---|---|---|
| 1 完成基準 | 180万円 | 200万円 | 0円 |
| 2 進行基準 | 0円 | 0円 | 0円 |
| 3 部分完成 | 100万円 | 0円 | 200万円 |
この3つの科目を工事ごとに分けて持てるかで、決算の手間が変わります。会計ソフトを選ぶときは、未成工事支出金・未成工事受入金・完成工事高など建設業の科目で帳簿をつけられるか、工事ごとの原価とつながるかを確かめてください。会社のソフトを選べない立場なら、今のソフトにこの科目があるかを確かめるだけでも十分です。選び方は建設業向け会計ソフトの比較(建設業の勘定科目と工事別原価で選ぶ)で整理しています。
完成基準と進行基準で変わるのは、利益の出る期と期末の残高
ケース2の工事を、完成基準と進行基準で比べます。請求と入金の条件は同じです。
| 今期の利益 | 翌期の利益 | 2期の合計 | |
|---|---|---|---|
| 完成基準 | 0円 | 300万円 | 300万円 |
| 進行基準 | 180万円 | 120万円 | 300万円 |
完成基準では今期の売上が0円でも、工事全体の利益はどちらも300万円です。違うのは、利益を計上する期と、期末に残る資産・負債です。完成基準のとき、今期の貸借対照表には未成工事支出金420万円と未成工事受入金600万円が残ります。

📘 建設業の経理を1冊で順番に学びたい方へ
売上をいつ計上するかは、『建設業の経理 はじめの一冊』の第5章「売上はいつ計上するのか」で扱っています。決算前の段取りは、第6章「決算準備の進め方」にまとめました。
Kindle版 980円(税込・2026年11月時点)
\Kindle Unlimited会員なら追加料金なしで読めます/
Amazonで中身を見る(無料サンプル)本の目次と紹介は『建設業の経理 はじめの一冊』を出版しましたで見られます。
決算前にやること|決算またぎ工事を一覧にする
決算の前に、期末をまたぐ工事を一覧にします。工事ごとに「引渡しの日」「完成基準か進行基準か」「期末までの原価」「出来高の請求額と入金額」を書きます。作業が終わった日は、出面表や日報で確かめます。元請けの検収書や引渡しの書類があれば、その日付も一覧に書き写しておきます。
あわせて、外注先と材料の請求書が、期末までに終わった分までそろっているかを確かめます。届いていない会社には、決算の締めに間に合うよう早めに出してもらいます。請求書が来ないまま決算を締めると、その分の原価が抜け落ちてしまいます。
一覧ができたら、1件ずつ判定フローに当てはめます。全部の現場を「引渡し済み・未完成・進行基準の工事」に分ける手順は、工事を引渡し済み・未完成・進行基準の3つの箱に分ける(未成工事支出金の決算見直し)にまとめています。決算全体の仕訳にもれがないかは、建設業の決算仕訳チェックリストで確かめられます。
決算またぎ工事でやってはいけない4つのこと
- 年によって引渡しの日の判定を変える
利益を増やしたり減らしたりするために、年ごとに判定や基準を変えることはできません。継続していないとして、税務調査で指摘されることがあります。 - 長期大規模工事を、法人税の計算でも完成基準のままにする
長期大規模工事は、法人税の計算では進行基準が強制です。申告で進行基準の額にしていないと、税務調査で否認されます(認められず、税金を計算し直すことになる)。 - 完成基準の工事で、出来高請求を売上にする
部分完成に当たらない出来高は、未成工事受入金です。進行基準でも、売上は進み具合から計算します。 - 前の期に着手した工事に、途中から進行基準を使う
任意の進行基準は、着手した期の決算から続けることが条件です。途中でやめた工事も、翌期以降に戻せません。
見積もりで赤字が見込まれる工事は、売上の計上方法などで会計と税務の扱いが変わります。該当しそうなら、顧問税理士に相談してください。
まとめ|決算またぎ工事は「引渡しの日」と「受け取った出来高の置き場所」で決まる
今期の決算またぎ工事を一覧にして、1件ずつ判定フローに当てはめてみてください。引き渡した工事は今期の売上です。完成基準の未完成工事は、未成工事支出金と未成工事受入金で翌期へ繰り越します。進行基準の工事は進み具合から計算した額を、部分完成の工事は引き渡した部分を、今期の売上にします。
一覧ができたら、決算仕訳の全体もチェックリストで確かめておきましょう。
\工事まわりの仕訳から棚卸・引当金まで12項目/
建設業の決算仕訳チェックリストを見る(PDF・無料)