※本記事にはアフィリエイト広告が含まれています。


建設業の経理で迷いやすい科目のひとつが「法定福利費」です。
法定福利費は一般業種でも馴染みのある科目ですが、建設業では工事原価と販管費に分けて計上するという独自のルールがあります。
さらに近年は、下請業者への発注において「法定福利費相当額」を見積もりに明示・支払う動きが広まっており、その処理方法も理解が必要です。
🔍 先に結論
- 法定福利費=社会保険料などの会社負担分
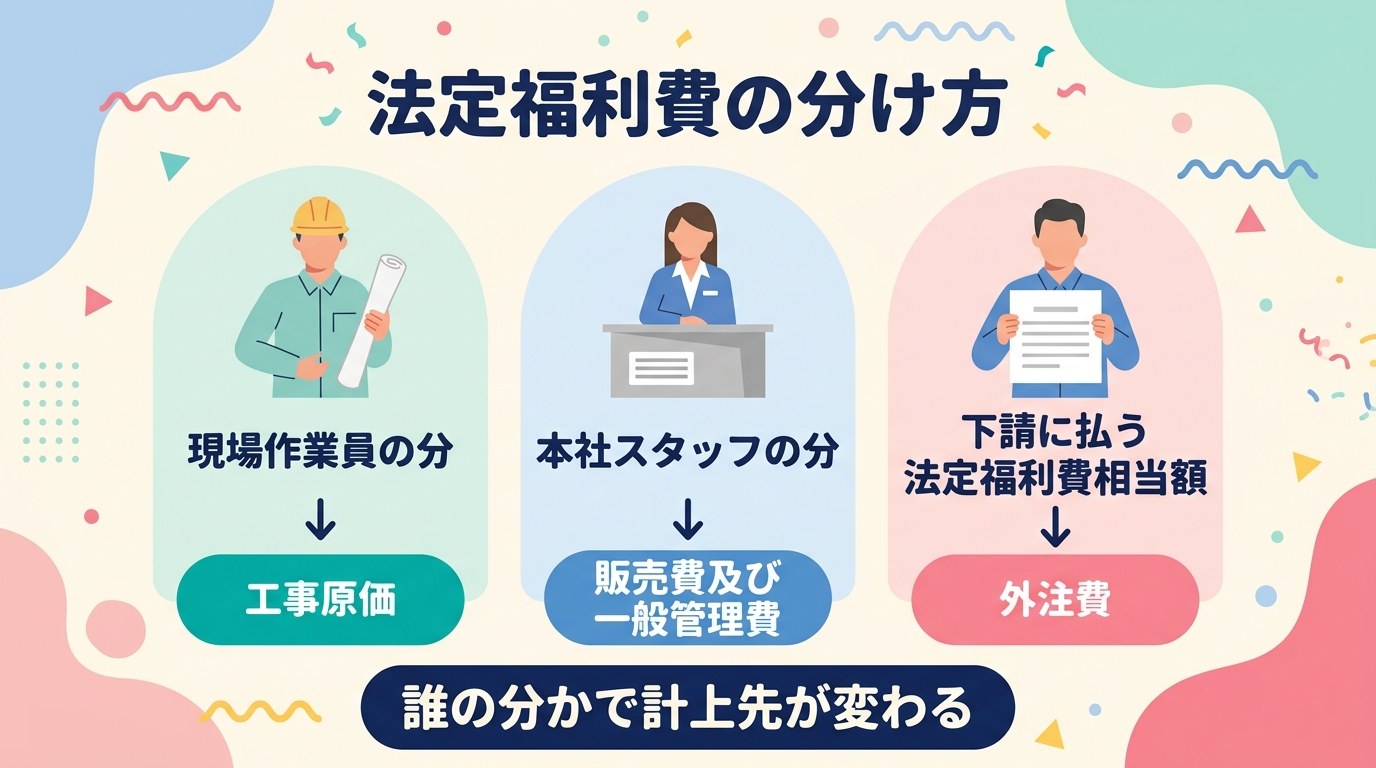
- 現場作業員分は工事原価・事務員分は販管費に分けるのが基本(どちらに入れるかは会社で決めて、毎期そろえる)
- 見積書への法定福利費明示にも対応できるよう、工事別の管理を整える
この記事でわかること
- 法定福利費の種類(社会保険・雇用保険・労災保険)
- 工事原価と販管費への振り分け方
- 給与支払い時・社会保険料納付時の仕訳
- 下請業者へ支払う法定福利費相当額の処理
法定福利費とは
法定福利費とは、法律で会社が負担することが義務付けられている社会保険料等の費用です。主に以下の4種類があります。
| 種類 | 会社負担分の概要 |
|---|---|
| 健康保険料 | 標準報酬月額 × 健康保険料率 ÷ 2(会社負担分) |
| 厚生年金保険料 | 標準報酬月額 × 18.3% ÷ 2(会社負担分) |
| 雇用保険料 | 賃金総額 × 雇用保険料率(会社負担分) |
| 労災保険料 | 賃金総額 × 労災保険料率(全額会社負担) |

工事原価 vs 販管費 どう分けるか
建設業では、誰の法定福利費かによって計上先が変わります。
| 対象者 | 計上先 |
|---|---|
| 現場作業員(工事に従事) | 工事原価(労務費内の法定福利費) |
| 現場監督(工事に従事) | 工事原価(経費内の法定福利費) |
| 本社事務スタッフ | 販売費及び一般管理費(法定福利費) |
| 役員 | 販売費及び一般管理費(法定福利費) |
給与支払い時・社会保険料納付時の仕訳
①給与支払い時(月末)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給与手当(または労務費) | 300,000円 | 普通預金 | 256,500円 |
| 預り金(所得税) | 15,000円 | ||
| 預り金(社会保険・本人分) | 28,500円 |
②会社負担の社会保険料を計上
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 法定福利費(工事原価 or 販管費) | 28,500円 | 未払費用(社会保険料) | 28,500円 |
③社会保険料を納付
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(社会保険・本人分) | 28,500円 | 普通預金 | 57,000円 |
| 未払費用(社会保険料) | 28,500円 |
下請業者へ支払う法定福利費相当額の処理
建設業では、下請業者の見積書に、その会社が従業員の社会保険料として負担する分(「法定福利費相当額」)を内訳として明示することが、国土交通省の「社会保険の加入に関する下請指導ガイドライン」で推進されています。
これは、下請業者が社会保険に加入するための費用を工事代金の中で確保できるようにする取り組みです。従業員を雇っていない一人親方には会社負担の社会保険料がないため、この考え方は主に従業員のいる下請業者が対象です。
仕訳例:下請業者(従業員あり)の請求に法定福利費相当額が含まれている場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 外注費(工事代金) | 500,000円 | 工事未払金 | 546,000円 |
| 外注費(法定福利費相当額) | 46,000円 |
下請業者に支払う法定福利費相当額は工事代金の一部なので、「法定福利費」ではなく「外注費」として計上します(自社の従業員の社会保険料ではないためです)。貸方は工事の未払いなので「工事未払金」を使います。金額は消費税を除いて表示しています。内訳を管理したい場合は、外注費の補助科目や摘要で分けておくと便利です。
法定福利費の消費税処理
法定福利費(社会保険料)の消費税上の取り扱いは、支払先によって異なります。
| 支払先 | 消費税区分 | 理由 |
|---|---|---|
| 社会保険料(健康保険・厚生年金) | 不課税(課税対象外) | 社会保険制度に基づく法定の納付金(対価性がない) |
| 雇用保険料 | 不課税(課税対象外) | 雇用保険法に基づく法定の納付金 |
| 労災保険料 | 不課税(課税対象外) | 労働者災害補償保険法に基づく法定の納付金 |
| 下請業者へ支払う法定福利費相当額 | 課税(工事代金に含まれる) | 外注費(工事代金の一部)なので課税仕入れ |
法定福利費を正確に管理するための実務ポイント
建設業では法定福利費の管理が経審(経営事項審査)の評価にも影響するため、正確な処理が求められます。
- 社会保険への適正加入の確認:令和2年以降、建設業許可の更新要件として社会保険の加入が必須となりました。現場作業員・一人親方の加入状況を確認しましょう。
- 見積書への法定福利費明示:元請会社から下請会社に対して、見積書に法定福利費を明示して提出するよう求めることが業界標準となっています。
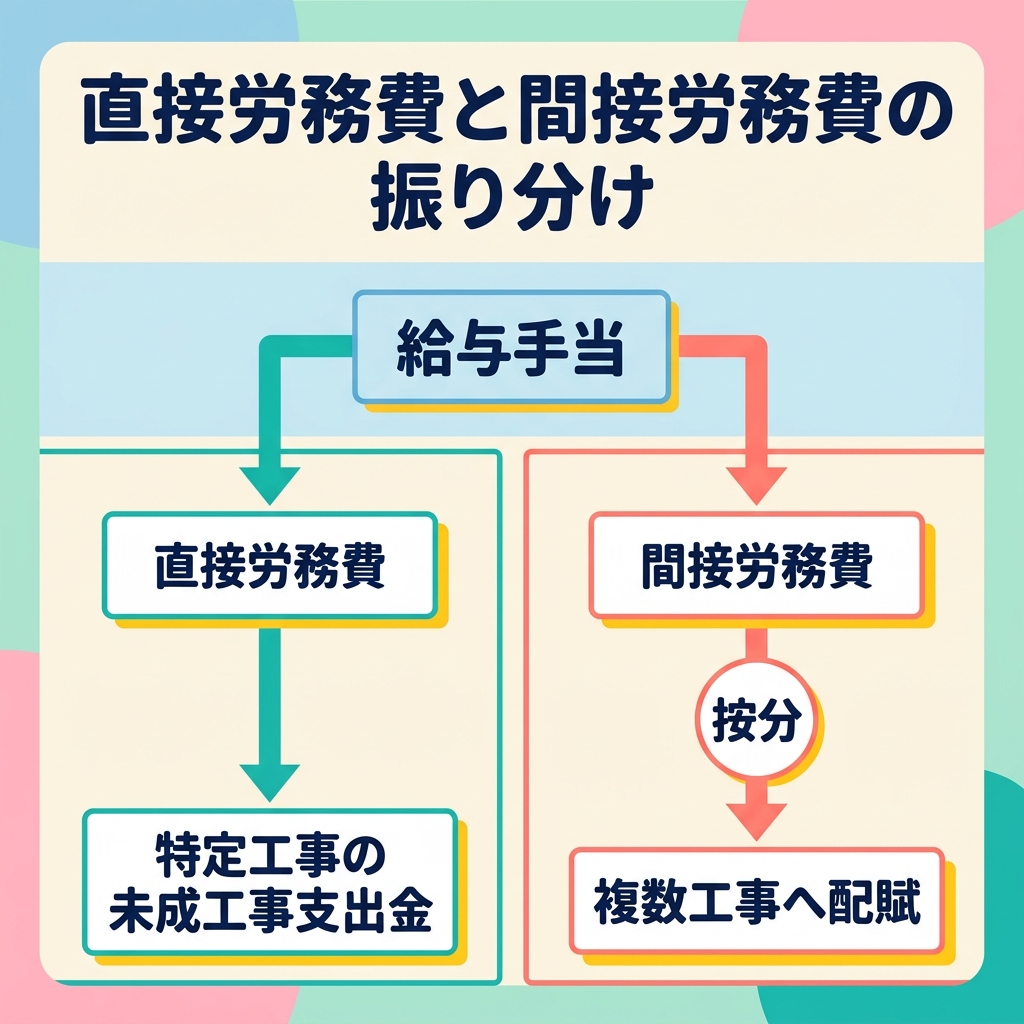
- 工事別の法定福利費按分:法定福利費を工事別に原価管理するため、労務費と同様の按分基準(工事別工数比など)を使います。
- 一人親方の労災特別加入確認:一人親方が労災特別加入しているかを確認し、証明書のコピーを保管します。
私が実務で実感したこととして、法定福利費の管理は「どの工事にいくらかかったか」を把握することが核心です。工事ごとの作業時間を毎日記録しておけば、労務費と同じ基準で法定福利費も工事別に分けられます。
建設業の社会保険加入義務と法定福利費の関係

令和2年(2020年)10月以降、建設業許可の更新・新規取得にあたって社会保険への加入が実質的に義務化されました。これにより、建設業では法定福利費の適正な計上と管理がより重要になっています。
社会保険の加入対象となるのは、常時使用する労働者(正社員・パート等)と会社役員です。一人親方は会社の社会保険の対象ではなく、国民健康保険・国民年金に本人が加入します。労災保険の特別加入は任意ですが、加入を現場入場の条件にする元請会社が増えています。
法定福利費を工事見積書に明示することが業界標準となってきています。国土交通省のガイドラインでは、元請・下請間の契約における法定福利費の明示が推奨されており、ダンピング防止の観点からも重要な取り組みです。
私の会社の工事見積書には、「法定福利費」の行があります。講習会で先生から教わったやり方をもとに作ったもので、材料費・労務費・外注費・経費と並べて見積明細に明示しています。
建設業の法定福利費仕訳は、工事原価と販管費の適切な振り分けが重要なポイントです。この区分を正確に行うことで、工事別の真の原価が把握でき、見積りの精度向上と利益管理に活かすことができます。社会保険の適正加入と法定福利費の見積明示を通じて、建設業界全体の健全化に貢献していきましょう。
この記事と一緒に読みたい
まとめ:建設業の法定福利費仕訳ポイント
- 現場作業員分:工事原価(労務費・経費)に計上
- 本社スタッフ分:販管費(法定福利費)に計上
- 複数工事従事者:按分して各工事に配賦
- 下請業者への支払い:法定福利費相当額も工事代金の一部として「外注費」で計上(貸方は工事未払金)
- 納付時:預り金と未払費用の両方を取り崩す
法定福利費の仕訳入力を効率化したい方には、弥生会計 Nextがおすすめです。口座から引き落とされた社会保険料の明細も自動で取り込めるので、納付時の入力が楽になります。