※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- 建設業の決算仕訳は、工事を「期末までに引渡したか」で2つに分けるところから始まる
- 引渡した工事は完成工事原価・完成工事高へ振り替え、未完成の工事は未成工事支出金に残す
- 期末までに終わった外注・材料の未払は、請求書が翌月でも工事未払金で当期に入れる
- 棚卸・未払と前払・減価償却・引当金まで、最後のチェックリストで漏れを確かめる
決算整理仕訳とは、期末に帳簿を実際の状態に合わせるための仕訳です。日々の仕訳は取引のたびに入れますが、期末には「今期の分だけを今期の損益に入れる」調整が必要になります。
建設業では、工事が期をまたいで進みます。そのため、未完成の工事の原価や材料の棚卸など、一般の会社にはない決算整理が加わります。
私が初めて決算を担当したときは、どの工事が完成済みで、どれが進行中かを整理するだけで数日かかりました。顧問税理士からは、未払社会保険料の計上忘れや、借入金の処理の見落としを指摘されたこともあります。
この記事は「仕訳の形」に絞っています。いつ・誰に何を頼むかという段取りは、建設業の決算準備|10月末決算の逆算スケジュールから始まる連載にまとめました。
まず工事を「引渡し済み」と「未完成」に分ける
工事の決算仕訳は、すべて「その工事は期末までに引渡したか」で決まります。最初に、期末時点の工事一覧を作って1現場ずつ分けましょう。
| 工事の状態 | 原価の置き場所 | 売上 |
|---|---|---|
| 期末までに引渡した | 完成工事原価(費用) | 当期の完成工事高 |
| 期末時点で引渡していない | 未成工事支出金(資産) | 翌期以降 |
引渡しの日をどう判定するかは、会社ごとに決めて毎年同じやり方を続けます。私の会社では「作業が終わった日」で判断しています。
売上の計上も、私の会社は完成したときが基本です。決算をまたぐ大きな現場のときだけ、元請けと話し合ったうえで、途中でも進み具合に応じて売上を計上する工事進行基準を使います。進行基準の工事の仕訳は建設業の決算またぎ工事|売上計上の判定フローと出来高請求の仕訳例で、工事の分け方は未成工事支出金の決算見直し|売上・外注費もれを防ぐで解説しています。
工事まわりの決算仕訳4つ
① 引渡した工事の原価を完成工事原価へ振り替える
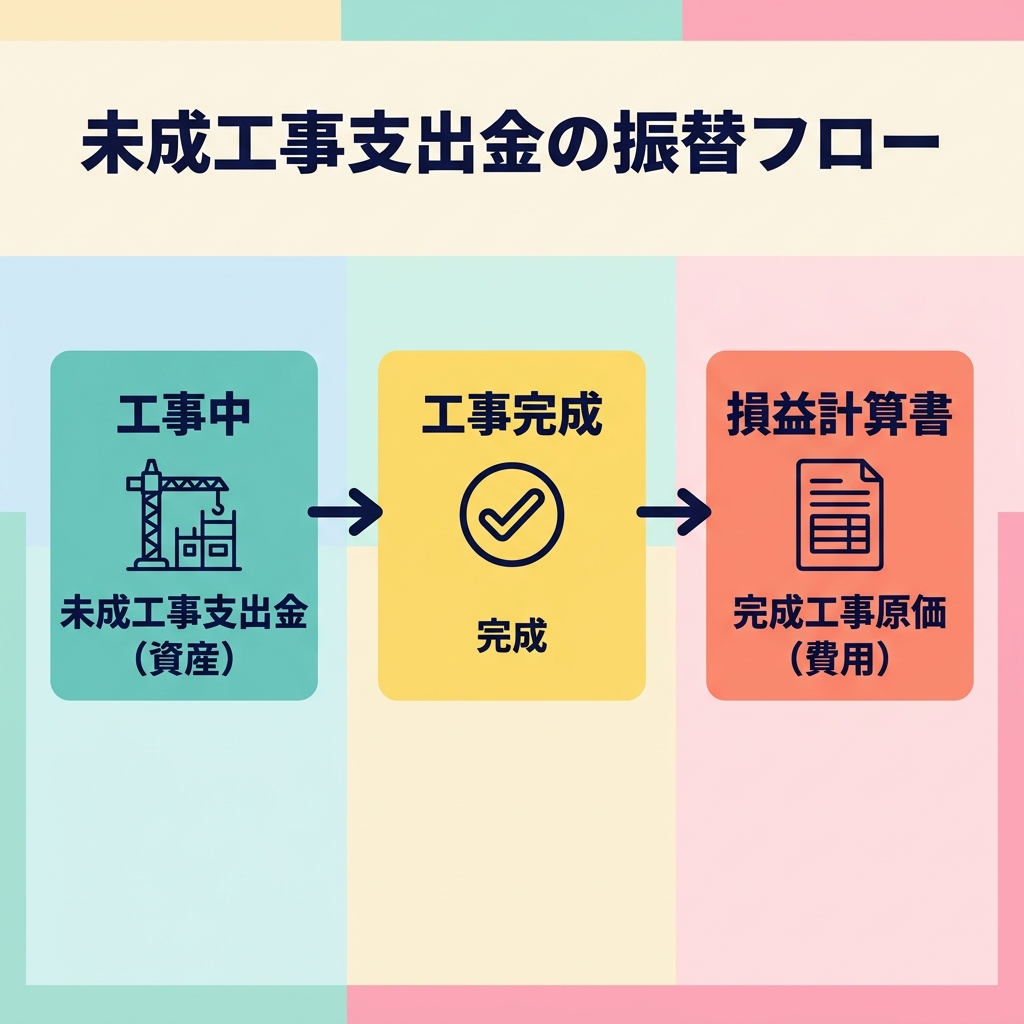
期末までに引渡した工事は、たまっていた未成工事支出金を完成工事原価に振り替えます。工事ごとに金額を集計して、1現場ずつ入れるのが基本です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事原価 | ○○円 | 未成工事支出金 | ○○円 |
期中は材料費・労務費・外注費・経費の科目で入れている会社もあります。その場合は逆に、期末に未完成の工事の分だけを「未成工事支出金 / 材料費・外注費など」と振り替えて、資産に残します。どちらの形かは、前期の決算と同じやり方に揃えましょう。
② 引渡した工事の売上を完成工事高に計上する
引渡した工事は、請求書を翌月に出す場合でも当期の完成工事高です。着手金・中間金を受け取っていた工事は、未成工事受入金を完成工事高に振り替え、残りの代金は完成工事未収入金にします(消費税は省略)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事受入金 | ○○円 | 完成工事高 | ○○円 |
| 完成工事未収入金 | ○○円 |
完成した工事の未成工事受入金が残ったままだと、売上が少なく、負債が多く見えてしまいます。着手金の受け取りから引渡しまでの流れは建設業の前受金・着手金の仕訳を解説!未成工事受入金の使い方と消費税の扱いで解説しています。

③ 未完成の工事は未成工事支出金に残し、残高を確かめる
期末に引渡していない工事の材料費・労務費・外注費・経費は、未成工事支出金として貸借対照表に残します。ここで大事なのは、工事ごとの原価の合計と帳簿の残高が一致しているかです。
私の会社は、工事ごとの原価を建設原価ビルダー5、会計を弥生で管理しています。決算では、この2つの未成工事支出金を突き合わせます。合わないときは、合計ではなく工事ごとに差額を出すと原因を探しやすくなります。
未成工事支出金の基本と、残高が合わない原因は【建設業】未成工事支出金とは?仕訳例と完成時・決算時の振替をゼロから解説で詳しく書いています。
④ 期末までに終わった外注・材料は工事未払金で計上する
外注費を計上する期は、請求書の日付では決まりません。期末までに作業が終わったか、材料が納品されたかで決まります。請求書が翌月に届いても、当期の費用です。
| 外注した工事 | 借方 | 貸方 |
|---|---|---|
| 引渡し済みの工事 | 完成工事原価 | 工事未払金 |
| 未完成の工事 | 未成工事支出金 | 工事未払金 |
相手科目は、建設業の決算書では工事未払金です。私の会社の弥生では、工事の外注費・材料費の未払を「買掛金」で入力しています。決算書を作るときに、税理士が工事未払金に読み替えています。
私は最初の決算で、締めたあとに届いた請求書をどう処理すればいいか分からず、手が止まりました。期末の前に外注先・材料業者へ「当月分の請求書の締切」を伝えておくと、集める手間が減ります。科目の使い分けは工事未払金とは|買掛金・未払金との違いにまとめています。
材料の棚卸|帳簿を実際の在庫に合わせる
期末には、倉庫に残っている材料を数えて金額にし、帳簿の材料貯蔵品と比べます。私の会社は倉庫が3つあり、期末の棚卸は3人で約2日かかります。
帳簿の直し方は、材料を買ったときの記帳のしかたで変わります。
| 買ったときの記帳 | 期末の仕訳の例 |
|---|---|
| 材料費など費用・原価で入れている | 材料貯蔵品 / 材料費(期末に残った分を資産へ) |
| 材料貯蔵品(資産)で入れ、使ったときに原価へ移している | 帳簿より実際が少ない:棚卸減耗損など / 材料貯蔵品 帳簿より実際が多い:材料貯蔵品 / 材料費など |
相手科目を何にするかは、前期の決算でどう処理したかを確認して揃えます。差額が大きいときは、仕訳を入れる前に原因を探しましょう。
私の会社でも、棚卸の金額が帳簿と合わないことは毎年あり、決算の前に帳簿を直しています。決算のあとで倉庫在庫の二重計上が見つかったこともあります。同じ材料を倉庫在庫(材料貯蔵品)にも、仕掛工事(未成工事支出金)にも入れてしまったのが原因でした。
特定の現場用に買って搬入済みの材料は、その工事の未成工事支出金です。倉庫在庫には入れません。数える範囲と二重計上の防ぎ方は建設業の期末棚卸|倉庫の材料を数えて金額にするで詳しく書いています。
未払・前払の見越しと繰延べ
今期に発生した費用は、まだ払っていなくても今期に入れます。逆に、来期の分を今期に払ったものは今期の費用から外します。
| 科目 | 中身 | 仕訳の例 |
|---|---|---|
| 未払費用 | 締め日後の給与、社会保険料の会社負担分など、期末までに受けたサービスの未払 | 給料手当・法定福利費など / 未払費用 |
| 未払金 | 備品・車両・経費など、工事費以外の未払 | 各科目 / 未払金 |
| 前払費用 | 来期分の保険料・リース料などを先に払った分 | 前払費用 / 保険料など |
| 未収収益 | 今期分の受取利息などで、まだ受け取っていないもの | 未収収益 / 受取利息など |
| 前受収益 | 来期分の家賃収入などを先に受け取った分 | 受取家賃など / 前受収益 |
現場で働く自社の社員の給与は、工事原価(労務費)に入るものでも、未払の分は未払費用です。工事未払金にはしません。
未払費用と未払金の分け方は未払金と未払費用の違い|建設業の計上ミス防止、仮払金や未払の残高の整理は決算前の残高整理と貸倒損失|建設業の仮払・未払で解説しています。

減価償却と引当金
減価償却費
車両・機械・建物などの固定資産は、決算で減価償却費を計上します。固定資産台帳と帳簿の残高を照らし合わせ、計上漏れがないか確かめましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | ○○円 | 減価償却累計額(または車両運搬具など) | ○○円 |
現場で使う車両や機械の費用は、工事原価の経費に入れる会社もあります。私の会社では、職人さんが使う車の車両費は工事原価、営業用の車は販管費に分けています。
貸倒引当金
完成工事未収入金・受取手形などが回収できなくなるときに備えて、貸倒引当金を設定します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸倒引当金繰入額 | ○○円 | 貸倒引当金 | ○○円 |
税金の計算で費用にできる金額には上限があり、計算のしかたは会社の規模などで変わります。どの方法を使うかは顧問税理士に確認しましょう。すでに回収できないと分かった債権は、引当金ではなく貸倒損失の検討になります。違いは貸倒引当金・貸倒損失|建設業の仕訳と判断基準で解説しています。
完成工事補償引当金
引渡し済みの工事で、あとから契約不適合責任(以前の瑕疵担保責任)による補修が出たときに備える引当金です。過去の補修の実績などをもとに見積もります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事補償引当金繰入額 | ○○円 | 完成工事補償引当金 | ○○円 |
私の会社では、完成工事補償引当金は税理士さんに計算して計上してもらっています。
工事損失引当金
まだ終わっていない工事で、原価が請負金額を上回る損失が出ることがほぼ確実で、金額も合理的に見積もれる場合に設定します。損失の見込み額を、当期に引当金として計上します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 工事損失引当金繰入額 | ○○円 | 工事損失引当金 | ○○円 |
完成工事補償引当金と工事損失引当金は、税金の計算では費用にならず、申告書で調整します。設定するかどうか、どう見積もるかは顧問税理士と相談して決めましょう。
決算前に現場担当者へ確認すること
工事の決算仕訳は、経理だけでは決められません。工事の状態を知っているのは現場だからです。
私の会社では、決算の時期に現場担当へ次の3つをお願いしています。
- 完工日の確認
- 工事進行基準の現場の売上と原価の確認
- 倉庫在庫の確認(現場の残材は現場で数える)
決算前には、現場から「まだ終わっていない工事の売上はどうする?」と聞かれたこともあります。現場担当者には、決算で何が必要かを年の初めに説明しておくと、期末のやり取りが楽になります。
決算の1か月前には、社内に「出していない領収書や請求書がないか」を声かけしています。以前、決算が終わってから経費の領収書が出てきて、次の期で入力したことがあるからです。
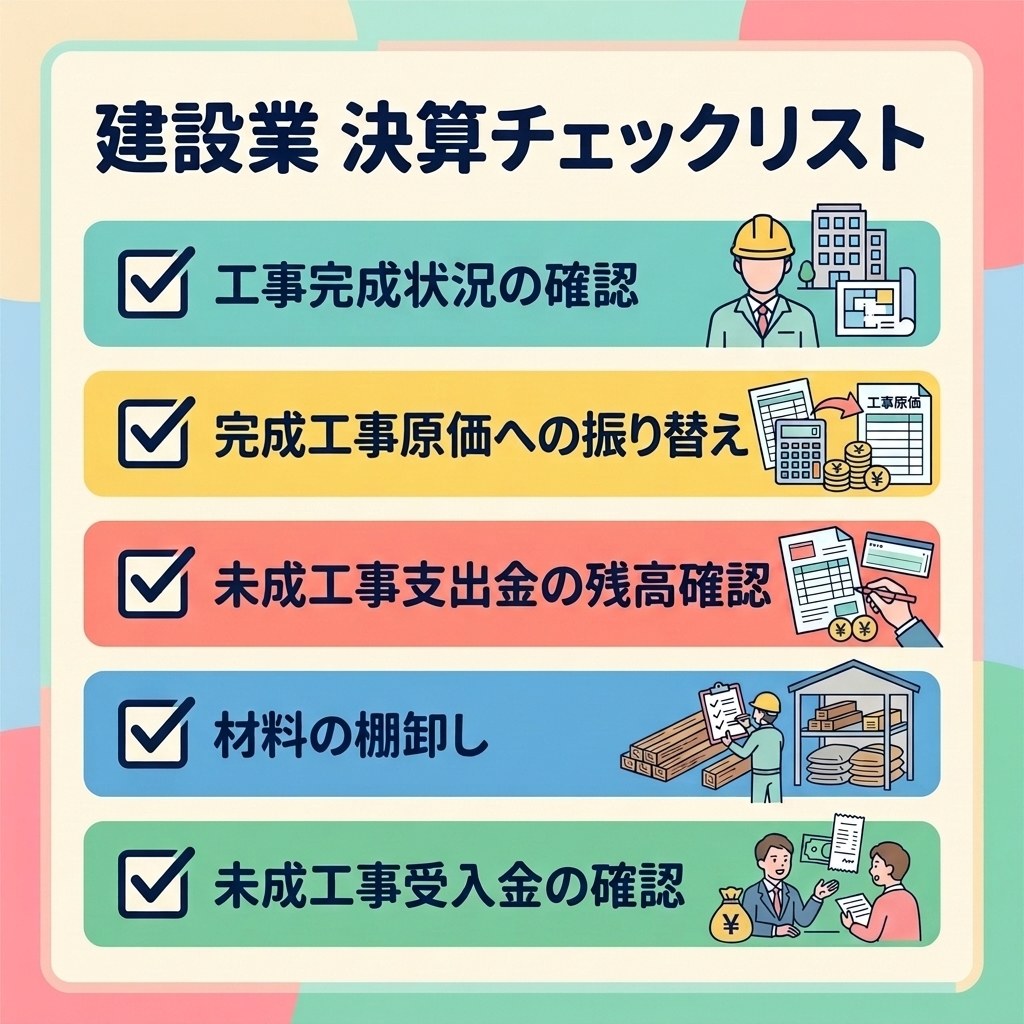
建設業の決算仕訳チェックリスト
- ☑ 期末時点の工事一覧を作り、「引渡し済み」「未完成」に分けた
- ☑ 引渡した工事の未成工事支出金を、完成工事原価に振り替えた
- ☑ 引渡した工事の売上を、請求が翌月でも当期の完成工事高にした
- ☑ 引渡した工事の未成工事受入金を、完成工事高に振り替えた
- ☑ 原価ソフト(工事台帳)と会計ソフトの未成工事支出金が一致した
- ☑ 期末までに終わった外注・材料を、工事未払金で当期に入れた
- ☑ 材料を棚卸し、帳簿の材料貯蔵品を実際の在庫に合わせた
- ☑ 同じ材料が材料貯蔵品と未成工事支出金の両方に入っていない
- ☑ 締め日後の給与・社会保険料などを未払費用で計上した
- ☑ 来期分の保険料などを前払費用に振り替えた
- ☑ 固定資産台帳と照らして減価償却費を計上した
- ☑ 貸倒引当金・完成工事補償引当金・工事損失引当金の要否を税理士と確認した
📄 印刷して使えるPDF版
上の12項目を、確認日・担当・メモ欄つきのA4用紙1枚にまとめました。決算のたびに印刷して、チェックしながら進めてください。
チェックリストの項目を毎年同じ形で入れるには、会計ソフトの科目設定も大事です。会計ソフトを選ぶときは、未成工事支出金・完成工事高・工事未払金など建設業の科目で帳簿をつけられるかを確かめてください。私の会社はパソコンに入れて使う弥生会計(デスクトップ版)を使っていて、下のクラウド会計は使っていません。選び方は建設業向け会計ソフトおすすめ比較で比べています。

📌 あわせて読みたい
まとめ:決算仕訳は「引渡したか」の線引きから
建設業の決算仕訳は、工事を「引渡し済み」と「未完成」に分ければ、原価の置き場所も売上の期も外注費の借方も決まります。そのあとに、棚卸・未払と前払・減価償却・引当金を順に確かめれば、漏れはぐっと減ります。
まずは今週のうちに、期末時点の工事一覧を作って、1現場ずつ線を引いてみましょう。
クラウドの弥生会計 Nextは、無料体験から試せます。日々の記帳から決算書の作成まで1つのソフトで進めたい方は、自社の仕訳を入れて使い勝手を確かめてみてください。

以上、建設業7年目のおけいでした!