
🔍 先に結論
- ほとんどの人が出す用紙は3枚です。生命保険や地震保険に入っている人は、もう1枚増えます
- 自分に当てはまらない欄は、空欄のままで大丈夫です
- 今年(令和8年分)は、家族を扶養に入れられる年収の目安が136万円以下に上がります(家族の収入が給与だけの場合)
- 意味がわからない欄は、推測で書かずに経理に聞くのがいちばんの近道です
年末調整の書き方|まず確認、出す用紙は何枚?
年末調整で書く用紙は、「ほとんどの人が出すもの」と「当てはまる人だけ出すもの」に分かれます。
| 用紙 | 出す人 |
|---|---|
| 扶養控除等(異動)申告書【令和8年分】 | ほとんどの人。年のはじめに出した用紙を見直して、変わったところを直します |
| 扶養控除等(異動)申告書【令和9年分】 | ほとんどの人。来年分の用紙を、今のうちに出します |
| 基礎控除申告書(配偶者控除・特定親族特別控除・所得金額調整控除と1枚になった用紙) | ほとんどの人 |
| 保険料控除申告書 | 生命保険・地震保険に入っている人、国民年金やiDeCo(個人型の確定拠出年金)の掛金を自分で払っている人 |
| 住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降の人。税務署から本人に届いた用紙を、経理に渡します |
用紙の名前に出てくる言葉の意味は、次のとおりです。
- 控除:税金を計算するときに、収入から差し引くこと。差し引く額が多いほど、税金は少なくなります
- 扶養:家族の生活を、あなたの収入で支えていること
- 異動:家族が増えた・減ったなど、内容が変わること
扶養控除等申告書が2枚あるのは、今年分の見直しと来年分の提出を、年末調整のときにまとめて済ませるからです。来年分は、来年1月からの毎月の給与で引く税金を決めるのに使います。
用紙に添える証明書の一覧と、届く時期は、年末調整の必要書類チェックリストの記事にまとめています。

書き方で迷う言葉と、家族の年収の目安
用紙のあちこちに出てくるのが、「収入」「所得」「合計所得金額」「生計を一にする」です。
「収入」と「所得」は別のもの
収入は、もらった給与の総額です。税金や社会保険料が引かれる前の金額で、いわゆる「年収」のことです。
所得は、収入から決まった額を引いた残りです。給与の場合、引く額を「給与所得控除」といいます。働く人の必要経費のようなもので、年収に応じて国が決めています。
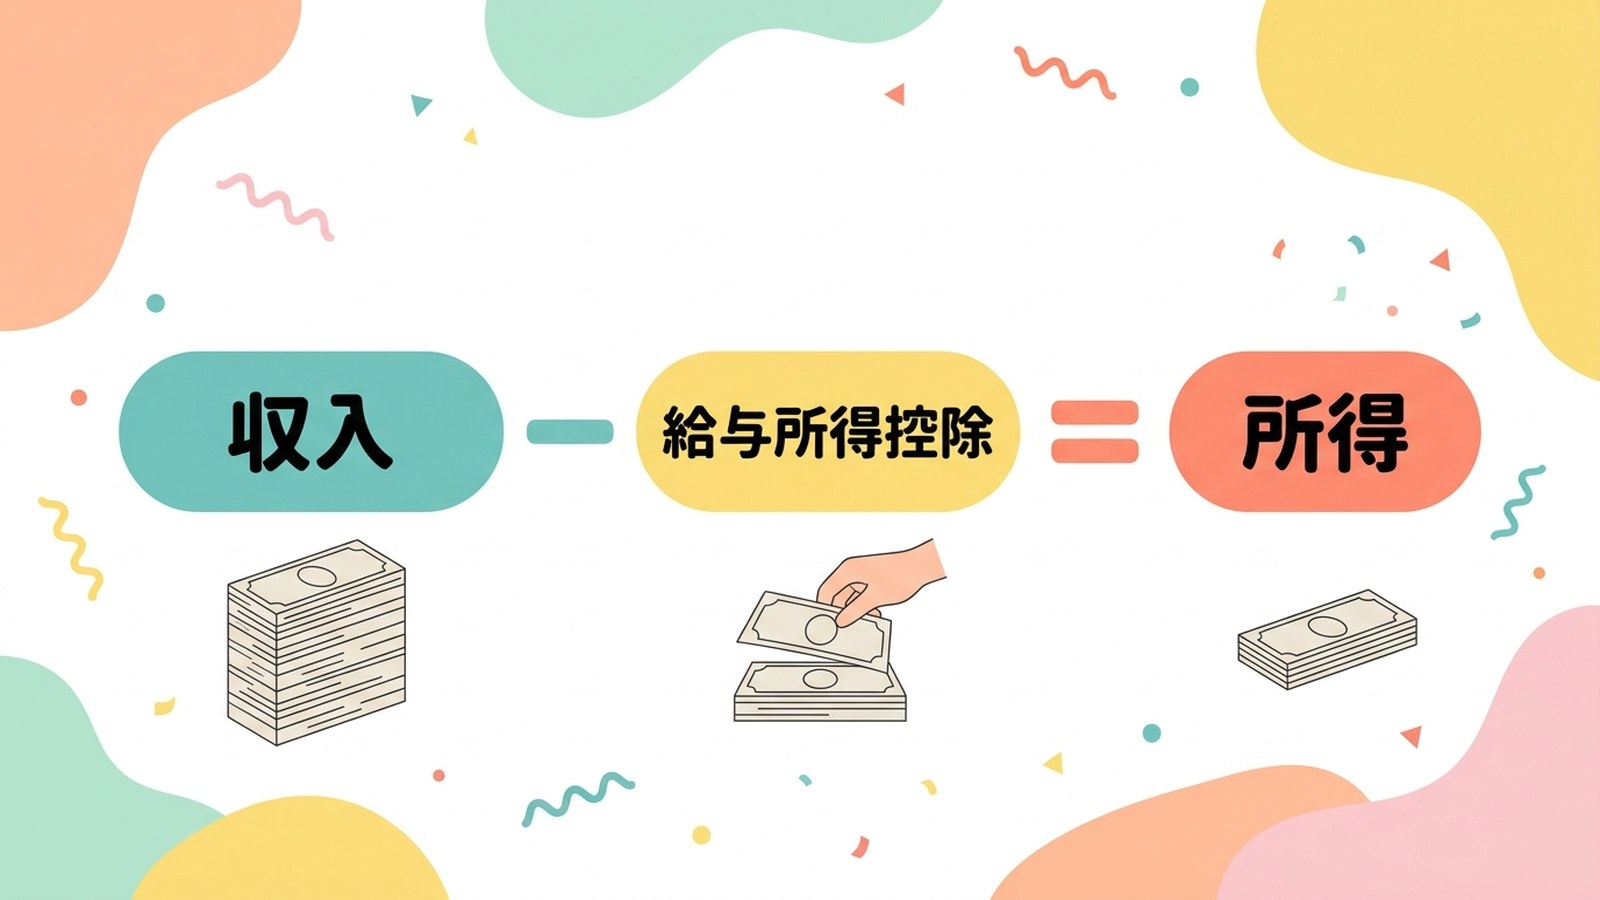
「所得」と書いてある欄に、年収をそのまま書くのはよくある間違いです。書く前に、どちらを聞かれているのかを確かめてください。
合計所得金額=1年間の所得の合計
合計所得金額は、給与・年金・事業などの所得を、1年分すべて足した額です。収入が給与だけの人なら、給与の所得がそのまま合計所得金額になります。失業給付のように、税金がかからないお金は入りません。
用紙では「見積額」と書かれています。年末調整は12月に行うので、12月までの給与やボーナスの見込みを含めた1年分で考えます。
生計を一にする=お財布が同じ
「生計を一にする」は、生活費を一緒に出し合っている、またはあなたが仕送りで支えているという意味です。一緒に住んでいるかどうかは問いません。たとえば、離れて暮らす大学生の子や、仕送りをしている親も当てはまります。
家族の年収の目安(令和8年分)
家族の収入が給与だけなら、年収で次のように判断できます。どれも令和8年分と令和9年分の目安です。
| 家族 | 家族の年収 | 当てはまる控除 |
|---|---|---|
| 配偶者 | 136万円以下 | 配偶者控除 |
| 136万円超207万円以下 | 配偶者特別控除 | |
| 19歳から22歳の家族 | 136万円以下 | 扶養控除(特定扶養親族) |
| 136万円超197万円以下 | 特定親族特別控除 | |
| それ以外の家族 | 136万円以下 | 扶養控除 |
この表は所得税の目安です。健康保険の扶養(いわゆる130万円の壁など)は、まったく別の決まりなので、混ぜないようにしてください。

扶養控除等申告書の書き方と言葉の意味
扶養控除等申告書は、税金の計算で、家族の分を差し引いてもらうための用紙です。家族を扶養に入れていない人も、いちばん上の欄(氏名や住所など)は書いて出します。この用紙を出さないと、毎月の給与から引かれる税金が高くなります。
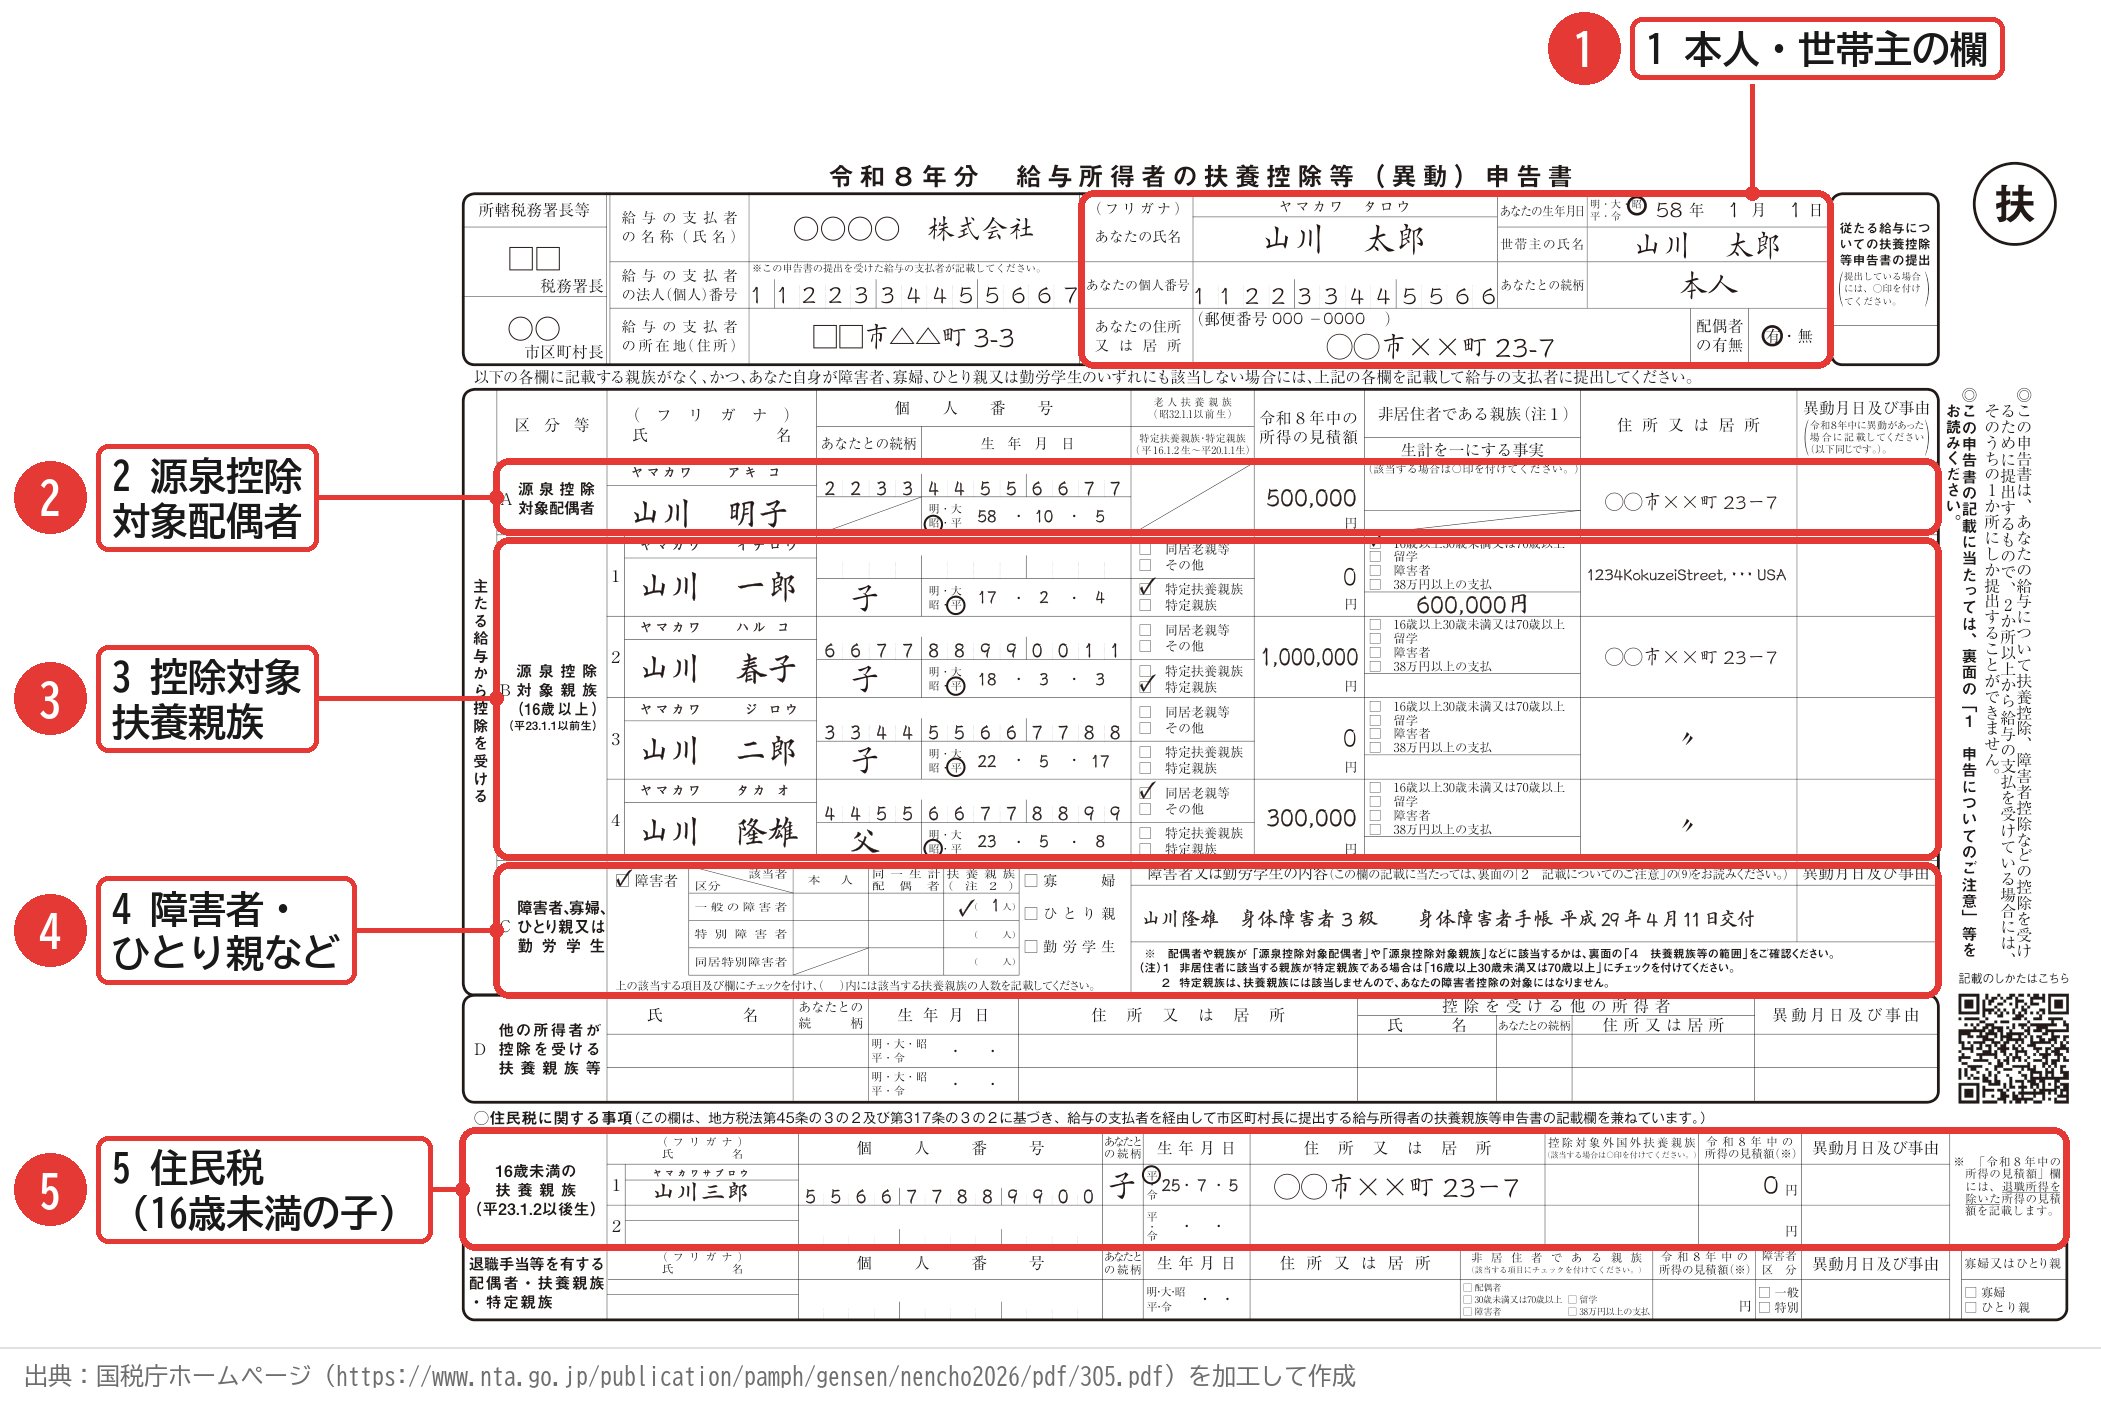
出典:国税庁ホームページ(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/305.pdf)を加工して作成
いちばん上の欄(世帯主・あなたとの続柄)
- 世帯主の氏名:住民票の世帯主の名前です。自分が世帯主なら、自分の名前を書きます
- あなたとの続柄:あなたから見て、世帯主が誰かを書きます。自分が世帯主なら「本人」、世帯主が夫なら「夫」、父なら「父」です
- 配偶者の有無:結婚している人は「有」に丸をつけます。配偶者を扶養に入れるかどうかとは関係ありません
続柄の書き方に迷ったら、空欄のまま経理に聞いてください。
源泉控除対象配偶者とは
源泉控除対象配偶者は、毎月の給与から引く税金を少なくするために申告する配偶者です。次の2つに当てはまる配偶者が対象です。
- あなたの合計所得金額が900万円以下
- 配偶者の合計所得金額が95万円以下
名前がややこしいですが、この欄は「毎月の天引き」用です。年末調整で配偶者控除を受けるには、このあと説明する基礎控除申告書の配偶者の欄にも書く必要があります。
控除対象扶養親族・特定扶養親族・老人扶養親族
扶養親族は、あなたと生計を一にする家族です。合計所得金額が62万円以下(給与だけなら年収136万円以下)であることが条件です。配偶者はここには入れず、上の配偶者の欄に書きます。
年齢によって、次のように呼び方が変わります。年齢は、その年の12月31日時点で数えます。
| 用紙の言葉 | 意味 |
|---|---|
| 控除対象扶養親族 | 扶養親族のうち、16歳以上の人 |
| 特定扶養親族 | 19歳以上23歳未満の人(大学生の年代) |
| 老人扶養親族 | 70歳以上の人 |
| 同居老親等 | 老人扶養親族のうち、あなたか配偶者の父母・祖父母で、ふだん一緒に住んでいる人。入院中は同居のまま扱い、老人ホームに入っている場合は同居になりません |
欄の右側にある「異動月日及び事由」は、家族が増えた・減ったなど、変わったことがあったときに書く欄です。たとえば「令和8年○月○日 結婚」のように、日付と理由を書きます。
障害者・寡婦・ひとり親・勤労学生
このあたりは、当てはまる人だけが書く欄です。
- 障害者・特別障害者:あなたや家族が障害者手帳などを持っている場合に書きます。手帳の等級で、どちらに当たるかが変わります
- 同居特別障害者:特別障害者に当たる配偶者や扶養親族が、あなたや家族と一緒に住んでいる場合です
- 寡婦:夫と死別した後に再婚していない人や、離婚後に再婚しておらず扶養親族がいる人などが対象です。あなたの合計所得金額が500万円以下であることも条件で、ひとり親に当たる人は、こちらには書きません
- ひとり親:結婚しておらず、生計を一にする子(所得62万円以下)がいる人です。あなたの合計所得金額が500万円以下であることが条件で、男性も対象になります
- 勤労学生:働きながら学校に通っている人で、合計所得金額89万円以下(給与だけなら年収163万円以下)が条件。学生アルバイトの方が、自分の用紙で書く欄です
寡婦とひとり親は、どちらも事実婚の相手がいないことが条件です。迷ったら、経理に相談してください。
住民税に関する事項(16歳未満の子はここ)
16歳未満の子は、所得税の扶養控除の対象になりません。そのため、上の扶養親族の欄ではなく、用紙の下のほうにある「住民税に関する事項」に書きます。
「控除がないなら書かなくていい」と思って、空欄にする人がよくいます。ここは住民税の計算に使われる欄なので、16歳未満の子がいる人は必ず書きましょう。
今年だけの書き方:「令和8年12月1日 改正」
税金のルールが令和8年12月1日から変わり、12月の年末調整で反映されます。家族の年収の目安が上がるのは、この改正によるものです。
改正で、今年から新しく扶養に入れられるようになる家族がいる人は、令和8年分の用紙に、その家族を書き足します。「異動月日及び事由」の欄には「令和8年12月1日 改正」と書きます。
なお、令和8年分の用紙の裏面の説明は、改正前の内容のままの場合があります。裏面の数字と上の表の数字が違っていたら、改正後の数字(上の表)で判断してください。迷ったら経理に確認しましょう。
\ 用紙に添える証明書の一覧と、届く時期 /
年末調整の必要書類チェックリストを見る基礎控除申告書の書き方(配偶者控除・特定親族特別控除の欄も)
この用紙は、4つの申告書が1枚にまとまったものです。正式な名前がとても長いので、会社では「基礎控除申告書」と呼ぶことが多いでしょう。自分に関係する欄だけ書けば大丈夫です。
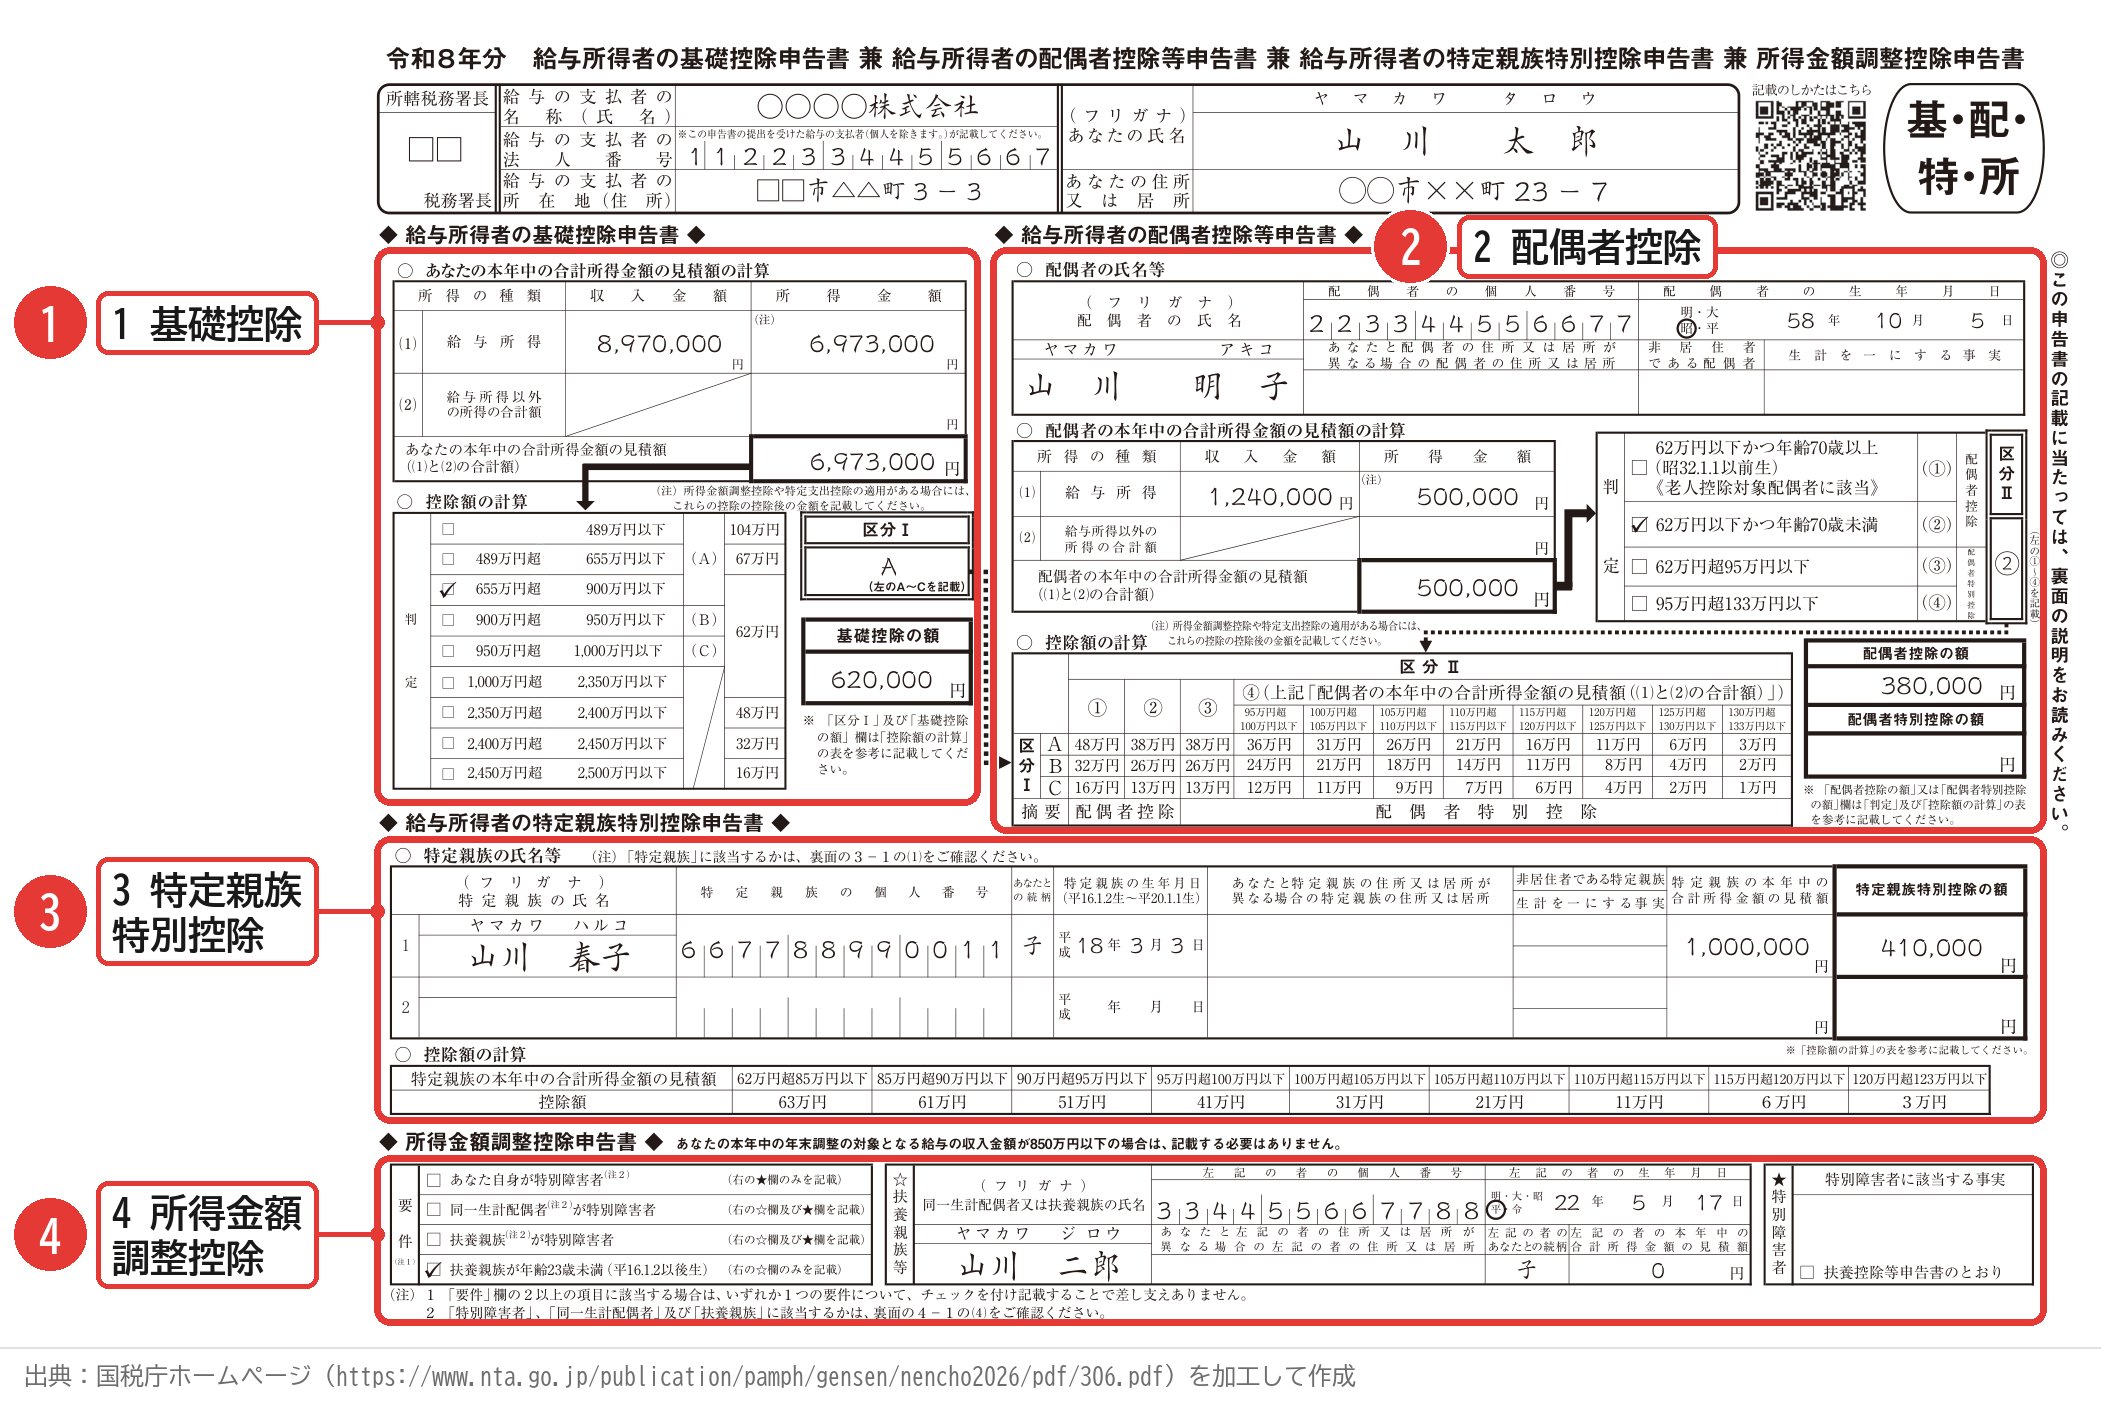
出典:国税庁ホームページ(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/306.pdf)を加工して作成
基礎控除の欄(ほとんどの人が書く)
基礎控除は、合計所得金額が2,500万円以下の人なら受けられる控除です。あなた自身の1年間の所得によって額が変わるので、所得の見積額を書きます。
給与だけの人は、今年1年分の給与の見込みを収入の欄に書きます。12月分の給与とボーナスも含めます。所得は、用紙の裏面の説明に沿って計算します。12月までの見込みがわからなければ、経理に聞いてください。
配偶者控除・配偶者特別控除の欄
結婚していて、配偶者の年収が207万円以下(給与だけの場合)なら、この欄を書きます。あなたの所得の見積額と、配偶者の所得の見積額の両方が必要です。ただし、あなたの合計所得金額が1,000万円(給与だけなら年収1,195万円が目安)を超えると、この控除は受けられません。
配偶者がパートで働いている場合は、配偶者の給与明細や、去年の源泉徴収票が手がかりになります。年末に向けてシフトが増える人は、その分も含めた12月までの見込みで書きます。
特定親族特別控除の欄(19歳から22歳の家族が働いている人)
特定親族特別控除は、去年(令和7年分)から始まった控除です。大学生の年代(19歳以上23歳未満)の家族が、アルバイトで扶養の目安を超えて稼いだ場合に使います。
対象は、その家族の年収が136万円を超えて197万円以下の場合です(給与だけの場合)。136万円以下なら、この欄ではなく、扶養控除等申告書の特定扶養親族の欄に書きます。
所得金額調整控除の欄(年収850万円を超える人だけ)
この欄は、あなたの年収が850万円を超える人だけに関係します。そのうえで、次のどちらかに当てはまる場合に書きます。
- あなた自身が特別障害者である
- 23歳未満の扶養親族か、特別障害者の家族がいる
年収が850万円以下の人は、空欄で大丈夫です。
保険料控除申告書の書き方
保険料控除申告書は、自分で払った保険料や掛金を申告する用紙です。保険会社などから届いた控除証明書を見ながら書き、証明書を一緒に出します。
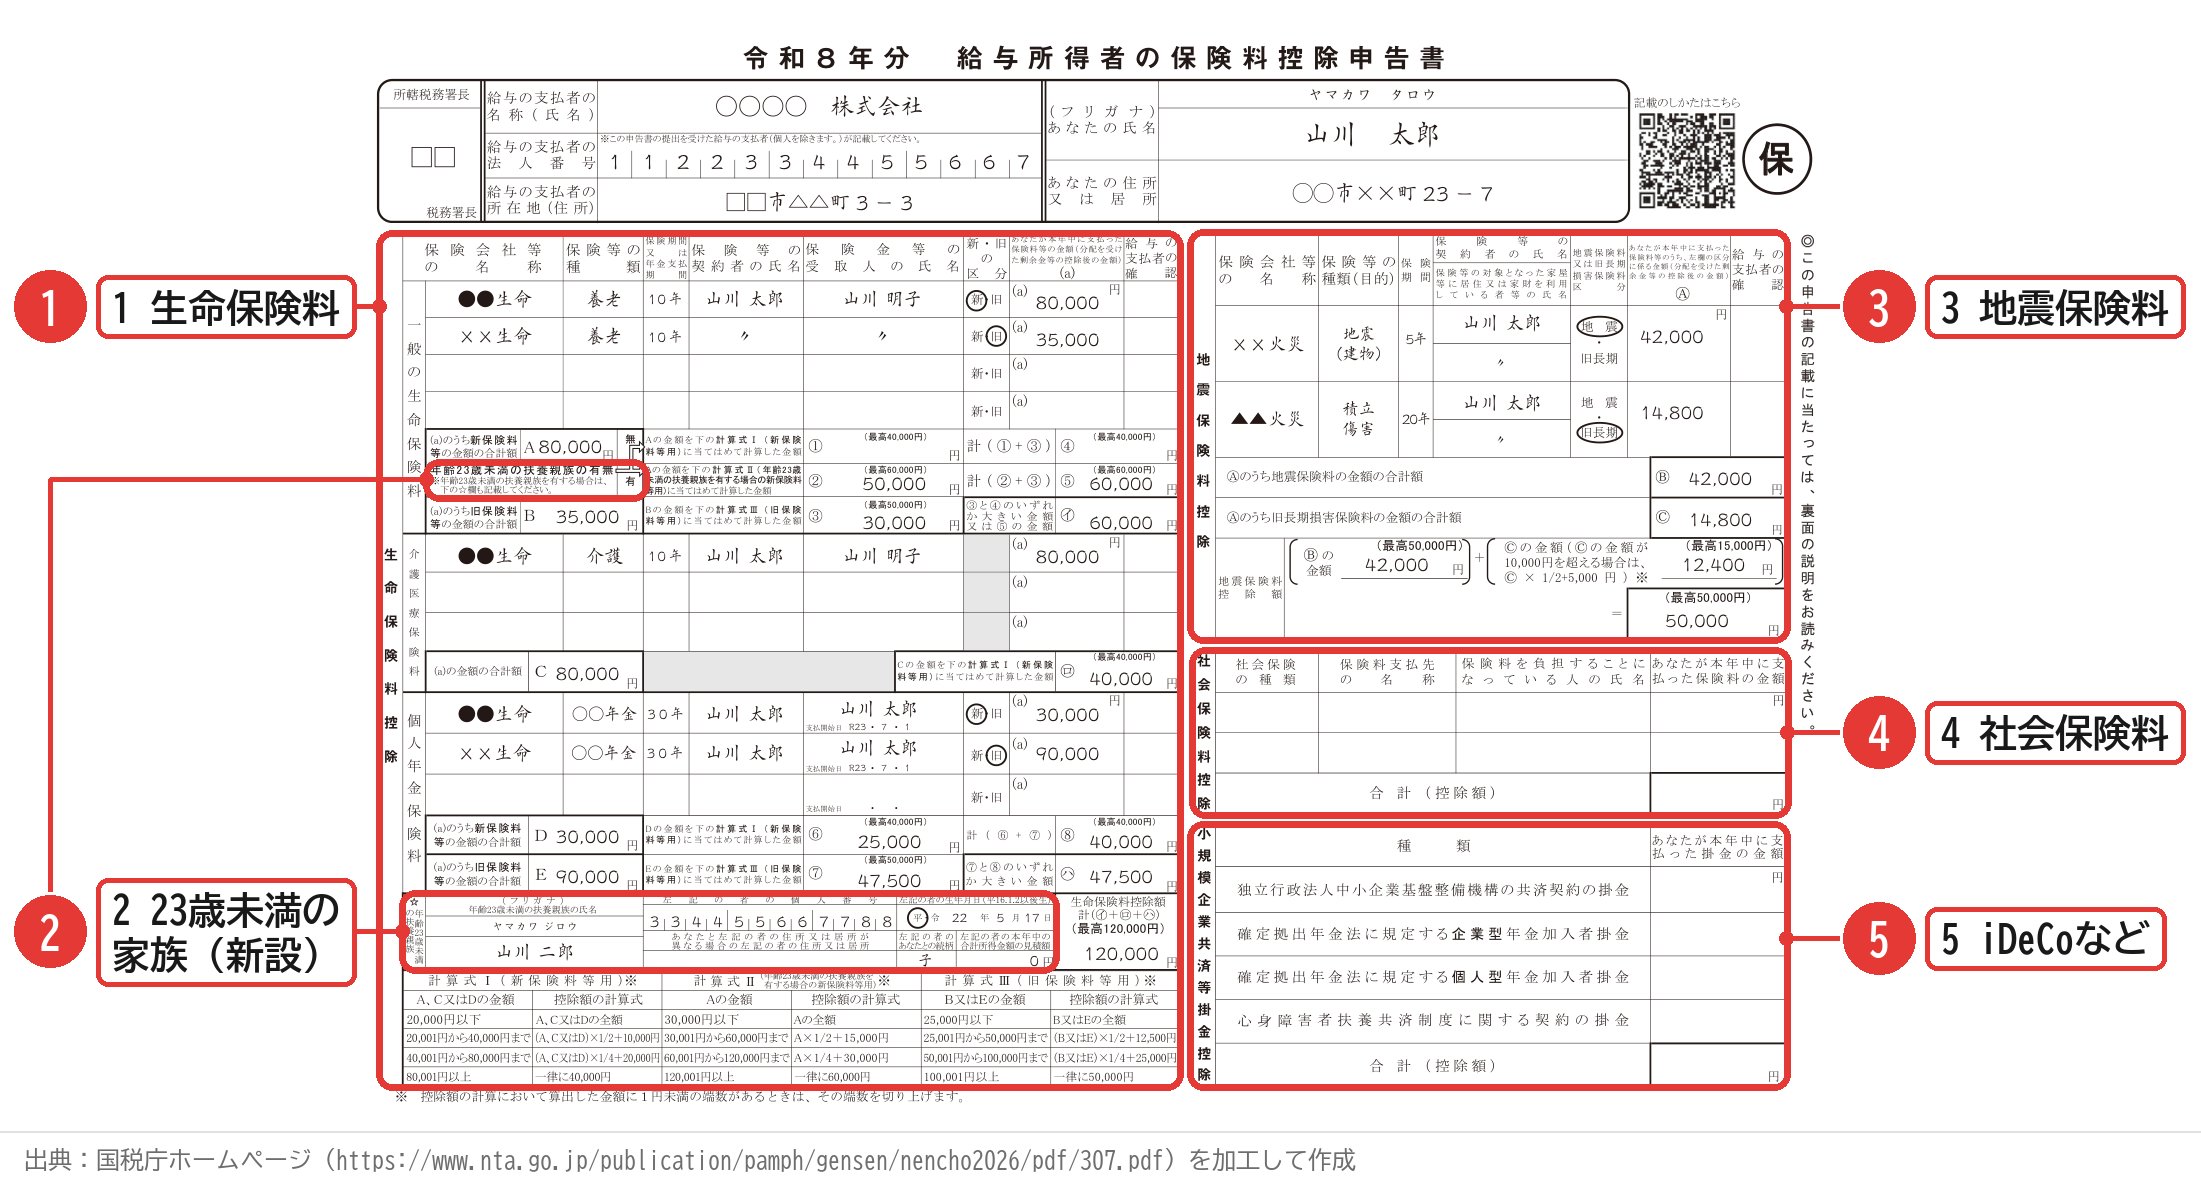
出典:国税庁ホームページ(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/307.pdf)を加工して作成
「新契約」と「旧契約」の見分け方
生命保険は、契約した時期で新契約と旧契約に分かれ、書く欄が違います。
- 新契約:平成24年(2012年)1月1日以後に結んだ契約
- 旧契約:平成23年(2011年)12月31日以前に結んだ契約
控除証明書には、どちらに当たるかが書かれています。証明書の「新・旧」の表示をそのまま写せば大丈夫です。
一般・介護医療・個人年金の分け方
生命保険料は、さらに3つの種類に分けて書きます。
- 一般の生命保険料:死亡保険など、ふつうの生命保険
- 介護医療保険料:医療保険・がん保険・介護保険など
- 個人年金保険料:老後に年金として受け取る保険
これも証明書に種類が書かれているので、その表示どおりの欄に書きます。「保険等の種類」には、保険の名前(例:終身保険)を書きます。「保険金等の受取人」には、受け取る人の名前と、あなたとの続柄を書きます。
証明書のどの金額を写す?
控除証明書には、金額が2つ書かれていることがあります。証明書を作った時点までに払った額と、12月まで払い続けた場合の、今年の合計額です。年末調整では、後ろの今年の合計額(「申告額」などと書かれた欄)を写します。12月まで払う予定の保険料も、今年の分として申告できるからです。
証明書の表示は保険会社ごとに違います。どちらの金額かわからなければ、証明書を持って経理に聞いてください。
今年から:23歳未満の家族がいる人の欄
今年(令和8年分)と来年(令和9年分)は、23歳未満の扶養親族がいる人は、新契約の一般の生命保険料の控除が増えます。いつもの上限4万円が、6万円になります(生命保険料控除全体の上限12万円は変わりません)。16歳未満の子も、この「23歳未満の扶養親族」に入ります。
この特例を使うには、用紙の新しい欄に、その家族の氏名・マイナンバー・生年月日などを書きます。今年から新しくできた欄なので、見落とさないようにしましょう。子が1人でも、夫婦それぞれが自分の保険でこの特例を使えます。
地震保険・国民年金・iDeCoの欄
- 地震保険料:火災保険に付けている地震保険の保険料です。平成18年末までに結んだ長い期間の損害保険(旧長期損害保険料)も、同じ欄に書けます。控除は合わせて最高5万円です
- 社会保険料:給与から引かれている健康保険料や厚生年金保険料は、書く必要がありません。自分や生計を一にする家族の国民年金保険料・国民健康保険料を、あなたが直接払った場合に書きます(入社前に自分で払った分など)。国民年金は証明書が必要です
- 小規模企業共済等掛金:iDeCoの掛金を、自分の口座から払っている人が書きます。給与から引かれている場合は、書く必要はありません
年末調整の書き方でよくある質問
書き間違えたら?
間違えたところを二重線で消して、近くに正しく書き直すのが一般的です。直し方は会社によって決まりがあることもあるので、新しい用紙をもらうか、経理に一言伝えてください。
2つの会社で働いている人は?(主たる給与・従たる給与)
扶養控除等申告書は、1か所の会社にしか出せません。出した会社の給与を「主たる給与」、それ以外の会社の給与を「従たる給与」といいます。年末調整をするのは、扶養控除等申告書を出した会社だけです。ほかの会社の給与があると、本人の確定申告が必要になることがあります。
マイナンバーは書かないといけない?
扶養控除等申告書には、本人と家族のマイナンバーを書くのが原則です。ただし、会社がマイナンバーを決められた形で管理している場合は、書かなくてよいことがあります。自分の会社でどうするかは、経理の指示に従ってください。
わからない欄があったら?
推測で埋めるより、空欄のまま経理に聞くほうが確実です。間違った内容で出すと、あとで直す手間が会社にも本人にもかかります。
📌 あわせて読みたい
まとめ:まず「自分が書く欄」に印をつけよう
自分に関係する欄を先に見つけてしまえば、書く量は大きく減ります。
- 扶養控除等申告書(令和8年分・令和9年分)と基礎控除申告書の上の欄を書く
- 家族の年収を確かめ、扶養や配偶者の欄に当てはまるかを見る
- 保険の控除証明書がある人は、証明書の表示どおりに保険料控除申告書を書く
- わからない欄は、空欄のまま経理に聞く
用紙を受け取ったら、まず蛍光ペンで、自分が書く欄に印をつけるところから始めてみてください。
\ 保険などの証明書の出し忘れを防ぐ /
年末調整の必要書類チェックリストを見る経理担当の方へ:このページのURLを、用紙と一緒に社員に送って使ってください。
※この記事は、2026年11月時点の国税庁「令和8年分 年末調整のしかた」と改正のQ&Aをもとにしています。用紙ごとの記載例は、国税庁「年末調整がよくわかるページ」で確認できます。改正の内容は、国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」にまとまっています。