残高が残ること自体は、悪いことではありません。困るのは、その残高が何のお金なのかを説明できないことです。
最終回は、10月末決算の会社が11月第3週までに、仮払金から完成工事未収入金までの残高を1つずつ中身で説明できる状態にする段取りです。途中で見つかった「回収できない工事代金」を貸倒損失にできるかの判断も、ここで扱います。
全体のスケジュールは第1回、棚卸は第2回、工事ごとの線引きは第3回で書きました。科目ごとの仕訳の解説は既存の記事に任せ、この回は「いつ・誰と・どの資料で」に絞ります。
🔍 先に結論
- 残高整理は科目ごとの内訳表を作り、合計を残高試算表と一致させる作業
- 仮払金・立替金は10月中に精算を頼み、残るものは「相手・理由・予定」を書ける状態にする
- 保険料などを支払時に全額費用にする特例は、1年以内・継続などの要件つき
- 滞留債権は3つの類型に当たらなければ貸倒損失にならない。書面の債務免除は期末日までに
残高整理とは|内訳表の合計を試算表に合わせる作業
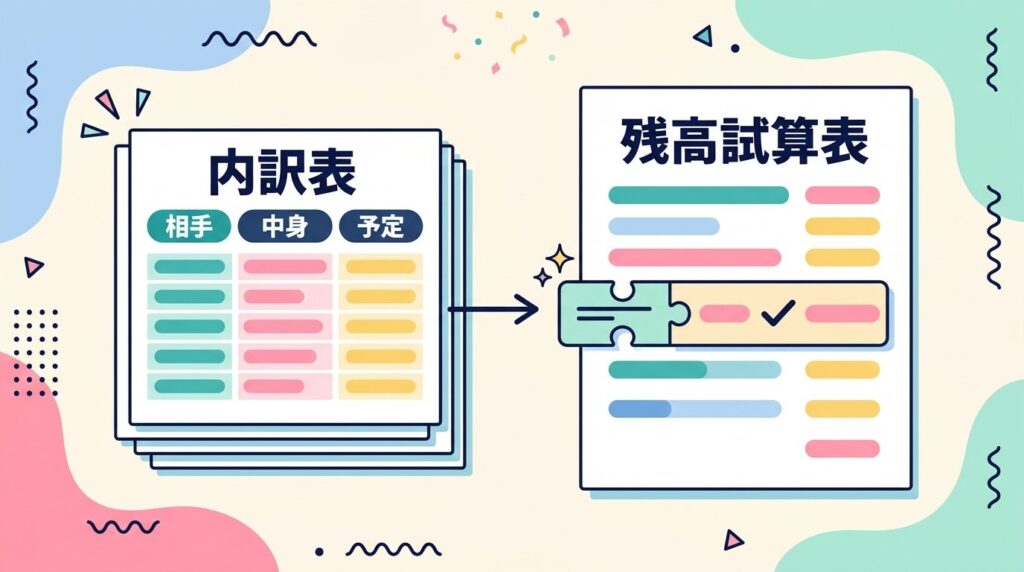
残高整理は、決算書に残る科目の中身を1件ずつ書き出し、その合計を残高試算表と一致させる作業です(チェック項目4-10)。
書き出した表は、顧問税理士に渡す「勘定科目内訳」の元になります。ここで中身が書けない残高は、税理士に聞かれても答えられません。
内訳表に書く5つの列
- 相手(取引先名・社員の名前)
- 発生した日
- 金額
- 中身(何のお金か)
- 精算・回収・支払の予定日
会計ソフトの補助科目を相手ごとに分けていれば、補助残高の一覧がそのまま下書きになります。
時期ごとの段取り
| 時期 | やること | 使う資料 |
|---|---|---|
| 10月第1週 | 仮払金・立替金の残高一覧を作り、精算を依頼/入金遅れの一覧を作る | 仮払金・立替金・完成工事未収入金の補助元帳 |
| 10月第2週 | 前払している契約書の確認/滞留先の事実確認 | 契約書、支払記録、督促の記録 |
| 10月第3〜4週 | 仮払金の精算締切/書面の債務免除をするなら期末日までに通知 | 領収書、精算書、通知書の控え |
| 11月第3週 | 全科目の内訳表を作り、試算表と一致させる/貸倒損失の判定と仕訳 | 各科目の内訳表、補助残高一覧 |
本番は11月第3週ですが、仮払金と前払の確認は10月のうちに始めます。期末を過ぎてから領収書を集めると、どの期の支出かを確かめる手間が増えるからです。
仮払金・立替金|10月中に精算を頼み、残るものは中身を書く
仮払金は「精算の締切日」を先に決める
10月第1週に、仮払金の補助元帳から「誰に・いつ・何の目的で」渡したかの一覧を作ります(4-1)。一覧を本人に見せて、精算の締切日を伝えましょう。
締切は10月第3〜4週が目安です(4-2)。それでも残ったものは、中身を特定して正しい科目に振り替えます。
よくあるのが、工事の前渡しを仮払金に入れたままのケースです。外注先や材料業者に払った前渡金・手付金は、建設業の勘定科目では未成工事支出金に含まれます(国土交通省告示「勘定科目の分類」)。
立替金は「回収済みの消し忘れ」から探す
立替金は、元請・協力会社・社員など、本来は相手が負担するお金を会社が一時的に払ったものです。相手ごとに残高と回収予定を確認します(4-3)。
立替金が期末に残りやすいのは、回収のタイミングを相手の都合が決めるからです。相手の支払日を待つ。次の支払いと相殺する。少額なので後回しになる。どれも期末をまたぐ理由になります。
先に探すのは、回収したのに消していない残高です。入金明細と相殺の記録を補助元帳と並べ、入金済みのものを消します。
そのうえで残る分は、内訳表に「誰の分・何の立替・いつ回収予定」が書ければ十分です。

\前渡し→領収書提出→差額精算の3ステップ/
仮払金を溜めない精算ルールと仕訳を見る前払費用|保険料・リース料は「まだ受けていない分」を見る
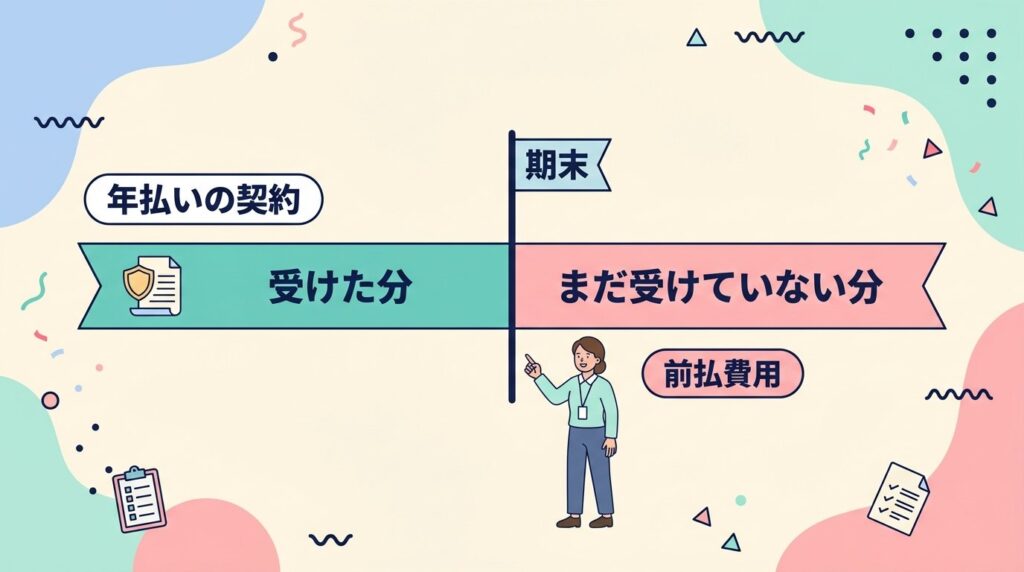
10月第2週に、保険料・リース料・家賃など先払いしている契約書を集めます(4-4)。見るのは、期末日の時点でまだサービスを受けていない期間があるかです。
建設業の勘定科目では、前払費用は「未経過保険料、未経過割引料、未経過支払利息、前払賃借料等の費用の前払で決算期後1年以内に費用となるもの」とされています(国土交通省告示)。
まだ受けていない分があれば、原則は「前払費用/保険料」などで資産に残し、翌期の費用にします。なお、外注・材料の前渡金は前払費用ではなく、前の章のとおり未成工事支出金です。
短期前払費用の特例は要件つき(法人税基本通達2-2-14)
年払いの保険料などを、支払った期に全額費用にしている会社もあるでしょう。これが認められるのは、次の要件をすべて満たすときです(4-5)。
- 一定の契約に基づき、継続的に役務の提供を受けるために支出した費用である
- 支払った日から1年以内に提供を受ける役務に係るものである
- 毎期継続して、支払った事業年度の損金にしている
ただし、収益と対応させる必要があるものは対象外です。通達では、借入金を預金などで運用する場合の支払利子が例に挙がっています。
自社がこの特例を使っているか、要件を満たしているかは顧問税理士に確認してください。「継続」が要件なので、前期の処理と見比べておくと話が早く進みます。

工事未払金・未払金・未払費用|相手の請求書と残高を合わせる
未払の3科目は、11月第3週に内訳表を作ります(4-6・4-7)。区分は国土交通省告示の定義で分けます。
| 科目 | 中身 | 確認のしかた |
|---|---|---|
| 工事未払金 | 工事費の未払額(工事原価に入る材料の購入代金なども含む) | 外注先・材料業者ごとに、相手の請求書の残高と一致させる |
| 未払金 | 固定資産の購入代金など、工事費以外の未払 | 車両・備品・経費の請求書と、期末後の支払予定を照らす |
| 未払費用 | 継続的に役務の提供を受ける契約で、期末までに受けた分の未払額(未払給与・未払利息など) | 10月分給与の締め日後の分、社会保険料などの計上もれを見る |
工事未払金は、業者ごとに相手の請求書と突き合わせるのが基本です。差額があれば、二重入力・支払の消し忘れ・値引きの入れ忘れなど、原因を特定してから直します。
未払金は、月末締め・翌月払いの取引がある限り、期末に残るのが自然な科目です。確かめたいのは金額よりも、残高の1件ずつに請求書と支払予定がそろっているかです。
期末前には、社内に「出していない領収書や請求書が手元にないか」を声かけしておきましょう。私は以前、決算が終わってから経費の領収書が出てきて、次の期で入力したことがあります。
科目の違いと決算で漏れやすいポイントは未払金と未払費用の違い|建設業の計上ミス防止、工事未払金と買掛金の使い分けは工事未払金とは|買掛金・未払金との違いにまとめています。10月分の外注費が当期に入っているかは、第3回で確認した内容です。
未成工事受入金・完成工事未収入金|工事一覧と入金明細で確かめる
未成工事受入金は「完成した工事の分」が残っていないか
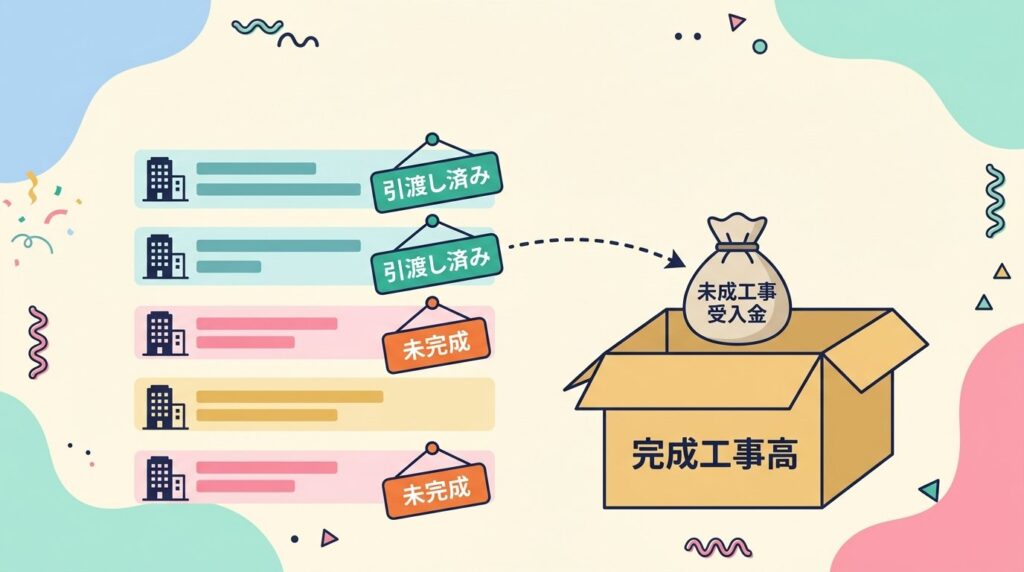
未成工事受入金は、引渡し前の工事で受け取った着手金・中間金などです。工事が完成・引渡しになったら、完成工事高へ振り替えます。
第3回で作った工事一覧を使い、「引渡し済み」の工事に未成工事受入金が残っていないかを1件ずつ見ます(4-8)。残っていれば「未成工事受入金/完成工事高」で振り替えます。
受け取ったときと引渡しのときの仕訳は、建設業の前受金・着手金の仕訳で整理しています。
完成工事未収入金は「相手の支払予定」と合っているか
取引先ごとの残高を、相手からの支払通知書や入金予定と比べます(4-9)。ずれる原因で多いのは次の3つです。
- 入金済みなのに、残高を消し忘れている
- 安全協力会費などを差し引いて入金され、差額の処理がもれている
- 振込手数料を差し引かれた差額が残っている
この確認で、入金予定を過ぎても入ってこない残高が見つかることがあります。これが滞留債権です(5-1)。一覧は10月第1週に作っておくと、期末までに督促や事実確認の時間がとれます。
滞留債権は貸倒損失にできる?|3つの類型で判断する
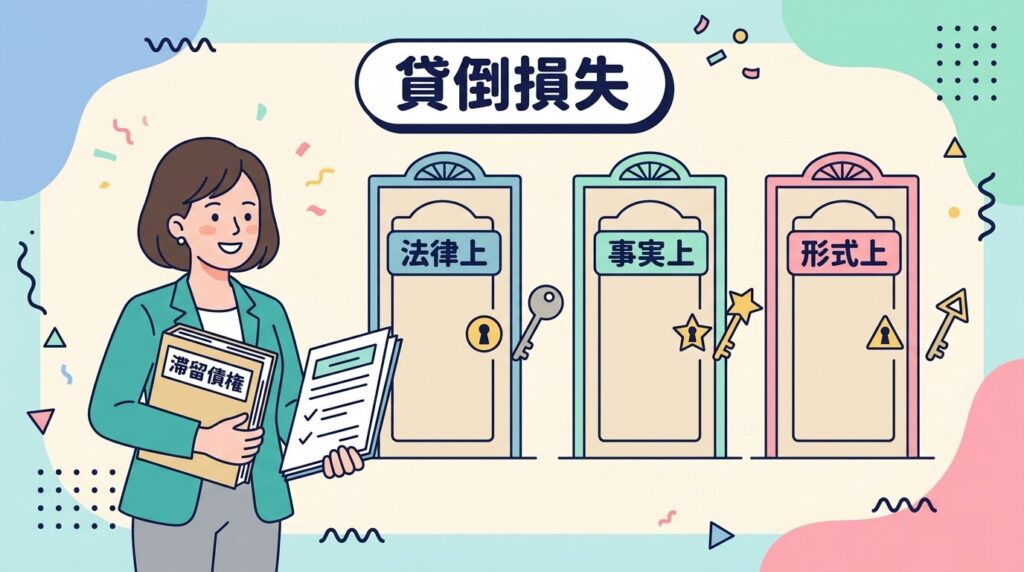
先に大事な点です。要件を満たさないと、帳簿で貸倒損失にしても税務上の損金にはなりません。「回収できそうにない」「連絡がつかない」だけでは足りません。
私の会社でも、過去に2件ほど貸倒損失を計上したことがあり、今期も計上する予定です。
まず事実を記録する
10月第2週に、滞留先ごとに次の5つを記録します(5-2)。これが類型を判断する材料になります。
- 最後に取引した日
- 最後に入金があった日
- 督促の記録(いつ・誰が・どの方法で)
- 担保・保証人の有無
- 相手の状況(倒産・再生手続き・連絡がとれない など)
貸倒損失の3つの類型(法人税基本通達9-6-1〜9-6-3)
| 類型 | どんなとき | 計上の条件 |
|---|---|---|
| 法律上の貸倒れ(9-6-1) | 更生計画・再生計画の認可決定、特別清算の協定の認可決定、関係者の協議決定(債権者集会で合理的な基準により負債整理を定めたものなど)で債権が切り捨てられた/債務超過の状態が相当期間続き弁済を受けられない相手に、書面で債務を免除した | 切り捨て・免除の事実が発生した事業年度の損金になる |
| 事実上の貸倒れ(9-6-2) | 相手の資産状況・支払能力などから、全額が回収できないことが明らかになった | 明らかになった事業年度に損金経理する。担保物があれば処分した後。一部だけ回収できない場合は対象外 |
| 形式上の貸倒れ(9-6-3) | 継続的に取引していた相手の資産状況・支払能力の悪化で取引を停止し、停止の時(最後の弁済期・最後の弁済の時がそれより後なら、そのうち最も遅い時)から1年以上たった | 売掛債権の額から備忘価額(1円など)を引いた残りを損金経理する。担保物がある場合は使えない |
形式上の貸倒れには、同じ地域の相手への売掛債権の総額が取立ての旅費などの費用に満たず、督促しても弁済がない場合も含まれます。
建設業で気をつけたい3つの点
1つ目は、取引停止から1年以上たった場合の形式上の貸倒れは、継続取引の相手だけという点です。対象は売掛債権で、完成工事未収入金(未収請負金)は含まれますが、貸付金は含まれません。たまたま1回だけ取引した相手には使えないため、単発の元請や施主の未回収には当てはまらない可能性があります。
2つ目は、担保物があれば処分が先という点です。事実上の貸倒れは担保物を処分した後でなければ計上できず、形式上の貸倒れは担保物がある場合には使えません。
3つ目は、書面の債務免除は期末日までにという点です(5-4)。損金になるのは事実が発生した事業年度です。10月末決算なら、10月31日までに相手へ書面で通知しないと今期の損金になりません。使えるのは、相手の債務超過が相当期間続き、弁済を受けられないと認められる場合です。通知は内容証明などで出し、控えを残しましょう。
事実上・形式上の貸倒れは、損金経理(決算で費用として処理すること)が条件です。11月第3週に仕訳を入れ、判断に使った資料を保存します(5-5)。
どの類型に当たるかは、顧問税理士と相談して判断してください(5-3)。消費税の貸倒れの控除の対象になるかも、税理士に確認しましょう(5-6)。
類型ごとの仕訳や、貸倒引当金との違いは貸倒引当金・貸倒損失|建設業の仕訳と判断基準で詳しく解説しています。
残高整理・貸倒損失のチェックリスト(4-1〜5-6)
| No | 時期 | 確認すること |
|---|---|---|
| 4-1 | 10月第1週 | 仮払金の残高一覧(誰に・いつ・何の目的)を作り、精算を依頼 |
| 4-2 | 10月第3〜4週 | 仮払金の精算締切。残るものは中身を特定(工事の前渡金は未成工事支出金) |
| 4-3 | 10月第1週 | 立替金の相手と回収予定。回収済みの消し忘れがないか |
| 4-4 | 10月第2週 | 保険料・リース料・家賃などの契約書で、期末時点でまだ受けていない分 |
| 4-5 | 10月第2週 | 短期前払費用の特例を使っているか(1年以内・継続などの要件) |
| 4-6 | 11月第3週 | 工事未払金の業者ごとの残高を、相手の請求書と一致させる |
| 4-7 | 11月第3週 | 未払金(工事以外)・未払費用(締め日後の給与・社会保険料など)の計上もれ |
| 4-8 | 11月第3週 | 完成した工事の未成工事受入金が残っていないか |
| 4-9 | 11月第3週 | 完成工事未収入金が相手の支払予定と合うか。消し忘れ・協力会費などの差額 |
| 4-10 | 11月第3週 | 全科目で「内訳表の合計=残高試算表」になっているか |
| 5-1 | 10月第1週 | 入金予定を過ぎている先(滞留債権)の一覧を作る |
| 5-2 | 10月第2週 | 最終取引日・最終入金日・督促の記録・担保や保証人・相手の状況を記録 |
| 5-3 | 10月第2〜4週 | 3つの類型のどれに当たるかを、顧問税理士と相談して判断 |
| 5-4 | 10月第3〜4週 | 書面による債務免除をするなら、期末日までに相手へ通知 |
| 5-5 | 11月第3週 | 損金経理が必要な類型の仕訳を入れ、判断資料を保存 |
| 5-6 | 11月第3週 | 消費税の貸倒れの控除の対象になるか(税理士に確認) |
連載4回のふりかえり
4回分のチェック項目をそろえると、決算前に社内で終わらせることがひととおり並びます。
| 回 | テーマ | チェック項目 |
|---|---|---|
| 第1回 | 決算準備の全体像と逆算スケジュール | 全体 |
| 第2回 | 倉庫の材料の棚卸 | 1-1〜1-8 |
| 第3回 | 未成工事支出金の見直しと、売上・外注費の計上もれ | 2-1〜3-10 |
| 第4回(この記事) | 残高整理と貸倒損失 | 4-1〜5-6 |
まとめ
- 残高整理は内訳表の合計を残高試算表と一致させる作業。本番は11月第3週
- 仮払金・立替金は10月のうちに精算を頼み、残るものは「相手・理由・予定」を書く
- 短期前払費用の特例は1年以内・継続などの要件をすべて満たすときだけ
- 未払・前受・未収は、相手の請求書・工事一覧・入金明細と突き合わせる
- 貸倒損失は3つの類型に当たらなければ損金にならない。書面の債務免除は期末日までに
10月末決算の会社なら、10月第1週が仮払金・立替金の一覧と、入金遅れの一覧を作る時期です。まずは補助元帳を開き、中身を書けない残高がないかだけでも見てみてください。
来期に向けては、補助科目で相手ごと・工事ごとに残高を追える形にしておくと、内訳表づくりの手間が減ります。
\建設業の科目・補助科目で管理できるかをチェック/
建設業向け会計ソフトの選び方を見る4回の連載はこれで終わりです。決算前の1か月を、少しでも落ち着いて過ごせますように。
以上、建設業7年目のおけいでした!