※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- 財分第5問には諸比率を複数求める大問が置かれる回が多く、失点すると合否に響きやすい
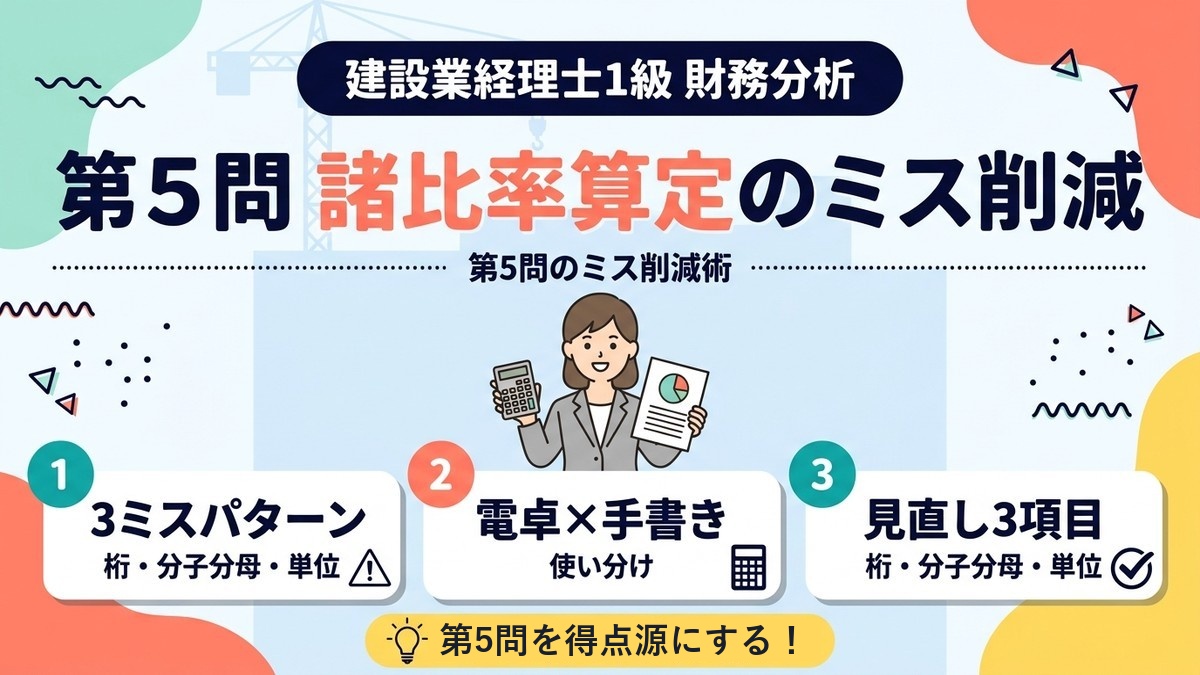
- ミスの多くは桁ミス・分子分母の逆転・単位の付け忘れの3パターンに集約できる
- 比率計算は電卓と手書きを使い分けると、途中式の見直しがしやすい
- 端数処理のルールを最初に固定してから解き始めると、見直しの時間が減る
📚 私が使っているテキスト
財務分析の比率計算を集中的に鍛えるのに使っているテキストです。第5問対策の演習量を増やすのに役立っています。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。財務分析 第30回 収益性分析~資本利益率の分解で、比率計算の考え方が学べます。この記事と合わせて視聴すると理解が深まります。
財分第5問の重みと失点の影響
建設業経理士1級は財務諸表・財務分析・原価計算の3科目に分かれていて、科目ごとに受験でき、1科目あたりの試験時間は90分です。このうち財務分析では、複数の諸比率を求める大問が第5問に置かれる回が多くあります。私は最初、第5問を「電卓さえ叩けば解ける問題」と軽く見ていました。
なお配点・採点基準・模範解答は、建設業振興基金から公表されていません。市販教材に載っている配点は各社の予想です。合格基準は正答率70%が標準とされていますが、判定の詳細も公表されていません。それでも第5問は設問数が多いので、ここでの取りこぼしは合否に響きやすいと感じています。
実際に過去問を解いてみると、計算方法自体は分かっているのに、桁を間違えたり分数を逆にしたりして、設問をまとめて落とします。だからこそ、ケアレスミスの影響も大きいと実感しました。
第5問は問われる項目が多いので、1問ずつの取りこぼしでも、積み重なると大きな失点になります。私は最初の過去問演習で、第5問の設問の半分近くを落としました。他の大問でどれだけ得点しても、この失点は本当に痛いと実感しました。
その結果を見て、最初は落ち込みました。ですが原因を分析すると、そのほとんどがケアレスミスで、計算方法自体を理解していなかった設問はごくわずかでした。理解不足なら追加学習が必要ですが、ケアレスミスなら仕組みで防げます。原因の切り分けが、対策の的を絞る第一歩でした。
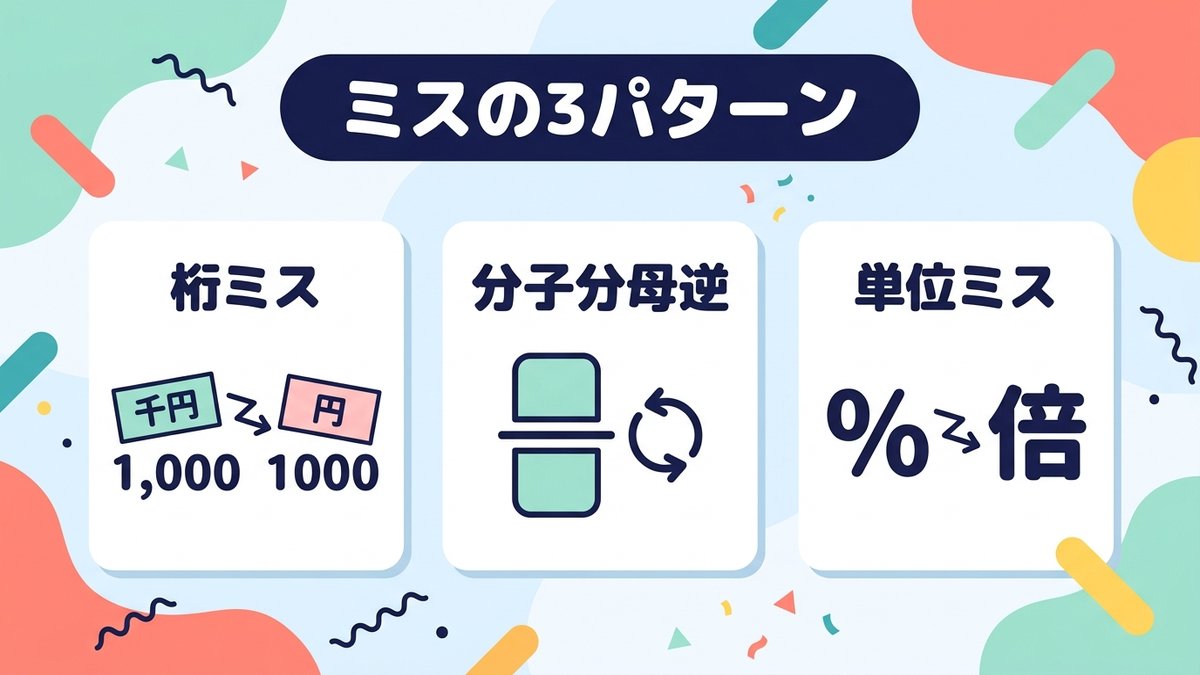
ミスが起きやすい3パターン(桁ミス・分子分母逆・単位ミス)
自分の間違いを集計してみると、原因は3パターンに絞られました。1つ目は桁ミスです。千円単位と円単位が混在する資料で、単位変換を忘れて桁を1つ間違えます。2つ目は分子分母の逆転です。自己資本比率と負債比率のように似た比率で、割る数と割られる数を取り違えます。3つ目は単位ミスで、パーセント表示か倍率表示かを間違えます。
この3パターンは、どれも「計算はできているのに答えが違う」という共通点があります。知識不足ではなく注意不足で失点している自覚が持てると、対策の方向がはっきりします。私は間違えた設問に、桁・分子分母・単位のどれが原因かを付箋に書いて貼るようにしました。
分子分母を逆にする典型パターン
私が一番多かったのが、分子分母の逆転でした。流動比率と当座比率のように似た形の式が続くと、頭の中で式が混ざります。建設業経理では、流動比率を求めるときに流動資産から未成工事支出金を差し引き、流動比率と当座比率のどちらも流動負債から未成工事受入金を差し引きます(当座資産には、もともと未成工事支出金が含まれないためです)。自己資本比率や固定長期適合比率では、この控除は行いません。この対策として、比率ごとに「何を何で割るか」を単語カードのように書き出して、毎回見比べる習慣をつけました。
特に紛らわしいのが、比率が大きいほど良いのか、小さいほど良いのかという意味の理解です。負債比率は小さい方が良く、自己資本比率は大きい方が良いというように、意味を理解していれば、計算結果が不自然に大きい・小さいときに違和感で気づけます。式の暗記だけでなく、比率の意味とセットで覚えると、逆転ミスに自分で気づけるようになりました。
桁ミスについても、私なりの防止策があります。資料の単位を確認したら、答案用紙の隅に「単位:千円」と大きく書いておくことです。当たり前のようですが、これを書くか書かないかで、計算の途中で単位を見失う回数が変わりました。
建設業の決算書は、工事関連の勘定科目が多く、金額も大きくなりがちです。桁数が多い数字を扱うほど、単位ミスの影響も大きくなります。だからこそ、単位確認という地味な作業を最初のルーティンにしておく価値があると感じています。

電卓と手書きの使い分け
💡 私が使っている電卓(楽天で見る)

比率計算は、電卓だけで完結させようとすると見直しがしにくくなります。私は分子と分母の金額だけを先に手書きでメモしてから、電卓で割り算をするようにしています。
この方法だと、後で見直すときに「どの数字とどの数字を割ったか」が一目で分かります。電卓の画面だけでは計算過程が残らないので、間違いに気づいても原因を追えません。手書きのメモが、そのまま見直しの手がかりになります。
時間がもったいないように感じるかもしれませんが、実際にかかる時間は数秒です。それよりも、計算をやり直す時間の方がずっと大きなロスになります。私は数秒の手書きメモで、結果的に見直し全体の時間を短縮できました。
\ 独学サポート事務局で無料資料を確認 /

端数処理のルールを最初に決める
諸比率の問題では、小数点第2位を四捨五入して第1位までとか、パーセント表示にするなど、端数処理の指示が問題ごとに違います。この指示を読み飛ばしたまま計算を始めると、最後にすべて計算し直すことになります。
私は解き始める前に、必ず問題文の指示部分に線を引いて、答案用紙の余白に「小数第1位まで」のように書き写してから計算に入るようにしています。この一手間で、最後のやり直しがなくなりました。
過去問を解いていると、回によって端数処理の指示が微妙に違うことに気づきます。私が解いた回では、「%表示で小数第1位まで」のこともあれば、「倍率表示で小数第2位まで」のこともありました。毎回同じだと思い込まず、問題文を確認する習慣が大切です。
端数処理を間違えると、計算過程は合っているのに答えだけが不正解になります。答案の上では単純な失点ですが、解いている本人にとっては「なぜ間違えたか分からない」状態になりやすいミスです。ルールを先に固定する一手間が、この分かりにくいミスを防いでくれます。
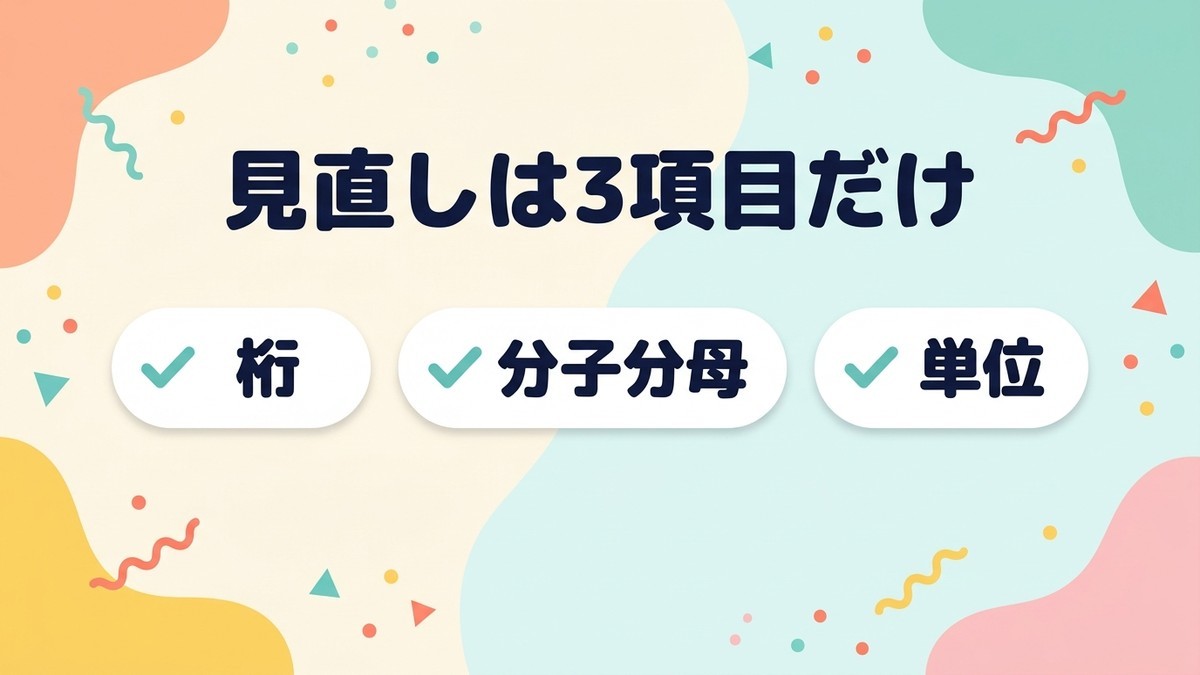
見直し時の3項目チェック
見直しは、桁・分子分母・単位の3項目に絞って確認しています。全部を最初から計算し直す時間はないので、この3点だけをピンポイントで見返す方が効率的です。

まとめ
財分第5問は設問数が多い分、桁ミス・分子分母逆・単位ミスの3パターンを意識しておくと、取りこぼしを減らしやすくなります。電卓任せにせず、分子分母を手書きでメモする一手間が見直しの精度を上げます。
端数処理のルールを最初に確認し、見直しは3項目だけに絞る。この流れを型として決めておけば、本番でも慌てずに済みます。