※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
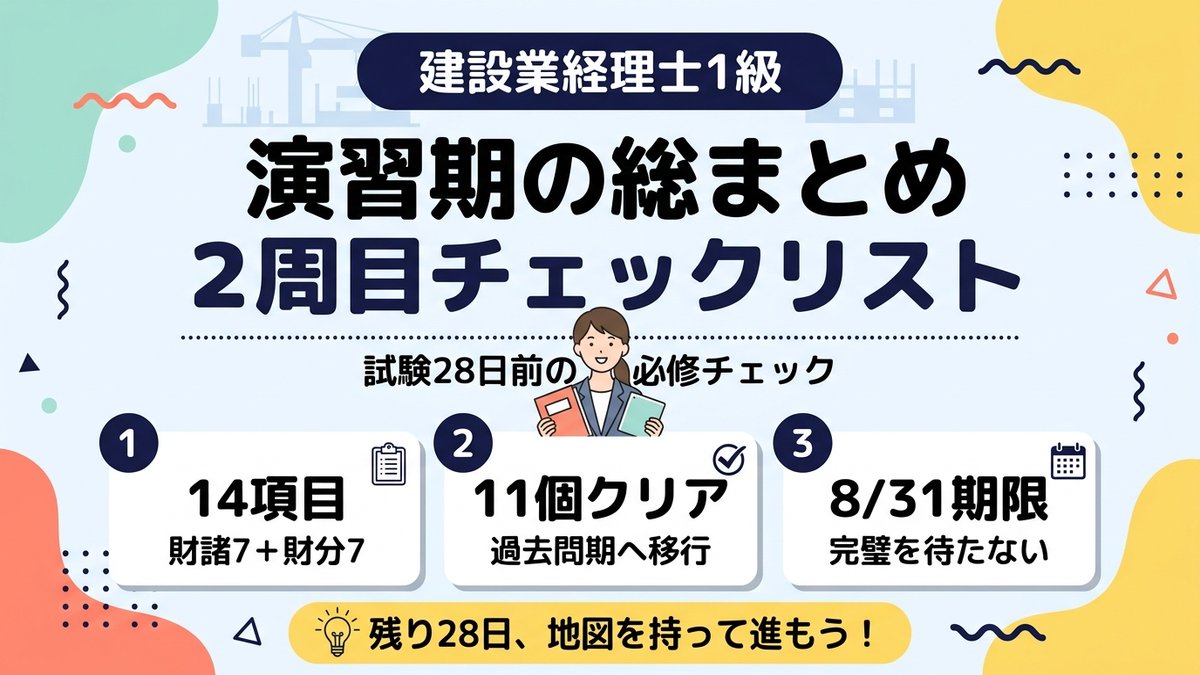
- 試験まで28日。8月中に問題集2周目を終え、9月から過去問期へ
- 習得度は感覚でなく、財務諸表7項目+財務分析7項目のチェックリストで判定する
- 2周目最大の壁は「答えを覚えているだけ」。章の逆順シャッフルで見抜く
- 14項目中11項目にチェックが付いたら(遅くとも8/31には)過去問期に移行する
📚 私が使っているテキスト
2周目はこの「パタ解き」を章の逆順で回しています。パターンごとに問題が並んでいるので、チェックリストの項目とページが対応しやすいのが便利です。できなかった問題には付せんを貼り、3日後にもう一度解いています。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。財分 第26回 CF計算書のフォームで該当論点が学べます。この記事と合わせて視聴すると理解が深まります。
演習期の位置づけ(試験まで28日)
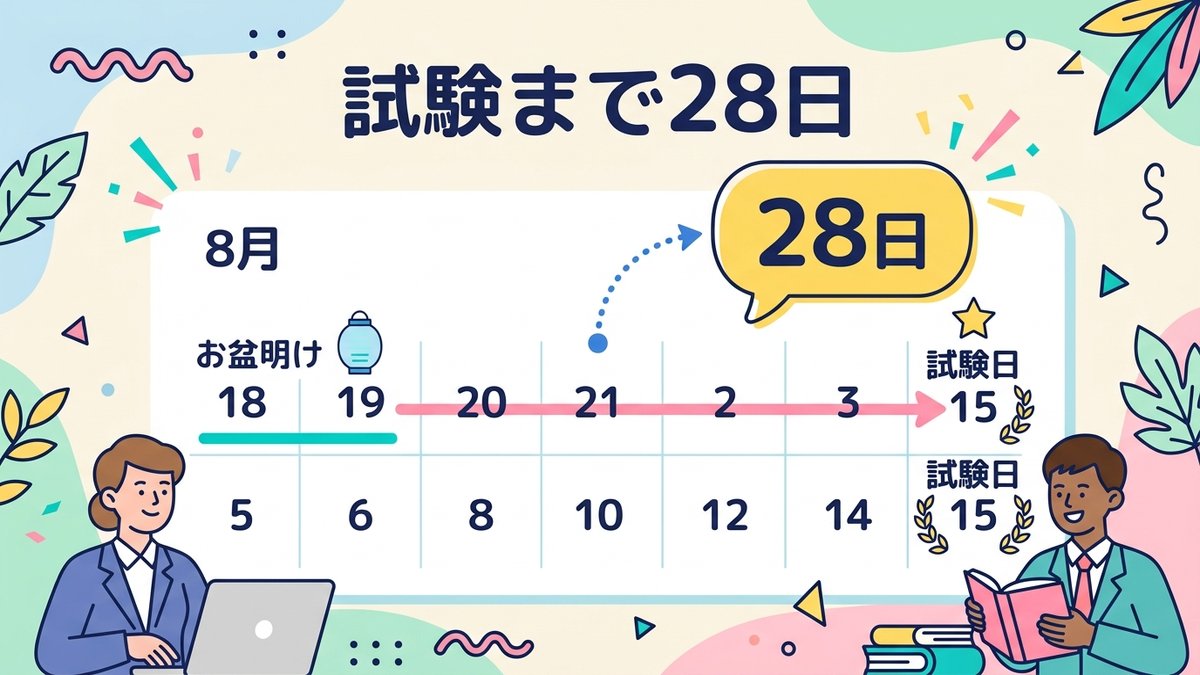
残り28日は、新しい論点を増やす時期ではありません。解ける問題を、本番で確実に解ける状態に仕上げる時期です。私の計画では8月末までが問題集2周目、9月からが過去問期。逆算すると、2周目に使えるのは実質2週間です。
1周目と2周目では目的が違います。1周目は「解き方を理解する」、2周目は「何も見ずに再現する」。解説を読んで納得しただけの論点は、本番では手が動きません。私は1周目で丸を付けたはずの精算表を2周目に解き直して、20分もオーバーしました。理解と再現の間には、思った以上に距離があります。
だから2周目は、チェックリストで管理します。「なんとなく進んだ」ではなく、項目単位で「できる・できない」を判定します。次の章から、財務諸表7項目・財務分析7項目の計14項目を紹介します。

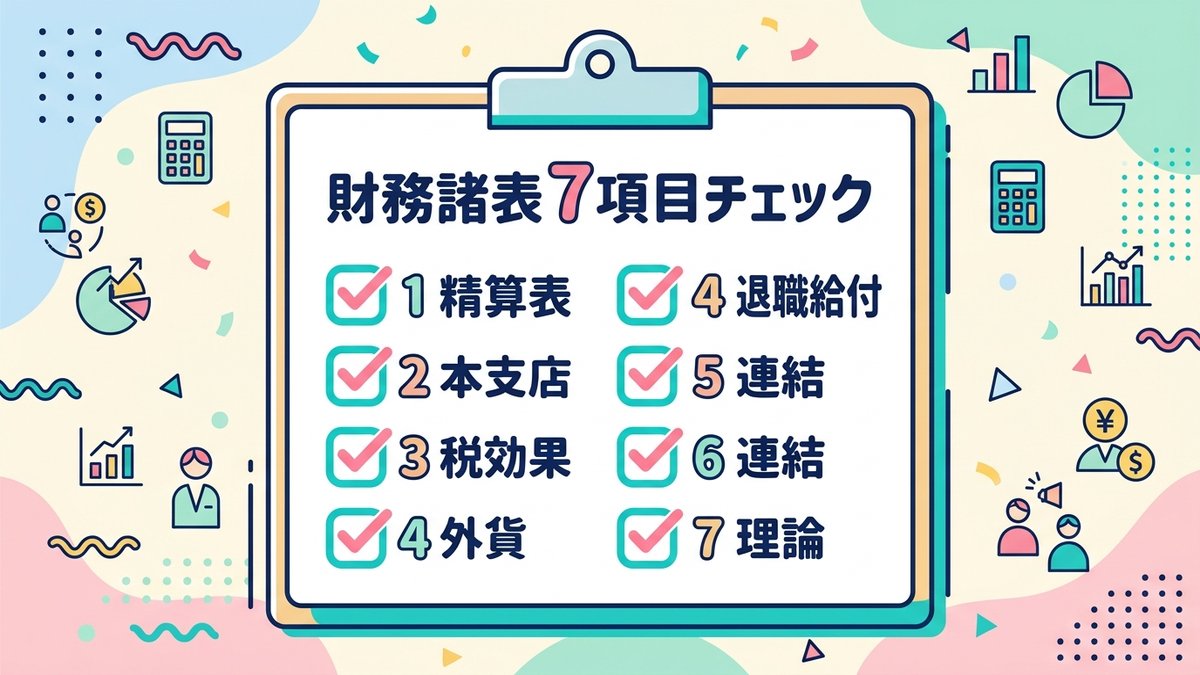
財務諸表:習得チェック7項目
財務諸表は次の7項目で判定します。基準は「解説を見ずに最後まで解けたか」です。途中で答えをのぞいたら、その項目はまだチェックできません。
- 精算表:決算整理仕訳から記入まで、25分以内に通しで解ける
- 本支店会計:内部利益の控除を、期首・期末を区別して処理できる
- 税効果会計:将来減算一時差異と将来加算一時差異を判定して仕訳できる
- 外貨建取引:換算レート(HR・CR・AR)の使い分けを自分の言葉で説明できる
- 退職給付会計:勤務費用・利息費用・期待運用収益から引当金を計算できる
- 連結会計:未実現利益の消去をアップ・ダウンストリーム両方で処理できる
- 理論問題:注記事項や会計方針の変更など頻出テーマの正誤問題で7割取れる
ポイントは、時間まで条件に入れることです。第5問の精算表は時間との勝負です。「解けるけれど30分かかる」は、本番ではまだ戦力になりません。

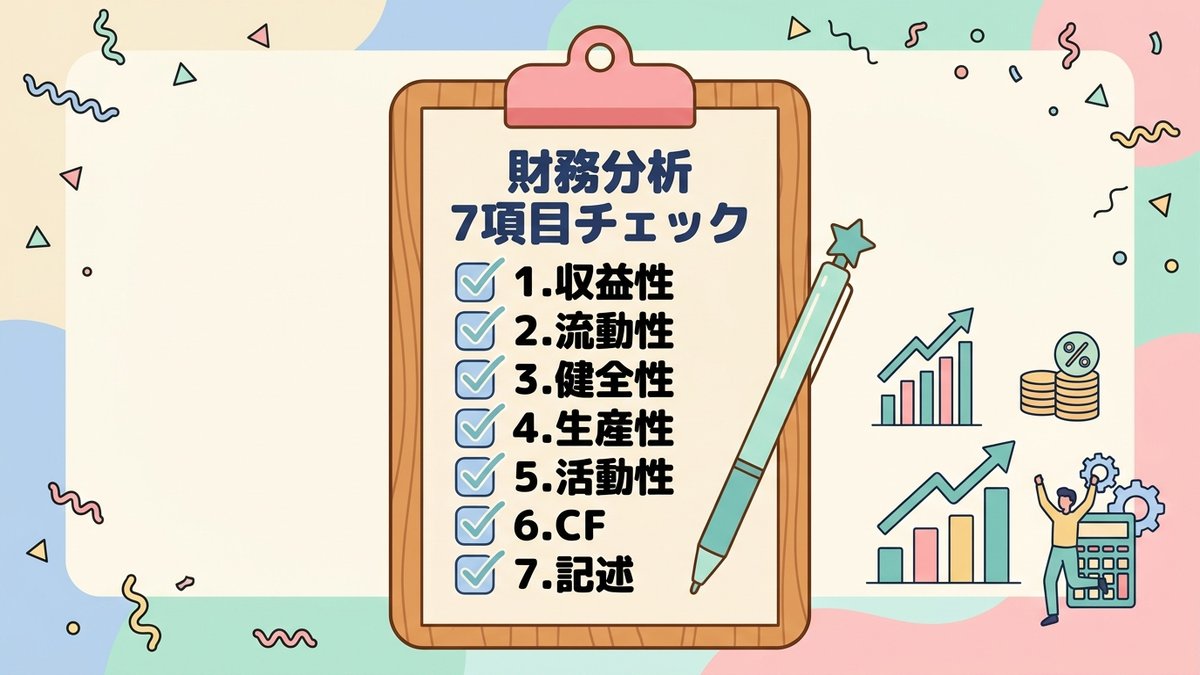
財務分析:習得チェック7項目
財務分析側の7項目です。計算だけでなく、記述の「型」まで含めて判定します。
- 収益性:総資本経常利益率を「売上高経常利益率×総資本回転率」に分解できる
- 流動性:当座比率・流動比率の分子に入れる科目を迷わず選べる
- 健全性:固定長期適合比率の分母(固定負債+自己資本)を正確に書ける
- 生産性:付加価値を控除法・加算法の両方で計算できる
- 活動性:回転率と回転期間(月数・日数)を相互に換算できる
- CF計算書:間接法の加算・減算項目を、白紙のフォームに埋められる
- 記述問題:主要指標の定義文を「〜とは…である」の型で30字前後で書ける
記述問題は失点が響きやすいのに、後回しにしがちです。私は2周目の前半、記述を飛ばして計算だけ回していました。その状態で時間を計って1回分を解いたら、記述がほぼ白紙。慌てて定義文の暗記を計算とセットに組み込みました。定義文の型と頻出キーワードは、記事の最後で紹介する別記事にまとめています。
2周目で発生する典型的な壁と乗り越え方
壁1:答えを覚えているだけの「解けたつもり」
2周目最大の敵は、解き方ではなく数字の記憶で正解してしまう状態です。1周目から日が浅い問題ほど起きやすく、チェックリストの精度を狂わせます。対策は順番のシャッフルです。私は2周目を章の逆順で解いています。それでも手が止まらなければ、本当に身に付いています。
壁2:重い論点の先送り
連結や退職給付のような重い論点ほど、後回しにしたくなります。私は「朝イチは苦手論点」とルール化しました。朝5時に起きて、頭が元気なうちに重い論点を1つ。夜は得意分野の復習に回します。順番を先に決めてしまえば、机の前で迷う時間がなくなります。
独学で記述の採点や質問相手がいないのが不安な人は、通信のサポートを併用する手もあります。私は資料だけ取り寄せて、直前期の答案添削の使い方を比較しました。
\ 独学サポート事務局で無料資料を確認 /

過去問期への移行タイミングの見極め
移行の基準は「14項目中11項目にチェック」です。8割できていれば、残りの弱点は過去問と並行して潰せます。全部そろうまで待つ必要はありません。
日付の上限も決めておきます。私の場合は8月31日です。チェックが11個に届かなくても、9月1日からは過去問に入ります。過去問期には最低2週間ほしいからです。
完璧を待たないことが大事です。過去問を解くと、問題集では見えなかった穴が必ず見つかります。移行が遅れるほど、その発見も遅れます。2周目が終わらない焦りより、過去問に触れない焦りのほうが直前期には重くのしかかります。
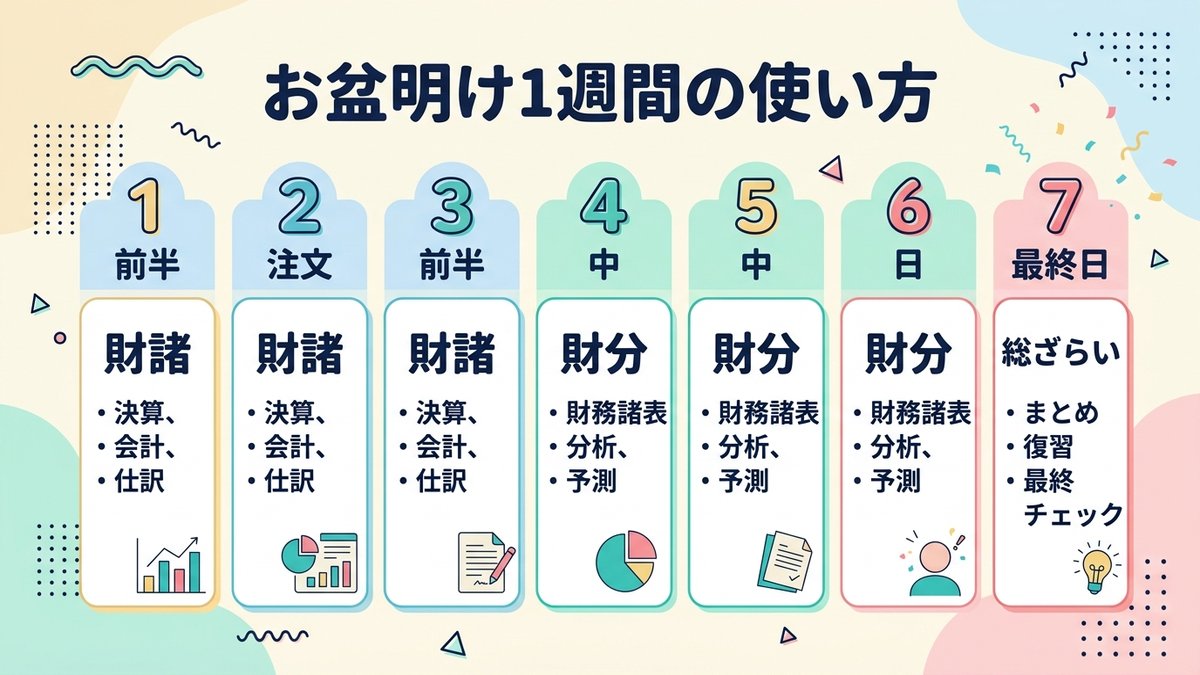
お盆明けの1週間の使い方
お盆明けの1週間(試験28日前〜22日前)は、次の配分で使います。
- 前半3日:財務諸表の2周目の残り+チェックリスト判定
- 中3日:財務分析の2周目の残り+記述の定義文暗記
- 最終日:未チェック項目だけを集中的に解き直す
1日2時間なら、合計14時間です。14時間で2科目の総点検は、正直ギリギリです。だからこそ、チェック済みの項目には戻りません。できる問題の解き直しは、安心感は増えても点数は増えません。仕事のある平日は朝1時間・夜1時間に分け、週末に長めの通し演習を入れるのが私のパターンです。
\ 残り28日、答案添削の使い方を確認 /
📌 あわせて読みたい
【建設業経理士1級】財務分析の記述問題対策|頻出キーワード集
チェックリスト14項目のうち、いちばん差がつく「記述問題の定義文」を深掘りした記事です。2周目と並行して暗記を進めたい人向けです。
まとめ
チェックリスト14項目のうち、今いくつ付きますか。数えた瞬間から、残り28日の使い方が具体的になります。
- 2周目の目的は「理解」ではなく「再現」。解説なしで解けて初めてチェック
- 判定は感覚でなく、財務諸表7項目+財務分析7項目のリストで行う
- 11項目付いたら、遅くとも8月31日には過去問期へ移行する
直前期に伸びるのは、この時期に「できない項目」から目をそらさなかった人です。チェックの数は、今日の実力表であって合否の予言ではありません。