※本記事にはアフィリエイト広告が含まれています。

🔍 この記事の結論
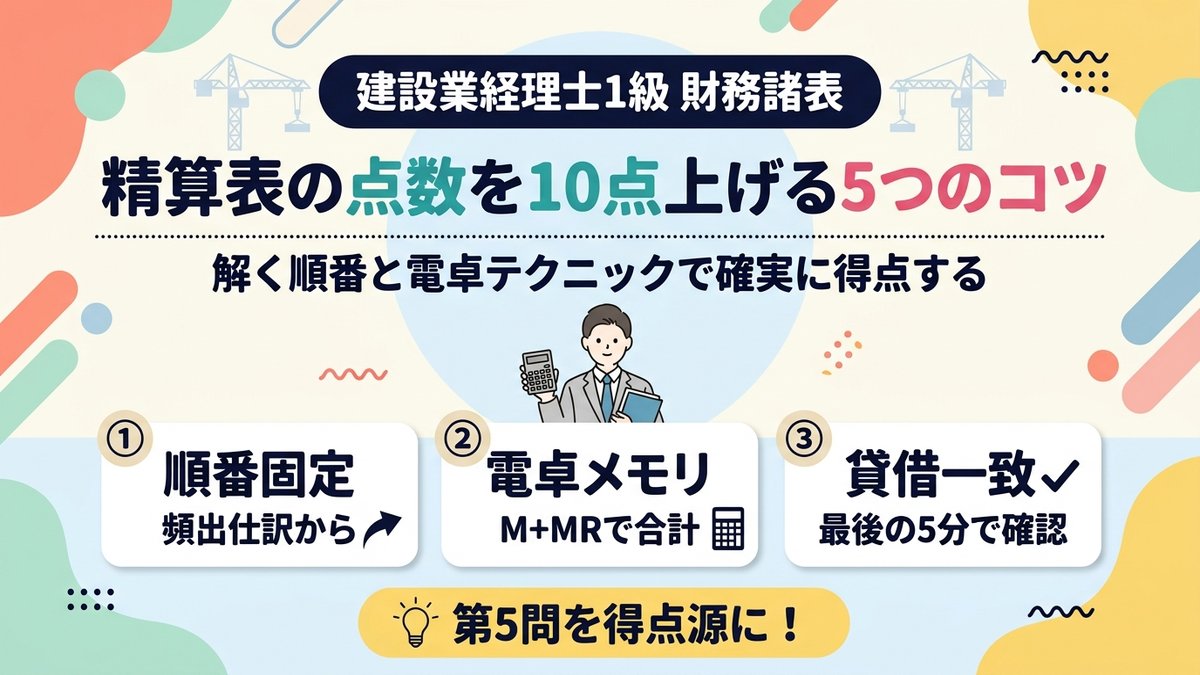
- 精算表は1問あたりの比重が大きい。仕訳1本のミスがそのまま失点になるので、ケアレスミス1つが痛い
- 解く順番は頻出仕訳(減価償却・貸倒引当金・費用の見越繰延)から固定して迷い時間ゼロに
- 電卓のM+・MR機能を使えば合計計算のミスと二度手間を防げる
- 最後の3分でB/S欄とP/L欄の貸借一致を確認するだけで、拾える点が2〜3点増える
📚 この記事で使う教材
本記事の例題・解法手順はネットスクール『財務諸表』CH.5 精算表を基準にしています。同書の例題を繰り返し解くのが、第5問対策としては一番効率的です。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。第12回 貸倒引当金の算定方法で精算表で頻出の貸倒引当金の設定が学べます。この記事と合わせて視聴すると理解が深まります。
精算表の得点感覚(予想配点でみる内訳)
第5問の精算表は、建設業経理士1級・財務諸表のなかでも比重の大きい問題です。配点は公表されていませんが、市販の過去問題集の予想配点では36点前後とされることが多く、合格の目安が正答率70%であることを考えると、ここで20点以上取れないと厳しくなります。
予想配点でみた中身は、ざっくりこうです。
| 項目 | 配点目安 |
|---|---|
| 修正記入欄(仕訳の反映) | 約16点 |
| 損益計算書欄 | 約10点 |
| 貸借対照表欄 | 約10点 |
仕訳を1本ミスると、修正記入欄で1〜2点・P/L欄で1点・B/S欄で1点と、連鎖で3〜4点も落ちるのが精算表の怖さ。だから「速く解く」より「1本ずつ確実に反映する」ほうが得点は伸びます。

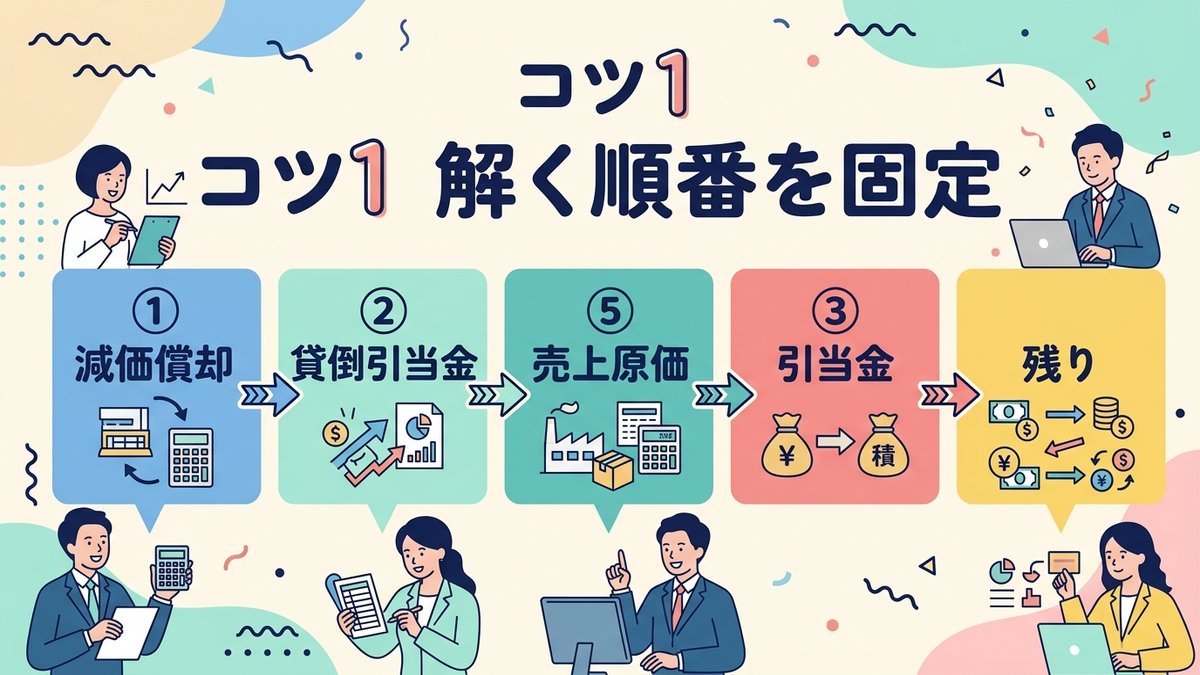
コツ1:解く順番を固定する(頻出仕訳から)
精算表の決算整理仕訳は毎年ほぼ同じ顔ぶれが出ます。私はこの順番で機械的に処理しています。
- 減価償却費の計上(有形固定資産・無形固定資産)
- 貸倒引当金の設定(差額補充法)
- 完成工事原価の算定(未成工事支出金からの振替)
- 費用・収益の見越し/繰延べ
- 有価証券の評価替え
- 法人税等・退職給付引当金・その他
順番を固定するメリット
「次どれ?」と考える時間がゼロになる。試験本番の45分は、1秒も無駄にできません。もう一つ大事なのが、捨てる勇気。有価証券や退職給付引当金の難問は、詰まったら飛ばして最後に戻る。基本仕訳を全部取り切れば、それだけで25点前後は確保できます。
私は演習の最初の頃、上から順番に解いていました。そうすると難問が2番目にあった年度で完全にペースが崩れて、結局後ろの基本仕訳まで届かず終わる。順番を固定するだけで、この事故が起きなくなりました。頻出仕訳から入るのは、精神的にも「取れる問題から取っている」という安心感が得られて、集中力が最後まで続くメリットもあります。
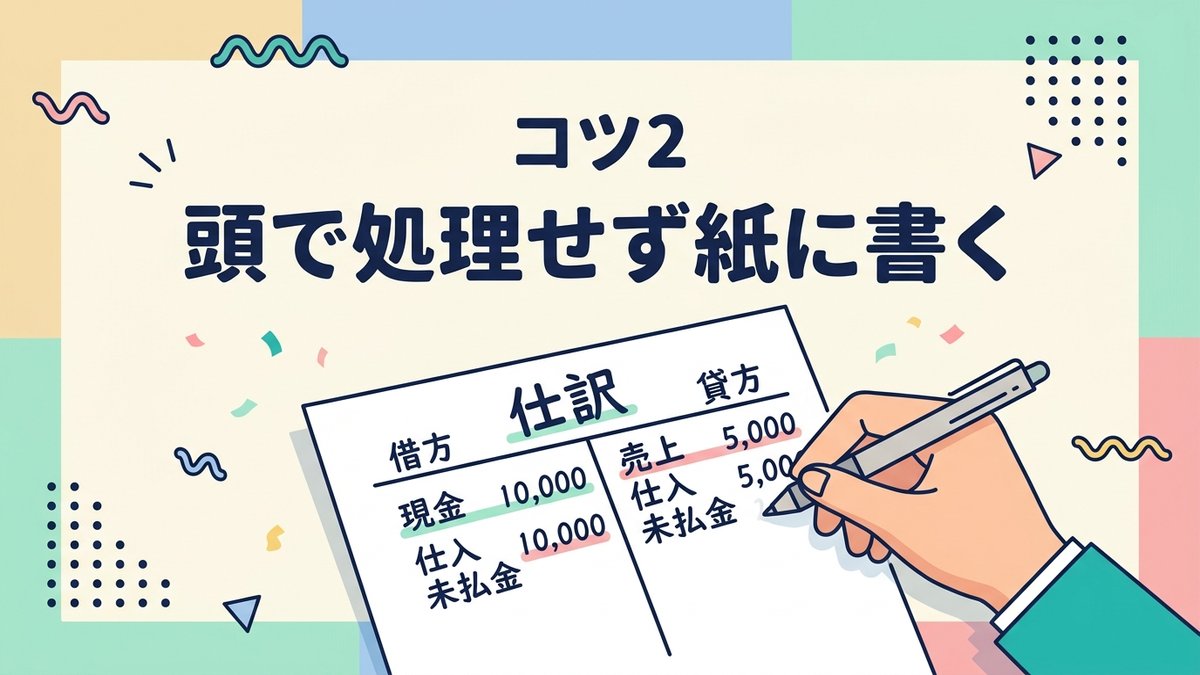
コツ2:仕訳を頭で処理せず必ず紙に書く
精算表の直接記入は事故のもと。「暗算で借方・貸方を精算表欄に直接書く」やり方は、絶対にやめてください。
問題用紙の余白に仕訳を書く
例えば減価償却なら、問題用紙の余白にこう書きます。
(借)減価償却費 800 /(貸)減価償却累計額 800
この一手間を挟むだけで、金額の写し間違い・借方貸方の逆転が激減します。私は演習を始めた頃、暗算で直接書いて「貸借が10万円合わない」を連発。仕訳を紙に書くようにしたら、貸借差額のトラブルがほぼゼロになりました。

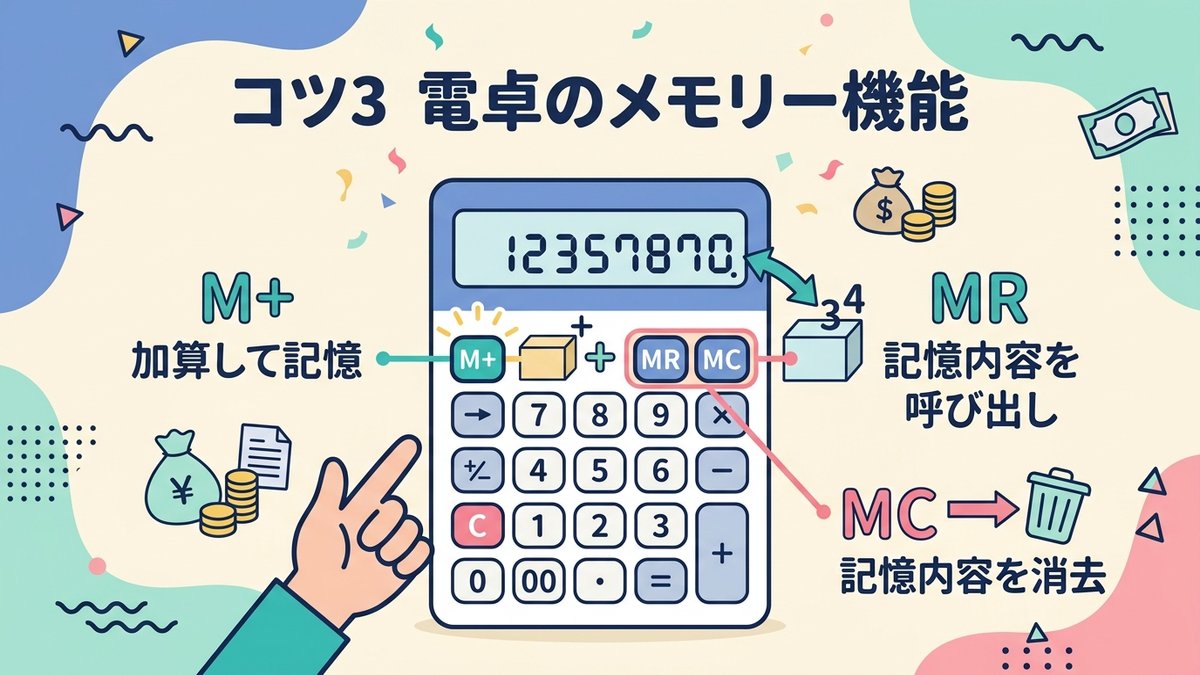
コツ3:電卓のメモリー機能でミス削減(M+/MR)
電卓のM+(メモリープラス)・MR(メモリー呼び出し)は、精算表の合計計算で必ず使ってください。減価償却費が3本ある場合(建物800・機械500・車両300)、800 [M+] → 500 [M+] → 300 [M+] → [MR]で合計1,600が表示されます。そのまま精算表の減価償却費欄に1,600と記入。電卓に「800+500+300=」と打つと、途中で桁を打ち間違えても気づきにくいですが、M+方式なら1つずつ確定させながら足せるので、ミスがあっても入れ直しが1本だけで済みます。
電卓は「大きめ・キー独立型」を選ぶ
試験対応の電卓はカシオ・シャープの実務電卓(12桁)が定番です。M+・MR・MC・M-のキーが独立していて、GTキー(グランドトータル)もあるモデルが理想。100均の小型電卓だと、キー配置が窮屈で押し間違いが増えます。演習用と本番用は同じ機種を使い、指の位置を体に覚えさせてください。

\ 演習用の実務電卓を探す /
M+・MR・MC・M−が独立していて、GTキーもある12桁モデルが定番です。演習と本番を同じ1台で通せるよう、早めに用意しておくと指の位置が体に入ります。
楽天市場で見るAmazonで見るYahoo!ショッピングで見る
コツ4:貸借対照表欄と損益計算書欄で貸借一致を確認
精算表の最大のセーフティネットが、B/S欄とP/L欄の貸借一致チェックです。P/L欄の貸借差額(貸方-借方)=当期純利益。この額はB/S欄の借方-貸方でも一致します。両方の差額が同じなら仕訳の反映はほぼ正しい、と判断できます。
もし合わなければ、修正記入欄のどこかで金額の写し漏れか、借方・貸方の逆転が起きているサイン。1本ずつ仕訳を追い直して原因を潰します。貸借差額が900,000のようにキリの良い数字だったら、桁を1つ落として写している可能性が高いです(1,000,000を100,000と書くと、差額はちょうど900,000になります)。差額が9で割り切れるなら桁ずれ、2で割り切れるならその半額の金額を借方・貸方で逆に書いているのが定番です。あたりを付けてから修正仕訳の金額をチェックすると早く見つかります。
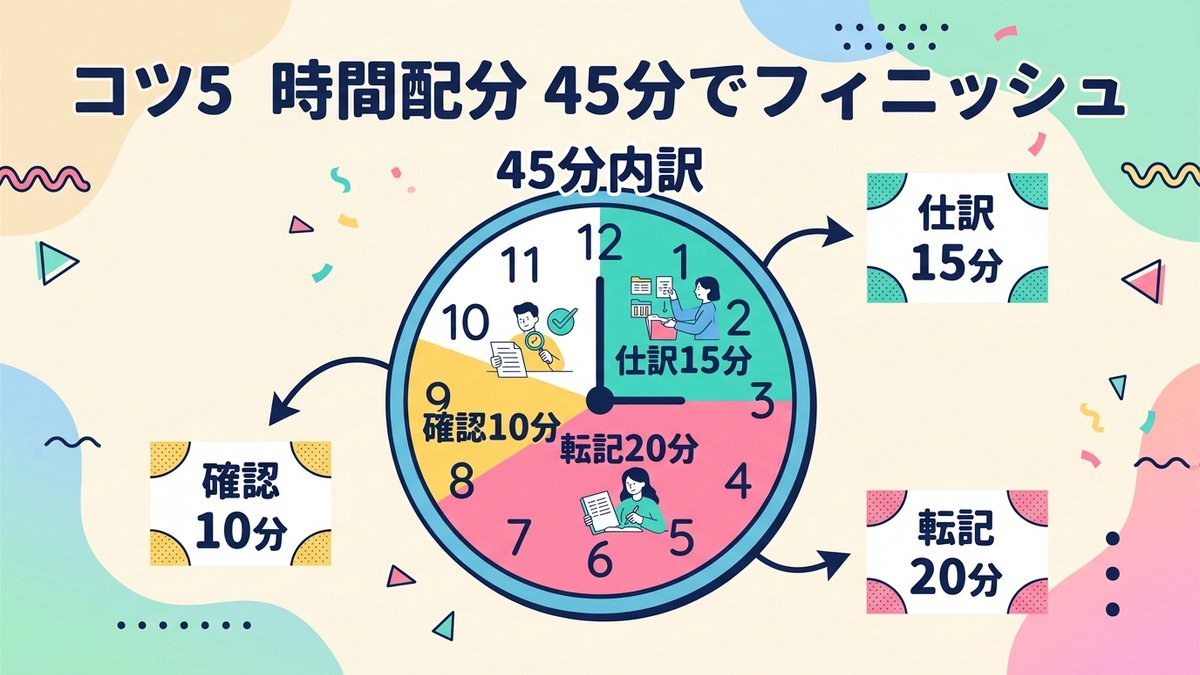
コツ5:時間配分(45分でフィニッシュ)
財務諸表の試験時間は1時間30分。第5問には45分を割り振るのが理想です。
| 時間 | 作業 |
|---|---|
| 0〜5分 | 問題文を読み、決算整理事項を番号付けで整理 |
| 5〜35分 | 仕訳を紙に書き、精算表に反映(順番固定) |
| 35〜42分 | P/L欄・B/S欄の合計計算 |
| 42〜45分 | 貸借一致確認・記入漏れチェック |
難問1問に10分かけるくらいなら飛ばして、他で確実に取れる点を優先。合格者はみんな「捨て問の判断」が早いです。
試験でよく問われるポイント3つ(まとめ)
- 減価償却費と貸倒引当金:ほぼ毎回出題。仕訳を紙に書く癖をつければ確実に取れる
- 費用の見越し・繰延べ:借方・貸方を逆にする受験生が多い。「未払費用は貸方」を口で唱えるくらい徹底
- 完成工事原価の算定:未成工事支出金から完成工事原価への振替を忘れない。仕訳が2〜3本セットになるので順序に注意
まとめ|精算表は「速さ」より「順番と確認」で伸びる
精算表は、5つのコツを意識するだけで演習の点数が2〜3回で目に見えて上がります。私自身、最初は22点前後だったのが、順番を固定して仕訳を紙に書くようにしただけで30点を安定して超えるように。解く順番を固定して迷い時間を消す、仕訳を必ず紙に書き直接記入しない、電卓のM+/MRで合計計算のミスを防ぐ、B/S欄・P/L欄の貸借一致で最終確認、45分で切り上げ他の問題に時間を残す。どれも「知識」ではなく「手順」。テキストを読む時間より、この5つを意識して精算表を1問解くほうが、はるかに点数に直結します。今日から次の演習で試してみてください。