※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- CF計算書は「営業・投資・財務」の3区分で1年のお金の動きを見せる書類です
- 直接法と間接法の違いは営業CFの表示だけで、金額は同じになります
- 直接法は収入と支出をそのまま並べ、間接法は税引前当期純利益から調整します
- どちらの方法でも「小計」に利息と法人税等を加減して営業CFが確定します
- 試験では間接法での作成問題と、建設業特有の勘定の増減調整がよく問われます
📚 私が使っているテキスト
この記事は、ネットスクール『建設業経理士1級 出題パターンと解き方 財務諸表』のCH.4「キャッシュ・フロー計算書」をベースに整理しています。直接法と間接法の両方に例題があるので、私は交互に解きなおして違いを体に入れました。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。第26回 キャッシュ・フロー計算書のフォームでCF計算書の構造と表示が学べます。この記事と合わせて視聴すると理解が深まります。
なお、この動画は「建設業経理士1級 財務分析」の講義シリーズのもので、上で紹介しているテキストは財務諸表のものです。科目は違いますが、CF計算書のフォーム(表示の型)は共通なので、私は表示の順番を目で覚える用として使っています。
キャッシュ・フロー計算書とは(3区分:営業・投資・財務)
キャッシュ・フロー計算書は、1年間に会社の現金がいくら入って、いくら出て、期末にいくら残ったかを見せる書類です。損益計算書は「利益」、CF計算書は「現金」を映します。この違いを最初に握っておくと迷いません。ここでいう現金とは、手許現金と、いつでも引き出せる要求払預金のことで、さらに「現金同等物」(取得日から満期までが3か月以内の短期投資など)も対象に含めます。「期末から3か月以内」ではなく「取得日から3か月以内」で判定するのが、試験でよく狙われるところです。
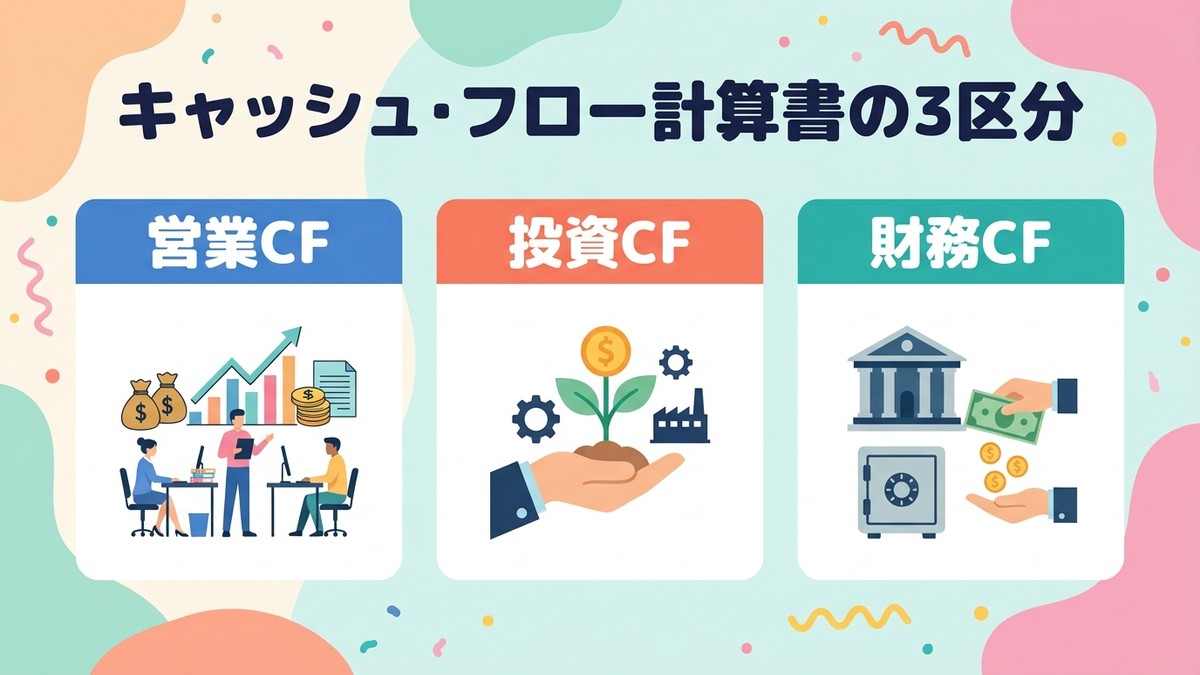
CF計算書は必ず3つの区分に分かれます。営業活動によるCF、投資活動によるCF、財務活動によるCFです。この順番も試験で問われるので、頭に叩き込んでおきます。

3区分の中身をざっくり
営業CFは本業でどれだけ現金を稼いだか、投資CFは設備や有価証券にいくら使ったか、財務CFは借入や配当でいくら動いたかを示します。営業CFがプラス、投資CFがマイナス、財務CFもマイナスの会社が、いわゆる健全型のパターンです。本業で稼いだ現金を、投資と借入返済に回している姿が見えるからです。
逆に営業CFがマイナスなのに投資CFもマイナスで、それを財務CFのプラス(借入増)で埋めている会社は要注意です。CF計算書はこの構造をひと目で映してくれます。
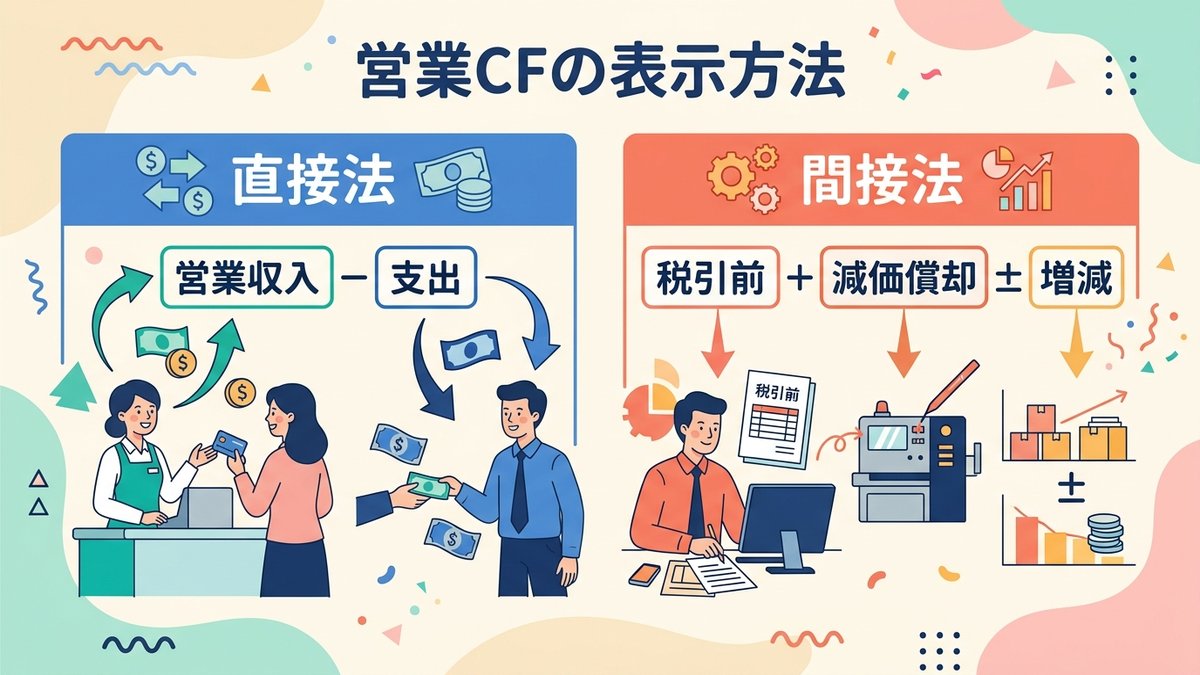
営業CFの表示方法:直接法と間接法の違い
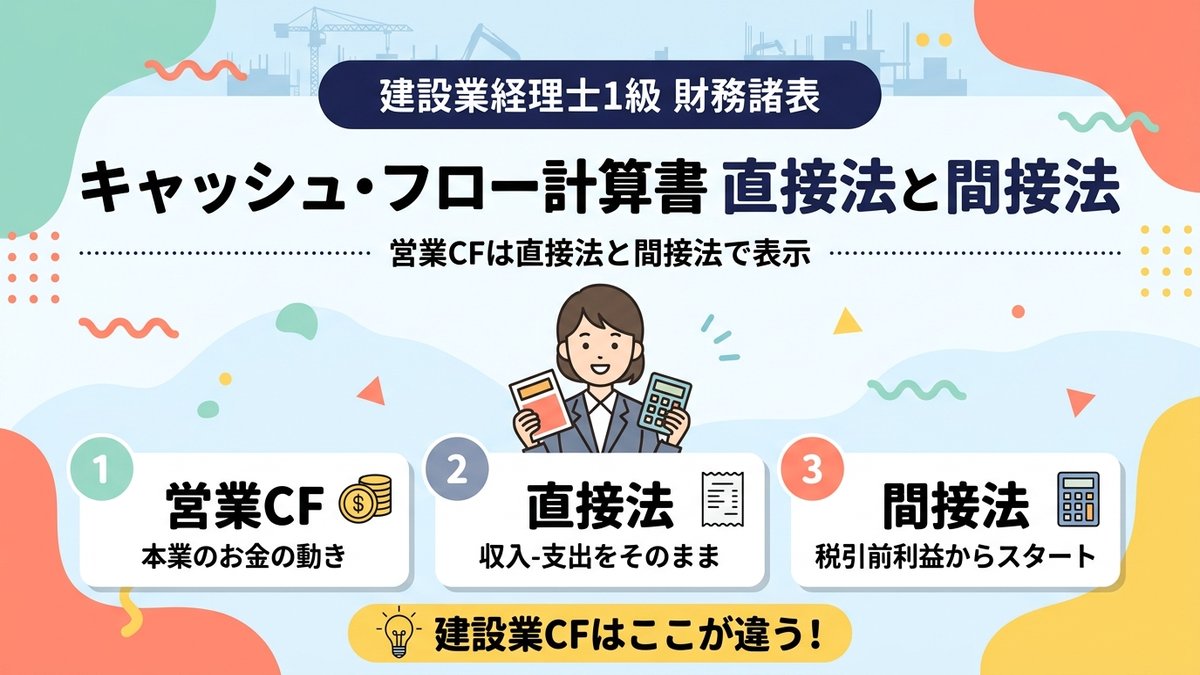
直接法と間接法の違いは、営業CFの見せ方だけです。投資CFと財務CFはどちらの方法でも同じ形で書きます。ここを勘違いすると混乱するので、まず切り分けます。
直接法は「営業収入いくら、材料の仕入れによる支出いくら」と収入と支出をそのまま並べる方法です。間接法は「税引前当期純利益」から出発して、非資金損益項目や勘定の増減を足し引きして営業CFを求める方法です。
金額は同じ、見せ方が違うだけ
大事なのは、どちらの方法でも営業CFの合計金額は完全に一致することです。ゴールが同じで、そこにたどり着く道筋が違うだけ、と覚えると納得しやすいです。実務では、作成の手間が少ない間接法が採用されることが多いといわれています。
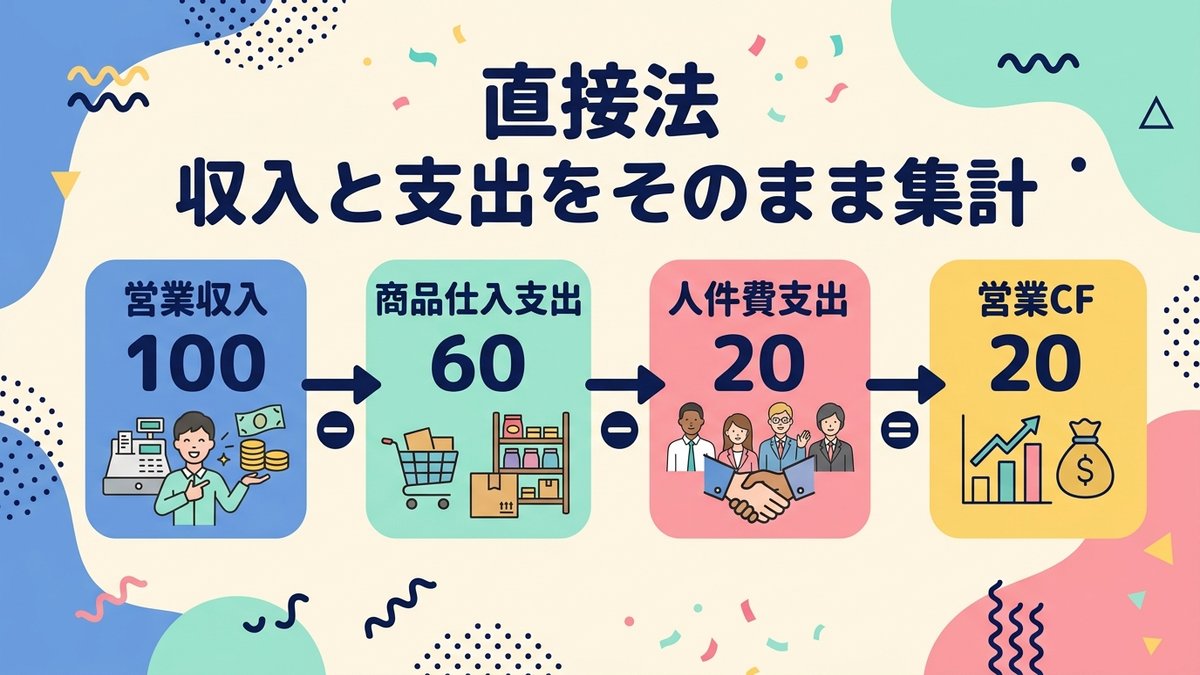
直接法:収入・支出をそのまま集計
直接法は、現金の入りと出をひとつずつ拾って積み上げる方法です。営業収入、材料の仕入れによる支出、外注費の支出、人件費支出、その他営業支出、この順で並べます。ただし、ここまでを足した金額は営業CFではなく「小計」です。
小計の下に「利息及び配当金の受取額」「利息の支払額」「法人税等の支払額」を加減して、はじめて「営業活動によるキャッシュ・フロー」になります。ここは1級の作成問題でほぼ必ず問われるところで、小計で止めてしまうと答えが合いません。なお、利息と配当金をどの区分に表示するかは2つの方法から選べることになっていて、この記事は受取利息・受取配当金・支払利息を営業活動の区分に、支払配当金を財務活動の区分に入れる方法(小計の下に並べる形)を前提にしています。もう一方の方法では、受取利息・受取配当金を投資活動、支払利息・支払配当金を財務活動に表示します。小計=本業の営業収支、その下で利息と税金を精算して営業CF、とセットで覚えてください。
メリットは、お金の動きが直感的に見えることです。「今年は営業収入がいくら入ってきた」「人件費でいくら出ていった」と、実感に近い形で読めます。読み手にとってはこちらのほうが親切です。
デメリットは作成の手間
直接法は、現金取引を一件ずつ集計しないと作れません。掛売り・掛買いが多い会社ほど、完成工事未収入金や工事未払金の増減から現金の動きを逆算する作業が発生します。手間の割にゴールは同じなので、実務では間接法が選ばれやすい、といわれています。
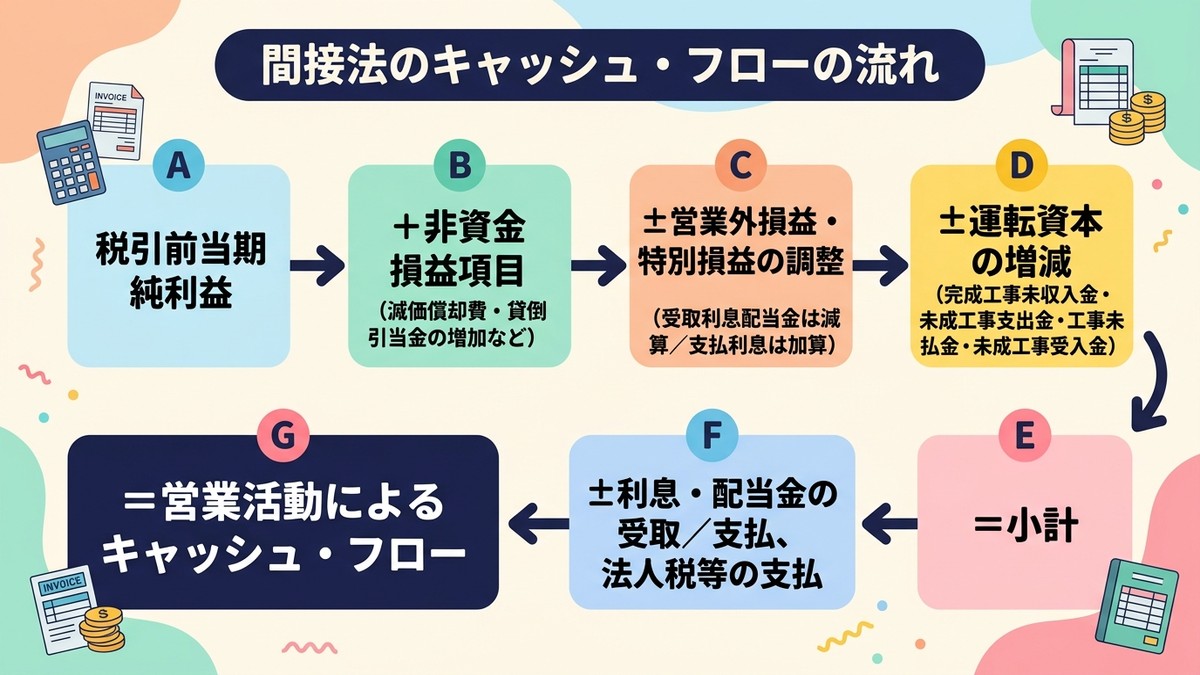
間接法:税引前当期純利益からスタート
間接法は、損益計算書の「税引前当期純利益」を出発点に置く方法です。そこから、現金が動いていないのに利益に含まれている項目を戻し、勘定の増減で現金への影響を調整していきます。
典型的な調整項目は4グループあります。まず減価償却費や貸倒引当金の増加といった「非資金損益項目」を足し戻します。貸倒引当金は増加なら加算、逆に減少していれば減算と、増減の向きに合わせて符号が入れかわります。次に受取利息・受取配当金や支払利息、固定資産売却損益といった「営業外損益・特別損益」を調整します。そのうえで完成工事未収入金や未成工事支出金といった「営業資産の増減」を反対符号で加減し、最後に工事未払金などの「営業負債の増減」をそのままの符号で加減します。ここまでの合計が「小計」です。
2つ目の「営業外損益・特別損益の調整」が、いちばん抜けやすいところです。受取利息・受取配当金は減算、支払利息は加算、固定資産売却損益は取り除きます(売却益なら減算、売却損なら加算)。本業と関係のない損益をいったん利益から追い出す作業で、これを飛ばすと税引前当期純利益から小計にたどり着けません。
小計まで来たら、あとは直接法と同じです。「利息及び配当金の受取額」「利息の支払額」「法人税等の支払額」を加減して、営業活動によるキャッシュ・フローが確定します。順番で書くと、①非資金損益項目 → ②営業外損益・特別損益の調整 → ③営業資産の増減 → ④営業負債の増減 → 小計 → 利息・法人税等 → 営業CF、の流れです。

符号の向きを覚えるコツ
完成工事未収入金(一般企業でいう売掛金)が100増えたということは、その分だけ現金で回収できていない、ということです。だから現金は100減ります。工事未払金(同じく買掛金)が100増えたということは、その分だけ支払いを待ってもらっている、だから現金は100残ります。この理屈を毎回口に出すと、符号ミスがなくなります。
数値例:直接法と間接法で営業CFが一致することを確かめる
言葉だけだと分かりにくいので、同じ会社の同じ期間を、直接法と間接法の両方で書いてみます。単位は万円です。
- 直接法:完成工事高による収入 1,000 / 材料の仕入れによる支出 △350 / 外注費の支出 △300 / 人件費の支出 △80 / その他の営業支出 △40 → 小計 230
- 間接法:税引前当期純利益 180 / 減価償却費 +40 / 貸倒引当金の増加 +5 / 受取利息 △5 / 支払利息 +10 / 完成工事未収入金の増加 △30 / 未成工事支出金の増加 △20 / 未成工事受入金の増加 +25 / 工事未払金の増加 +25 → 小計 230
- 小計から下は共通:利息の受取額 +5 / 利息の支払額 △10 / 法人税等の支払額 △75 → 営業CF 150
書き方はまったく違うのに、小計も営業CFも同じ230になり、そこから利息と法人税等を調整した営業CFも同じ150になります。これが「表示方法が違うだけで金額は一致する」という意味です。
建設業特有の項目(未成工事支出金・完成工事未収入金の増減)
建設業経理士1級のCF計算書には、建設業ならではの勘定が並びます。特に間接法の営業CFで頻出するのが、未成工事支出金と完成工事未収入金、それに未成工事受入金です。名前は長いですが、扱い方は普通の勘定と同じルールで整理できます。
未成工事支出金は工事のために先出しした費用で、資産の勘定です。増えれば現金は減っているので、間接法では減算します。完成工事未収入金は完成後まだ受け取っていない代金で、これも資産、増えれば現金は減るので減算です。
未成工事受入金は負債扱い
未成工事受入金は、工事完成前に受け取った代金で、一般企業でいう前受金にあたる負債の勘定です。増えれば現金は先に入っているので、間接法では加算します。資産の完成工事未収入金・未成工事支出金と、負債の工事未払金・未成工事受入金で、符号が逆になる点が試験の狙われどころです。

試験でよく問われるポイント3つ(まとめ)
キャッシュ・フロー計算書で押さえるべき論点は3つに絞れます。
- 3区分の順序:営業→投資→財務。営業CFがプラスなら、本業で現金を稼げていると読み取れます。
- 直接法と間接法の違い:営業CFの表示だけが違い、合計金額は一致します。間接法の出発点は税引前当期純利益で、どちらも「小計」の下で利息と法人税等を加減して営業CFになります。
- 符号の向き:資産増は減算、負債増は加算。未成工事支出金は資産、未成工事受入金は負債、と勘定の性質から判断します。
この3点を押さえておけば、CF計算書の作成問題も理論問題も落としません。過去問では間接法での穴埋めがよく出るので、税引前当期純利益から順に符号を書き並べる練習を、迷わず書けるようになるまでくり返しておくと安心です。
まとめ
キャッシュ・フロー計算書は「現金の実感」を映す書類です。直接法と間接法は表示のしかたが違うだけで、行き先は同じ。間接法は税引前当期純利益から出発し、非資金損益項目を足し戻し、営業外損益・特別損益を調整し、営業資産の増減は反対符号、営業負債の増減はそのままの符号で加減して「小計」を出します。その小計に利息及び配当金の受取額・利息の支払額・法人税等の支払額を加減して、営業活動によるキャッシュ・フローが確定します。建設業特有の未成工事支出金・完成工事未収入金・未成工事受入金は、勘定の性質から符号を判断してください。そして3つの区分を出しきったあとは、現金及び現金同等物に係る換算差額、現金及び現金同等物の増減額、期首残高、期末残高の順で締めくくります。いちばん下の期末残高が、貸借対照表の現金預金とつながる形です。