

今回の記事でわかること
- 月1回のチェックで十分な理由
- チェック前に用意する3つの資料
- 社長が月1回やる数字チェック全12項目
- 印刷して使えるチェックシート(12項目の一覧表)
- チェックを続ける仕組みと、事務の役割
🔍 先に結論
- 社長の数字チェックは月1回・15〜30分で足りる
- 用意する資料は試算表・請求一覧・現場別原価メモの3つだけ
- 見るのは売上・請求・入金・原価・固定費・資金の全12項目。最後に「次の行動」を1つ決める
- 「完璧」より続けられることが最優先。記事内の一覧表を印刷してそのまま使える
建設業の社長から、よくこんな声を聞きます。
- 「数字を見る時間がない」
- 「経理は事務と税理士に任せている」
- 「決算のときだけ確認している」
利益が出ているはずなのにお金が残らない。決算直前になって慌てる。こうした状態の多くは、社長が途中の数字を見ていないことから始まります。
とはいえ、毎日帳簿を眺める必要はありません。この記事のチェックリストを月1回、上から順に確認するだけで十分です。
なぜ建設業は「月1回」の数字チェックが必要なのか
決算は「過去」、月次は「今」を判断するためのもの
決算書は会社の成績表です。ただし、出来上がるのは期末から数か月後。その時点で数字を見ても、ほとんどは直せません。
月次の数字は「今、会社がどんな状態か」を知るためのものです。
- 資金繰りは詰まりそうか
- 利益が出ている現場と危ない現場はどこか
- このまま進んで大丈夫か
これを早めに知ることが、会社を守ることにつながります。
建設業は数字のズレが起きやすい
建設業には、ほかの業種より数字がズレやすい特徴があります。
- 工期が長く、請求と入金のタイミングがずれる
- 原価が後から確定する
- 現場ごとに利益率が大きく違う
そのため「なんとなく黒字」という感覚は危険です。決算だけ見ている会社では、原価の超過に気づくのが遅れたり、資金繰りが急に苦しくなったりしがちです。
毎日ではなく「月1回」でいい理由
現場は月単位で動き、請求・支払いも月締めが基本です。だから社長は月1回、決まった流れで確認するだけで足ります。
細かい資料を何十枚も見る必要はありません。時間をかける管理は、忙しい社長ほど続かないからです。見るのは売上・原価・資金という会社の血流に直結する数字だけで十分です。
チェック前の準備|この3つだけ用意する
完璧な資料をそろえる必要はありません。次の3つを手元に置けば始められます。
- 月次試算表(速報値・概算でOK)
- 売上・請求一覧(今月請求した金額・未請求の工事・入金予定日)
- 現場別原価メモ(材料費・外注費・労務費のざっくりした数字)
預金残高は、通帳やネットバンキングでその場で確認すれば大丈夫です。精度は7割で十分。まず「見る習慣」をつけることを優先しましょう。
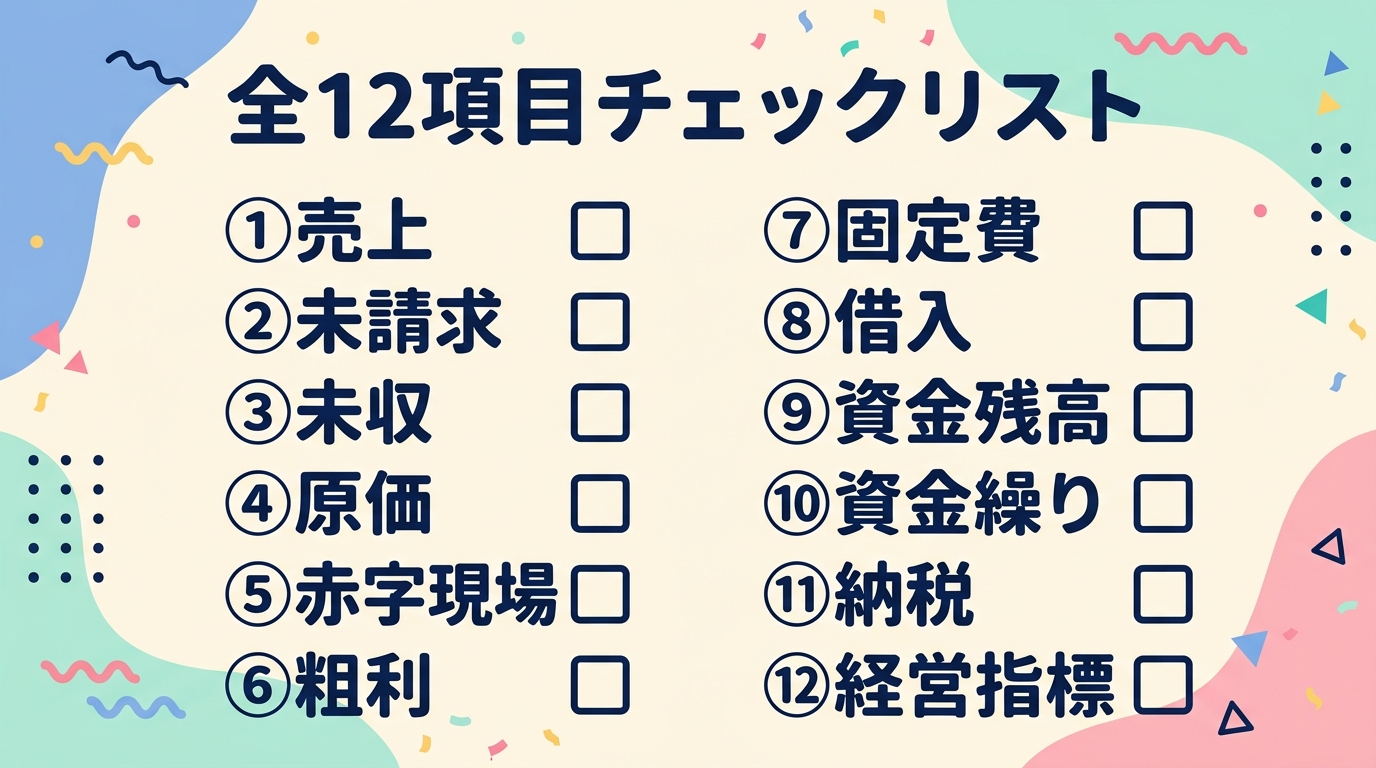
建設業の社長が月1回やる数字チェックリスト全12項目
①〜③が売上と請求、④〜⑦が原価と利益、⑧〜⑪がお金、⑫が次の行動です。上から順に見ていきます。
① 今月の売上はいくらか
まずは一番基本の数字です。今月の売上を、前月・前年同月と比べます。
- 思っていた売上とズレていないか
- 大きな増減の理由を説明できるか
- 急に増えている → 無理な受注をしていないか
- 落ちている → 受注のペースが落ちていないか
売上は会社の「体温計」です。金額そのものより変化を見ましょう。
② 未請求の工事はないか
建設業で多いミスのひとつが、工事は終わっているのに請求していないケースです。
- 完了した工事の一覧と、請求済みの一覧を突き合わせる
- 検収待ちで止まっている工事はないか
- 請求が遅れている工事はないか
請求していない売上は、いつまでもお金になりません。特に月末・期末は、売上の数字と「請求まで終わっているか」をセットで確認してください。
③ 入金されていない請求はどれか
請求したのに、まだ入金されていないお金の確認です。建設業の会計では「完成工事未収入金」と呼びます。資金繰りが苦しくなる原因の多くはここにあります。
- 未回収の金額と件数
- 入金予定日どおりに入っているか
- 何か月も回収できていない取引先はないか
- 特定の元請けに未回収が偏っていないか
未回収のお金は「売上」ではなく「リスク」です。毎月増え続けているなら要注意。1件の入金遅れが、資金繰り全体に響くこともあります。
④ 今月の原価はいくらか
利益を見る前に、原価を確認します。建設業で一番怖いのは、売上が増えているのに利益が出ていない状態です。
- 工事原価の合計(材料費・外注費・労務費など)を前月と比べる
- 売上に対して原価が増えすぎていないか
- 理由の分からない増加は危険信号
すべての原価が確定していなくても大丈夫です。傾向をつかむことが目的です。
⑤ 現場別に赤字は出ていないか
全部の現場を細かく見る必要はありません。赤字の現場と、利益が薄すぎる現場だけを拾います。
- なぜ赤字になったのか
- 次の現場で同じことが起きない対策はあるか
赤字の理由は、次の見積りや受注の判断に活かします。ここまでやって、はじめてチェックが意味を持ちます。
⑥ 粗利は残っているか
粗利(売上から工事原価を引いた利益)は会社の命綱です。建設業の会計では「完成工事総利益」と呼びます。粗利が薄いと、給与も上げられず、設備投資もできません。
- 粗利の金額と粗利率(%)を確認する
- 自社の過去の平均より下がっていないか
- 理由なく数%下がっているなら要注意
- 安い仕事を取りすぎていないか
粗利率の目安は、工事の種類や元請け・下請けの立場で大きく変わります。他社の数字より、自社の先月・昨年との比較で見るのが確実です。「売上が増えたのになぜか苦しい」原因の多くは、粗利率の低下にあります。
⑦ 固定費は想定内か
固定費は、一度増えると下げにくい支出です。売上が増えていないのに固定費だけ増えていれば、利益は確実に削られます。
確認する項目:人件費・事務所家賃・リース料・通信費・保険料・ソフト利用料など
前月より明らかに増えている科目があれば、「なぜ増えたか」を事務に聞いてみましょう。
⑧ 預金残高はいくらか
利益より先に見るべき数字です。利益が出ていても、お金がなければ会社は回りません。
- 今の預金残高と、前月からの増減
- 来月の支払いに足りるか
- 借入の返済後にいくら残るか
- 固定費の数か月分をまかなえるか
建設業は帳簿上の利益と手元のお金がズレやすい業種です。残高だけでなく、この先の入金予定とセットで見てください。
⑨ 前受金の工事は進んでいるか
工事が終わる前に先にもらっているお金(前受金)の確認です。建設業の会計では「未成工事受入金」と呼びます。
- 前受金を受け取った工事は予定どおり進んでいるか
- 前受金を、ほかの支払いに使い込んでいないか
前受金で預金が多く見えても、それはこれから工事にかかるお金です。「お金があるから大丈夫」と思い込まないようにしましょう。
⑩ 借入金と返済状況はどうか
借入は悪ではありません。問題は、管理していないことです。
- 借入残高と毎月の返済額
- 利益の中から返済できているか
- 新しい借入が必要な状況か
借入の全体像をつかんでいないと、気づかないうちに会社の余力が削られていきます。
⑪ 3か月後の資金は足りるか
細かい予測はいりません。入金予定と大きな支払いを並べるだけで十分です。
- お金が足りなくなる月はないか
- 設備投資・納税・賞与など、大きな支払いの時期はいつか
不安を感じた時点で動けば、手は打てます。一番のリスクは、何もしないことです。
⑫ 今月の数字から「次の行動」を1つだけ決める
チェックの最後に、必ずこれをやります。
- 赤字の現場が多い → 見積りの出し方を見直す
- 資金が不安 → 請求と入金の管理を強める
- 未回収が多い → 特定の取引先に入金の確認をする
- 利益が薄い現場がある → 来月はその現場を重点的に管理する
数字を見て終わりでは意味がありません。行動を1つ決めることで、チェックが経営の改善につながります。
印刷して使える月次数字チェックシート(12項目の一覧表)
ここまでの12項目を、1枚の表にまとめました。このページを印刷するか、表をExcelに写して毎月使ってください。「メモ」欄には金額や気づいたことを書き込みます。
| 確認 | No. | チェック項目 | 見るポイント | メモ |
|---|---|---|---|---|
| □ | ① | 今月の売上 | 前月・前年同月と比べて大きな増減はないか | |
| □ | ② | 未請求の工事 | 終わった工事をすべて請求したか | |
| □ | ③ | 入金されていない請求 | 入金予定日どおりか・長く回収できていない先はないか | |
| □ | ④ | 今月の原価 | 売上に対して増えすぎていないか | |
| □ | ⑤ | 現場別の赤字 | 赤字・利益が薄い現場と、その理由 | |
| □ | ⑥ | 粗利・粗利率 | 自社の過去の平均より下がっていないか | |
| □ | ⑦ | 固定費 | 前月より増えた科目はないか | |
| □ | ⑧ | 預金残高 | 来月の支払い・返済に足りるか | |
| □ | ⑨ | 前受金 | 受け取った工事は進んでいるか | |
| □ | ⑩ | 借入金 | 残高と毎月の返済額・利益で返せているか | |
| □ | ⑪ | 3か月後の資金 | 大きな支払いの月に足りるか | |
| □ | ⑫ | 次の行動 | 今月決めた行動を1つ書く |
このシートは、次のような場面でも使えます。
- 社長自身の月次確認
- 税理士との打ち合わせ資料
- 事務担当との数字の共有
数字を「見ているつもり」になっていないか|セルフチェック
チェックができていない社長の特徴
次に当てはまるなら、数字を「見ているつもり」になっているかもしれません。
- 月末の預金残高しか確認していない
- 売上は分かるが、未請求・未入金はつかんでいない
- 原価や粗利は決算のときにしか見ない
- 赤字の現場が出ても、原因を振り返っていない
- 税理士から資料が来たときだけ数字を見る
共通するのは、数字を判断の材料ではなく「結果の報告」として扱っていることです。これでは、問題に気づいたときには手遅れになりがちです。
チェックを続けている会社に起きる変化
- 資金繰りの不安が減る
- 赤字の現場に早く気づける
- 見積りや受注の判断が、感覚頼りでなくなる
- 税理士との打ち合わせが短く、中身の濃いものになる
- 社内で数字の会話が増える
よくある失敗パターン3つ
× 数字を眺めて終わる
→ 必ず「次の行動」を1つ決める
× 完璧な資料を求める
→ 精度は7割で十分。速報値でまず見る
× 税理士の説明待ちになる
→ 自分で見て、分からない部分だけ聞く
チェックリストを仕組みにして続けるコツ
月1回のチェックを習慣にするには、次の3つが効きます。
- 日にちを固定する(例:毎月10日、給与計算のあと など)
- 30分以内で終わらせるルールにする
- 同じ書式を使い続ける(上の一覧表を毎月使えば、前月と比べやすい)
特におすすめなのが、事務担当と一緒に見ることです。社長が数字に関心を持つと、事務も「もっと分かりやすく整理しよう」と工夫します。月1回の30分が、社長と事務の連携を強くします。
社長の数字チェックを支える事務の役割
事務の役割は、数字を「作る」ことだけではありません。社長が判断しやすい形で「見せる」ことです。
- 月次試算表を早めに出す
- 工事別に数字を整理する
- いつもと違う数字を、先に社長へ伝える
社長と事務が同じ数字を見て話せる会社は、判断が速く、トラブルにも強くなります。税理士への質問も「どうなってますか?」から「この原価が増えた理由は何ですか?」に変わっていきます。
私が毎月チェックしている数字と、そこから気づいたこと
月次チェックは「やった方がいい」ものではなく、「やらないと気づけない」ものです。事務として私が毎月見ている数字と、チェックして初めて気づけたことをお伝えします。
毎月必ず見る3つの数字
- 各現場の粗利:工事ごとに利益が出ているか。赤字の現場を早く見つけるために欠かせません。
- 販管費(販売費及び一般管理費):家賃・通信費・リース料など、毎月かかる会社全体の経費。増えていないかを見ます。
- 材料費・外注費:原価の大半を占める2つ。工事ごとに予算とズレていないかを見ます。
チェックして実際に気づいた異変
ひとつは材料費の請求間違いです。仕入先の請求金額が、実際の納品数と合っていませんでした。確認して直してもらえましたが、チェックしていなければそのまま払っていたかもしれません。
もうひとつは経費の使いすぎです。販管費を月ごとに見ていると、前月より明らかに増えた科目に気づけます。「なぜ増えたのか」を掘り下げることで、いらない支出を早めに止められるようになりました。
販管費は現場の人に伝わりにくい
難しいと感じたのは、従業員への共有です。現場から「なぜこんなにお金がかかるの?」という声が上がったこともあります。材料費や外注費は分かりやすい一方、家賃・保険料・ソフト利用料などは現場からは見えにくいようです。
数字を共有するだけでなく、「この費用は何のためにあるか」を説明する機会をつくる。それが、会社全体で数字を意識するための近道だと感じています。

会計ソフトと併用すると、チェックがさらにラクになる
このチェックリストは、弥生会計やマネーフォワード クラウド会計などの会計ソフトと組み合わせると、数字をそろえる手間が減ります。試算表や前月比較をソフトから出せれば、社長が見るのは結果だけで済みます。
「数字を見る仕組み」をつくることが、税理士任せから抜け出す第一歩です。ソフトの機能や料金は変わることがあるため、最新の内容は各社の公式サイトで確認してください。
\月次の数字を早く出せる会計ソフトを選ぶなら/
建設業向け会計ソフトの比較を見るまとめ|月1回の数字チェックが会社を守る
社長がやるべきことは、経理を完璧に理解することではありません。
- 月1回、決まった日に
- 決まった12項目を
- 決まった順番で確認し、次の行動を1つ決める
これだけで、感覚頼りの経営から抜け出せます。まずは今月、上の一覧表を印刷して、事務さんと30分だけ数字を見る時間をつくってみてください。
この記事のまとめ
- 社長の数字チェックは月1回・15〜30分で足りる
- 準備は月次試算表・売上請求一覧・現場別原価メモの3つ
- チェックは全12項目(売上・請求・入金・原価・固定費・資金・次の行動)
- 一覧表を印刷し、日にちと書式を固定して続ける
以上、おけいでした!