※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- 財表の頻出仕訳は過去問5回分から見えたTOP10に絞って総整理する
- 減価償却・貸倒引当金・引当金は基本形をもう一度手で書いて確認する
- 完成工事高・工事原価は建設業特有の論点として重点的に見直す
- 見直しは「借方・貸方・金額」の3点チェックを型にすると漏れが減る
📚 私が使っているテキスト
仕訳の総整理も、この過去問題集の解説を見返しながら行っています。同じ論点の仕訳が形を変えて何度も出てくることが、5回分通してよく分かりました。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。財務諸表 第17回 有価証券の分類・表示場所は、仕訳と表示のつながりを整理するのに役立ちます。この記事と合わせて視聴すると理解が深まります。
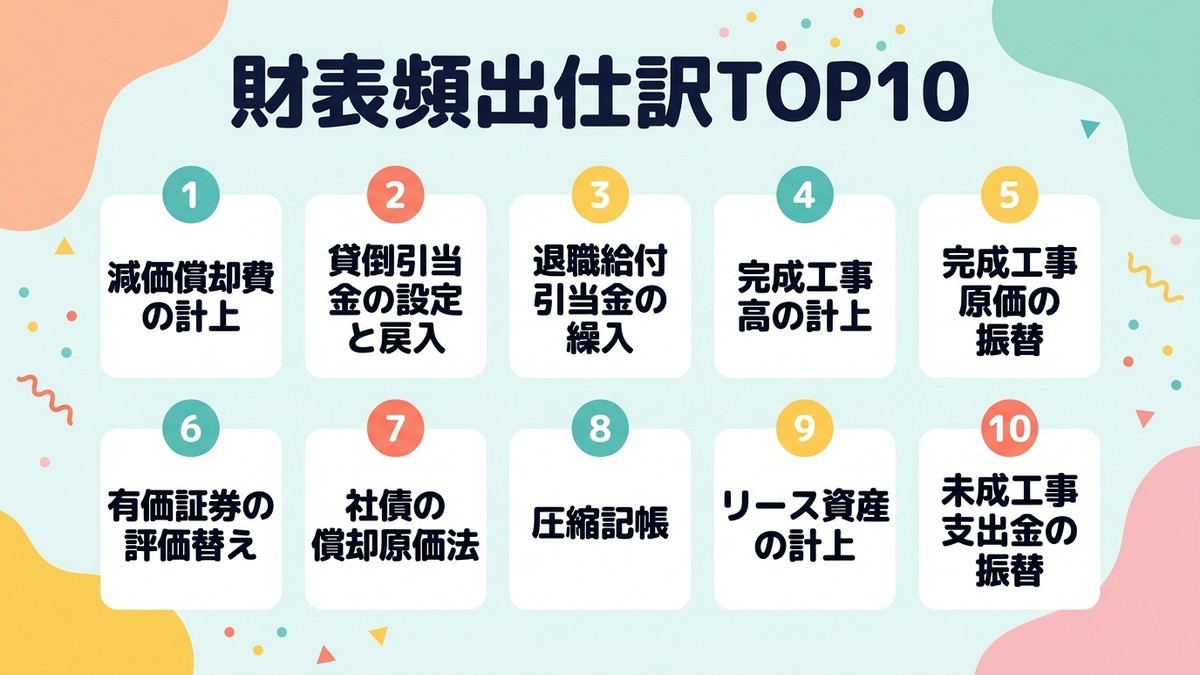
財表頻出仕訳TOP10
試験まで10日。過去問5回分の答案を見返して、実際に問われた仕訳を数えてみると、繰り返し出てくる論点がかなり絞られることに気づきました。減価償却費の計上、貸倒引当金の設定と戻入、退職給付引当金の繰入、完成工事高の計上、完成工事原価の振替、有価証券の評価替え、社債の償却原価法、圧縮記帳、リース資産の計上、そして未成工事支出金の振替。この10個で、5回分の出題のかなりの割合をカバーしていました。全論点を平等に見直すのではなく、このTOP10を軸に据えることにしました。
数えてみて意外だったのは、リース資産の計上が思ったより頻繁に出ていたことです。日々の経理業務ではリース取引に触れる機会が少なく、自分の中では優先度を低く見ていた論点でした。過去問の実績を数字で確認しなければ、この10日間もリースの見直しを後回しにしていたと思います。感覚だけに頼らず、実際の出題実績で優先度を決めることの大切さを、ここでも改めて実感しました。
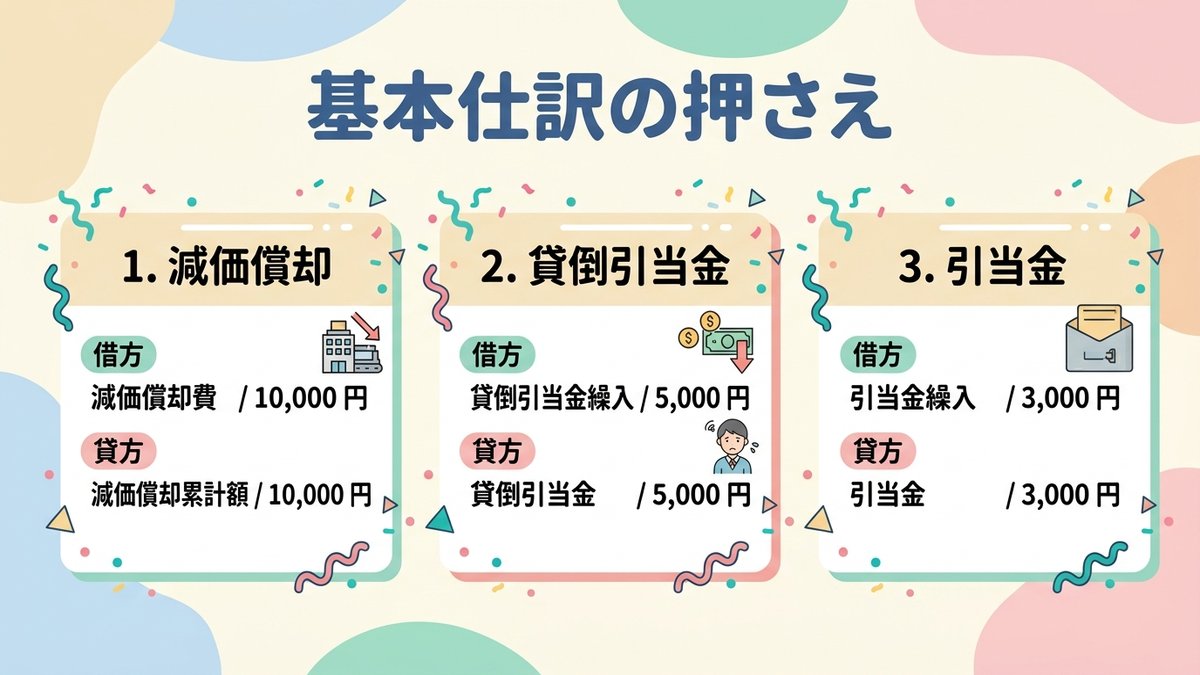
減価償却・貸倒引当金・引当金の基本
基本的な仕訳ほど、直前期に手が止まることがあります。私も減価償却費の仕訳を「借方・減価償却費、貸方・減価償却累計額」と書けるつもりでいましたが、定率法と定額法の計算式を混同しかけたことがありました。貸倒引当金も、差額補充法と洗替法のどちらで問われているかを見誤ると、仕訳の金額がまるごと変わってしまいます。基本だからこそ手で書いて確認する意味があると感じ、この10日間はノート1冊分、ひたすら基本形を書き続けています。
退職給付引当金も、私にとっては油断しやすい論点のひとつでした。勤務費用と利息費用、期待運用収益を足し引きして繰入額を求める流れ自体は理解していても、実際の計算になると符号を間違えることがあります。基本形をただ眺めるだけでなく、実際に数字を当てはめて計算まで一通りやってみることで、本番でも迷わず手が動く状態にしておきたいと思っています。
差額補充法と洗替法の見分け方
問題文に「差額を計上する」とあれば差額補充法、「一度戻し入れてから新たに設定する」とあれば洗替法です。言葉の指示を見落とさないことが、ここでの一番のポイントだと感じています。実際に過去問を解いていても、この指示を読み飛ばして違う方法で計算してしまったことが1度ありました。以来、貸倒引当金の問題を見たら、まず指示の一文にマーカーを引いてから解き始めるようにしています。

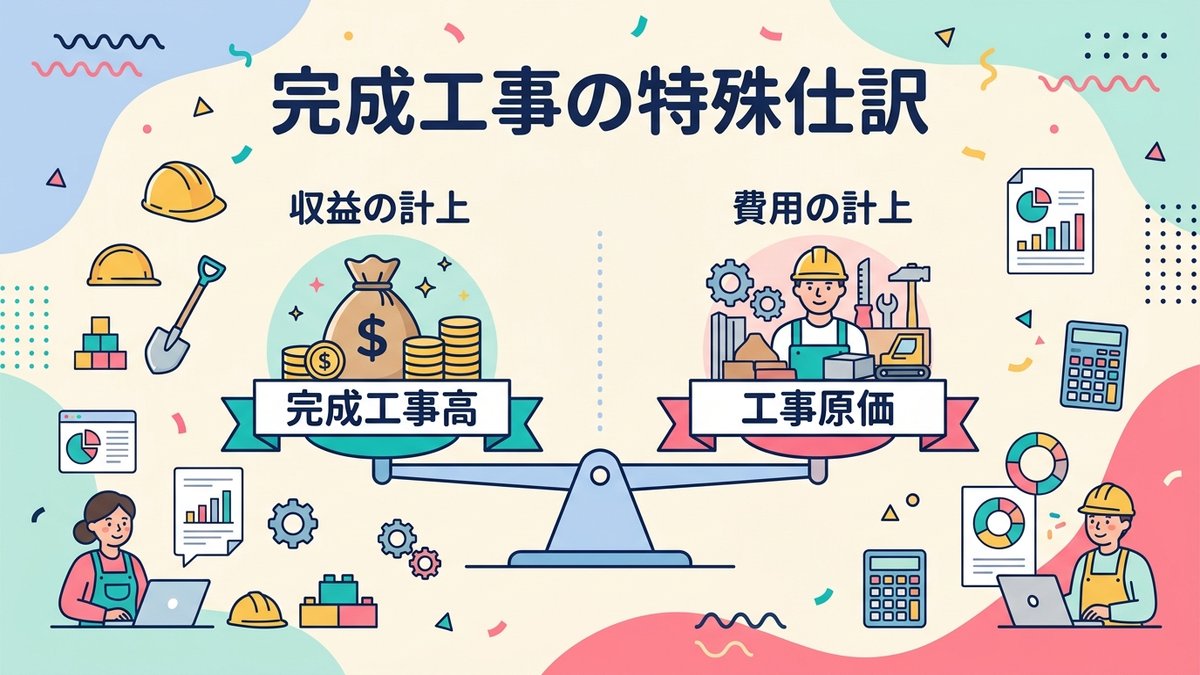
完成工事高・工事原価の特殊仕訳
建設業経理士ならではの論点として、完成工事高と完成工事原価の仕訳は毎回どこかで問われています。工事進行基準では決算日ごとに工事進捗度に応じて完成工事高を計上し、対応する原価を完成工事原価に振り替えます。未成工事支出金は、まだ完成していない工事にかかった原価を一時的にプールする勘定で、工事完成基準ではここから完成工事原価へまとめて振り替える処理になります。基準の違いによって仕訳のタイミングと金額の計算方法が変わるので、10日前の今、もう一度ここを丁寧に確認しています。
実務でも、月々の未成工事支出金の動きは日常的に見ている数字なので、ここは他の論点よりも実感を持って理解できていると感じます。それでも試験では工事進捗度の計算方法まで細かく問われることがあるため、原価比例法での進捗度算定を、実際の数値を使ってもう一度手を動かして確認しました。実務の感覚と試験特有の計算処理をセットで押さえておくことが、この論点を得点源にする近道だと思っています。
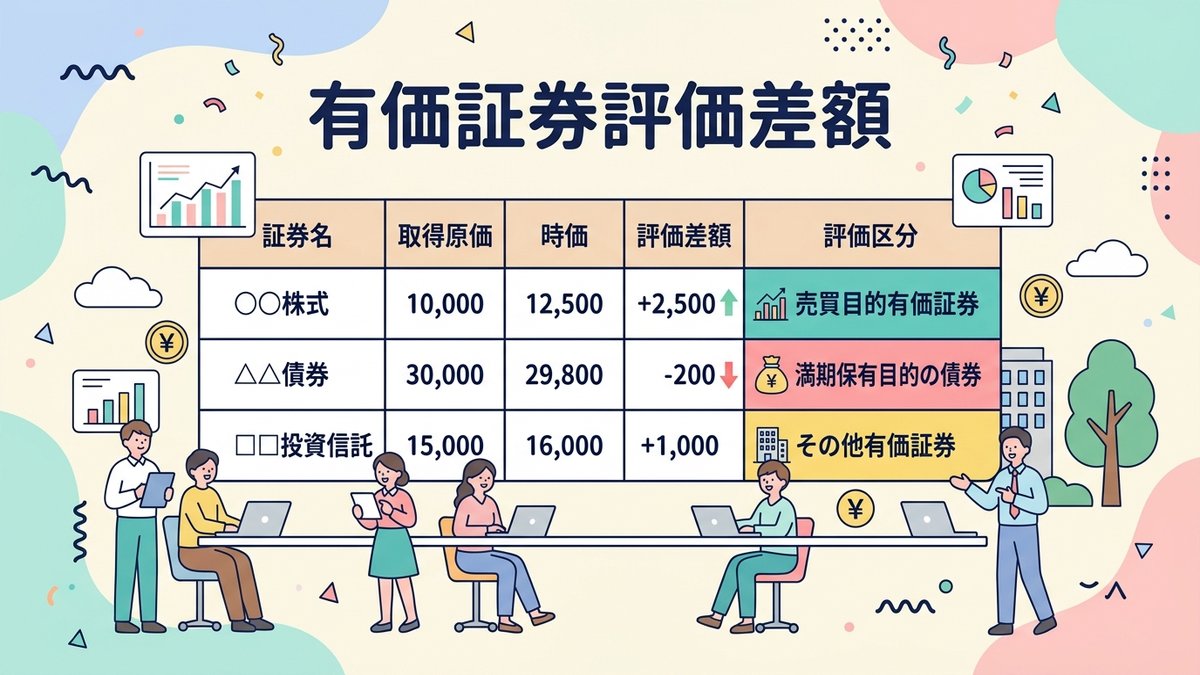
有価証券評価差額の仕訳
有価証券は保有目的によって評価方法が変わるため、仕訳を混同しやすい論点です。売買目的有価証券は評価差額を損益に計上しますが、その他有価証券は原則として純資産の部に評価差額を計上します。満期保有目的の債券は償却原価法を使うケースが多く、金利調整差額を毎期少しずつ利息に振り替えます。保有目的の区分を問題文から正しく読み取ることが、仕訳を間違えないための出発点だと改めて感じました。
私はこの論点を整理するときに、保有目的ごとの評価差額の行き先を1枚の表にまとめました。縦軸に保有目的、横軸に評価方法と評価差額の計上先を並べるだけの単純な表ですが、視覚的に整理すると、問題文を読んだ瞬間にどの列を見ればいいかが分かるようになります。文章だけで覚えようとすると混同しやすい論点ほど、表にして視覚的に整理する方法が効果的だと感じています。

見直し時のチェック手順
仕訳を見直すとき、私は「借方・貸方・金額」の3点を必ず順番にチェックすることにしています。借方の勘定科目は合っているか、貸方の勘定科目は合っているか、そして金額の計算根拠は正しいか。この順番を崩さずに毎回確認するだけで、見落としがかなり減りました。焦っているときほど、この型に沿って機械的に確認する方が、感覚に頼るより確実だと感じています。
この3点チェックは、もともと日々の経理業務で伝票を確認するときに使っていた手順です。試験でも同じ手順を持ち込めることに気づいてから、見直しの精度がぐっと安定しました。仕事で身につけたやり方が、そのまま試験対策に活きる瞬間があるのも、実務をしながら独学を続けている面白さのひとつだと感じています。
\ 独学サポート事務局で無料資料を確認 /

まとめ
試験まで10日、財表の頻出仕訳TOP10を軸に、基本の仕訳から建設業特有の論点まで一通り書き出して整理しました。借方・貸方・金額の3点チェックを型にすることで、見直しの精度も上がってきたと感じています。地味な作業ですが、ここでの積み重ねが本番の得点に直結すると信じて続けています。頻出仕訳を手で書き続けたことで、迷わず反射的に仕訳が書ける論点が確実に増えてきました。