※本記事にはアフィリエイト広告が含まれています。
「建設業の消費税申告って特別なルールがあるって聞いたけど、具体的に何が違うのかわからない…」


今回の記事でわかること
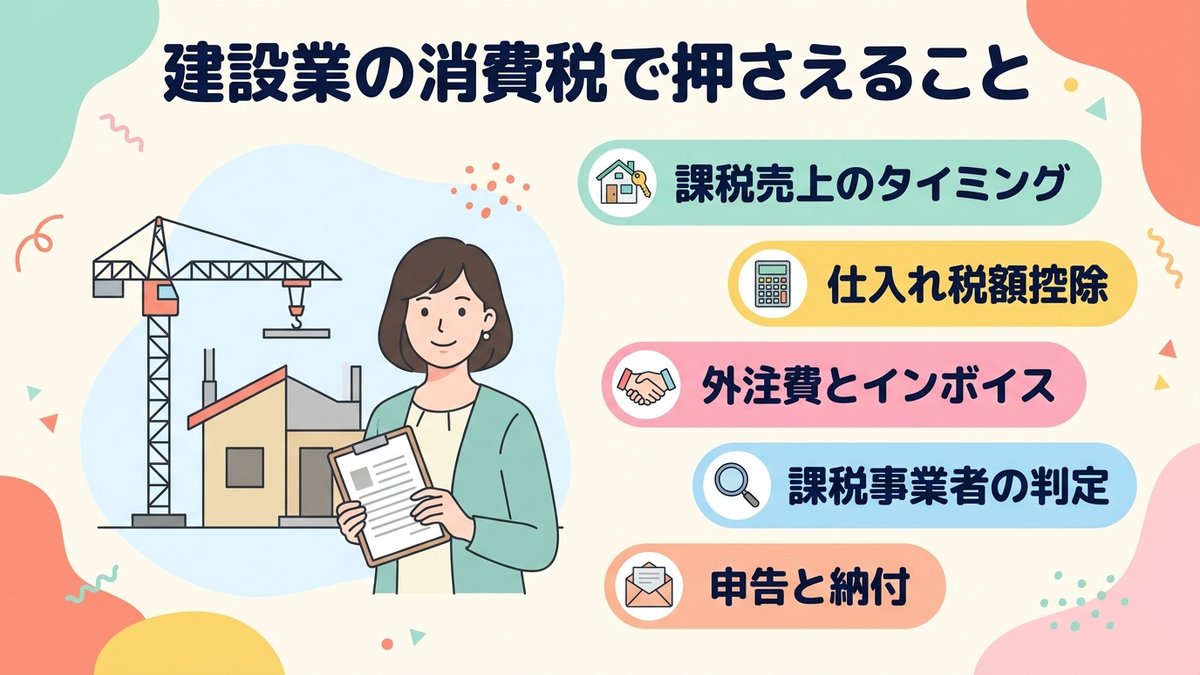
- 建設業の消費税の課税売上の計上タイミング
- 仕入れ税額控除の対象と注意点
- インボイス制度導入後の一人親方への外注費の消費税処理
- 課税事業者・免税事業者の判定基準
- 消費税申告の時期と計算方法
🔍 先に結論
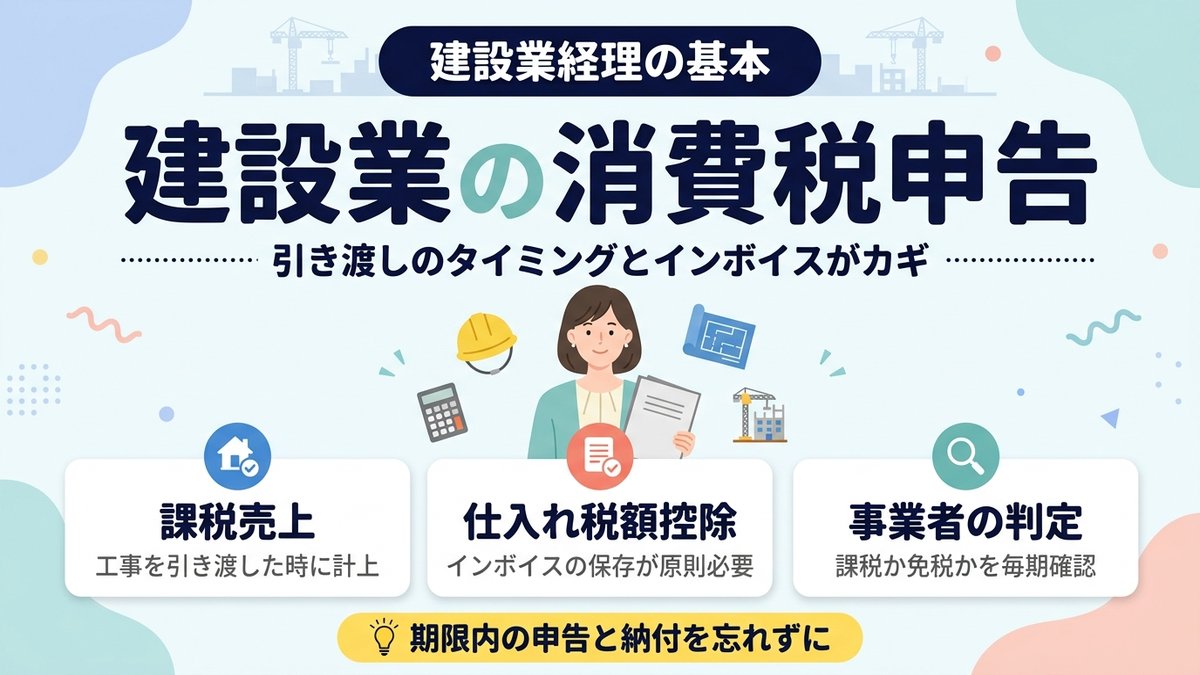
- 建設業の課税売上は引き渡し基準が原則——工事完成・引き渡し時に計上
- 仕入れ税額控除の対象と注意点を整理
- インボイス制度導入後の外注費の消費税処理を解説
- 課税・免税事業者の判定基準と申告・納付スケジュールも確認
建設業の消費税の基本的な考え方
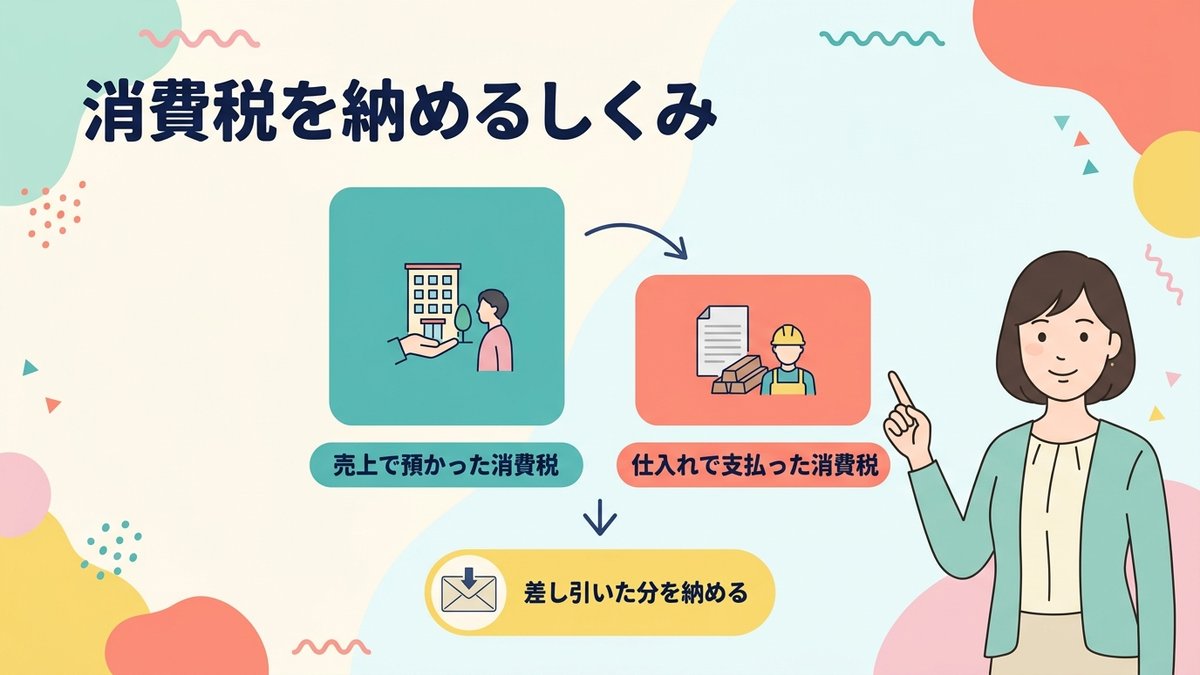
消費税は「課税売上にかかる消費税」から「課税仕入れにかかる消費税(仕入れ税額控除)」を差し引いた金額を納付する仕組みです。建設業では工事の完成・引き渡しが課税売上の計上タイミングになるため、工事が期をまたぐ場合の処理に注意が必要です。
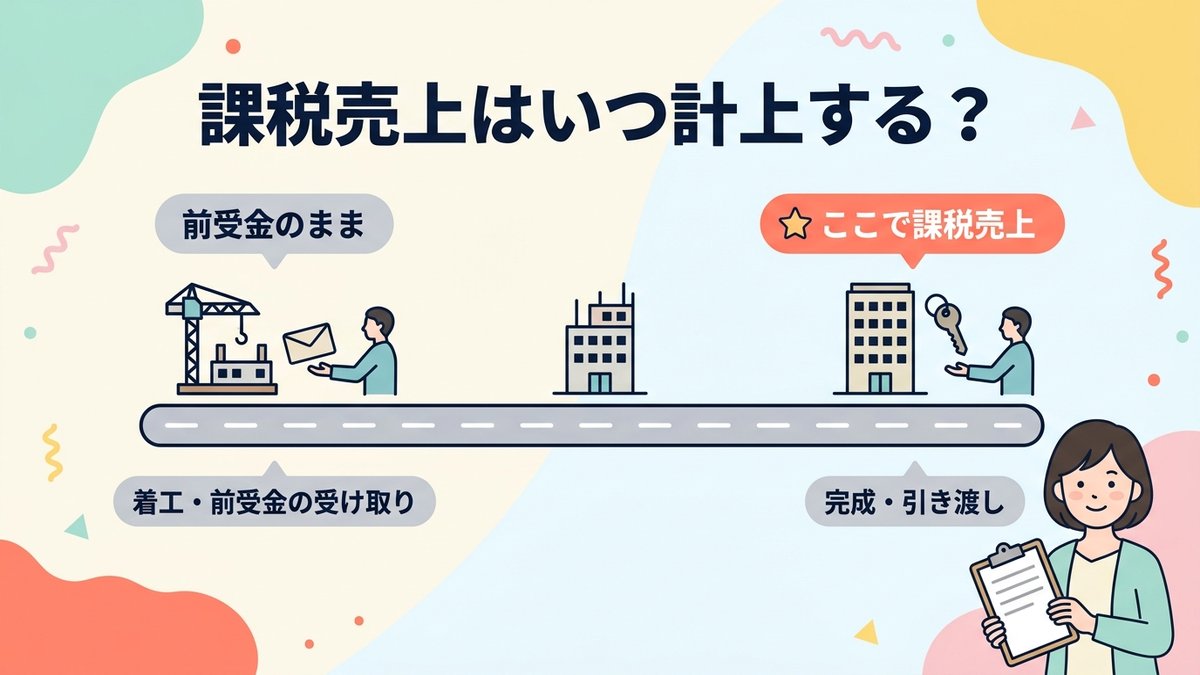
たとえば3月決算の会社が、当期(4月〜3月)に完成・引き渡しした工事の請負代金が課税売上になります。期末時点でまだ完成していない工事(未成工事)は当期の課税売上にはならず、完成・引き渡しをした期の課税売上になります(工事が数期にまたがれば、引き渡す期まで計上しません)。ただし、あとで説明する工事進行基準の特例を選んだ工事は、進行基準で売上にした分をそれぞれの期の課税売上にします。この「引き渡し基準」をしっかり理解することが、建設業の消費税処理の第一歩です。
課税売上の計上タイミングと注意点
消費税の課税売上の計上タイミングは、原則として「工事の目的物の引き渡し時」です。これは法人税の完成基準と同様です。工事進行基準を採用している場合でも、消費税については引き渡し基準(完成基準)で計上するのが原則です。ただし、法人税で工事進行基準を使っている工事(長期大規模工事を含む)は、消費税でも特例を選ぶことができ、進行基準で売上にした分をその期の課税売上にできます(消費税の申告書にその旨を書き添えます)。特例を使わなければ消費税は引き渡し時に計上するので、法人税と消費税でタイミングが異なる場合があります。混同しないよう注意が必要です。
また、工事代金の一部を完成前に受け取った場合も、工事完成・引き渡し前は課税売上にはなりません。受け取った時は「未成工事受入金」(一般の会社でいう前受金)として負債計上し、引き渡し時に売上(課税売上)として振り替えます。この処理を誤ると、消費税の計算期間がずれてしまいます。
仕入れ税額控除の対象と注意点
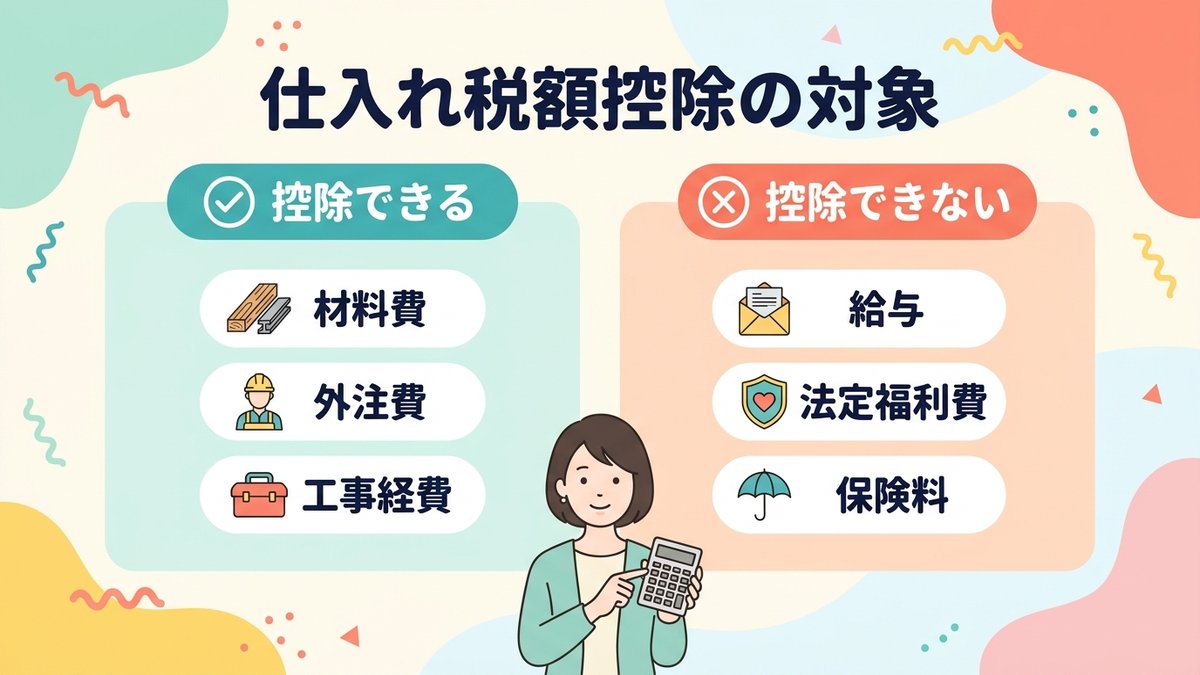
仕入れ税額控除とは、事業のために購入した材料・外注費・経費などにかかる消費税を、納付する消費税から差し引ける制度です。建設業では材料費・外注費・工事経費など多くの課税仕入れが発生するため、仕入れ税額控除を正確に把握することが節税の観点からも重要です。
仕入れ税額控除の対象になるのは「課税仕入れ」に限られます。給与・法定福利費・地代家賃(居住用)・保険料などは不課税または非課税取引のため、控除対象になりません。課税仕入れと不課税・非課税仕入れの区分を正確に行うことが、消費税の正確な計算につながります。
インボイス制度導入後の外注費の消費税処理
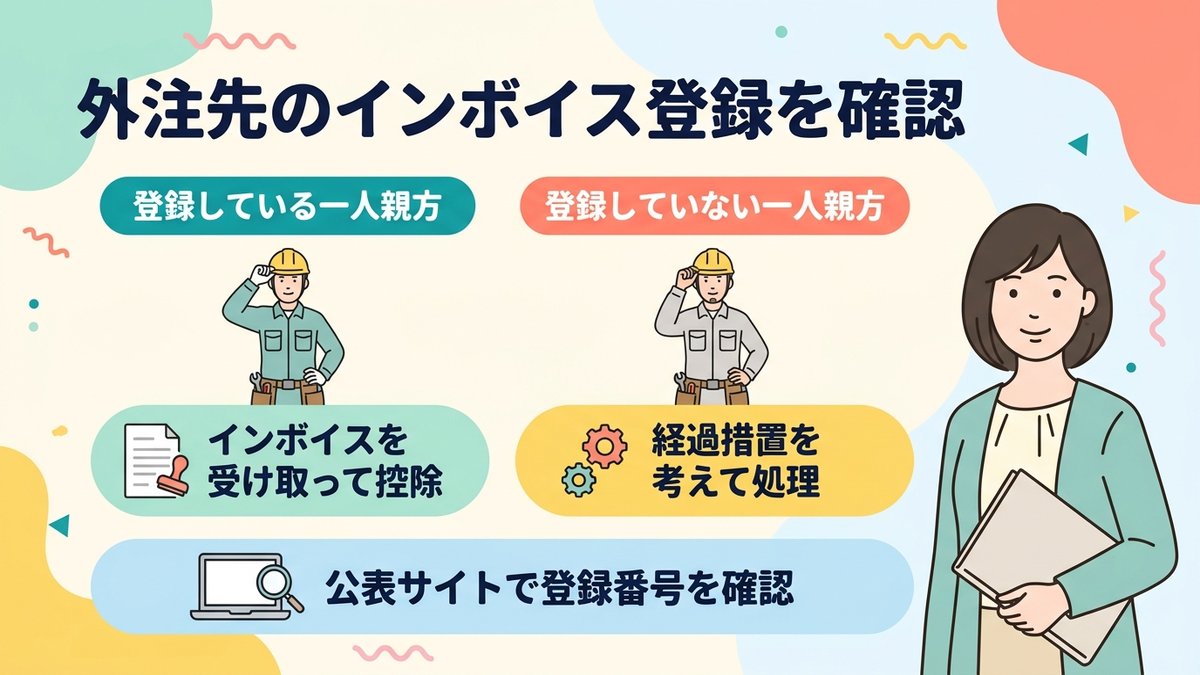
2023年10月から始まったインボイス制度(適格請求書等保存方式)により、外注先への支払いにかかる消費税の処理が変わりました。仕入れ税額控除を適用するためには、原則として外注先から「適格請求書(インボイス)」を受け取る必要があります。
建設業で多い一人親方(個人事業主)への外注費について、一人親方がインボイス発行事業者(適格請求書発行事業者)として登録していない場合、受け取った請求書はインボイスではありません。この場合、経過措置(令和5年10月1日〜令和8年9月30日は80%、令和8年10月1日〜令和10年9月30日は70%、令和10年10月1日〜令和12年9月30日は50%、令和12年10月1日〜令和13年9月30日は30%の控除が可能。令和8年度の税制改正で見直された割合です)を考慮した処理が必要です。なお、令和8年10月1日以後に始まる課税期間からは、同じ免税事業者等からの課税仕入れが1年(事業年度)で税込1億円を超えると、超えた部分にはこの経過措置を使えません。
取引先の一人親方がインボイス登録をしているかどうかは、国税庁の「適格請求書発行事業者公表サイト」で登録番号を確認できます。外注先への支払い処理を行う前に、インボイス登録状況を確認する習慣をつけておきましょう。
課税事業者・免税事業者の判定基準
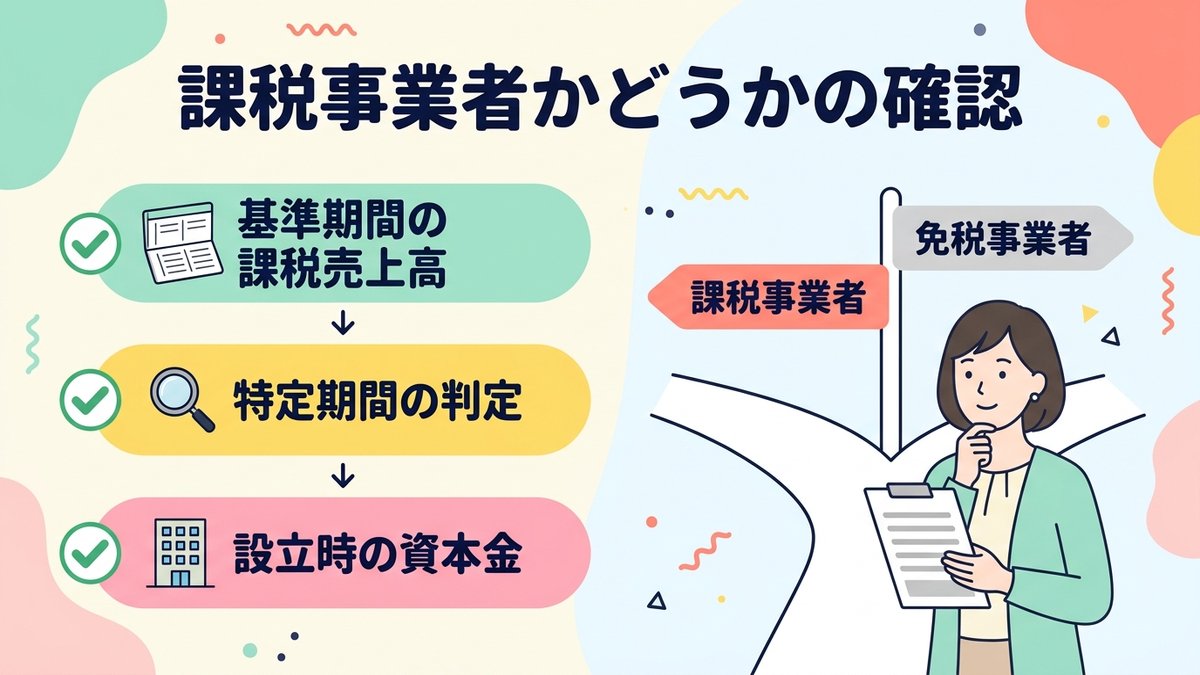
消費税の納税義務があるかどうか(課税事業者か免税事業者か)は、基準期間(原則として前々事業年度)の課税売上高が1,000万円を超えるかどうかで判定します。1,000万円以下であれば原則として免税事業者として消費税の納税義務が免除されます。
ただし、基準期間の課税売上高が1,000万円以下でも、特定期間(法人は原則として前事業年度開始の日から6か月間)の課税売上高が1,000万円を超える場合は課税事業者になります。この特定期間の判定は、課税売上高に代えて給与等支払額の合計額で行うこともできます(どちらで判定するかは事業者が選べるため、課税売上高と給与等支払額の両方が1,000万円を超えたときに課税事業者になる、と考えることもできます)。また、資本金1,000万円以上で設立した会社は設立1期目から課税事業者になります。売上規模が急拡大している建設業者は特に注意が必要で、免税事業者のつもりが実は課税事業者になっていたというケースもあります。
消費税の申告・納付のスケジュール
課税事業者は消費税の申告・納付が必要です。申告期限は課税期間(通常は1事業年度)終了後2か月以内です。3月決算であれば5月末が申告・納付期限です。
前期の消費税額が48万円を超える場合は、中間申告・仮払いが必要になります。48万円超〜400万円以下なら年1回、400万円超〜4,800万円以下なら年3回、4,800万円超なら年11回の中間申告が必要です。中間申告の失念は延滞税の対象になるため、スケジュール管理を徹底しましょう。
建設業の消費税申告ポイント まとめ
- 課税売上の計上タイミングは原則として工事完成・引き渡し時(引き渡し基準)
- 未成工事受入金(前受金)を受け取った時は売上計上しない(引き渡し時に振替)
- 仕入れ税額控除は課税仕入れのみ対象(給与・保険料等は対象外)
- 外注先のインボイス登録状況を確認してから処理する
- 課税事業者の判定基準(前々期の課税売上1,000万円)を毎期確認
建設業の消費税処理は、引き渡しタイミングとインボイス対応が特に重要です。会計ソフトでインボイスの管理を効率化したい方には、法令改正に自動で対応するクラウド会計ソフトがおすすめです。

以上、建設業7年目のおけいでした!