🔍 先に結論
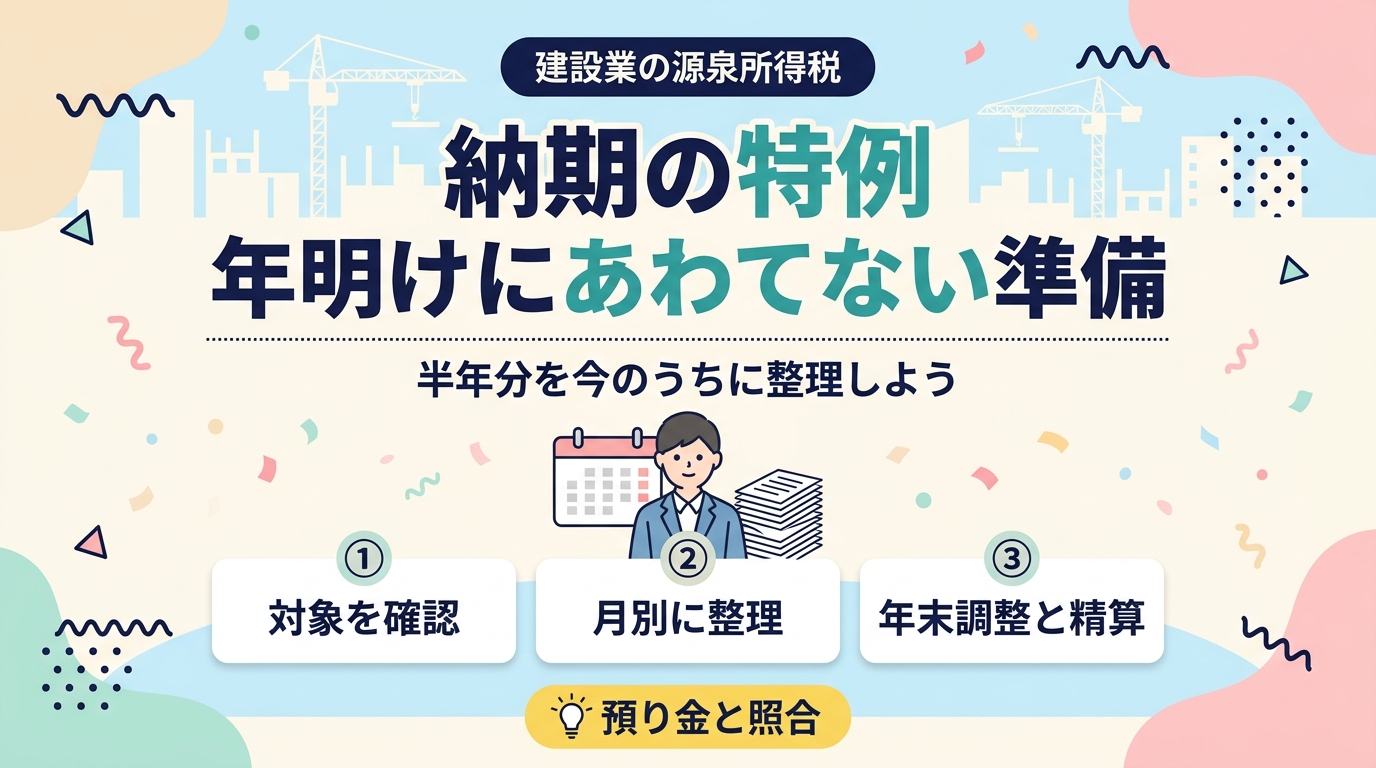
- 納期の特例を受けている会社は、7〜12月に支払った給与などの源泉所得税を、翌年1月20日までにまとめて納めます(2026年7〜12月分は2027年1月20日(水))
- 特例でまとめて納められるのは、給与・退職手当と、税理士・司法書士・建築士などの報酬から天引きした分だけ。デザイン料や原稿料などは対象外で、毎月の納付(翌月10日)のままです
- 年末調整で出た過不足は、1月20日に納める税額の中で精算します。10月中に7〜9月分を1枚の表にまとめ、その後も毎月1行ずつ足しておきましょう
- 納める税額が0円でも、徴収高計算書(納付書)は提出が必要です
納期の特例とは|源泉所得税を半年分まとめて納める仕組み
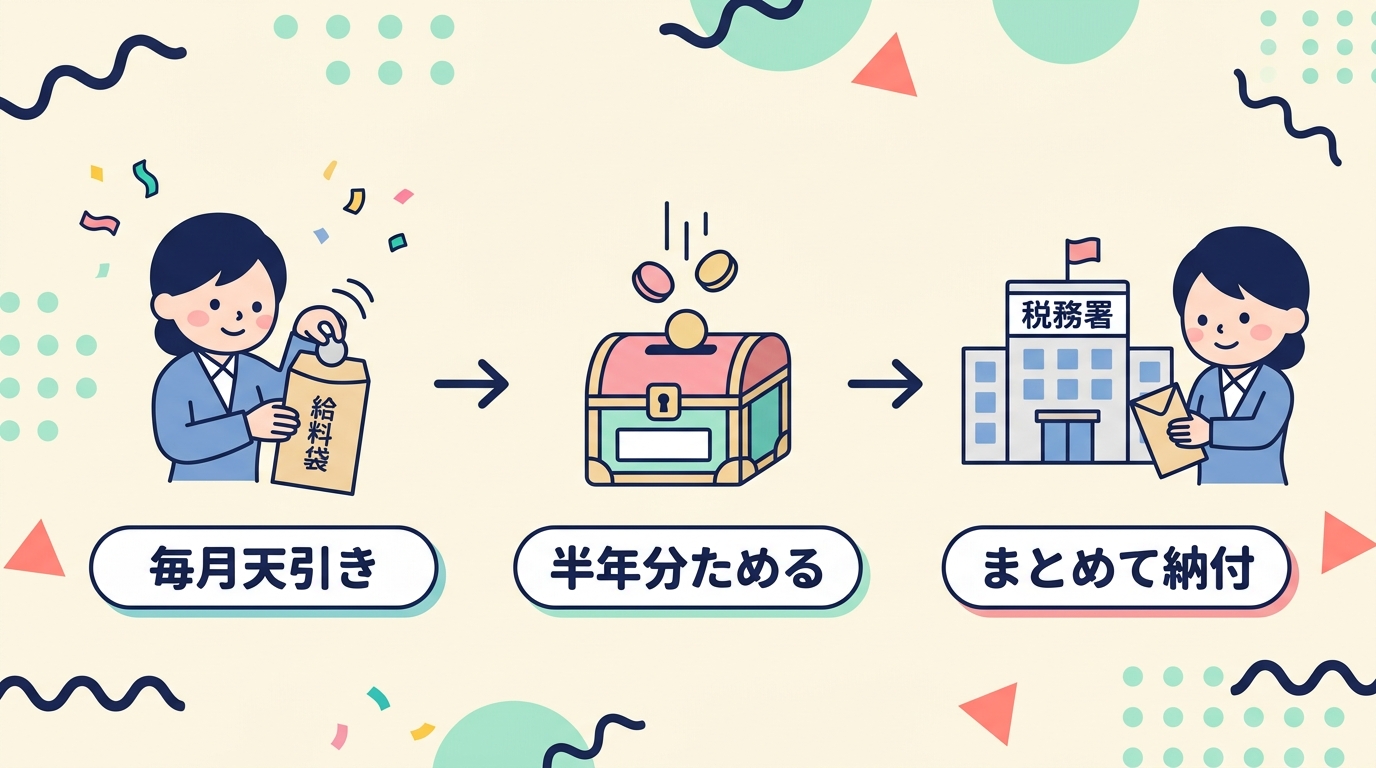
給料から天引きした源泉所得税は、原則として支払った月の翌月10日までに国へ納めます。ただし、給与を受ける人が常時10人未満の会社は、税務署に申請して承認を受けると、年2回にまとめて納められます。これが「納期の特例」です。
| 支払った月 | 原則 | 納期の特例 |
|---|---|---|
| 1〜6月 | 毎月、翌月10日まで | 7月10日まとめて納付 |
| 7〜12月 | 毎月、翌月10日まで | 翌年1月20日まとめて納付 |
期限が土日・祝日にあたるときは、休み明けの日が期限になります。2027年1月20日は水曜日なので、そのまま20日が期限です。
区切りは「何月分の給料か」ではなく、実際に支払った月で決まります。たとえば6月分の給料を7月25日に払ったなら、その源泉所得税は7〜12月のグループに入ります。
建設業の「常時10人未満」は日雇いの人も数える
10人未満かどうかは、ふだんの状態で給与を受ける人の数で判定します。注意したいのは日雇いの作業員です。国税庁の質疑応答事例には、建設業の例がそのまま載っています。
- 日雇いを入れるのがふだんの状態の会社:常雇いが8人でも、日雇いを加えて10人以上になるなら特例は使えない
- ふだんは日雇いを入れない会社:繁忙期だけ臨時に雇って10人以上になっても、常時10人未満として扱える
人数が常時10人以上になったら、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」を遅れずに税務署へ出します。届出をすると、届出をした月までの分は届出をした月の翌月10日まで、その後は毎月の納付に戻ります。
これから特例を使いたい会社は、申請書をいつでも出せます。原則として、申請した月の翌月に支払う給与から特例の対象になります。

1月20日に慌てる3つの原因
半年に1回の作業は、やり方より「半年分の記録」がそろわないことでつまずきます。よくある原因は次の3つです。
原因1:半年分の源泉所得税を、月ごとに集計していない
毎月納めないので、天引きした税額は会社の口座に残ったままです。月ごとに書き出していないと、1月に6か月分の給与台帳を一気にめくることになります。賞与の月や、途中で入社・退職した人がいると、数字はさらに合わせにくくなります。
原因2:特例の対象外の源泉所得税まで、ためてしまう
半年まとめて納められるのは、給与・退職手当と、税理士などの一定の報酬から天引きした分だけです。デザイン料や原稿料、講演料から天引きした分は対象外です。こちらは支払った月の翌月10日までに毎月納めます。1月までためると、期限を過ぎてしまいます。
原因3:年末調整の精算と、半年分の納付が同じ時期に重なる
年末調整で出た還付や追加徴収は、1月20日に納める税額の中で精算します。12月は年末調整の計算そのものに追われます。そのため、7〜11月分の集計まで手が回らないまま1月を迎えがちです。

特例でまとめて納められる源泉所得税・毎月納める源泉所得税
「源泉所得税なら全部半年まとめてOK」ではありません。建設業で出てきやすい支払いを、国税庁の資料にそって分けると次のとおりです。
| 支払いの種類 | 源泉徴収 | 納期の特例 |
|---|---|---|
| 社員の給料・賞与、日雇い作業員の賃金 | 必要 | 対象(まとめて納付) |
| 退職手当 | 必要 | 対象 |
| 個人の税理士・社会保険労務士・司法書士・土地家屋調査士・建築士・測量士などへの報酬 | 必要 | 対象 |
| 個人へのデザイン料(インテリアデザインなど)・原稿料・講演料 | 必要 | 対象外(毎月、翌月10日まで) |
| 一人親方への工事代金(外注費) | 源泉徴収が必要な報酬の一覧に入っていない | ― |
個人の建築士に設計料を払うときや、測量士に測量を頼むときは、源泉徴収をして給与と一緒に半年まとめて納められます。納付書にも、給与とは別に「税理士等の報酬」の欄があります。
迷いやすいのがデザイン料です。国税庁の通達では、室内装飾などのインテリアデザインもデザインの報酬に含まれます。通達では、陳列棚や庭園などのデザインと施工をまとめて請け負った人に一括で払う場合を挙げています。この場合はデザイン料の部分を分けて源泉徴収します。デザイン料の部分が極めて少額なら、源泉徴収しなくてもかまいません。この源泉所得税は特例の対象外なので、翌月10日に別の納付書で納めます。
一人親方への工事代金は、国税庁が示す「源泉徴収が必要な報酬・料金」の一覧に入っていません。ただし、働き方の実態が雇用に近いと、給与と判断されることがあります。給与なら会社に源泉徴収の義務があるので、外注費と給与の線引きは別記事で確かめておきましょう。
10月から始める月別の整理表(架空の会社の例)
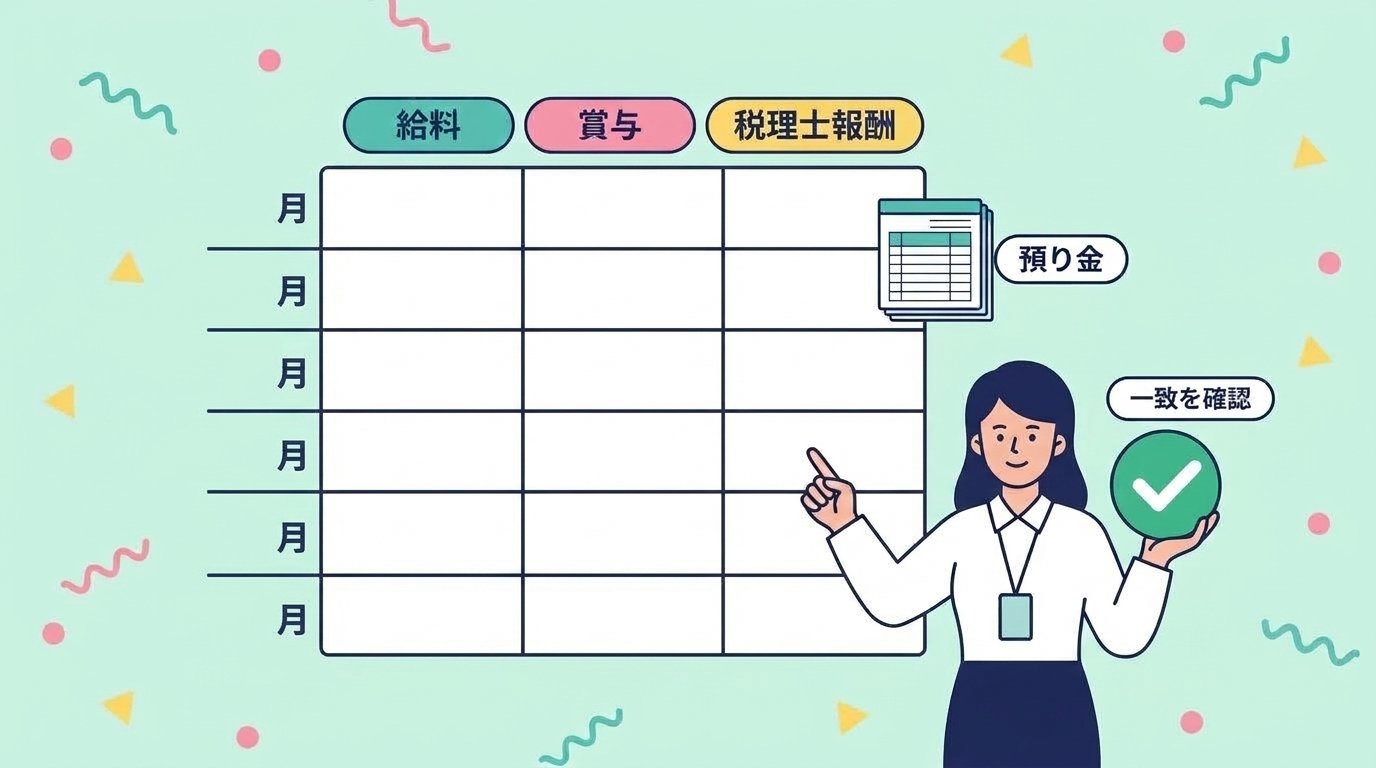
1月20日の作業は、10月に7〜9月分を書き出した時点で半分終わります。給与台帳から、支払った月ごとに税額を1行ずつ書き写すだけです。
下の表は、従業員8人の架空の会社の例です。数字はすべて説明用に作ったもので、実在の会社とは関係ありません。この会社は、毎月の給料と12月の賞与から源泉徴収をしています。個人で開業している顧問税理士にも毎月、報酬30,000円(消費税とは区分して請求)を払っています。税理士法人への報酬なら、源泉徴収はしません。
| 支払った月 | 人数 | 給料の税額 | 賞与の税額 | 税理士報酬の税額 |
|---|---|---|---|---|
| 7月 | 8人 | 62,400円 | ― | 3,063円 |
| 8月 | 8人 | 61,900円 | ― | 3,063円 |
| 9月 | 8人 | 63,100円 | ― | 3,063円 |
| 10月 | 8人 | 62,800円 | ― | 3,063円 |
| 11月 | 8人 | 61,500円 | ― | 3,063円 |
| 12月 | 8人 | 63,000円 | 98,500円 | 3,063円 |
| 合計 | ― | 374,700円 | 98,500円 | 18,378円 |
税理士報酬の税額は、30,000円 × 10.21% = 3,063円です。国税庁のタックスアンサーでは、税理士などへの報酬は1回の支払いが100万円以下なら10.21%で計算します。司法書士や土地家屋調査士への報酬は計算のしかたが違うので、国税庁のタックスアンサーで確かめてください。
12月の年末調整で、合計41,200円を社員に還付したとします。1月20日に納める額は次のとおりです。
- 給料 374,700円 + 賞与 98,500円 + 税理士報酬 18,378円 = 491,578円
- 491,578円 - 年末調整の還付 41,200円 = 450,378円
10月にやるのは、7〜9月の3行を埋めることです。7〜9月の税額は、給料187,400円と税理士報酬9,189円で、合計196,589円です。この合計と、帳簿の「預り金(源泉所得税)」の増えた額が合っているかも見ておきます。ここがずれていたら、仕訳の入れ忘れか金額の写し間違いです。10月なら、まだ原因を探す時間があります。

年末調整の過不足は、1月20日の納付で精算する
年末調整の還付は、国から戻ってくるお金ではなく、会社が預かっている税金から返すお金です。国税庁のタックスアンサーでは、還付の流れを次のように説明しています。
- 還付(取りすぎ)のとき:年末調整をした月の分として納める税額から差し引いて、本人に返す。納期の特例を受けている会社では、7〜12月分として納める税額から差し引く
- 差し引ききれないとき:その後に納める税額から順に差し引く。それでも返しきれない一定の場合は、税務署に還付を請求する
- 不足(取り足りない)のとき:年末調整をする月の給料から追加で天引きし、残ればその後の給料から順に天引きする
納付書(所得税徴収高計算書)には、「年末調整による不足税額」と「年末調整による超過税額」の欄があります。還付した額は超過税額の欄に書き、その分を差し引いて納めます。年末調整の計算手順そのものは、別の記事にまとめています。
\ 年末調整の対象になる人と、計算の流れを確認 /
年末調整と源泉所得税の記事を読む1月20日の納付書の書き方と納め方
特例を受けている会社は、毎月用とは違う「納期特例分」の納付書を使います。国税庁の「納付書の記載のしかた」から、迷いやすい欄を抜き出しました。
- 納期等の区分:半年間の最初と最後の支払年月を書く(今回なら2026年7月から12月)
- 支払年月日:半年間で最初と最後に給料を支払った日を書く
- 人員:各月の実人員を足した数を書く(上の例なら8人×6か月で48人)
- 日雇労務者の賃金:日額表の丙欄で天引きした日雇い作業員の賃金は、給料とは別の欄に書く。人員は延べ人数
- 税理士等の報酬:給料とは別の欄に書く
- 年末調整による不足税額・超過税額:精算した額をそれぞれの欄に書く
1月に手に入る納付書には、「防衛特別所得税」の文字が入っていることがあります。国税庁の記載のしかたでは、2026年12月以前の支払い分に使うときは「所得税及び復興特別所得税」と読み替えるよう案内しています。
納める税額が0円でも提出する
給与を支払っている会社は、納める税額がない場合でも徴収高計算書を出すことになっています。年末調整の還付が大きくて差し引き0円になったときも、提出は必要です。
e-Taxならキャッシュレスで納められる
e-Taxで徴収高計算書のデータを送れば、ダイレクト納付(口座振替)やインターネットバンキングで納められます。e-Taxのよくある質問では、納期特例分の「納期等の区分(至)」に注意をうながしています。6月・12月以外にすると、ダイレクト納付の期日指定ができない場合があります。7〜12月分なら「至」は12月です。
仕訳は「天引きで預り金、納付で取り崩し」
給料を払うとき、天引きした源泉所得税は「預り金」で計上します。建設業では、現場作業員の給料は工事原価の労務費、事務員の給料は販売費及び一般管理費の給料手当です。上の例の9月分を、全額が現場作業員の給料だったとして仕訳します(源泉所得税以外の控除は省略)。
(借)労務費 1,800,000 /(貸)預り金 63,100
普通預金 1,736,900
【1月20日:半年分を納めたとき】
(借)預り金 450,378 /(貸)普通預金 450,378
年末調整の還付で預り金を減らしていれば、納付の直前に預り金(源泉所得税)の残高は450,378円になっているはずです。納付書の金額と預り金の残高が一致するかが、最後の答え合わせになります。
期限に遅れたら|不納付加算税と延滞税
半年分をまとめて納めるぶん、1日の遅れでも対象の金額は大きくなります。源泉所得税を期限までに納めないと、次の負担がかかることがあります。
- 不納付加算税:原則として納めていなかった税額の10%。税務署の調査を受ける前に自分から納めた場合は5%(国税通則法第67条)。正当な理由がある場合などは課されません
- 延滞税:期限の翌日から納めた日までの日数に応じてかかります。割合は年ごとに変わるので、国税庁の「延滞税の計算方法」で確認してください
1月は年末調整に加えて、法定調書や給与支払報告書の提出もあります。1月20日の納付は、年明けすぐの給料の支払い日と同じ週に済ませるくらいの予定にしておくと安心です。住民税の天引き分は別の制度なので、市区町村からの案内で期限を確かめましょう。
まとめ:10月に3行埋めれば、1月20日は怖くない
納期の特例は、毎月の納付の手間を減らせる便利な制度です。そのかわり、半年分の記録と年末調整の精算が1月に集まります。
やることは、支払った月ごとに税額を書き出し、預り金の残高と合わせることだけです。12月の自分を助けるのは、10月に書いた3行の表です。特例の対象外の報酬がないかも、あわせて確かめておきましょう。
今日のうちに、7〜9月の給与台帳を開いて、1行目の税額を書き写してみてください。
\ 年末調整で還付したときの預り金の仕訳はこちら /
年に数回しか出ない仕訳のまとめを読む