
🔍 先に結論
- 未払金=すでに提供を受け終わったものの代金(単発)。本社車両の修理代や工具の購入代など
- 未払費用=契約に基づいて継続的に受けているサービスの、期間の経過分。家賃・給与・リース料・借入利息など
- この「単発か継続か」の一線で9割は判断できる。取引が終わった工事原価の代金は工事未払金へ
- 計上漏れは利益の過大計上→税金の払いすぎにつながる。締め後に届いた請求書の日付確認が最大の防御
未払金と未払費用の違いは「単発か継続か」で決まる
判定の一線は1つです。「1回きりの取引が終わっているか、契約で続いているサービスの途中か」だけを見てください。
未払金=受け取り終わった単発の代金
未払金は、モノやサービスを受け取り終わっているのに、まだ払っていない代金です。取引は完結しています。残っているのは支払いだけ。
建設業なら、本社の車両の修理代・事務用品・決算月に買った工具などが典型です。「モノは届いた、支払日はまだ」という状態です。現場で稼働する重機の修理代は工事原価なので、未払金ではなく工事未払金になります。
未払費用=契約で続くサービスの、期間の経過分
未払費用は、契約に基づいて継続的にサービスを受けていて、期末までに経過した分の代金です。サービス自体はまだ続いています。
現場事務所の家賃、翌月払いの給与、リース料、借入金の利息が代表例です。「3月分の家賃を4月に払う」なら、3月末時点の3月分は未払費用になります。請求書が来ていなくても、時間が経った分だけ費用が発生している。この考え方が未払費用の核です。
迷ったときは3つの質問で振り分ける
- 契約で続くサービスの、期間が経過した分か? → 未払費用(工事原価になるものも未払費用でよい)
- 取引が終わった工事原価の代金か? → 工事未払金(外注費・材料費・現場の労務費)
- それ以外の、取引が終わった代金か? → 未払金
継続しているサービスかどうかを先に見るのがコツです。現場事務所の家賃や現場の電気代は工事原価になりますが、期間の経過で発生するものなので未払費用を使います。
この順番で問いかければ、決算で迷う請求書の9割は片づきます。残り1割は会社ごとの継続ルールに従い、判断に困るものは顧問税理士に確認してください。

工事未払金・買掛金・未払金・未払費用の比較表【建設業】
建設業の決算で顔を出す「まだ払っていないお金」の科目は4つあります。違いは「何の代金か」と「単発か継続か」の2軸で整理できます。
| 科目 | 対象 | 継続か単発か | 建設業での典型例 | 貸借対照表での並び |
|---|---|---|---|---|
| 工事未払金 | 取引が終わった工事原価の代金 | 単発 | 外注費・材料費・現場の重機レンタル料 | 流動負債(支払手形の次) |
| 買掛金 | 工事以外の本業の仕入代金 | 単発 | 兼業で販売する商品の仕入(建設業単独の会社ではほぼ使わない) | 流動負債(工事未払金の次) |
| 未払金 | 本業以外の、受け取り終わった代金 | 単発 | 本社車両の修理代・事務用品・工具・固定資産の購入代 | 流動負債(短期借入金・リース債務の次) |
| 未払費用 | 契約で続くサービスの期間経過分 | 継続 | 家賃・給与・リース料・借入利息・水道光熱費 | 流動負債(未払金の次) |
建設業では、工事にひもづく未払いは原則として工事未払金です。一般企業の買掛金に当たる科目だと考えてください。ただし例外もあります。自社の従業員の未払給与のように、継続して受けている役務に対する未払いは未払費用です。
買掛金は、様式にはじめから印刷されている科目ではありません。建設業以外の兼業がある会社が、記載要領にしたがって自分で追加します。流動負債の並びも様式で決まっていて、支払手形→工事未払金→買掛金→短期借入金→リース債務→未払金→未払費用→未払法人税等→未成工事受入金→預り金→前受収益の順です。工事未払金と買掛金の使い分けや仕訳の詳細は、【建設業】工事未払金とは|買掛金・未払金との違いと仕訳を完全解説で整理しています。
私の会社では、経理を引き継いだ当初、外注費が未払金に入っている仕訳を見つけました。工事原価が未払金に紛れると完成工事原価が小さく出て、工事ごとの利益率が狂います。
建設業の具体例で見る未払金・未払費用の仕訳
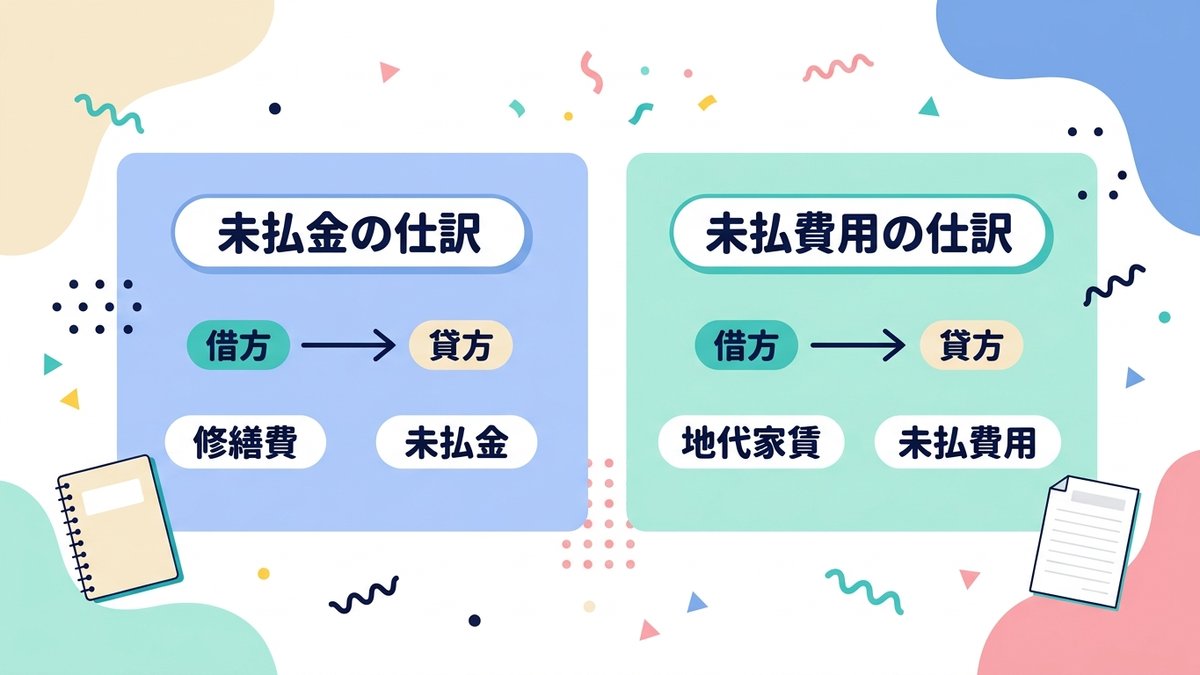
仕訳の形は同じです。違うのは貸方に「未払金」と書くか「未払費用」と書くかだけ。迷う時間を減らすために、建設業でよく出る例を並べます。金額は仮の数字です。
未払金の仕訳例
| 取引 | 借方 | 貸方 |
|---|---|---|
| 3月に本社の営業車を修理、請求書は4月着、支払は4月末 | 修繕費 15万円 | 未払金 15万円 |
| 3月末に事務用品を購入、支払は翌月 | 消耗品費 2万円 | 未払金 2万円 |
| 決算月に電動工具を購入、支払は翌月 | 消耗品費(または工具器具備品)8万円 | 未払金 8万円 |
落とし穴は、外注先との追加工事の精算分です。単発の精算なので未払金に入れたくなりますが、工事原価なので工事未払金を使います。「単発=未払金」と決める前に、「工事原価の代金か?」を確かめてください。
未払費用の仕訳例
| 取引 | 借方 | 貸方 |
|---|---|---|
| 3月分の給与を4月10日に支払う(3月末決算) | 給料手当 200万円 | 未払費用 200万円 |
| 現場事務所の家賃、3月分を4月に支払う | 地代家賃 10万円 | 未払費用 10万円 |
| 複合機のリース料、3月分を4月引き落とし | リース料 3万円 | 未払費用 3万円 |
| 借入金の利息、次回の支払日までの経過分 | 支払利息 5万円 | 未払費用 5万円 |
| 現場の電気代、3月使用分で請求書が未着 | 水道光熱費 4万円(概算) | 未払費用 4万円 |
水道光熱費のように請求書が期末までに届かないものは、前月の実績や検針票から概算で計上します。
未払費用を計上したら、翌期首に逆仕訳(再振替)を入れてください。4月に家賃を払ったときにまた地代家賃で処理すると、3月分が二重に費用になります。
\弥生とマネーフォワード、建設業にはどっち?/
建設業に強い会計ソフトを比較する決算で漏れやすい4つのポイントと、漏れると起こること
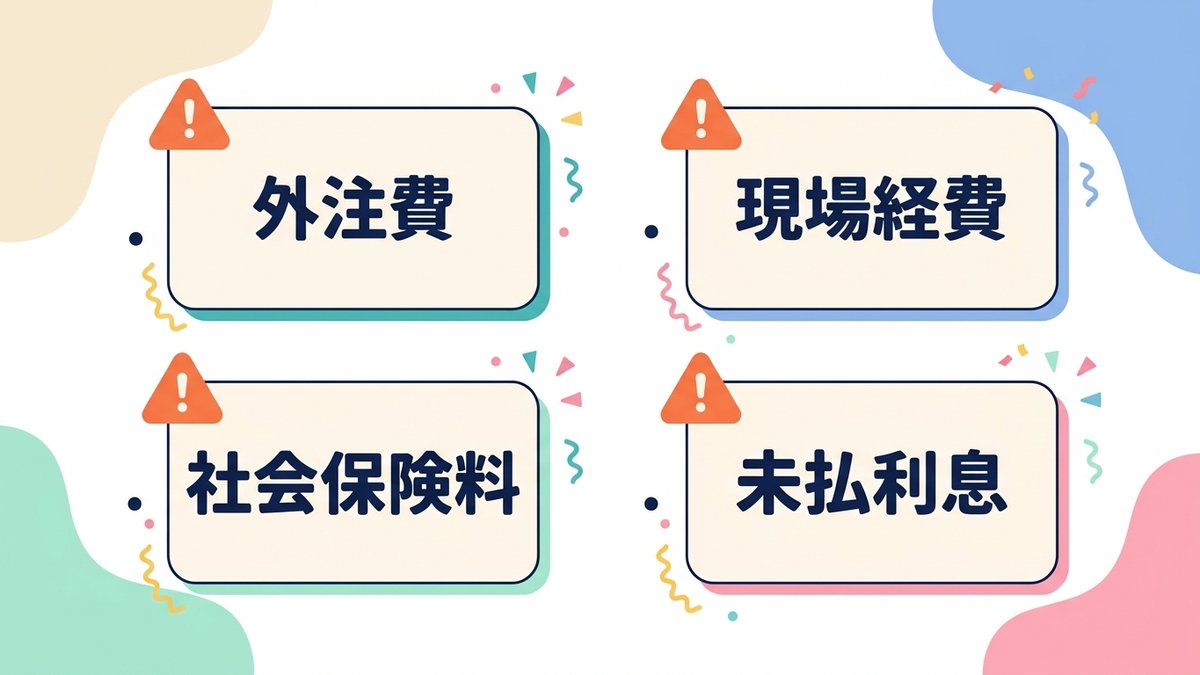
計上漏れは「請求書が期末までに手元にないもの」で起こります。建設業の決算で毎年ひっかかるのは、次の4つです。
漏れやすい4つのポイント
- 月末締め翌月払いの外注費:3月の出来高分は4月に請求が来る。期末時点では請求書がないため、出来高を確認しないと丸ごと漏れる
- 現場の経費で請求書が翌月に届くもの:ガードマン費・重機レンタル・仮設トイレなど、現場担当者の手元で止まっている請求書が多い
- 社会保険料の会社負担分:納付期限は翌月の末日なので、3月分は4月末に納付する(末日が土日祝なら翌営業日)。当月分を法定福利費として未払計上する会社が多いが、科目は自社の継続ルールに従う
- 借入金の未払利息:利息の支払日が期末とずれている場合、前回の支払日から期末までの経過分を計上する
計上漏れがあると何が起こるか
費用が当期に載らないと、利益が本来より大きく出ます。利益が過大になれば、法人税をその分余計に払います。翌期には漏れた費用がずれ込んで載るため、翌期の利益は本来より小さく出る。2期にわたって決算書がゆがみます。
建設業では経審(経営事項審査)への影響もあります。利益率や自己資本の指標がぶれ、金融機関からも「利益の出方が不自然」と見られかねません。
計上漏れを防ぐ実務手順5ステップ
漏れを防ぐ鍵は、期末の翌月に届く請求書を「翌月の処理」に流さないことです。次の5つを決算作業の手順に組み込んでください。
1. 期末後に届いた請求書は、まず「いつの分か」を見る
請求書の発行日ではなく、作業日・納品日・使用期間を見ます。期末以前の分があれば当期の未払計上です。「当期」「翌期」の箱を2つ用意して仕分けると機械的に進みます。
2. 未請求の外注先には出来高を確認する
期末までの出来高を現場監督か外注先に確認し、金額を工事未払金で計上します。請求書がなくても、出来高査定の資料があれば計上の根拠になります。確認した内容はメールで残してください。
3. 前期の未払リストと突き合わせる
前期に計上した未払金・未払費用の明細を出して、今期も同じ項目があるかを1行ずつ確認します。前期にあって今期にないものは、漏れの可能性が高いと考えてください。
4. 毎月同じ日に引き落とされるものをリスト化する
通帳の引き落としを1年分ながめて、毎月出てくる相手先を書き出します。翌月引き落としの契約なら、期末時点で1か月分が未払費用です。
5. 消費税の課税仕入の時期を確認する
消費税の課税仕入は、代金を払った日ではなく、モノやサービスの提供を受けた日が基準です。未払金で計上した修理代や工具代は、提供を受けた当期の課税仕入に含めるのが原則です。
ただし、借入利息は非課税、給与は課税対象外です。未払費用の中身によって扱いが分かれ、インボイス(適格請求書)の保存要件も絡みます。細かい判定は推測で進めず、税務の最終判断は顧問税理士へ確認してください。
よくある質問
未払金と未払費用を間違えたら、税務上の問題になりますか?
科目の違いだけなら、当期の費用額は変わらないため利益と税額への影響はありません。ただし決算書の見た目には影響するので、一度決めたルールを翌期以降も守ってください。
金額が確定していない未払費用は、どうやって計上しますか?
前月の実績や契約書の単価から概算で計上します。翌期に確定額との差額が出たら、翌期の費用で調整すれば問題ありません。「確定していないから計上しない」のほうが漏れとして問題になります。
少額の未払いも全部計上しないといけませんか?
原則はすべて計上です。実務で「何円以上」と線引きするなら、顧問税理士と相談したうえで毎期同じ基準を使ってください。
工事未払金と未払金を同じ科目にまとめてはダメですか?
建設業の財務諸表では工事未払金を独立して表示するため、分けるのが基本です。会計ソフトの科目設定で、工事未払金を最初から用意しておきましょう。
\工事別の原価管理で会計ソフトを選ぶなら/
弥生とマネーフォワードの違いを見るまとめ
- 未払金=受け取り終わった単発の代金、未払費用=契約で続くサービスの期間経過分
- 継続サービスの経過分は未払費用。取引が終わった工事原価の代金は工事未払金
- 漏れやすいのは、翌月払いの外注費・現場の翌月請求・社会保険料・未払利息
- 防ぐ手順は、請求書の日付確認・出来高確認・前期リストとの突き合わせ
今日できる一歩は、前期の決算で計上した未払金・未払費用の明細を印刷して、机の見えるところに貼ることです。今期の決算作業を始める前に、その紙を1行ずつ確認する。それだけで来年の「漏れたかも」という不安は消えます。
以上、建設業7年目のおけいでした!