
🔍 先に結論
- 仮払金・仮受金は「一時的な置き場所」。内容が判明したら正しい科目に振り替え、決算に残してはいけない
- 仮払金は「先に渡したお金」、仮受金は「名目のわからない入金」。どちらも相手・日付・金額を台帳で管理する
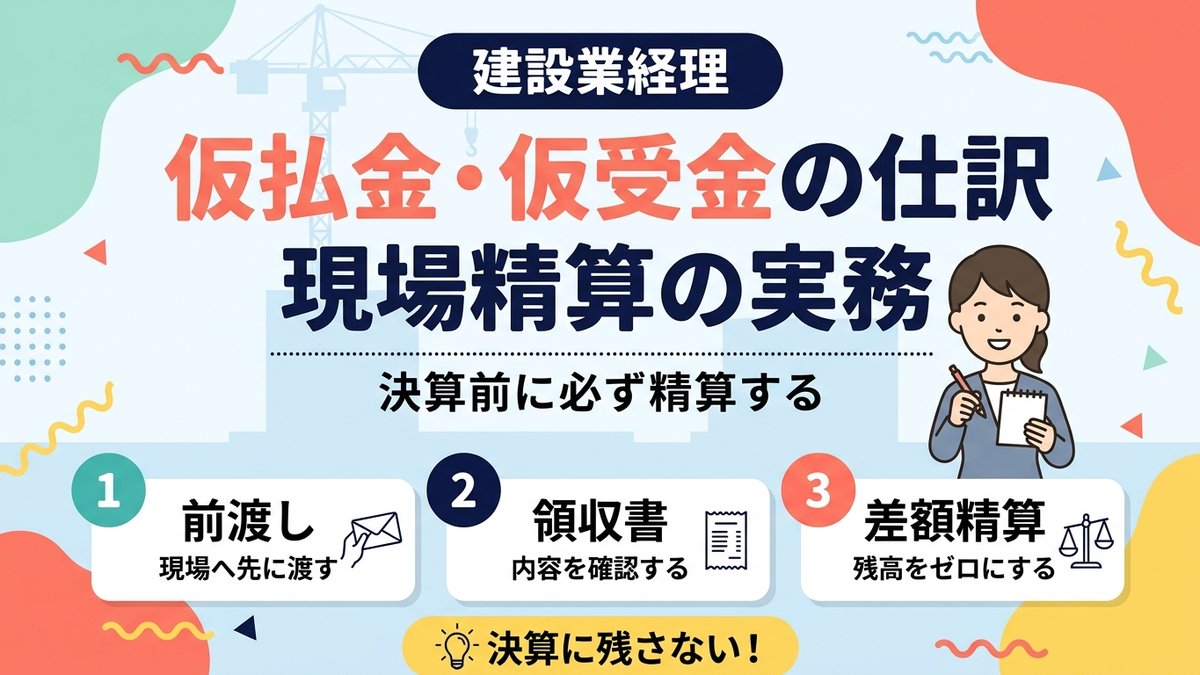
- 精算は前渡し→領収書提出→差額精算の3ステップ。仕訳は3本で完結する
- 残ったまま決算を迎えると、税務調査での指摘や役員貸付金とみなされるリスクがある。月末に残高を必ず洗う
仮払金・仮受金とは|決算に残してはいけない「一時的な置き場所」
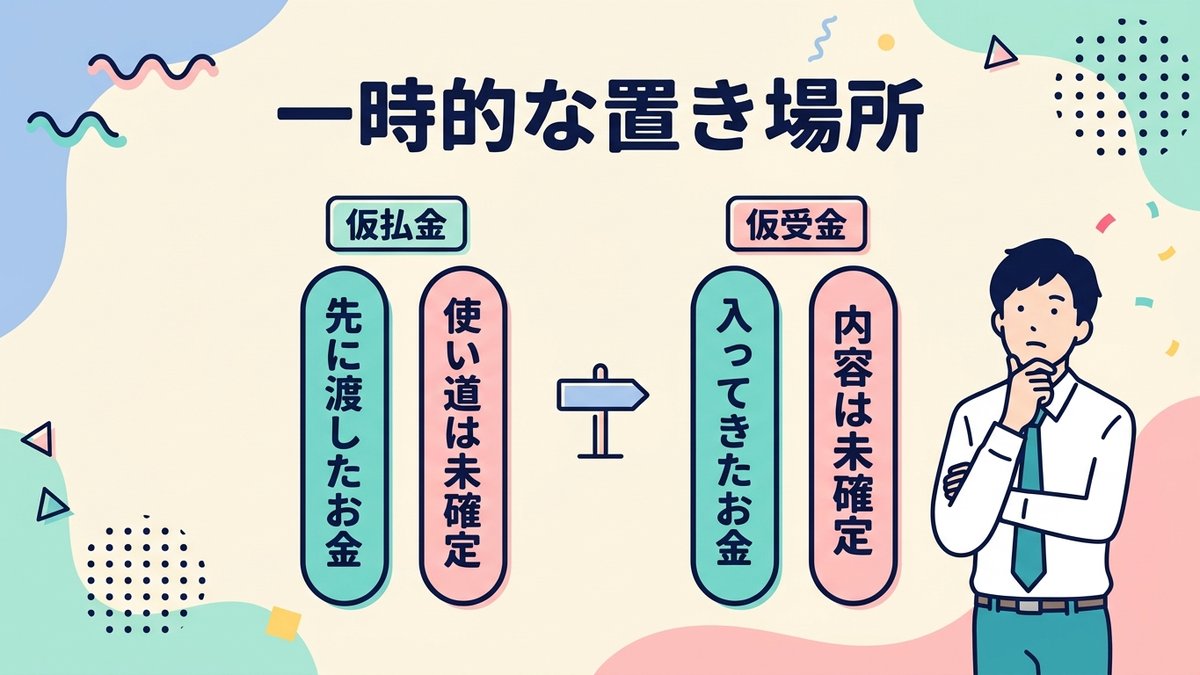
仮払金と仮受金は、「まだ何のお金か決まっていない」ときだけ使う仮の科目です。内容がわかった時点で本来の科目に振り替えます。決算書に残すことを前提にした科目ではありません。
仮払金|先に渡したお金で、使い道がまだ確定していないもの
仮払金は、金額や使い道が確定する前に会社が支払ったお金です。建設業では「現場で何にいくら使うかわからないので、先にまとまった額を渡す」場面が多くあります。領収書が戻ってきて初めて、旅費交通費や消耗品費といった本来の科目が決まります。それまでの置き場所が仮払金です。
仮受金|入ってきたけれど、何の入金かわからないもの
仮受金は、お金は受け取ったが内容が確定していないものです。元請から請求書と一致しない金額が振り込まれたとき、確認が取れるまでの置き場所として使います。
「とりあえず売上にしておく」は禁物です。内容が確定していないお金を売上にすると、後で訂正仕訳が増えて帳簿が荒れます。
前払費用・立替金・預り金との使い分け
似た科目が多いので、「使い道が確定しているか」「誰のお金か」で分けます。
| 科目 | 使う場面 | 建設業での例 |
|---|---|---|
| 仮払金 | 使い道・金額が未確定のまま先に渡した | 現場監督への前渡金、出張の概算払い |
| 前渡金 | 発注内容が確定した材料・外注の手付金 | 注文書を出した材料の手付金 |
| 前払費用 | 契約にもとづく継続サービスの前払い | 年払いの保険料、リース料 |
| 立替金 | 他人が負担すべきお金を一時的に払った | 下請の駐車場代を会社カードで払った |
| 仮受金 | 内容が未確定の入金 | 元請からの名目不明の入金 |
| 預り金 | 返す先・納め先が確定している預かり | 源泉所得税、社会保険料の従業員負担分 |
| 未成工事受入金 | 工事と金額が確定した前受け | 着手金、中間金 |

仮払金の仕訳|建設業でよくある4つの例
仮払金の仕訳は「渡したとき」と「精算したとき」の2回です。渡した時点では費用にならないのがポイント。金額はすべて例です。
例1:現場監督への現金の前渡し
着工前に現場監督へ小口経費として5万円を渡す場面です。仕訳は「仮払金 50,000/現金 50,000」。摘要には「○○現場 前渡し(監督A)」のように現場名と相手を必ず書き、誰の分か後から追えるようにします。
例2:高速代・駐車場代の立替分を先に渡す
遠方の現場へ通う職人に、高速代と駐車場代の概算を先に渡すケースです。仕訳は例1と同じ「仮払金/現金」で、精算時に旅費交通費へ振り替えます。職人が自分で先に払って後から精算する形なら、仮払金は使わず「旅費交通費/現金」で終わりです。
例3:出張の概算払い
2泊3日の出張に、宿泊費と交通費の概算8万円を振り込む場面です。仕訳は「仮払金 80,000/普通預金 80,000」。帰社後に旅費精算書と領収書を提出してもらい、旅費交通費と差額に振り替えます。
例4:材料の手付金
材料の手付金は、注文内容が確定していれば前渡金を使います。仮払金にするのは「見積段階で、押さえのために先に払った」ような、発注内容がまだ固まっていないときだけです。
先払い時は「仮払金 100,000/普通預金 100,000」。注文が確定したら「前渡金 100,000/仮払金 100,000」で振り替え、納品後に材料費へ振り替えます。
前渡しから精算までの流れ|日付を追った仕訳例
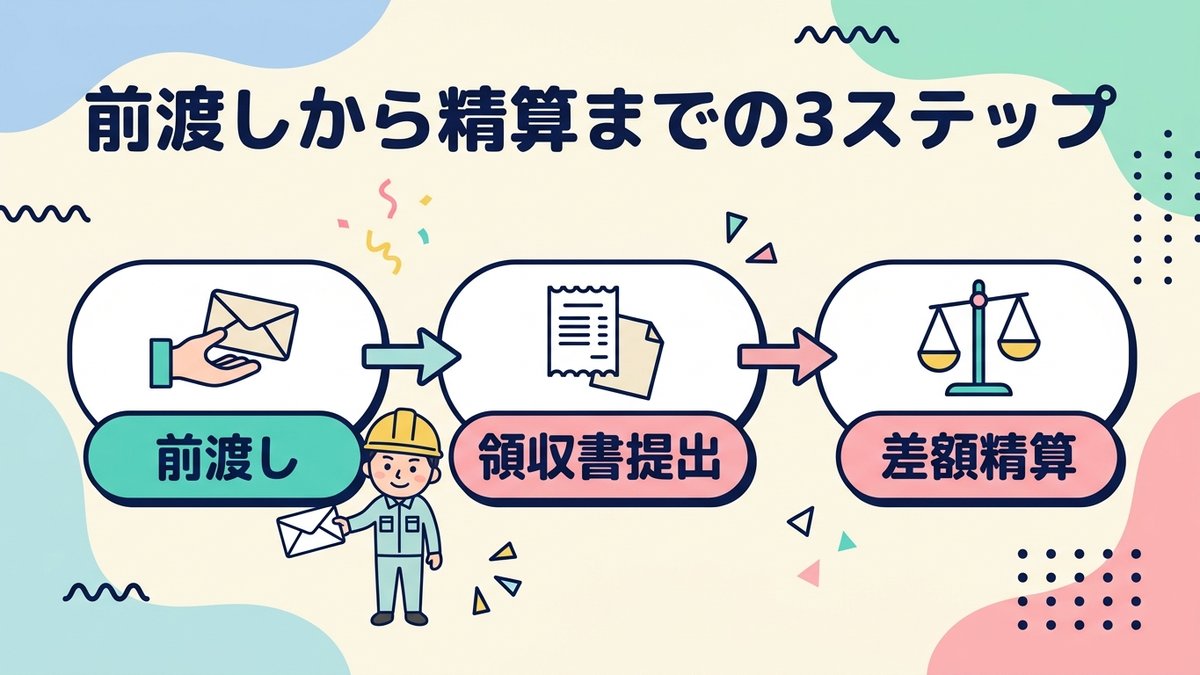
仮払金は「渡す→領収書をもらう→差額を精算する」の3本の仕訳で消えます。現場監督に5万円を渡したケースで、日付を追って見ていきます。
| 日付 | できごと | 金額 |
|---|---|---|
| 4月1日 | ○○現場の着工にあわせて監督Aに現金を前渡し | 50,000円 |
| 4月20日 | 監督Aが領収書を提出(高速代12,000円・駐車場代6,000円・消耗品20,000円) | 合計38,000円 |
| 4月20日 | 使い残しを現金で返金 | 12,000円 |
ステップ1:前渡し(4月1日)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮払金 | 50,000 | 現金 | 50,000 |
ステップ2:領収書提出で本来の科目へ振り替え(4月20日)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 18,000 | 仮払金 | 38,000 |
| 消耗品費 | 20,000 |
現場ごとに原価を集計している会社なら、工事原価の経費科目を使います。どちらでも、仮払金の貸方に38,000円を立てて残高を減らすのが要点です。
ステップ3:差額の精算(4月20日)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 12,000 | 仮払金 | 12,000 |
これで仮払金の残高は50,000−38,000−12,000=0円です。使った額が前渡しより多ければ、不足分を「旅費交通費/現金」で追加支払いします。
私の会社では、この3ステップを1枚の精算書にまとめています。上段に前渡し額、中段に領収書の内訳、下段に返金か追加払いか。領収書の束と精算書が1セットになっていれば、後から誰が見ても追えます。そもそも高速代やガソリン代を法人カードにすれば、仮払金を立てる場面自体が減ります。
\高速代・ガソリン代の前渡しをゼロに/
法人ETC・ガソリンカードの活用法を見る仮受金の仕訳|元請からの入金でよくある3つの例
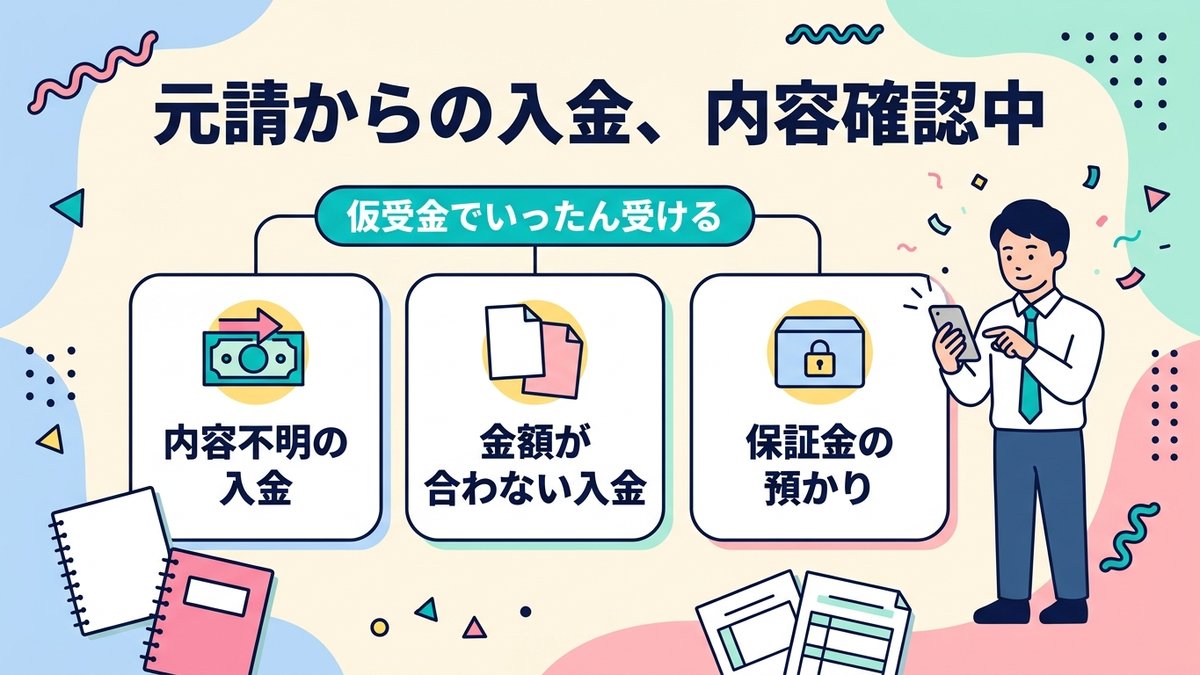
仮受金は「入金日に立てて、確認が取れた日に消す」の2本です。入金当日に元請へ確認の連絡を入れることが、仮受金を溜めないいちばんの対策です。
例1:内容不明の入金
元請から30万円が振り込まれたが、請求書のどれにも一致しない。こういうときは仮受金で受けます。
| 時点 | 借方 | 貸方 | 摘要 |
|---|---|---|---|
| 入金日 | 普通預金 300,000 | 仮受金 300,000 | ○○建設より 内容確認中 |
| 確認後(○○現場の追加工事分と判明) | 仮受金 300,000 | 完成工事未収入金 300,000 | ○○現場 追加工事分 |
確認の結果、まだ請求していない工事の前受けだった場合は、完成工事未収入金ではなく未成工事受入金へ振り替えます。
例2:金額が合わない入金
50万円を請求したのに52万円入金された。多い分の2万円は、何の入金かわかるまで仮受金です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 520,000 | 完成工事未収入金 | 500,000 |
| 仮受金 | 20,000 |
逆に少なく入金されたときは、まず差額の理由を確かめます。振込手数料や安全協力会費の差し引きが大半なので、理由がわかれば支払手数料や諸会費で処理します。理由がわからないうちは、残額を完成工事未収入金に残したまま元請に確認してください。なお安全協力会費は、工事にひもづけて工事原価に入れる会社もあります。自社の継続ルールに従ってください。
例3:保証金の預かり
下請業者から保証金の名目で20万円の入金があったが、返す条件や時期が契約書で固まっていない。この段階では「普通預金 200,000/仮受金 200,000」で受けます。契約内容が確定した時点で「仮受金 200,000/預り金 200,000」と振り替えます。
振替先は、返す時期で分かれます。1年以内に返すなら流動負債の預り金、1年を超えるなら預り保証金(長期預り金)などの固定負債です。工事保証金は長くなりやすいので、契約書の返還時期を先に確認してください。
残ったまま決算を迎えるとどうなる?溜めないための実務ルール
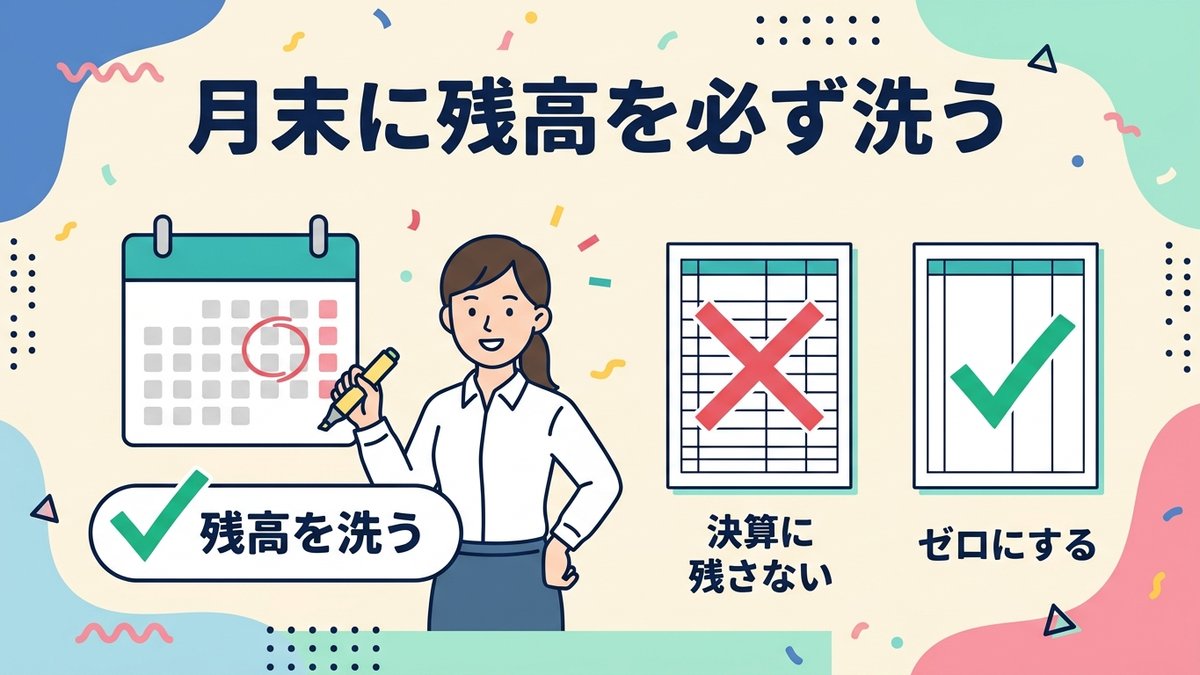
決算に残すと起きる3つのリスク
仮払金・仮受金は、決算書の中で「内容を説明できないお金」として見られます。残高が残っていると、次のようなリスクがあります。
- 税務調査での指摘:仮払金は「経費にできない支出を隠していないか」、仮受金は「売上の計上漏れではないか」という目で見られます
- 役員貸付金とみなされるリスク:社長や役員への仮払金が長期間残っていると、実態は貸付金だと判断されることがあります。そうなると利息の扱いなど別の論点が出てきます
- 監査・経審での見え方:残高の大きい仮勘定は、監査や経営事項審査の財務諸表で「管理が甘い会社」という印象を与えます。金融機関の融資審査でも同じです
税務上どう扱われるかは、金額や期間、相手との関係で変わります。最終判断は顧問税理士に確認してください。経理の仕事は、判断を仰ぐ前に残高の中身を説明できる状態にしておくことです。
溜めないための実務ルール5つ
- 精算の締め日を決める:「前渡しから2週間以内」か「毎月末日」に固定し、現場に周知します。未精算のままなら翌月の前渡しを止めるルールにすると守られます
- 前渡しは現場ごと・人ごとに台帳管理:会計ソフトの補助科目に「現場名+担当者」を作ります。残高一覧を出せば、誰がいくら未精算かがすぐわかります
- 月末に残高を必ず洗う:試算表を出したら仮払金・仮受金の明細を印刷し、1件ずつ「領収書待ち」「元請に確認中」と状況を書き込みます。理由が書けない残高は、その場で処理します
- 仮受金は入金当日に確認する:1週間経つと元請担当者の記憶も薄れ、確認に時間がかかります
- 前渡しそのものを減らす:高速代・ガソリン代は法人カード、材料の小口購入は掛け仕入れに。現金を渡す場面が減れば、仮払金は自然に減ります
よくある質問
仮払金を渡したとき、消費税はどうなりますか?
渡した時点では消費税の対象になりません。課税仕入れになるのは、モノを受け取った日やサービスの提供を受けた日だからです。お金を渡しただけの段階では、まだ何も受け取っていません。領収書が出て本来の科目に振り替えるときに、それぞれの課税区分で処理します。逆に、すでに提供を受けているのに仮払金のまま置いていると、その分の課税仕入れが落ちます。
仮受金の中身が決算までに判明しなかったらどうすればいいですか?
元請への確認記録(いつ・誰に・どう問い合わせたか)を残し、どの工事の入金である可能性が高いかを整理して顧問税理士に相談してください。「放置した」と「確認したが回答がない」では、決算での説明のしやすさが変わります。
現場監督が領収書をなくしました。仮払金はどう処理しますか?
本人に支払先・日付・金額・用途を書いた「支払証明書」を出してもらい、それを根拠に振り替えます。高速道路はETCの利用明細で代替できることもあります。何も根拠がなければ、本人負担として返金してもらうのが原則です。
\領収書の回収に追われない仕組みをつくる/
法人ETC・ガソリンカードで現場経費をラクにするまとめ
仮払金・仮受金は、使うこと自体は問題ありません。問題は「消し忘れ」です。摘要を書き、締め日までに振り替え、月末に残高を洗う。この3つを回せば、決算前に慌てることはなくなります。
今月の試算表を開いて、仮払金と仮受金の残高を1件ずつ見てみてください。理由を書けない残高が1つでもあれば、それが今日やるべき仕事です。
以上、建設業7年目のおけいでした!